
This article will take approximately 49 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
De quelle assurance avez-vous vraiment besoin en Thaïlande ?
Avez-vous besoin d’une assurance santé alors que vous en avez déjà une dans votre pays d’origine ?
Existe-t-il un moyen de souscrire une assurance vie en Thaïlande pour protéger votre famille en cas de coup dur ?
Voici quelques questions importantes que vous vous posez peut-être sur l’assurance en Thaïlande. L’assurance est un sujet compliqué. Elle implique de nombreuses conditions que vous ne croisez jamais dans la vie de tous les jours.
C’est pourquoi nous avons créé ce guide : pour vous montrer quelle assurance souscrire en tant qu’expatrié en Thaïlande, et laquelle vous pouvez éviter.
Contents
- Points clés à retenir
- Résumé de cet article
- Avant toute chose
- Les compagnies d'assurance
- Comment fonctionne la régulation de l'assurance en Thaïlande
- L'assurance santé
- L'assurance vie
- L'assurance auto
- L'assurance accidents corporels
- L'assurance habitation
- L'assurance voyage
- L'assurance professionnelle
- Établir votre propre liste de priorités en matière d'assurance
- Comment fonctionnent réellement l'achat, la souscription et les réclamations
- Prochaines étapes
- Questions fréquentes
- Quelle assurance est réellement obligatoire en Thaïlande ?
- Que fait réellement l'Office of Insurance Commission (OIC) thaïlandais ?
- La Sécurité sociale (SSO) remplace-t-elle l'assurance santé privée ?
- Ai-je besoin d'un montant minimum d'assurance santé pour un visa retraite ?
- Est-il moins cher de souscrire directement auprès d'une compagnie plutôt que via un courtier ?
- Changer de compagnie d'assurance affecte-t-il la couverture d'une maladie préexistante ?
- Sources citées
Points clés à retenir
- L’assurance santé est la police que presque tout expatrié devrait avoir ; elle peut vous faire économiser des centaines de milliers de bahts sur une grosse facture médicale.
- L’assurance auto vaut le coup vu le taux d’accidents en Thaïlande, et l’assurance habitation a du sens si vous êtes propriétaire, mais pas si vous louez.
- Vous pouvez généralement vous passer d’une assurance accidents corporels autonome, puisqu’elle est souvent déjà incluse dans l’assurance santé.
- L’assurance vie est facultative et compte surtout si vous avez des personnes à charge.
- Vous pouvez souscrire une assurance auprès de compagnies locales, d’assureurs offshore, de banques ou de courtiers ; les contrats locaux offrent la facturation directe avec les hôpitaux mais avec des plafonds de couverture.
- Des courtiers comme CheckDi vous permettent de comparer de nombreux contrats locaux au même endroit, sans frais supplémentaires.
- Adaptez chaque police à votre situation personnelle plutôt que d’acheter tout ce qu’on vous propose.
Résumé de cet article
Si vous voulez éviter la lecture complète, voici quelle assurance nous vous recommandons de souscrire en Thaïlande, et laquelle non :
- Assurance santé : elle peut vous faire économiser des centaines de milliers de bahts en frais médicaux. Découvrez Cigna Global si l’assurance santé vous intéresse, ou comparez plusieurs assureurs internationaux à la fois via International Citizens Insurance.
- Assurance auto : vu le nombre d’accidents de voiture chaque année en Thaïlande, nous vous recommandons de souscrire une assurance auto. Pour comparer les offres, consultez CheckDi.
- Assurance accidents corporels : puisqu’elle est déjà incluse dans l’assurance santé, vous n’avez pas besoin d’une assurance PA distincte si vous avez une assurance santé.
- Assurance vie : si vous voulez laisser quelque chose à vos proches, souscrivez une assurance vie. Sinon, elle reste facultative. Vous pouvez la souscrire via un courtier en assurance vie.
- Assurance habitation : si vous possédez un bien en Thaïlande, souscrivez une assurance habitation. Si vous louez, vous pouvez vous en passer.
- Assurance voyage : si vous voyagez vers ou à travers la Thaïlande, souscrivez une assurance voyage via World Nomads.
- Assurance professionnelle : si vous dirigez une entreprise en Thaïlande, l’assurance professionnelle est facultative et dépend du niveau de risque de votre activité.
Avant toute chose
L’assurance est un excellent outil de gestion des risques.
Vous avez peut-être l’impression de gaspiller de l’argent en payant une assurance que vous n’utilisez pas. Mais quand l’imprévu survient, elle peut vous sauver la mise.
Pour vous aider à décider quelle assurance vous est utile ou non, nous vous proposons un aperçu de sept types d’assurance courants pour les expatriés en Thaïlande.
Nous vous renvoyons aussi vers des articles plus détaillés sur chaque type d’assurance et sur où les souscrire.
Vous croiserez encore des types d’assurance que nous n’avons pas mentionnés dans ce guide. Et de nouveaux types apparaissent chaque année.
Les compagnies d’assurance
Parlons d’abord des compagnies d’assurance en Thaïlande.
Le secteur de l’assurance est immense en Thaïlande. Les compagnies locales et offshore ne sont pas les seules à en proposer. Les banques aussi.
Les représentants d’assurance sont partout.
Vous seriez surpris d’apprendre que le vendeur de café devant le 7-Eleven ou le mécanicien qui répare votre voiture peut être un représentant d’assurance. Et vous pouvez souscrire une assurance auprès de courtiers dans toute la Thaïlande.
Mais il n’existe pas une seule meilleure compagnie d’assurance en Thaïlande. Une bonne assurance dépend des primes, de la couverture, des conditions et de l’expérience personnelle.
Voyons les quatre endroits où souscrire une assurance en Thaïlande.
Les compagnies d’assurance locales
Les compagnies d’assurance locales en Thaïlande proposent des contrats locaux aux Thaïlandais comme aux expatriés qui vivent en Thaïlande.
Souscrire auprès d’une compagnie locale présente plusieurs avantages :
- vous ne payez pas de votre poche
- vous bénéficiez d’une assistance rapide
- vous pouvez régler les litiges en Thaïlande
Le principal avantage de ces compagnies locales, c’est qu’elles ont mis en place des systèmes de facturation directe avec les hôpitaux, les cliniques, les banques et les garages en Thaïlande.

Lorsque vous faites une réclamation, vous ne payez pas de votre poche. C’est votre assureur qui prend en charge le paiement.
Comme les compagnies locales sont basées en Thaïlande, vous bénéficiez d’une assistance rapide et en personne.
Et en cas de litige, vous pouvez déposer une réclamation via le système judiciaire thaïlandais, ce qui peut être bien plus simple que de traiter un litige à l’étranger.
Le principal inconvénient de souscrire auprès d’une compagnie locale, c’est que vous ne serez peut-être pas habitué au fonctionnement de leurs contrats et de leurs systèmes.
Les contrats d’assurance santé des compagnies locales, par exemple, viennent avec des plafonds de couverture. Cela signifie que vous n’êtes couvert que jusqu’à un certain montant de soins. Alors que chez vous, vous aviez peut-être une couverture complète.
Vous trouverez de nombreuses compagnies d’assurance thaïlandaises et internationales en Thaïlande, comme :
Ces compagnies proposent tous les types d’assurance.
Certaines compagnies locales plus petites se spécialisent dans certains types d’assurance. Par exemple, Navakij et Viriyah se spécialisent dans l’assurance auto.
Luma Health, un assureur santé spécialisé, entre aussi dans cette catégorie.
La plupart des compagnies locales en Thaïlande ont des représentants dans tout le pays. Elles ont aussi leurs propres programmes pour former quiconque souhaite devenir représentant.
Ces représentants peuvent venir vous voir pour vous vendre une assurance chez vous, ou s’occuper de vous en cas d’accident. Ils ont souvent aussi leurs propres contacts avec des hôpitaux.
Mais la plupart des représentants ne sont formés qu’à vendre de l’assurance. Ils ne connaissent pas forcément chaque exclusion. Examinez donc attentivement votre futur contrat.
Les compagnies d’assurance offshore
Les compagnies d’assurance offshore sont des assureurs internationaux, basés hors de Thaïlande, qui vendent des contrats aux expatriés qui vivent en Thaïlande.
Cela inclut ACS pour l’assurance santé.
Les compagnies offshore offrent des plafonds de couverture plus élevés que les contrats locaux, et leurs offres sont plus flexibles.
Par exemple, la plupart des contrats locaux deviennent invalides dès que vous quittez la Thaïlande. Mais avec une assurance offshore, vous pouvez rester couvert même après avoir quitté le pays.
Cependant, il peut être difficile de trouver une assurance offshore auprès de courtiers en Thaïlande. Les courtiers qui ne vendent que de l’assurance locale ne pourront pas vous aider. Ils affirment que les courtiers en assurance offshore ne sont pas autorisés à vendre en Thaïlande.
Et les courtiers qui vendent effectivement de l’assurance offshore ont tendance à rester discrets.
Les banques
Quand vous allez dans une banque en Thaïlande, vous trouverez des brochures d’assurance sur le comptoir du guichetier.
Toutes les banques en Thaïlande proposent au moins un ou deux types d’assurance.
Même les banques publiques comme la Government Savings Bank et Krung Thai proposent divers types d’assurance. Certaines banques comme Krung Sri s’associent à des assureurs comme Allianz pour proposer des contrats comme Krung Sri Life Insurance.
Les banques en Thaïlande vendent l’assurance vie comme une forme d’épargne et d’investissement. Le marché de l’assurance vie via les banques est immense. Il représente plus de 40 % de la part totale du marché de l’assurance vie en Thaïlande.
Avec cette croissance, de nombreuses banques proposent désormais davantage d’options d’assurance. Par exemple, la Siam Commercial Bank vend 12 types d’assurance. Mais les courtiers ne vendent pas encore les produits de ces banques. Seuls les guichetiers et représentants le font.
Les courtiers
Les courtiers sont en quelque sorte la version améliorée d’un représentant d’assurance. Ils proposent des contrats de nombreuses compagnies différentes. Les courtiers doivent également détenir une licence de l’Office of Insurance Commission (OIC) thaïlandais pour vendre des contrats locaux.
Bien que les courtiers gagnent leur vie grâce aux commissions, ils vendent des contrats similaires à des prix similaires à ceux des compagnies d’assurance.
Le principal avantage de passer par un courtier, c’est de pouvoir comparer de nombreux contrats de différentes compagnies au même endroit. Certains courtiers vous permettent de comparer de nombreuses offres au même endroit puis de souscrire via eux, sans coût supplémentaire.
CheckDi fait partie de ces courtiers.
Gardez cependant à l’esprit que les courtiers locaux ne proposent que des contrats locaux. Si vous voulez souscrire une assurance offshore, il faudra chercher ailleurs.
Comment fonctionne la régulation de l’assurance en Thaïlande
Chaque compagnie d’assurance et chaque courtier mentionnés ci-dessus, qu’ils soient locaux ou tournés vers l’offshore, répondent à un seul régulateur : l’Office of Insurance Commission (OIC) thaïlandais. Il délivre les licences et supervise les assureurs vie et non-vie ainsi que les courtiers et agents qui vendent leurs contrats, et dépend du ministère des Finances. C’est la même licence OIC dont il est question dans la section sur les courtiers ci-dessus.
Une source de couverture se situe entièrement en dehors de ce système régulé par l’OIC : la Sécurité sociale. Si vous êtes salarié en Thaïlande, le Social Security Office, qui dépend du ministère du Travail, vous inscrit automatiquement et vous donne accès à des soins hospitaliers de base gratuits dans un établissement enregistré. Ce n’est pas un produit d’assurance privé, donc il n’y a pas de compagnie à choisir, et ce n’est pas non plus la même chose que la mutuelle collective facultative de votre employeur. Notre guide SSO vs assurance santé privée compare ce que chacune couvre réellement.
Sur tout ce qui est couvert dans ce guide, un seul type est réellement obligatoire : l’assurance responsabilité civile obligatoire, ou Por Ror Bor, pour les voitures et les motos. Le Department of Land Transport vérifie que vous la détenez avant d’immatriculer un nouveau véhicule ou de renouveler votre vignette annuelle, et rouler sans peut entraîner une amende en plus du blocage de l’immatriculation. (La loi qui l’impose est le Motor Vehicle Accident Victims Protection Act B.E. 2535, datant de 1992.) Les assurances santé, vie, accidents corporels, habitation, voyage et professionnelle sont toutes facultatives selon la loi, quoi qu’en dise un représentant d’assurance.
Cela ne veut pas dire que s’en passer est sans risque, seulement que personne ne peut vous verbaliser pour cela. Consultez notre guide sur le Por Ror Bor pour voir ce que la police obligatoire couvre réellement, car c’est moins que ce que la plupart des gens pensent.
Si vous vérifiez une compagnie ou un courtier précis plutôt qu’une catégorie d’assurance entière, notre guide des compagnies d’assurance en Thaïlande explique comment confirmer une licence et quels signaux d’alerte repérer chez les vendeurs non autorisés.
L’assurance santé
Que ce soit pour des consultations, des opérations, des accouchements ou des vaccins, l’assurance santé vous couvre pour les soins médicaux dans les hôpitaux et cliniques de Thaïlande.
Les assureurs santé travaillent généralement avec des hôpitaux et cliniques dans tout le pays. Quand vous consultez, votre assureur règle vos frais médicaux directement à l’hôpital ou à la clinique.
Si un hôpital ou une clinique n’a pas de facturation directe avec votre assureur, vous devez lui envoyer le reçu pour être remboursé.
Pourquoi la souscrire ?
Avoir une assurance santé vous garantit un traitement médical si vous tombez malade ou vous blessez, quelle que soit la gravité.
Vous n’hésiterez pas à aller à l’hôpital en cas de maladie ou de blessure, puisque vous n’aurez pas à payer de votre poche.
Et consulter tôt signifie que vous pouvez être traité pendant que votre maladie en est encore à un stade précoce. Vous serez donc soigné plus vite, avant qu’elle ne se transforme en maladie grave, plus difficile et plus coûteuse à traiter.
Avoir une assurance santé vous aide à budgétiser vos dépenses de santé chaque année.

En avez-vous besoin ?
Cela dépend. Nous connaissons des gens qui souscrivent toujours une assurance santé, et d’autres qui s’en passent.
- Si votre entreprise dispose déjà d’une mutuelle collective, vous n’en avez peut-être pas besoin.
- Si vous nous demandez notre avis : souscrivez une assurance santé pour protéger votre santé, même en bonne santé. Vous pouvez aussi la souscrire pour votre famille.
Au minimum, en cas d’imprévu, l’assurance santé peut vous faire économiser des centaines de milliers, voire des millions de bahts.
Bien que les soins médicaux en Thaïlande soient moins chers que dans de nombreux pays, une seule nuit peut vous coûter plus de dix mille bahts dans un hôpital privé standard.
Et si vous avez déjà une assurance de votre pays d’origine ?
Lisez les petites lignes de votre contrat d’assurance national pour savoir si vous êtes couvert pour des soins en Thaïlande.
Votre contrat actuel peut vous couvrir en Thaïlande, ou seulement pour des soins de base. Pour des soins plus lourds, vous devrez peut-être rentrer chez vous.
Dans d’autres cas, vous ne serez pas couvert du tout.
Les formules
Les contrats d’assurance santé en Thaïlande se déclinent généralement en trois formes :
- IPD : vous êtes couvert quand vous devez rester à l’hôpital une nuit ou plusieurs jours consécutifs
- OPD : vous êtes couvert quand vous consultez à l’hôpital mais repartez le jour même
- Premium : vous êtes couvert pour des séjours hospitaliers de plusieurs nuits comme pour les soins le jour même, avec en plus la vue, la maternité, les bilans de santé, etc.
Les compagnies d’assurance proposent bien plus que ces trois formules. Mais au final, tout se résume à ceci : plus votre prime est élevée, plus vos plafonds de couverture le sont aussi.
Attendez-vous à ce que votre prime augmente. Les expatriés sur les forums se plaignent régulièrement de la hausse des renouvellements chaque année, poussée par l’inflation médicale et par les tranches d’âge qui s’appliquent en vieillissant. Les retraités à revenu fixe le ressentent le plus durement. C’est une bonne raison de souscrire plus tôt que tard.
Combien pouvez-vous économiser grâce à elle ?
Vous pouvez choisir parmi divers contrats en Thaïlande, chacun avec une couverture différente.
Là encore, plus votre prime est élevée, meilleure est la couverture.
Pour vous donner une idée de ce que vous pouvez économiser avec une assurance santé, regardons le coût des soins de santé en Thaïlande.
En cas d’hospitalisation, comptez environ 20 000 THB par jour dans un hôpital privé standard. En moyenne, les gens paient entre 30 000 et 60 000 THB pour une bonne assurance santé en Thaïlande. Cela signifie qu’une hospitalisation de deux jours suffirait déjà à rentabiliser la prime.
En cas d’opération, les coûts peuvent aller de 50 000 à 200 000 THB. Karsten Aichholz, fondateur de Thailand Starter Kit, a subi une opération respiratoire mineure à l’hôpital Bumrungrad. Il n’est resté qu’une nuit à l’hôpital, mais la facture s’est élevée à près de 300 000 THB. Heureusement, il était assuré.
Cependant, à notre avis, souscrire une assurance santé ne consiste pas à réduire vos frais médicaux. Il s’agit plutôt de protéger vos finances. Vous savez combien vous dépenserez pour votre santé chaque année. En cas d’imprévu, vous ne ferez pas faillite.
En prime, il y a deux avantages supplémentaires :
- Un traitement de qualité : l’assurance santé garantit des soins de qualité. Vous pouvez vous faire soigner dans un bon hôpital sans trop vous soucier du coût.
- Une guérison plus rapide : en consultant tôt, vos symptômes ont plus de chances de guérir rapidement.
Où la souscrire ?
Vous pouvez souscrire une assurance santé en Thaïlande soit auprès de compagnies d’assurance, soit auprès de courtiers. Il n’y a pas de grande différence entre les deux. Vous obtenez le même contrat, avec une couverture similaire, pour la même prime.
Un point souvent soulevé par les expatriés est la facturation directe. Si votre assureur règle directement l’hôpital, vous évitez d’avancer une grosse somme et de la réclamer plus tard. Beaucoup disent aussi qu’un courtier se rend utile au moment de la réclamation, car il est plus facile de faire pression sur un assureur quand quelqu’un d’autre s’en charge pour vous.
Et vous pouvez souscrire une assurance locale ou offshore.
Vous avez le choix entre de nombreux contrats internationaux qui vous couvrent en Thaïlande. ACS en fait partie. Le principal atout de l’assurance offshore, c’est que les plafonds de couverture sont plus élevés que pour l’assurance locale.
Si vous voulez une assurance auprès d’une compagnie locale que vous pouvez simplement appeler quand vous avez besoin d’aide, nous recommandons Luma.
Lisez notre guide complet de l’assurance santé pour savoir où la souscrire.
L’assurance vie
Ce n’est pas la première assurance que les gens souscrivent, mais espérons qu’elle ne soit pas non plus la dernière. Je dirais que si vous avez des enfants ou un conjoint financièrement à votre charge, une situation loin d’être rare en Thaïlande, il faut au moins une certaine couverture. Pas besoin qu’ils soient à l’abri pour la vie, mais leur offrir un peu plus de marge financière pendant quelques années en cas de pire scénario m’a toujours semblé un choix raisonnable.
J’ai rédigé un article plus détaillé qui passe en revue toutes les considérations liées à la souscription d’une assurance vie, et j’ai aussi écrit un avis sur Tenzing Pacific, le courtier en assurance vie que j’ai finalement choisi.
L’assurance auto
L’assurance auto vous couvre si vous devez réparer ou remplacer votre voiture suite à un accident. Elle couvre aussi les blessures ou décès causés par des accidents de la route.
Et en cas d’accident, un agent de votre assureur se rend sur place pour aider à déterminer les responsabilités.
Selon votre contrat, vous pouvez faire réparer votre voiture dans n’importe quel garage partenaire de votre assureur, qu’il s’agisse d’un concessionnaire ou d’un garage indépendant.
Pourquoi la souscrire ?
En plus de vous faire économiser sur les réparations ou en cas d’accident, surtout avec blessures ou décès, l’assurance auto vous apporte deux autres avantages.
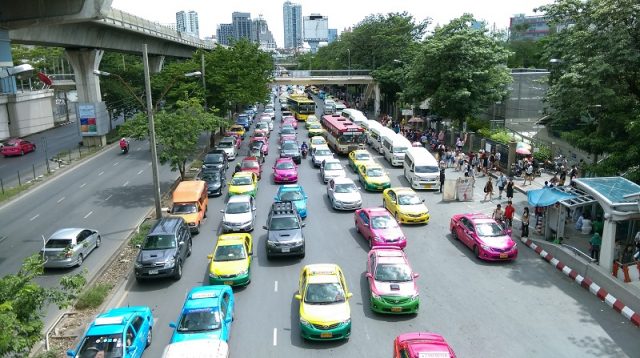
Le premier avantage, c’est que l’assureur envoie quelqu’un en votre nom pour déterminer les responsabilités en cas d’accident. C’est particulièrement utile si vous ne parlez pas thaï. Vous ne serez pas tenu responsable de l’accident à cause de la barrière de la langue.
Avec une assurance auto, il vous suffit d’appeler votre assureur et de laisser son agent gérer l’accident.
Le second avantage, c’est que l’assurance auto vous évite les tribunaux. Sans assurance auto, l’indemnisation et les frais de réparation se négocient surtout à l’amiable.
Si vous ne parvenez pas à un accord avec les autres parties impliquées, vous pourriez vous retrouver au tribunal. Et il vous faudra alors engager un avocat en Thaïlande.
En avez-vous besoin ?
Si vous possédez une voiture en Thaïlande, nous vous recommandons de souscrire une assurance auto.
En moyenne, les accidents de la route causent plus de 24 000 morts par an en Thaïlande, soit 66 par jour. Les routes thaïlandaises comptent parmi les plus dangereuses au monde. En moyenne, 1 089 accidents surviennent chaque jour en Thaïlande.
Que signifie ce chiffre pour vous ?
Tant que vous conduisez en Thaïlande, vous risquez d’avoir un accident, surtout si vous venez d’arriver et n’êtes pas habitué à conduire en Thaïlande.
Bien que vous deviez avoir l’assurance responsabilité civile obligatoire, ou Por Ror Bor, elle ne couvre que des soins médicaux de base.
Et si vous importez votre voiture en Thaïlande ?
Vous avez besoin d’une assurance auto si vous voulez expédier votre voiture vers la Thaïlande. L’assurance pour les voitures importées coûte généralement bien plus cher, surtout pour les modèles indisponibles en Thaïlande.
Les formules
L’assurance auto en Thaïlande se divise généralement en trois types :
- Type 1 : la formule la plus chère et la plus complète, qui couvre tout ce qui touche aux accidents de voiture
- Type 2 : le deuxième type le plus cher, avec une couverture proche du Type 1, mais qui ne couvre pas les accidents sans tiers impliqué
- Type 3 : le type le moins cher, qui ne couvre que les frais médicaux et la responsabilité civile envers les tiers
En plus de ces trois formules, il existe des variantes comme Type 2 Plus ou Type 3 Plus.
En résumé, il s’agit d’une version améliorée de ce type, avec une meilleure couverture. Mais la couverture totale reste inférieure à celle du type supérieur.
Par exemple, vous obtenez plus de couverture avec le Type 2 Plus qu’avec le Type 2, mais moins qu’avec le Type 1.
Toutes les compagnies ne proposent pas de véhicule de remplacement gratuit pendant la réparation, même avec une assurance Type 1. Cela dépend davantage du nombre de véhicules disponibles au garage et d’une option ajoutée à votre contrat.
Les primes d’assurance auto en Thaïlande peuvent augmenter si vous faites trop de réclamations dans l’année ou causez un accident. La hausse de la prime se décide au cas par cas.
À l’inverse, si vous ne faites aucune réclamation et ne causez aucun accident, vous pouvez négocier des primes plus basses.
La hausse ou la baisse des primes peut aller de 10 % à 40 %.
Combien pouvez-vous économiser grâce à elle ?
Le coût moyen d’une assurance auto Type 1 est d’environ 18 000 THB par an pour une berline.
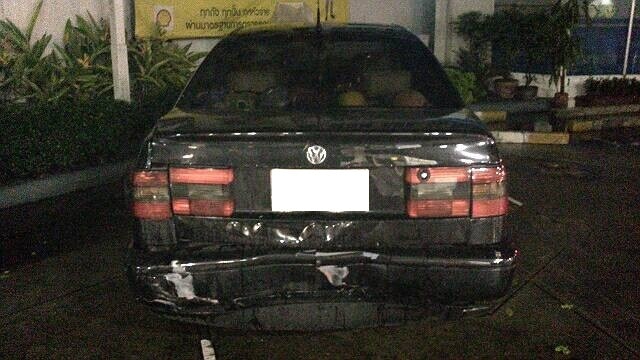
Le coût des réparations dépend de nombreux facteurs, dont la marque et le modèle de votre voiture, ainsi que la gravité des dégâts.
- En général, réparer une rayure coûte environ 3 000 THB. Pour des réparations plus importantes, comptez entre 20 000 et 30 000 THB.
- Pour des dégâts graves, les réparations peuvent facilement dépasser 100 000 THB.
Mais ces coûts n’incluent pas encore les frais médicaux.
Si vous n’avez que de petits accidents tous les quelques années, l’assurance auto ne vous fera pas économiser d’argent. Mais en cas d’accident grave, vous pouvez économiser des centaines de milliers de bahts. C’est particulièrement vrai si vous êtes impliqué dans un accident avec une BMW, une Mercedes ou une Porsche, dont les réparations peuvent coûter deux à trois fois plus cher que pour d’autres voitures.
Où la souscrire ?
Une façon courante de souscrire une assurance auto en Thaïlande, c’est via un courtier.
Le prix est identique à un achat direct auprès d’une compagnie d’assurance, mais vous avez plus de choix.
Les courtiers peuvent aussi vous aider à faire vos réclamations et à traiter avec les garages.
Si vous choisissez d’acheter via un courtier, consultez CheckDi. Sur leur site, vous pouvez comparer les contrats d’assurance auto et acheter celui qui correspond le mieux à vos besoins.
En achetant via CheckDi, vous avez la tranquillité d’esprit de savoir qu’ils vous aideront en cas d’accident.
Vous pouvez aussi souscrire une assurance auto directement auprès des compagnies d’assurance. Les assureurs auto populaires en Thaïlande sont :
Lisez notre guide de l’assurance auto en Thaïlande pour en savoir plus sur son achat.
L’assurance accidents corporels
L’assurance accidents corporels, ou PA, vous couvre en cas de blessure, d’invalidité ou de décès causés par des accidents de la route ou de voyage, des chutes, du sport, et même des morsures de chien.
Si vous devez être hospitalisé, vous recevez aussi une indemnité journalière.
Mais contrairement à l’assurance santé, vous n’êtes pas couvert en cas de maladie. Par exemple, si vous attrapez un rhume et devez être hospitalisé, l’assurance PA ne vous couvrira pas.
À l’inverse, si vous êtes renversé par une moto en marchant sur le trottoir et que vous êtes blessé, l’assurance PA prend en charge les frais de radio et de chirurgie.
Mais l’assurance PA ne vous couvrira pas si vous êtes blessé sous l’emprise de drogues ou d’alcool, lors d’une bagarre, ou en cas d’automutilation volontaire.
Pourquoi la souscrire ?
Comme son nom l’indique, l’assurance PA vous couvre pour tout accident.
Les accidents les plus courants en Thaïlande sont les accidents de la route. Et ils peuvent survenir même si vous ne conduisez pas. Vous pouvez être renversé par une moto en marchant sur le trottoir.
Bien que toutes les voitures et motos en Thaïlande doivent avoir l’assurance responsabilité civile obligatoire, la couverture médicale n’est jamais suffisante.
Avoir une assurance PA vous garantit une couverture pour tous les accidents en Thaïlande, pas seulement ceux de la route.
En avez-vous besoin ?
L’assurance PA est généralement incluse dans l’assurance santé. Donc si vous avez une assurance santé, vous n’avez pas besoin d’une assurance PA, sauf si vous voulez plus de couverture pour les accidents.
Si vous n’avez pas d’assurance santé, souscrire une assurance PA dépend surtout de votre travail et de votre mode de vie.
Si vous roulez à moto, que votre quartier est plein de chiens errants, ou que vous aimez les activités risquées, vous devriez souscrire une assurance PA.
Mais si vous êtes un nomade numérique qui travaille dans une pièce climatisée, regarde des films et voyage dans des zones sûres, vous n’en avez peut-être pas besoin.
Souscrire une assurance PA est une bonne idée pour les retraités en Thaïlande âgés de 65 ans et plus. À cet âge, il est difficile de trouver une assurance santé. Mais l’assurance PA reste accessible.
Certaines compagnies d’assurance ou banques proposent des contrats PA pour les retraités.
Kasikorn Bank, par exemple, propose une formule pour les 55-99 ans.
Bien qu’elle ne vous couvre pas en cas de maladie, vous êtes au moins couvert si vous chutez et vous blessez, ce qui arrive bel et bien à cet âge de la vie.
Les formules
Il existe généralement deux options pour l’assurance PA :
- Formule 1 : couvre le décès, l’invalidité et les frais médicaux causés par des accidents
- Formule 2 : plus chère que la Formule 1, mais offre plus de couverture et peut aussi vous couvrir en cas d’hospitalisation
Outre l’âge, la prime de l’assurance PA dépend du niveau de risque de votre vie. Plus votre vie est risquée, plus la prime est élevée.
Les modes de vie à risque sont classés en quatre groupes :
- Groupe 1 : employés de bureau qui travaillent en intérieur
- Groupe 2 : ceux qui travaillent en extérieur
- Groupe 3 : ceux qui travaillent avec des machines, comme les ingénieurs et les bricoleurs
- Groupe 4 : ceux qui exercent des activités risquées, comme les cascadeurs, les pilotes de course et les randonneurs
Les primes sont les moins chères pour le Groupe 1 et les plus chères pour le Groupe 4.
Combien pouvez-vous économiser grâce à elle ?
Bien que l’assurance PA ne couvre que les accidents, la prime moyenne n’est que de quelques milliers de bahts par an, soit moins de dix bahts par jour.
L’assurance PA offre une couverture d’un million de bahts en cas de décès ou d’invalidité, et de 50 000 THB pour l’hospitalisation. Le coût des soins dépend de la gravité de l’accident et de l’hôpital choisi.
En général, poser un plâtre pour un os cassé ne devrait pas coûter plus de 10 000 THB. Si une opération est nécessaire, comptez 100 000 THB ou plus.
Souscrire une assurance PA est donc un pari. En cas d’accident, vous économiserez beaucoup grâce à elle. Sans accident, vous avez au moins la tranquillité d’esprit d’être couvert.
Où la souscrire ?
L’assurance PA est disponible en Thaïlande. Vous pouvez la souscrire auprès de compagnies d’assurance comme :
- Muang Thai Insurance
- Cigna
- AXA
Vous pouvez aussi la souscrire auprès des banques suivantes :
- Kasikorn Bank
- Bangkok Bank
- SCB
- KTB
Vous ne remarquerez pas de grande différence entre souscrire l’assurance PA auprès d’une compagnie d’assurance ou d’une banque. Vérifiez simplement laquelle propose la meilleure formule pour vous.
L’assurance habitation
L’assurance habitation couvre votre bien et son contenu contre les catastrophes naturelles et humaines. Elle vous protège en cas d’incendie, de foudre, de séisme, de tempête et de grêle.
Comme les inondations sont fréquentes en Thaïlande, l’assurance habitation ne les couvre que si vous ajoutez une option.
Pour les catastrophes d’origine humaine, si quelqu’un percute accidentellement votre maison en voiture, elle est couverte. Si un avion s’écrase sur votre maison, vous êtes couvert.
Mais si vous percutez vous-même votre maison, l’assurance habitation ne vous couvre pas.
L’assurance habitation inclut aussi une protection contre les cambriolages. En cas d’effraction, vous pouvez réclamer une indemnisation auprès de votre assureur.
Pourquoi la souscrire ?
L’assurance habitation est un bon moyen de protéger votre bien et de vous assurer de ne pas perdre beaucoup d’argent en cas de sinistre.
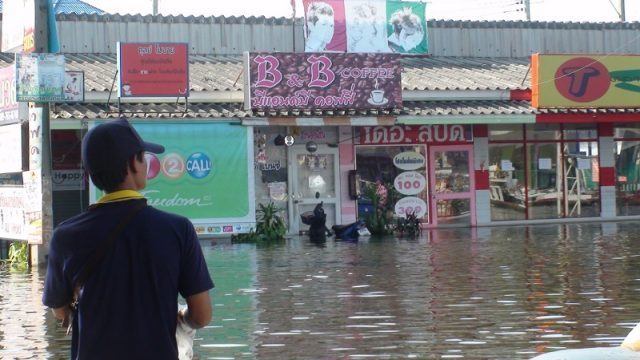
Bien que les séismes soient rares, les incendies et les inondations, eux, surviennent. Et quand c’est le cas, ils causent de lourds dégâts.
L’assurance habitation ne couvre que les événements imprévus. Si vous devez réparer une toiture qui fuit, elle ne vous couvrira pas.
En avez-vous besoin ?
L’assurance habitation est facultative.
Si vous êtes certain que votre logement est bien sécurisé, doté d’un système anti-incendie et à l’abri de tout sinistre, vous n’en avez pas besoin.
À l’inverse, si vous habitez une zone qui a déjà connu des sinistres, mieux vaut souscrire une assurance habitation.
Si vous louez, vous n’en avez pas besoin. L’assurance habitation est réservée aux propriétaires.
Les formules
Pour l’assurance habitation, vous avez deux options pour assurer votre maison ou votre condo :
- Une formule de base qui couvre les incendies, les séismes et la foudre
- Une formule avec option qui couvre tout ce qui précède, plus les inondations, les cambriolages et les dommages aux appareils électriques causés par la foudre
Certaines compagnies proposent une couverture plus large que cela. Mais vous paierez une prime plus élevée pour plus de couverture.
Combien pouvez-vous économiser grâce à elle ?
Comme pour l’assurance accidents corporels, l’assurance habitation est un pari, puisque vous ne l’utilisez que si votre bien est endommagé.
La probabilité que cela arrive est faible. Mais si un sinistre survient, vous paierez beaucoup d’argent de votre poche.
Comme le montre cette formule proposée par la Bangkok Bank, les primes moyennes démarrent à 3 200 THB par an pour un plafond de 1 000 000 THB.
Mais vous pouvez économiser plusieurs centaines de milliers de bahts en cas de sinistre majeur chez vous.
Espérons que cela n’arrive jamais.
Où la souscrire
Bien que les informations sur l’assurance habitation soient rarement disponibles en anglais, la plupart des compagnies d’assurance et des banques en Thaïlande la proposent.
Vous pouvez aussi la souscrire via un courtier comme CheckDi. CheckDi vous permet de comparer de nombreux contrats à la fois pour voir lequel vous convient le mieux.
Contrairement à l’assurance vie, les détails de l’assurance habitation sont faciles à comprendre. Pas besoin de consulter un conseiller financier.
Il vous suffit de choisir la formule offrant la meilleure couverture pour le type de sinistre le plus susceptible de toucher votre bien.
L’assurance voyage
L’assurance voyage vous couvre pour tout accident survenant pendant votre séjour en Thaïlande.
- En cas d’accident de voiture ou de moto, l’assurance voyage vous couvre.
- En cas de piqûre de méduse, l’assurance voyage vous couvre.
- Si vous vous cassez la jambe en randonnée, l’assurance voyage vous couvre.
- En cas de retard de vol ou de bagages, l’assurance voyage vous couvre.
- En cas de maladie, l’assurance voyage vous couvre aussi.
Mais l’assurance voyage ne couvre que les événements imprévus. Si vous tombez malade avant votre départ pour la Thaïlande, elle ne vous couvrira pas.
Certains contrats vont jusqu’à refuser la couverture si vous obtenez un nouveau permis de conduire en Thaïlande et avez un accident.
De plus, l’assurance voyage n’est disponible que pour une durée limitée. Souvent, vous ne pouvez la souscrire que pour trois mois de couverture maximum.
Pourquoi la souscrire ?
Le principal avantage de l’assurance voyage, c’est qu’elle peut vous faire économiser de l’argent en cas d’urgence médicale.
Si vous tombez malade ou avez un accident pendant vos vacances en Thaïlande, vous pouvez appeler une ambulance ou un hélicoptère médical pour vous emmener à l’hôpital le plus proche.
Selon la gravité de votre cas, les assureurs voyage peuvent vous rapatrier pour que vous soyez soigné dans votre pays d’origine.
Si cela arrive, votre assurance voyage couvre les frais de transport médical et de traitement.
De plus, l’assurance voyage vous couvre en cas d’annulation de vol, de bagages retardés, de matériel volé, etc.
Les assureurs voyage vous remboursent vos pertes ou dommages lors de ces incidents.
En avez-vous besoin ?
Si vous voyagez en Thaïlande, vous devriez souscrire une assurance voyage.
Ainsi, vous pourrez profiter de toutes les activités que vous voulez faire en Thaïlande sans vous soucier des coûts imprévus en cas de maladie ou de blessure.
De nombreuses activités en Thaïlande comportent un certain risque. Et pas seulement le Muay Thai ou la tyrolienne, mais aussi le jet-ski, la plongée avec tuba, la plongée sous-marine, le vélo, et même la conduite.
Les accidents surviennent en Thaïlande plus souvent qu’on ne le pense. Mais ce ne sont pas toujours des accidents de voiture ou de bateau.
Vous risquez plus probablement une piqûre de méduse, une entorse à la cheville en randonnée, ou une intoxication alimentaire avec la street food.
Avec une assurance voyage, vous pouvez aller dans n’importe quel hôpital et être soigné immédiatement, sans vous soucier du montant de liquide que vous avez sur vous.
Combien pouvez-vous économiser grâce à elle ?
Le coût des soins médicaux en voyage ne se limite pas aux frais d’hôpital. Il peut aussi inclure les frais d’évacuation médicale.
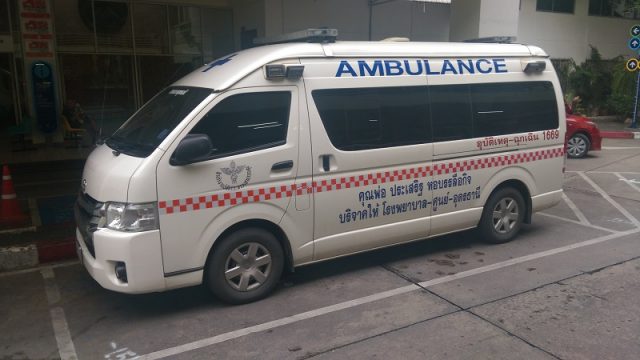
Dans les cas graves, vous ne pouvez pas prendre un taxi pour rejoindre un hôpital proche. Il faut alors appeler une ambulance, ce qui peut vous coûter dix mille bahts.
Si vous avez un accident potentiellement mortel à moto sur Koh Phangan, il vous faudra un hélicoptère médical pour vous transporter jusqu’à l’hôpital le plus proche capable de vous soigner.
Cela pourrait facilement vous coûter plusieurs centaines de milliers de bahts.
Comparé à la prime moyenne d’assurance voyage de 10 USD, soit 320 THB par jour, vous pouvez facilement économiser des centaines de milliers de bahts grâce à l’assurance voyage.
Les formules
Vous avez deux options en souscrivant une assurance voyage : les formules standard et les formules premium.
Les formules standard offrent une couverture de base pour les séjours à l’hôpital, les évacuations médicales, la protection contre le vol et les bagages retardés.
Les formules premium offrent des plafonds plus élevés et couvrent les véhicules de location, les activités sportives et les détournements.
Où la souscrire
L’assurance voyage est très simple à souscrire. Vous pouvez la souscrire en ligne sur le site de l’assureur voyage. N’oubliez pas de la souscrire au moins un jour avant votre départ pour la Thaïlande.
C’est pourquoi la plupart des compagnies d’assurance en Thaïlande ne vendent pas d’assurance voyage pour la Thaïlande. Vous devez donc la souscrire auprès d’un assureur situé hors du pays.
Un assureur voyage que nous recommandons est World Nomads. Ils offrent une bonne couverture pour les vacances en Thaïlande.
Pour en savoir plus sur l’assurance voyage, lisez notre guide de l’assurance voyage en Thaïlande.
L’assurance professionnelle
L’assurance professionnelle, ou assurance commerciale, est un contrat destiné à ceux qui dirigent une entreprise en Thaïlande.
Avec l’assurance professionnelle, vous regroupez tous les types d’assurance mentionnés ci-dessus en une seule formule. Et elle couvre les dirigeants comme tous leurs employés.
Si votre entreprise organise un événement de team building à Khao Yai, et que vous louez un bus pour vos employés qui a un accident causant des victimes, tout le monde est couvert.
L’assurance professionnelle couvre aussi les personnes blessées lors d’une visite dans votre entreprise, ou lorsque quelqu’un porte plainte contre votre société.
On peut dire que l’assurance professionnelle protège votre entreprise sous tous les angles.
Pourquoi la souscrire ?
L’assurance professionnelle est un bon moyen de gérer les risques potentiels dans votre entreprise. Puisque diriger une entreprise implique de nombreuses personnes et de nombreux facteurs, vous ne pouvez pas tout contrôler.
Avoir une assurance professionnelle n’empêche pas les risques. Mais quand un problème survient, vous savez quoi faire ensuite, et qui va en assumer le coût.
Cela vous permet de reprendre votre activité sans passer du temps à chercher une solution. Plus vite vous reprenez votre activité après un incident, mieux se porte votre entreprise.
En avez-vous besoin ?
Cela dépend du type d’entreprise et des risques potentiels que vous rencontrez.
Si vous ouvrez un restaurant en Thaïlande, vous devriez souscrire une assurance des biens professionnels en cas d’incendie.
Si vous ouvrez un cabinet de conseil, vous devriez souscrire une assurance responsabilité civile professionnelle pour protéger votre entreprise contre les poursuites civiles de vos clients.
Si vous ouvrez une école internationale, une assurance professionnelle avec couverture des accidents d’élèves protège vos élèves des accidents survenant à l’école.
Si vous dirigez une entreprise logicielle à faible risque promue par le BOI, vous devriez souscrire une mutuelle collective pour que vos employés restent en bonne santé et productifs.
Dans l’ensemble, l’assurance professionnelle est facultative. Tout dépend de votre politique de gestion des risques.
Les formules
Il existe diverses formules d’assurance professionnelle. Et vous pouvez en souscrire une pour n’importe quelle entreprise que vous dirigez en Thaïlande.
Chaque formule a une couverture spécifique. Quand vous souscrivez une assurance des biens professionnels, elle ne couvre que les dommages matériels.
Si vous voulez une compensation de vos bénéfices en cas de sinistre touchant votre entreprise, il vous faut une assurance perte d’exploitation.
La formule la plus basique est l’assurance responsabilité civile générale. Elle couvre les risques professionnels liés aux blessures et aux dommages matériels causés par l’activité de l’entreprise.
Mais toutes les formules d’assurance commerciale ne sont pas autonomes.
Par exemple, vous ne pouvez pas souscrire une assurance perte d’exploitation sans souscrire aussi une assurance des biens professionnels.
Où la souscrire ?
Bien que l’assurance professionnelle soit disponible auprès de n’importe quelle compagnie d’assurance en Thaïlande, il est judicieux de consulter un courtier ou un conseiller financier fiable.
Souscrire une assurance professionnelle est compliqué. Vous devez identifier les besoins de couverture de votre entreprise et trouver la meilleure formule en fonction de ceux-ci.
Les primes et la couverture dépendent de vos besoins et de la situation de votre entreprise. L’assurance professionnelle est sur mesure plutôt que fixe.
Si vous voulez une assurance professionnelle, écrivez-nous via notre page de contact. Nous vous mettrons en relation avec un courtier fiable.
Établir votre propre liste de priorités en matière d’assurance
Seul le Por Ror Bor étant légalement obligatoire, les six autres types dépendent de votre situation personnelle. Voici comment nous les classerions en partant de zéro, en fonction de situations d’expatriés précises déjà traitées plus en détail ailleurs sur le site.
- Vous êtes en permis de travail chez un employeur thaïlandais : vérifiez ce que votre mutuelle collective couvre réellement avant d’acheter quoi que ce soit en plus, et confirmez si vous êtes aussi inscrit à la Sécurité sociale. Les deux ne sont pas identiques, et aucun ne remplace totalement l’autre. Notre guide de la mutuelle collective détaille ce que couvrent généralement les contrats des employeurs.
- Vous êtes en visa retraite, Non-O, O-A ou O-X : les minimums d’assurance santé ne sont obligatoires que pour les O-A et O-X, pas pour le Non-O standard. Si vous détenez ou envisagez de demander un O-A ou un O-X, vérifiez le minimum actuel auprès de votre ambassade avant de comparer les offres, car toutes n’appliquent pas le même montant. Voir notre guide des exigences d’assurance pour les visas retraite.
- Vous avez un conjoint ou des enfants qui dépendent de vos revenus : l’assurance vie remonte dans la liste, tout comme la souscription d’une mutuelle familiale unique plutôt que plusieurs polices séparées. Notre guide de l’assurance santé familiale détaille ce qu’il faut vérifier pour assurer des proches ensemble.
- Vous êtes travailleur à distance ou nomade numérique sans employeur thaïlandais : vous n’avez ni mutuelle collective ni, en général, d’affiliation SSO, donc une assurance santé individuelle pèse plus lourd que pour quelqu’un couvert par un employeur. Notre guide de l’assurance santé pour nomades numériques passe en revue les options de visa et de couverture adaptées à cette situation.
- Vous êtes propriétaire de votre maison ou condo : l’assurance habitation passe devant plusieurs des types facultatifs ci-dessus, surtout si vous êtes hors du centre de Bangkok dans une zone à risque d’inondation.
- Vous conduisez régulièrement une voiture ou une moto : le Por Ror Bor seul ne couvre pas les réparations de votre propre véhicule, donc une couverture auto volontaire de Type 1, 2 ou 3, ou son équivalent moto, vaut la peine même si elle est facultative. Voir notre guide de l’assurance moto si vous roulez à moto.
Rien de tout cela ne remplace la lecture du contrat lui-même. Mais faire correspondre le type d’assurance à la vraie raison de votre présence en Thaïlande, plutôt que d’acheter ce qu’un représentant vend cette semaine-là, fait toute la différence entre une couverture adaptée et une couverture que vous payez sans jamais utiliser.
Comment fonctionnent réellement l’achat, la souscription et les réclamations
Quel que soit le type que vous achetez, auprès d’une compagnie ou via un courtier, le processus est globalement le même. Vous remplissez un formulaire de demande, généralement avec des questions médicales ou une déclaration de santé complète pour l’assurance santé et vie, et l’assureur fixe votre prime et d’éventuelles exclusions avant le début du contrat. Les assurances habitation, voyage et auto posent moins de questions au départ, et s’appuient davantage sur la réclamation elle-même pour vérifier ce qui s’est passé.
La plupart des contrats en Thaïlande sont facturés annuellement plutôt que mensuellement. Ce paiement unique explique en partie pourquoi la saison de renouvellement fait mal : vous ne payez pas simplement un abonnement, vous refaites évaluer une année entière de risque d’un coup, et une mauvaise année de réclamations peut faire grimper fortement le devis de l’année suivante, comme évoqué plus haut pour les primes santé et auto.
Payer annuellement ne signifie pas toujours tout payer en une fois. Plusieurs banques et assureurs proposent des paiements échelonnés à 0 % sur la prime, généralement sur trois, six ou dix mois via une carte de crédit liée. Cela vaut la peine de le demander explicitement, car ce n’est pas toujours mis en avant avec le contrat lui-même.
Changer d’assureur remet ce compteur à zéro. Un nouvel assureur vous réévalue médicalement depuis le début, donc une pathologie déjà couverte par votre assureur actuel peut réapparaître comme exclusion chez un nouvel assureur, parfois pendant des années. C’est la raison principale pour laquelle nous conseillons, dans la section Assurance santé plus haut, de souscrire tôt plutôt que tard : un historique de souscription propre vaut plus qu’une prime légèrement moins chère plus tard.
Pour les réclamations, la même distinction entre facturation directe et remboursement, décrite dans la section Assurance santé, s’applique aussi aux réclamations auto, habitation et voyage. Un garage, un hôpital ou un réparateur ayant un accord de facturation directe avec votre assureur règle directement avec lui, pas avec vous, et sans un tel accord, vous payez d’abord et soumettez vos reçus. Renseignez-vous avant d’en avoir besoin, pas après, car ce n’est pas toujours évident à la seule lecture du contrat.
Prochaines étapes
Si vous êtes arrivé jusqu’ici et que vous ne savez toujours pas quelle assurance souscrire, n’hésitez pas à nous contacter et à nous dire ce dont vous avez besoin.
Nous répondrons à votre question du mieux possible. Et si nous ne le pouvons pas, nous vous mettrons en relation avec un expert qui pourra vous aider.
Questions fréquentes
Quelle assurance est réellement obligatoire en Thaïlande ?
Seule l’assurance responsabilité civile obligatoire (Por Ror Bor) pour les voitures et les motos, exigée par le Motor Vehicle Accident Victims Protection Act B.E. 2535. Tout autre type traité dans ce guide, dont les assurances santé, vie, habitation, voyage et professionnelle, est facultatif selon la loi.
Que fait réellement l’Office of Insurance Commission (OIC) thaïlandais ?
L’OIC est le régulateur de l’assurance en Thaïlande. Il délivre les licences et supervise les compagnies d’assurance vie et non-vie, les courtiers et les agents, et dépend du ministère des Finances.
La Sécurité sociale (SSO) remplace-t-elle l’assurance santé privée ?
Pas nécessairement. La SSO offre aux salariés en Thaïlande des soins hospitaliers de base gratuits dans un établissement enregistré, mais limite le choix de l’établissement et implique généralement des délais d’attente plus longs qu’un contrat privé. Voir notre guide SSO vs assurance santé privée pour la comparaison complète.
Ai-je besoin d’un montant minimum d’assurance santé pour un visa retraite ?
Seulement si vous détenez ou demandez un visa O-A ou O-X ; le visa retraite Non-O standard ne comporte aucune exigence d’assurance santé. Les minimums sont fixés au niveau de chaque ambassade et ne sont pas appliqués uniformément, donc confirmez le montant actuel auprès de l’ambassade via laquelle vous déposez votre demande. Notre guide des exigences d’assurance pour les visas retraite détaille ce point.
Est-il moins cher de souscrire directement auprès d’une compagnie plutôt que via un courtier ?
Généralement non. Les courtiers touchent une commission, mais ils vendent en général les mêmes contrats au même prix qu’un achat direct, et vous permettent de comparer plusieurs assureurs au même endroit.
Changer de compagnie d’assurance affecte-t-il la couverture d’une maladie préexistante ?
Oui, généralement. Un nouvel assureur vous réévalue depuis le début, donc une pathologie déjà couverte par votre assureur actuel peut réapparaître comme exclusion dans un nouveau contrat, parfois pendant des années. C’est un argument de poids pour rester avec un assureur stable sur le long terme plutôt que de changer pour une prime légèrement plus basse.
Sources citées
- Office of Insurance Commission (OIC), Thaïlande : le régulateur qui délivre les licences aux compagnies d’assurance et aux courtiers vendant des contrats locaux en Thaïlande.
Exactitude vérifiée par Carsten Creutzburg
Carsten Creutzburg est un courtier en assurance agréé en Thaïlande, avec plus de dix ans d’expérience à aider les expatriés à organiser leur assurance santé et vie internationale, reconnu pour ses comparatifs détaillés des grands assureurs.

 English:
 Deutsch:
 Español: