

Pour beaucoup d’expatriés, conduire une moto en Thaïlande ne paraît pas une bonne idée.
Pourtant, posséder une moto ici a de vrais avantages : elle est bon marché, facile à entretenir, agréable à conduire et fait gagner un temps considérable dans les embouteillages.
Elle peut aussi être dangereuse. Si vous comptez rouler, mieux vaut donc souscrire une assurance moto.
Passons en revue toutes les options qui s’offrent à vous.
Contents
- Points clés
- Assurance moto obligatoire ou facultative en Thaïlande
- L’assurance responsabilité civile obligatoire (CTPL)
- Rouler sans assurance
- Souscrire une assurance
- Questions fréquentes
- L’assurance moto est-elle obligatoire en Thaïlande ?
- Combien coûte la CTPL, et que se passe-t-il si je n’en ai pas ?
- Ai-je besoin d’un permis thaïlandais ou d’un permis de conduire international pour être couvert ?
- Ma moto de location est-elle assurée ?
- Une assurance voyage ou santé couvre-t-elle les accidents de moto en Thaïlande ?
- Type 1 ou type 2+ : lequel choisir pour une moto ordinaire ?
- Sources citées
Points clés
- La CTPL (Por Ror Bor) est obligatoire pour toute moto et coûte de 161,57 à 645,21 THB par an, mais elle ne couvre que les frais médicaux, avec des plafonds bas, surtout si vous êtes à l’origine de l’accident.
- La plupart des motards ajoutent une assurance privée à la CTPL. Le type 2+ est le plus populaire : il couvre la collision, le vol et les dommages causés aux tiers, pour un prix bien inférieur à celui du type 1.
- Le type 1 est le plus complet et concerne surtout les grosses cylindrées de plus de 250 cc. C’est le seul à couvrir les accidents sans autre véhicule, comme un choc contre un mur, et le seul qui inclut les dégâts d’inondation en standard. Sur CheckDi, le type 1 pour une Honda CB500F 2024 démarrait à 6 595 THB par an en octobre 2026.
- Parmi les refus d’indemnisation fréquents : conduire sans permis thaïlandais, conduire en état d’ivresse, ou laisser un conducteur non déclaré utiliser la moto. Lisez attentivement les petites lignes avant de vous croire couvert.
- La franchise (excess) et la déduction (deductible) sont souvent confondues, même par les conseillers d’assurance en Thaïlande. Une franchise peut parfois être levée ; une déduction, jamais.
- Les garages officiels utilisent des pièces d’origine et des mécaniciens certifiés, mais les délais sont plus longs. Les garages indépendants sont plus rapides et moins chers, même si la qualité varie beaucoup : renseignez-vous avant de vous engager.
- Utilisez un comparateur comme CheckDi pour voir tous les contrats et tous les prix d’un coup, plutôt que de contacter chaque assureur séparément.
Assurance moto obligatoire ou facultative en Thaïlande
La loi thaïlandaise distingue deux niveaux d’assurance moto, et les confondre est la première source d’incompréhension des nouveaux conducteurs. Le premier est une obligation légale liée à l’immatriculation du véhicule. Le second est une couverture facultative que vous choisissez d’ajouter, dont le prix dépend du niveau de protection voulu.
- CTPL (Por Ror Bor) : obligatoire pour toute moto immatriculée, renouvelée chaque année avec la taxe du véhicule. La prime est faible et fixe, de 161,57 à 645,21 THB par an selon la cylindrée. Elle n’indemnise que les blessures, décès ou invalidités de personnes, pas les dégâts sur votre moto, et le plafond est nettement plus bas si vous avez causé l’accident.
- Assurance facultative (types 1, 2+, 2, 3+, 3) : un contrat commercial distinct, vendu par des assureurs privés, que vous ajoutez à la CTPL. C’est elle qui couvre réellement votre propre moto, le vol et l’incendie, et qui étend la garantie aux dommages causés au véhicule de l’autre partie, ce que la CTPL ne prend jamais en charge. La couverture et le prix diminuent du type 1 (le plus complet, le plus cher) au type 3 (le moins cher, le plus limité).
Sans CTPL, vous ne pouvez ni immatriculer une moto ni payer sa taxe annuelle, point final. L’assurance facultative est une décision à part, et c’est celle dont ce guide parle le plus dans la suite.
L’assurance responsabilité civile obligatoire (CTPL)
L’assurance responsabilité civile obligatoire (CTPL) s’appelle Por Ror Bor chez les Thaïlandais. Vous devez la souscrire chaque année, c’est la loi.
La prime CTPL d’une moto à usage privé est fixée selon la cylindrée, de 161,57 à 645,21 THB par an. (Vérifié en septembre 2026.)
- 75 cc ou moins : 161,57 THB par an
- De plus de 75 cc à 125 cc : 323,14 THB par an
- De plus de 125 cc à 150 cc : 430,14 THB par an
- Plus de 150 cc : 645,21 THB par an
Elle est bon marché, mais elle n’indemnise que les blessures et les décès, pas les dégâts sur la moto de quiconque.
Le plafond de garantie dépend de votre responsabilité dans l’accident.
- Si l’accident est de votre fait, vous ne touchez que l’indemnisation de base : jusqu’à 30 000 THB de frais médicaux, ou 35 000 THB en cas de décès ou d’invalidité permanente, et 65 000 THB au maximum au total.
- Dans le cas contraire, le plafond passe à 80 000 THB de frais médicaux et 500 000 THB en cas de décès ou d’invalidité permanente, plus 200 THB par jour pendant 20 jours maximum en cas d’hospitalisation. (Vérifié en septembre 2026.)
Rouler sans CTPL peut vous valoir une amende allant jusqu’à 10 000 THB, et le propriétaire risque la même amende maximale s’il n’a pas assuré la moto. (Vérifié en septembre 2026.)
Comme la responsabilité civile obligatoire ne comprend que la couverture médicale, la majorité des motards en Thaïlande choisissent de souscrire une assurance privée pour être mieux protégés.
Où l’acheter : vous pouvez souscrire la CTPL auprès du Département des transports terrestres (Department of Land Transport), de représentants d’assurance ou de courtiers. En général, il vaut mieux la prendre au moment où vous payez la taxe annuelle du véhicule.
L’assurance privée
Les options sont plus limitées pour les motos que pour les voitures : il n’y a qu’une poignée d’assureurs. Viriyah, Roojai et Thaivivat sont les trois compagnies qui proposent régulièrement une assurance moto. Mais consulter les offres et les prix de chaque assureur un par un n’est pas pratique.
Pour ma part, j’utilise CheckDi pour trouver et comparer d’un coup les assurances moto disponibles en Thaïlande.
Garanties
- Accidents sans tiers : seul le type 1 couvre les accidents sans autre partie impliquée. Cela inclut un choc contre un mur ou un chien, une éraflure contre une structure, une sortie de route contre un arbre, etc. Vous devrez toutefois peut-être payer une franchise (excess) d’au moins 1 000 THB, dont le montant varie selon le contrat.
- Collision : les types 1, 2+ et 3+ incluent normalement la garantie collision. Elle prend en charge la réparation de votre moto lorsque les dégâts résultent d’un choc avec un autre véhicule. Soyez attentif aux détails de cette garantie : les formules chères permettent de faire réparer la moto dans le garage officiel de la marque, tandis que les moins chères vous envoient chez des garages indépendants. Si vous avez causé l’accident, une franchise peut être exigée. Si la moto est irréparable, vous pouvez recevoir de 70 à 100 % du plafond assuré.
- Frais médicaux : tous les types d’assurance prennent en charge les frais médicaux liés aux accidents de la route. Le montant est vraisemblablement similaire quel que soit le type de contrat, et il est plus bas si vous causez l’accident. Les assureurs exigent un justificatif médical pour rembourser, sauf si vous allez dans un hôpital partenaire. Vous pouvez mobiliser l’assurance moto, une assurance santé et une assurance famille pour couvrir vos frais médicaux.
- Vol : la garantie vol peut ne pas jouer si votre moto est volée à cause de votre propre négligence, par exemple si vous avez oublié de l’antivoler, si vous l’avez garée dans un endroit peu sûr, ou en cas d’abus de confiance. Selon l’âge du véhicule, vous ne toucherez peut-être que 70 à 80 % du plafond assuré.
- Incendie et inondation : seul le type 1 inclut les dégâts d’inondation en standard. La garantie incendie est comprise dans les types 1, 2+ et 2. (Vérifié en septembre 2026.)
- Types 2+ et 3+ : les dégâts d’inondation ne sont couverts que si vous avez ajouté l’option inondation, alors vérifiez les conditions particulières de votre contrat avant la saison des pluies.
- Garée ou conduite : une moto garée quand l’eau est montée est le cas d’inondation le plus simple à faire indemniser. Si vous roulez volontairement dans une eau profonde, l’assureur peut considérer les dégâts comme le résultat de votre négligence et refuser la demande.
- Après une inondation : n’essayez pas de démarrer une moto qui a séjourné dans l’eau, vous risqueriez de détruire le moteur. Poussez-la hors de l’eau, photographiez les dégâts et appelez d’abord votre assureur. Notre guide sur le nettoyage après les inondations et les indemnisations à Bangkok détaille les démarches.
- Dommages matériels aux tiers : le principe ressemble à la garantie collision, mais elle ne couvre que le véhicule de l’autre partie. C’est l’argument de vente du type 3 : après un accident, vous n’avez à réparer que votre propre moto, sans vous soucier de l’autre partie.
- Dommages corporels aux tiers : tous les types d’assurance, y compris la responsabilité civile obligatoire (CTPL), comprennent la garantie dommages corporels aux tiers lorsqu’ils sont causés par un véhicule. Autrement dit, si une voiture vous renverse alors que vous marchez dans la rue, vous pouvez au moins vous faire rembourser par la CTPL, en plus de demander réparation au conducteur.
Exclusions
Voici les exclusions courantes pour lesquelles tout assureur moto peut refuser votre demande : absence de permis, conduite en état d’ivresse, conducteur non autorisé, usage de la moto comme taxi ou pour un déménagement, délit de fuite et guerre. Les exclusions varient d’un assureur à l’autre. Lisez attentivement les petites lignes.
- Permis de conduire : sans permis thaïlandais, l’assurance peut refuser votre demande.
- Conduite en état d’ivresse : en droit thaïlandais, un conducteur est considéré comme ivre à partir de 50 mg d’alcool pour 100 ml de sang (50 mg%). Rouler ivre entraîne le refus de l’indemnisation, et vous risquez aussi une amende et de la prison. (Vérifié en septembre 2026.) La limite tombe à 20 mg% si vous êtes :
- âgé de moins de 20 ans
- titulaire d’un permis temporaire
- au guidon avec un permis d’une autre catégorie de véhicule, comme un permis voiture
- sans permis, ou avec un permis suspendu ou annulé
- Conducteur non autorisé : cela dépend du contrat. Certaines formules couvrent tout conducteur titulaire d’un permis et sobre, d’autres seulement une personne désignée.
- Usage non conforme : certains assureurs peuvent refuser de vous couvrir si vous utilisez la moto de façon dangereuse, par exemple en transportant plus de passagers que prévu ou en utilisant une moto personnelle pour livrer des marchandises ou déménager.
- Délit de fuite : si vous causez un accident et quittez les lieux, l’assureur ne prend rien en charge. C’est une infraction pénale en Thaïlande, qui se règle devant un tribunal.
- Guerre : les assureurs moto peuvent refuser les sinistres causés par une guerre ou des manifestations, que vous viviez ou non dans une zone à risque. Si les dégâts proviennent de tels événements, vous n’êtes pas couvert.
Permis international et validité de l’indemnisation
La liste des exclusions ci-dessus cite un permis invalide parmi les motifs habituels de refus, et cela revient constamment chez les conducteurs étrangers. Le piège n’est pas seulement d’avoir un permis, mais d’avoir le bon pour une moto.
Un permis voiture, thaïlandais ou étranger, ne vous autorise pas à conduire une moto. Pour rouler légalement et garder votre indemnisation valable, il vous faut en général l’un des deux :
- Un permis moto thaïlandais, ou
- un permis moto de votre pays d’origine, accompagné d’un permis de conduire international (PCI) correspondant, avec la mention moto.
Un permis voiture seul, ou un permis international sans la catégorie moto, ne suffit généralement pas, même si le loueur ne le demande jamais. Si l’assureur le découvre après un accident de moto, il peut refuser entièrement l’indemnisation, et vous devrez payer vous-même les frais médicaux et les réparations.
C’est tout aussi vrai si vous louez au lieu de posséder. L’assurance du loueur impose presque toujours la même exigence de permis, et les contrats de location le précisent rarement clairement avant la signature.
L’absence de permis n’est pas le seul piège. Jaruwitt A., fondateur et PDG du courtier en assurance thaïlandais CheckDi, nous a expliqué ce qu’il rencontre le plus souvent :
De nombreux sinistres sont refusés parce que le conducteur n’avait pas de permis moto valide ou ne portait pas de casque.
Jaruwitt A., fondateur et PDG, CheckDi
Bon à savoir : les exigences exactes peuvent varier selon l’assureur et le contrat. Vérifiez ce que demande votre contrat avant de rouler, plutôt que de supposer que votre permis national ou un permis international pour voiture suffit.
Types
Plusieurs types d’assurance sont possibles pour votre moto.
Le type 1 est surtout proposé pour les grosses cylindrées, c’est-à-dire les motos de plus de 250 cc. Il offre les plafonds de garantie les plus élevés et c’est aussi le plus cher.
Les types 2+ et 3+ sont destinés aux motos ordinaires de moins de 249 cc.
Voici le détail de chaque type.
Bon à savoir : en Thaïlande, tout le monde n’a pas la même définition d’une grosse cylindrée. Pour certains, ce sont les motos de plus de 400 cc ; pour d’autres, toute moto de plus de 250 cc en est une.
Type 1
C’est l’assurance la plus chère et la plus complète proposée en Thaïlande. Elle est censée vous protéger contre tous les accidents et tous les problèmes. C’est aussi le seul type qui couvre un accident sans tiers, comme un choc contre un mur ou un chien, une éraflure, etc. Dans certains cas, vous devez payer une franchise ; dans d’autres, vous n’avez rien à payer.
L’assurance « tous risques » est normalement proposée pour un véhicule de moins de cinq ans. Il reste toutefois possible d’obtenir un type 1 pour une moto plus ancienne si elle a un bon historique, sans accident grave.
Bon à savoir : en souscrivant un type 1, vous pouvez souvent choisir le montant de la franchise, le nom du conducteur et le lieu de réparation (garage officiel ou indépendant), ce qui peut faire monter ou baisser la prime annuelle.
Type 2+
Le type 2+ est la deuxième assurance moto la plus chère de Thaïlande. Sa couverture ressemble à celle du type 1, mais elle ne couvre pas les accidents sans tiers. De plus, le type 1 envoie plutôt votre moto dans un garage officiel, alors que le type 2+ l’envoie chez des garages indépendants partenaires.
Le type 2+ est assez populaire en Thaïlande grâce à son rapport entre garanties et prime.
Type 2
Le type 2 ressemble au type 2+, prix compris, mais sans garantie collision. Pour cette raison, la majorité des gens préfèrent le type 2+, et seuls quelques assureurs le proposent encore.
Type 3+
Le type 3+ comprend la protection de base en cas d’accident de la route, la garantie collision et les dommages matériels aux tiers. La principale différence avec le 2+ est que le type 3+ n’offre ni vol, ni incendie, ni terrorisme, et que l’inondation n’est disponible qu’en option.
Par exemple, un type 3+ annuel pour une moto de moins de 110 cc comprend normalement :
- collision : 10 000 THB
- frais médicaux : 50 000 THB
- frais médicaux pour dommages corporels aux tiers : 300 000 THB
- dommages matériels aux tiers : 600 000 THB
- prime annuelle : 1 499 THB
Type 3
C’est une assurance privée de base qui ne couvre que les frais médicaux et la responsabilité envers les tiers. Elle est appréciée de nombreux Thaïlandais pour les motos anciennes ou de faible valeur.
Le tableau ci-dessous compare les garanties habituelles de tous les types d’assurance. Il vous donne une idée approximative de ce qui devrait être couvert.
Vous pouvez utiliser CheckDi pour obtenir un devis exact et les montants de garantie pour tous les types.
Notez que les garanties varient selon plusieurs facteurs.
| Type de garantie | 1 | 2+ | 2 | 3+ | 3 | CTPL |
| Accident sans tiers | O | X | X | X | X | X |
| Collision | O | O | X | O | X | X |
| Frais médicaux | O | O | O | O | O | O |
| Vol | O | O | O | X | X | X |
| Incendie | O | O | O | X | X | X |
| Inondation | O | En option uniquement | X | En option uniquement | X | X |
| Terrorisme | O | O | O | X | X | X |
| Dommages matériels aux tiers | O | O | O | O | O | X |
| Dommages corporels aux tiers | O | O | O | O | O | O |
Roojai publie ses primes moto par type, et elles montrent l’ampleur de l’écart de prix (vérifié en septembre 2026) :
- Type 1 : à partir de 4 250 THB par an, 9 500 THB en moyenne
- Type 2+ : à partir de 2 200 THB par an, 4 000 THB en moyenne
- Type 2 : à partir de 1 700 THB par an, 3 000 THB en moyenne
- Type 3+ : à partir de 1 750 THB par an, 3 100 THB en moyenne
- Type 3 : à partir de 880 THB par an, 1 280 THB en moyenne
Votre propre devis dépend de la moto, de son âge et des options choisies, comme la garantie inondation. Consultez la page assurance moto de Roojai pour les chiffres actuels.
De vrais devis pour deux motos courantes se situent dans la même fourchette. Nous les avons obtenus sur CheckDi en octobre 2026, pour un usage personnel. La Honda Click 125i 2024 est le scooter urbain standard, et la Honda CB500F 2024 une grosse cylindrée de gamme intermédiaire. (Vérifié en octobre 2026.)
| Type | Honda Click 125i 2024 | Honda CB500F 2024 |
|---|---|---|
| Type 1, réparation en garage | À partir de 5 385 THB par an | À partir de 6 595 THB par an |
| Type 2+ | À partir de 2 501 THB par an | À partir de 3 474 THB par an |
| Type 2 | 2 215 THB par an | 2 690 THB par an |
| Type 3+ | À partir de 1 880 THB par an | À partir de 2 297 THB par an |
| Type 3 | À partir de 1 008 THB par an | À partir de 1 057 THB par an |
| Vol et perte totale uniquement | 550 THB par an | 1 450 THB par an |
Roojai proposait les prix les plus bas en type 1, type 2 et type 3 pour les deux motos. Ses devis peuvent varier selon l’âge et le profil du conducteur.
Des contrats presque au même prix peuvent couvrir des montants très différents. Le type 2+ de Thai Paiboon à 2 501 THB verse jusqu’à 10 000 THB pour les dégâts sur votre Click. Le type 2+ de Roojai à 2 811 THB verse jusqu’à 33 000 THB : comparez donc le plafond de garantie avant le prix.
Franchise (excess)
La franchise (excess) est un montant fixe que vous acceptez de payer pour déclarer un sinistre. Elle est assez élevée pour une grosse cylindrée et peut démarrer à 20 000 THB par sinistre.
Vous devez payer une franchise lorsque des dégâts ou une éraflure surviennent sans cause claire ou sans tiers impliqué, par exemple un clou qui perce un pneu en roulant, un pare-brise qui se brise soudain sans raison, ou des pièces abîmées par des animaux.
La franchise peut être levée si la moto est endommagée par autre chose qu’un véhicule, comme un mur, des poteaux, des arbres, des animaux ou des pierres. En cas de dégâts causés par un autre véhicule, elle peut aussi être levée si vous n’êtes pas responsable de l’accident.
Cependant, chaque assureur a sa propre politique de levée de la franchise, et certains conseillers peuvent même vous donner une mauvaise réponse. Lisez attentivement les petites lignes et revérifiez tout dès que vous avez un doute sur la levée de la franchise.
Déduction (deductible)
La déduction (deductible), en revanche, est un montant fixe convenu avec l’assureur chaque fois que vous déclarez un sinistre. Elle ne peut pas être levée, mais le prix total de l’assurance diminue.
Notez que la franchise et la déduction sont souvent confondues en Thaïlande, même par les conseillers d’assurance, car elles se disent avec le même mot en thaï. Lisez donc attentivement les petites lignes.
Bonus pour absence de sinistre
De nombreux assureurs en Thaïlande proposent un bonus pour absence de sinistre : ils accordent une réduction au renouvellement à ceux qui n’ont déclaré aucun sinistre, ou seulement quelques petits, dans l’année. Il n’existe que pour certains contrats, surtout en type 1. À l’inverse, la prime de renouvellement augmente si vous déclarez plusieurs sinistres la même année.
Garage officiel et garage indépendant
Lorsque vous choisissez une assurance moto, surtout en type 1, 2+ et 3+, on vous demande si vous préférez faire réparer votre moto dans un garage officiel ou dans un garage indépendant.
Le garage officiel est celui du constructeur de votre moto. Par exemple, si vous avez une Honda, elle sera envoyée dans un garage Honda officiel.
L’avantage du garage officiel : votre moto est réparée par des mécaniciens certifiés, avec des pièces de rechange d’origine. Le garage peut remplacer une pièce plutôt que réparer l’ancienne, et la moto n’a ensuite plus de problème.
En revanche, la réparation en garage officiel prend souvent beaucoup de temps à cause des files d’attente. Les garages sont aussi assez rares, surtout dans les provinces rurales, et le contrat est plus cher.
Les garages indépendants sont bien plus nombreux. Ils sont plus faciles à trouver, plus rapides et moins chers. Mais il faut bien choisir : on entend souvent des histoires de motos confiées à un garage indépendant qui ont ensuite eu plus de problèmes.
Certains garages indépendants utilisent de fausses pièces et réparent à la va-vite, ce qui cause d’autres soucis par la suite. On entend aussi souvent que la peinture refaite n’est pas de la couleur d’origine. Il existe bien sûr de bons garages indépendants, mais cela demande des recherches.
La prise en charge diffère aussi selon que le garage indépendant est partenaire de l’assureur ou non.
L’assurance contre le vol
Avec les nombreuses bandes de voleurs de motos en Thaïlande, il existe une assurance antivol spécifique pour les motos immatriculées. Elle coûte de 1 000 à 2 000 THB par an pour une moto neuve et couvre 80 % de sa valeur de marché.
Le montant garanti baisse de 10 % chaque année, tout comme la prime. L’assurance antivol est toutefois généralement plafonnée à 50 000 THB.
Pour une moto de plus de quatre ans, l’assurance antivol peut coûter moins de 500 THB par an, mais le plafond total tombe entre 6 000 et 10 000 THB.
Si votre moto est volée, il est important de prévenir d’abord la police puis l’assureur. Ensuite, l’assureur essaie de retrouver le véhicule et instruit votre dossier. Cela prend normalement trente jours.
Pour être indemnisé, le propriétaire doit transférer la propriété du véhicule à l’assureur.
Assurance pour grosse cylindrée
Peu d’assureurs proposent un type 1 pour les grosses cylindrées, c’est-à-dire les motos de plus de 250 cc. Sur CheckDi en octobre 2026, Roojai était le seul à proposer un type 1 pour une Honda CB500F 2024. Il démarrait à 6 595 THB par an avec réparation en garage, ou 7 887 THB avec réparation chez le concessionnaire. (Vérifié en octobre 2026.)
Les motos plus chères coûtent plus cher à assurer, car la prime suit la valeur de la moto.
Parfois, c’est plus cher pour une couverture moindre, à cause du risque d’accident plus élevé et du coût des réparations.
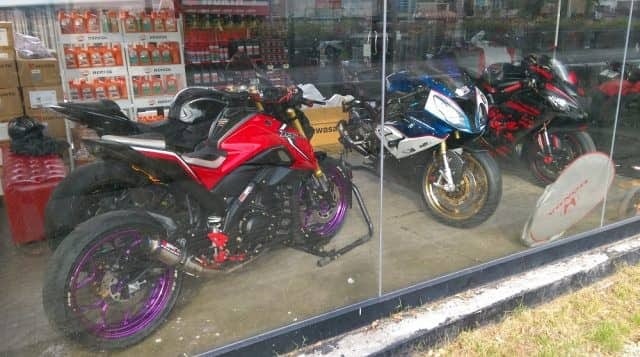
Vous pouvez obtenir un type 1 pour grosse cylindrée via CheckDi. Le prix est inférieur à celui des grands assureurs pour une couverture comparable.
Voici le contrat type 1 le moins cher affiché par CheckDi pour une CB500F 2024 en octobre 2026, chez Roojai :
- dommages propres (collision) : 137 000 THB
- incendie et vol : 137 000 THB
- accident corporel et frais médicaux : à partir de 50 000 THB chacun, relevables
- caution pénale (bail bond) : 50 000 THB
- déduction : à choisir de 3 000 à 50 000 THB par sinistre
- conducteurs : un seul conducteur nommé
- prime annuelle : 6 595 THB
Si vous préférez passer par une compagnie d’assurance, Viriyah propose un type 1 populaire pour grosses cylindrées.
Un point important pour l’assurance grosse cylindrée : la plupart des compagnies exigent une franchise de 5 000 THB en moyenne pour tout sinistre, que les dégâts soient causés ou non par l’assuré.
Les types 2+ et 3+ existent aussi pour les grosses cylindrées. Les primes et garanties sont un peu plus élevées que pour une assurance moto ordinaire.
Rouler sans assurance
Vous pourriez être tenté de ne pas souscrire d’assurance privée supplémentaire pour votre moto.
C’est possible, mais déconseillé.
Selon l’Accident Data Center Thailand, plusieurs centaines de milliers de personnes sont blessées chaque année dans des accidents de la route en Thaïlande. Plus de 75 % des accidents graves impliquent des motos. La Royal Thai Police indique que la moitié d’entre eux sont dus à des conducteurs imprudents.
Qu’est-ce que cela signifie pour vous ?
Les accidents de moto sont fréquents en Thaïlande et sont souvent mortels.
S’en remettre à la seule responsabilité civile obligatoire peut donc ne pas suffire.
Même avec 80 000 THB de frais médicaux couverts, cela ne suffit pas si vous devez être hospitalisé quelques jours.
Si vous comptez acheter une moto et la conduire régulièrement en Thaïlande, mieux vaut donc souscrire une assurance moto.
Bon à savoir : avoir une assurance santé est une bonne idée. Mais elle ne couvre que vos propres frais médicaux, pas votre moto, ni la responsabilité civile envers les tiers et envers le public, qui interviennent couramment dans les accidents de la route.
Souscrire une assurance
Aujourd’hui, le moyen le plus simple d’assurer votre moto est de le faire en ligne.
De nombreux sites de courtage permettent de comparer différentes offres d’assurance moto et de souscrire celle qui vous convient le mieux.
Les documents suivants peuvent être demandés pour souscrire une assurance moto :
- une copie de la carte grise du véhicule
- une copie de la première page de votre passeport
- une copie de votre permis de conduire
- une copie de votre ancien contrat d’assurance
Pour un type 1, vous devrez peut-être fournir des photos de votre moto sous tous les angles : avant, arrière, gauche et droite.
Vous pouvez commencer à chercher votre assurance avec CheckDi. C’est le site que j’utilise chaque fois que je dois assurer ma moto.
Articles associés :
- Assurance auto en Thaïlande : le guide d’achat complet
- Permis de conduire thaïlandais : documents, examens et renouvellement
Questions fréquentes
L’assurance moto est-elle obligatoire en Thaïlande ?
Oui, mais seulement un de ses deux niveaux. La CTPL (Por Ror Bor) est obligatoire pour toute moto immatriculée et contrôlée lors du renouvellement annuel de la taxe du véhicule. L’assurance commerciale facultative (types 1 à 3) est optionnelle, mais vivement recommandée vu la faiblesse des indemnités de la CTPL.
Combien coûte la CTPL, et que se passe-t-il si je n’en ai pas ?
La CTPL coûte de 161,57 à 645,21 THB par an selon votre cylindrée. Rouler sans elle expose à une amende pouvant aller jusqu’à 10 000 THB, et vous ne pourrez pas renouveler la taxe du véhicule tant que vous ne l’aurez pas souscrite.
Ai-je besoin d’un permis thaïlandais ou d’un permis de conduire international pour être couvert ?
En général, oui. Les assureurs citent couramment un permis invalide ou absent comme motif de refus, et pour les conducteurs étrangers cela signifie détenir un permis moto thaïlandais, ou un permis moto étranger accompagné d’un PCI correspondant. Un permis voiture seul ne couvre pas une moto.
Ma moto de location est-elle assurée ?
Pas toujours, et rarement autant qu’on le croit. Demandez au loueur quel type de couverture est inclus et s’il exige le même permis thaïlandais ou PCI qu’un contrat que vous souscririez vous-même. Beaucoup de contrats de location restent vagues sur ce point jusqu’à ce qu’un problème survienne.
Une assurance voyage ou santé couvre-t-elle les accidents de moto en Thaïlande ?
L’assurance santé couvre vos propres frais médicaux après un accident, mais pas les dégâts sur votre moto, ni la responsabilité civile envers les tiers et le public. Seule une assurance spécifique à la moto les couvre.
Type 1 ou type 2+ : lequel choisir pour une moto ordinaire ?
Pour une moto standard de moins de 250 cc, le type 2+ est généralement le choix pratique. Il couvre la collision, le vol et les dommages aux tiers pour une prime bien inférieure à celle du type 1, qui est surtout conçu pour les grosses cylindrées et pour les rares accidents sans autre véhicule.
Sources citées
- Bangkok Insurance, conditions générales de la CTPL : indemnités de base de la CTPL (30 000 THB de frais médicaux, 35 000 THB en cas de décès ou d’invalidité) et plafonds complets (80 000 THB de frais médicaux, 500 000 THB en cas de décès ou d’invalidité permanente, 200 THB par jour d’hospitalisation pendant 20 jours maximum).
- Office of Insurance Commission, loi sur la protection des victimes d’accidents de véhicules à moteur B.E. 2535 : amendes jusqu’à 10 000 THB pour la possession ou l’usage d’un véhicule sans CTPL.
- Muang Thai Insurance Broker, grille tarifaire CTPL moto : primes CTPL de 161,57 à 645,21 THB selon la cylindrée.
- Roojai, assurance moto : garanties inondation et incendie par type de contrat, et fourchettes de primes du type 1 au type 3.
- Thai PBS, consignes de l’Office of Insurance Commission sur les inondations (septembre 2026) : le type 1 couvre les dégâts d’inondation ; les types 2+ et 3+ seulement avec l’option inondation.
- Government Public Relations Department, limites d’alcoolémie : la limite générale de 50 mg% et la limite de 20 mg% pour les jeunes conducteurs, les titulaires d’un permis temporaire, d’une mauvaise catégorie ou sans permis.
- CheckDi, comparateur d’assurance moto : devis annuels par type de contrat pour une Honda Click 125i 2024 et une Honda CB500F 2024, et détails du contrat type 1 le moins cher pour la CB500F, octobre 2026.
 English:
 Deutsch:
 Español: