
L’assurance santé est l’un des investissements les plus judicieux qu’un expatrié puisse faire en Thaïlande. Dans ce guide, je passe en revue vos options, ce qu’elles couvrent, leur coût, et comment trouver une formule qui vous protège vraiment le jour où vous en avez besoin.
Si vous m’avez déjà rencontré, vous savez que je suis quelqu’un de pragmatique. C’est d’ailleurs pour cela que j’ai créé Thailand Starter Kit. Et je suis convaincu que souscrire une assurance santé en Thaïlande est l’une des décisions les plus sensées que vous puissiez prendre pour vous-même et pour vos finances.
En tant qu’expatrié en Thaïlande, vous vous demandez peut-être pourquoi souscrire une assurance santé. Certes, le coût des soins reste abordable dans le pays, mais les dépenses peuvent vite grimper avec le temps, comme vous le découvrirez plus loin dans ce guide.
Mais souscrire une assurance santé ne consiste pas seulement à trouver la formule la moins chère du marché ; il s’agit surtout de choisir une formule qui vous couvre réellement au moment où vous en avez le plus besoin.
À la fin de ce guide, vous serez en mesure de restreindre vos options d’assurance santé en tant qu’expatrié en Thaïlande et de contacter les bonnes compagnies pour obtenir des devis.
Si vous préférez aller droit à ma recommandation sans lire tout le guide, jetez un œil à Cigna Global. Cette compagnie propose des formules d’assurance santé pour expatriés claires et flexibles. Même sa formule de base offre une limite annuelle de 1 000 000 USD, largement suffisante pour votre vie en Thaïlande.
Contents
- Points clés à retenir
- L'état actuel de l'assurance santé en Thaïlande
- Pourquoi j'ai souscrit une assurance santé, et quelle compagnie j'ai choisie
- Les options d'assurance
- L'assurance santé pour expatriés
- L'assurance santé locale
- L'assurance publique
- L'assurance voyage
- Les soins de santé gratuits en Thaïlande
- L'assurance santé pour les retraités
- Trouver la meilleure formule d'assurance
- Les meilleures compagnies d'assurance santé pour les expatriés en Thaïlande
- Comparer les formules d'assurance santé thaïlandaises
- Comment souscrire une assurance santé en Thaïlande
- L'assurance santé obligatoire pour le visa retraite
- Foire aux questions
- Faut-il passer par un courtier pour souscrire une assurance santé en Thaïlande ?
- Quel plafond de couverture choisir ?
- Puis-je utiliser l'assurance santé de mon pays d'origine ?
- Puis-je souscrire une assurance santé depuis la Thaïlande ?
- La Thaïlande propose-t-elle des soins gratuits ?
- Faut-il une assurance santé pour entrer en Thaïlande ?
- Existe-t-il une assurance santé recommandée pour les enfants ?
- Peut-on souscrire une assurance santé en Thaïlande après 70 ans ?
- Comprendre les formules d'assurance santé
- Quelle assurance santé choisir ?
- Sources citées
Points clés à retenir
- Les soins de santé sont abordables en Thaïlande, mais les coûts s’accumulent avec le temps ; l’assurance santé reste donc un investissement judicieux pour la plupart des expatriés.
- Vos principales options sont l’assurance internationale (pour expatriés), l’assurance thaïlandaise locale, les formules de groupe, les régimes publics et l’assurance voyage.
- Les formules internationales comme Cigna Global coûtent plus cher, mais offrent des plafonds annuels élevés ainsi qu’une couverture complète et flexible.
- Les formules locales sont moins chères, mais s’accompagnent souvent de plafonds plus bas et de limites par acte médical, ce qui peut vous laisser des frais à votre charge.
- Ne choisissez pas uniquement en fonction du prix ; vérifiez le plafond de couverture, la zone géographique couverte, les franchises et les exclusions avant de souscrire.
- Le visa retraite Non-Immigrant O-A (demandé depuis une ambassade thaïlandaise à l’étranger) exige une assurance santé, de nombreuses ambassades demandant une couverture allant jusqu’à 3 000 000 THB (100 000 USD). La prolongation de séjour Non-O classique, demandée sur place, n’impose quant à elle aucune obligation d’assurance.
- Souscrivez une assurance avant d’en avoir besoin, car attendre rend les affections préexistantes plus difficiles à couvrir.
- Si vous hésitez sur la formule qui vous convient, un courtier peut évaluer vos besoins et vous recommander des options.
L’état actuel de l’assurance santé en Thaïlande
Le marché de l’assurance santé en Thaïlande connaît une croissance rapide depuis quelques années. De plus en plus de personnes recherchent des formules qui ne se limitent pas à couvrir les frais d’hôpital, mais incluent aussi des programmes de bien-être et de prévention. Il ne s’agit plus seulement des urgences : les expatriés veulent une assurance qui les aide à rester en bonne santé pour profiter pleinement de leur vie en Thaïlande sur le long terme.
Dans le même temps, le gouvernement thaïlandais continue de promouvoir la couverture santé universelle, mais les hôpitaux publics restent surchargés et les tarifs du secteur privé ne cessent d’augmenter. C’est pourquoi de nombreux expatriés optent pour une assurance santé privée.
Mon épouse travaille dans un hôpital public à Bangkok, ce qui me donne accès à des soins gratuits. Malgré cela, je conserve tout de même une assurance santé pour expatriés. Cela reste logique pour les raisons évoquées plus haut.
Le secteur de l’assurance santé en Thaïlande évolue pour répondre à ces nouvelles attentes. Davantage de choix, une meilleure couverture et un accès facilité redéfinissent la façon dont les expatriés sélectionnent leur assurance, et j’espère que la suite de ce guide vous aidera à faire le vôtre.
Pourquoi j’ai souscrit une assurance santé, et quelle compagnie j’ai choisie
À mon arrivée en Thaïlande à 23 ans, je ne comptais que sur une assurance voyage. Mon plan de secours consistait à rentrer en Allemagne me faire soigner en cas de problème médical grave. Cette stratégie a montré ses limites au bout de cinq ans, lorsque j’ai atteint la durée maximale autorisée pour une couverture voyage.
Mon assureur suivant semblait idéal au départ, mais est vite devenu financièrement intenable après une hausse de prime de 30 %.
Pendant que je travaillais en Thaïlande, j’avais accès à la Sécurité sociale thaïlandaise. Mais cela me limitait à un hôpital local mal noté, que je n’utilisais que rarement, pour des besoins basiques comme obtenir des antibiotiques.
Les autres formules locales offraient une couverture insuffisante pour les hôpitaux internationaux que je privilégiais, même si la situation s’est nettement améliorée ces dernières années.
Tout cela m’a conduit vers ACS.
Sans assurance, une hospitalisation devient une question d’argent. J’ai récemment emmené une amie à l’hôpital pour une gastro-entérite sévère, et le médecin voulait l’hospitaliser. L’hôpital Ramkhamhaeng a estimé la facture à environ 25 000 THB, et elle a dû trancher sur-le-champ. Avec une assurance, on se fait simplement admettre sans se soucier de la facture.
Saran Lhawpongsawad, chef de projet, Thailand Starter Kit
J’ai choisi ACS à l’origine parce que la compagnie proposait une formule non thaïlandaise à des tarifs proches de ceux pratiqués en Thaïlande, en se concentrant sur l’Asie du Sud-Est. Ce positionnement régional permet à ACS de profiter des coûts de santé relativement bas de la région tout en offrant une couverture aux standards internationaux.
Les limitations de couverture détaillées de la compagnie, qui peuvent sembler contraignantes au premier abord, ont en réalité une utilité : elles contrent efficacement la mainmise des hôpitaux thaïlandais sur les tarifs et évitent les hausses de prime surprises qui touchent tant de formules internationales.
ACS a récemment remplacé sa formule spécifique à l’Asie du Sud-Est par une formule expatrié plus complète qui conserve des tarifs raisonnables et des hausses futures prévisibles. Plutôt qu’une couverture à taux fixe pour tous les établissements, la compagnie a mis en place un système à paliers basé sur les catégories d’hôpitaux.
Son palier supérieur offre une excellente couverture pour les établissements haut de gamme comme l’hôpital international Bumrungrad, le Medpark Hospital ou le groupe Bangkok Hospital. Ses paliers inférieurs conviennent, eux, aux expatriés soucieux de leur budget, qui préfèrent des options plus abordables comme le St. Louis Hospital ou le Sukhumvit Hospital. ACS ne présente pas ses formules exactement en ces termes, mais c’est essentiellement ainsi que fonctionne sa structure à paliers dans la pratique.

Astuce : pour choisir votre assurance santé en Thaïlande, je recommande de viser une couverture d’au moins 300 000 USD afin de vous protéger en cas d’événement médical grave. Le prix et les garanties sont relativement faciles à vérifier, mais la réputation d’une compagnie en matière de gestion des sinistres demande des recherches plus poussées. Pensez à lire les avis en ligne et à consulter les groupes Facebook d’expatriés.
Il est également conseillé de passer par un courtier réputé, capable de vous orienter parmi les offres de plusieurs compagnies. Mais privilégiez un échange direct plutôt que par e-mail : le courtier pourra ainsi mieux répondre à votre situation particulière et à vos inquiétudes.
Les options d’assurance
Vous disposez de six options courantes d’assurance santé en tant qu’expatrié qui arrive ou vit déjà en Thaïlande. Les voici :
- Assurance santé pour expatriés
- Assurance santé thaïlandaise locale
- Assurance santé de groupe
- Assurance santé publique
- Assurance voyage pour la Thaïlande
Chacune a ses avantages et ses inconvénients. Voyons cela de plus près.
La plupart des expatriés optent pour l’une de ces trois solutions : une formule internationale complète, une formule locale moins chère conforme aux exigences de visa, ou l’aide d’un courtier pour affiner leur choix.
- Couverture complète : une formule internationale comme Cigna Global, avec des plafonds annuels élevés et une protection mondiale.
- Couverture économique ou pour visa retraite : Luma Long Stay Care, moins chère et conçue pour répondre aux exigences du visa O-A.
- Vous hésitez, ou préférez une formule locale : un courtier en assurance peut comparer les options adaptées à votre situation.
L’assurance santé pour expatriés
Les formules d’assurance santé pour expatriés s’adressent à des personnes comme vous et moi, qui ont quitté leur pays d’origine pour vivre à l’étranger. Elles sont proposées par des compagnies d’assurance internationales, et non par des compagnies thaïlandaises locales.
C’est de loin l’option la plus répandue chez les expatriés en Thaïlande. J’utilise moi-même une assurance santé pour expatriés. Voici ce qu’elle offre :
- Couverture complète : les garanties et les plafonds sont de loin les plus étendus, bien au-delà de ce qu’offrent les formules thaïlandaises locales.
- Couverture mondiale : la protection s’étend au-delà de la Thaïlande, à l’international. Vous pouvez ainsi conserver la même formule même si vous déménagez dans un autre pays.
- Clarté et simplicité : les formules internationales sont beaucoup plus faciles à comprendre que les formules thaïlandaises, car elles fonctionnent comme celles de votre pays d’origine.
- Renouvellement à vie : de nombreuses compagnies pour expatriés renouvellent votre contrat quel que soit votre âge. On parle de garantie à vie. Il est toutefois conseillé de souscrire avant vos 55 ans.
- Réglementation plus stricte : les compagnies internationales doivent respecter des réglementations étrangères, par exemple celles des États-Unis ou de l’Union européenne selon l’assureur, plus strictes que la réglementation thaïlandaise. Vous risquez donc moins d’être exclu de votre formule ou de voir votre prime grimper fortement simplement pour avoir fait une demande de remboursement.
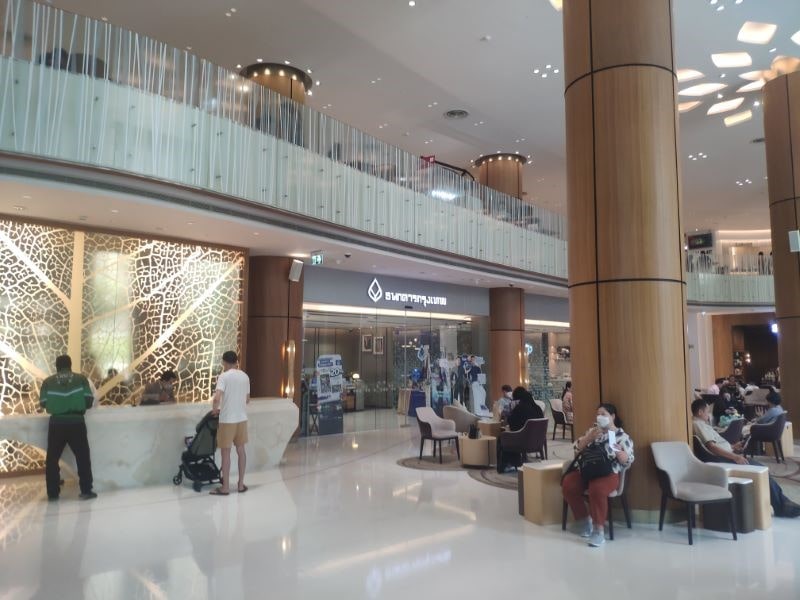
Grâce à ses plafonds de couverture plus élevés, l’assurance santé pour expatriés suffit pour les hôpitaux haut de gamme en Thaïlande comme Bumrungrad et Bangkok Hospital.
La couverture de l’assurance santé pour expatriés
La couverture globale offerte par une assurance santé pour expatriés, même dans sa formule de base, suffit pour la plupart des expatriés en Thaïlande. Ces formules prennent en charge la quasi-totalité des soins médicaux, tant que cela reste sous votre plafond annuel, notamment :
- Séjours en soins intensifs
- Traitement du cancer
- Évacuations
- Frais de chirurgie
- Médicaments
- Chambres d’hôpital
- Frais infirmiers
Cependant, les compagnies d’assurance pour expatriés peuvent appliquer des plafonds distincts pour certains soins mineurs, comme :
- Soins ambulatoires (OPD)
- IRM
- Soins infirmiers à domicile
- Kinésithérapie
- Acupuncture
Pour les soins ambulatoires, certaines formules d’assurance pour expatriés appliquent des plafonds annuels, tandis que d’autres limitent le nombre de consultations autorisées par maladie.
Dans ce témoignage, découvrez l’histoire d’un expatrié de longue date qui nous a contactés après avoir reçu un diagnostic de fibrillation auriculaire, une maladie cardiaque qui augmente le risque d’AVC et d’insuffisance cardiaque. Faute d’assurance souscrite au préalable, il doit désormais faire face à des frais médicaux importants et récurrents, les assureurs refusant de couvrir une affection préexistante.
Les problèmes de santé n’attendent pas le « bon moment ». Agir pendant que vous êtes en bonne santé peut tout changer. Souvenez-vous : essayer de s’assurer après un diagnostic revient à souscrire une assurance auto après un accident, c’est déjà trop tard.
Lisez le témoignage complet pour comprendre pourquoi le timing change tout.
Les zones de couverture de l’assurance santé pour expatriés
L’assurance santé pour expatriés offre généralement une couverture mondiale, mais elle peut exclure les États-Unis. Lors de la souscription de ma propre assurance, j’ai trouvé des formules couvrant les États-Unis, mais avec une prime bien plus élevée. J’ai donc renoncé à cette option.
De nombreuses formules incluent également une couverture dans votre pays d’origine. Vous pouvez ainsi rentrer vous faire soigner chez vous, ce qui est utile si vous préférez un environnement familier ou la présence de votre famille.
Les options d’assurance santé pour expatriés
Plusieurs options d’assurance santé pour expatriés s’offrent à vous en Thaïlande.
Ma première recommandation va à Cigna Healthcare. Même sa formule standard offre un plafond annuel de 1 000 000 USD, largement suffisant pour le système de santé thaïlandais.
Vous pouvez aussi personnaliser la formule selon vos besoins : couverture aux États-Unis, soins ambulatoires, bilans médicaux, et bien plus encore. Cigna propose également des formules pour retraités et accepte les expatriés de tous âges.
Obtenir une préautorisation auprès de Cigna est également simple. Plusieurs personnes rapportent que leur dossier médical est validé le jour même après un seul appel téléphonique.
Parmi les autres grands acteurs du marché, on trouve :
- GeoBlue : reconnu pour sa couverture aux États-Unis
- Now Health : formules abordables, mais dont le prix peut augmenter après une demande de remboursement
- Foyer Global Health : plafonds de couverture illimités
- April International : formules abordables avec des plafonds annuels bas, mais les préautorisations peuvent prendre de cinq à quinze jours ouvrés
- ACS : comme mentionné en début de guide, c’est la compagnie que j’utilise, pour ses formules suffisantes qui me couvrent en Asie du Sud-Est
D’autres bonnes formules existent pour les expatriés en Thaïlande, comme William Russell, Aetna, Passport Card, et bien d’autres encore. Vous pouvez utiliser notre outil de comparaison d’assurance santé Thailand Starter Kit pour comparer chaque contrat côte à côte.
Astuce : si vous ne souhaitez pas comparer vous-même, parlez-en simplement à un courtier. C’est d’ailleurs la méthode que j’utilise désormais pour souscrire mon assurance. Pour les expatriés en Thaïlande, vous pouvez contacter Carsten Creutzburg, un courtier en assurance allemand installé en Thaïlande. Il maîtrise très bien le domaine de l’assurance santé internationale. Vous pouvez lire notre avis ici.
Les inconvénients de l’assurance santé pour expatriés
J’ai fini par constater que l’assurance santé pour expatriés a encore une marge de progression. Certains inconvénients demeurent, notamment :
- Primes : c’est l’option la plus coûteuse en Thaïlande. Comptez au moins 100 USD par mois, même pour une formule de base.
- Remboursements : faire une demande est plus compliqué qu’avec une assurance thaïlandaise locale. Pour les soins ambulatoires, il faut parfois avancer les frais avant de vous faire rembourser.
- Assistance : les compagnies pour expatriés n’ont pas toujours de bureau en Thaïlande. Pour les joindre, il faut passer un appel international ou utiliser une application.
- Litiges : en cas de désaccord avec une compagnie pour expatriés, il faut parfois porter votre réclamation hors de Thaïlande, ce qui complique considérablement les démarches. À ma connaissance, les litiges avec les compagnies locales thaïlandaises peuvent en revanche être traités en Thaïlande, via le Bureau de la Commission des assurances (OIC), sans avoir besoin d’engager un avocat en Thaïlande.
Pour éviter ces écueils, mieux vaut souscrire auprès d’une compagnie réputée. Les primes sont certes plus élevées, mais vous rencontrerez moins de problèmes pour les remboursements, l’assistance ou le règlement des litiges.
Mais il reste toujours utile de lire attentivement son contrat pour bien comprendre ce qu’il couvre. D’après ce que j’ai constaté, de nombreux litiges naissent lorsque quelqu’un tente une réclamation sur un poste exclu.
Où souscrire une assurance santé pour expatriés
Vous pouvez souscrire une assurance santé pour expatriés de deux façons :
- Contacter directement la compagnie d’assurance
- Passer par un courtier international comme International Citizens Insurance
En passant par International Citizens Insurance, vous obtenez des devis instantanés pour les principales formules mentionnées ci-dessus. Vous pouvez également poser toutes vos questions à leurs courtiers internationaux.
Vous pouvez aussi remplir notre formulaire d’assurance santé pour recevoir conseils et devis de nos courtiers partenaires. Sachez que mon équipe vérifie chacun de nos courtiers partenaires. Je ne recommande d’ailleurs que des courtiers que j’utiliserais moi-même à votre place.
Gardez toutefois à l’esprit que l’assurance santé pour expatriés ne peut être souscrite que par un courtier situé hors de Thaïlande. Cela s’explique notamment par le fait que l’OIC n’autorise les courtiers basés en Thaïlande qu’à vendre de l’assurance locale.
Je raconte souvent l’histoire d’un expatrié de longue date qui m’a contacté après avoir reçu un diagnostic de fibrillation auriculaire, une maladie cardiaque qui augmente le risque d’AVC et d’insuffisance cardiaque. Faute d’assurance, il fait désormais face à des frais médicaux importants et récurrents, les assureurs refusant de couvrir son affection préexistante.
Les problèmes de santé peuvent survenir à tout moment. S’assurer pendant que l’on est en bonne santé peut donc tout changer. Souvenez-vous : essayer de s’assurer après un diagnostic revient à souscrire une assurance auto après un accident, c’est déjà trop tard.
Lisez le témoignage complet pour comprendre pourquoi le timing change tout.
L’assurance santé locale
Des compagnies internationales disposant d’antennes en Thaïlande proposent aussi de l’assurance locale, notamment AXA, Allianz, AIA ou encore Luma.
Voici pourquoi vous pourriez envisager une assurance santé thaïlandaise locale :
- Prix plus bas : l’assurance locale coûte moins cher que l’assurance internationale. En contrepartie, la couverture, les plafonds et la zone géographique sont également plus limités.
- Remboursement : les compagnies locales proposent la facturation directe dans la plupart des hôpitaux de Thaïlande. Vous pouvez vous rendre dans n’importe quel établissement de leur réseau et laisser l’assureur régler directement l’hôpital, y compris pour les soins ambulatoires. Il suffit de présenter votre carte à l’enregistrement ; l’hôpital et l’assureur s’occupent du reste.
- Assistance sur place : selon l’endroit où vous souscrivez, un agent d’assurance peut parfois se déplacer en personne en cas d’hospitalisation pour vous apporter une assistance sur site.
La couverture de l’assurance santé locale
La couverture de la plupart des formules privées locales fonctionne différemment de ce que l’on connaît en Occident. Elle peut d’ailleurs prêter à confusion, car elle combine plafonds par prestation, plafonds par maladie ou plafonds annuels.
Plafonds par prestation
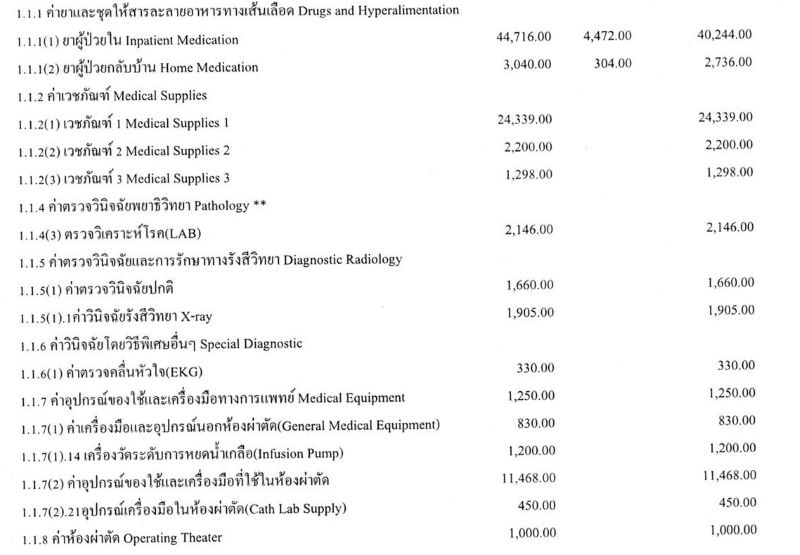
Plutôt qu’un plafond annuel, ces formules appliquent des plafonds par prestation. En comparant les formules locales, vous trouverez une liste de plafonds de couverture pour différents postes de dépenses hospitalières, tels que :
- Honoraires du médecin
- Examens d’imagerie
- Chambres d’hôpital
- Frais de chirurgie
- Séjours en soins intensifs
Par exemple, votre formule peut afficher un plafond global de 1 000 000 THB, tout en limitant les frais de chirurgie à 100 000 THB, les frais d’hôpital à 80 000 THB, et la chambre et les repas à 8 000 THB par jour.
Selon le tarif pratiqué par l’hôpital pour chaque acte, vous devrez donc parfois avancer une partie des frais.
Plafonds par maladie
En plus des plafonds par prestation, les formules locales appliquent des plafonds par maladie, c’est-à-dire le montant total versé pour une maladie donnée. Cette formule gagne en popularité.
Plafonds annuels
Certaines compagnies locales commencent même à proposer des formules avec plafond annuel, à l’image de l’assurance pour expatriés.
Notez que même les formules à plafond annuel ou par maladie peuvent conserver des plafonds distincts pour les honoraires du médecin, la chambre ou les frais d’hôpital. Lisez donc bien votre contrat.
Les options d’assurance santé locale
Vous avez malgré tout un large choix de formules locales en Thaïlande. L’offre privée locale couvre une large gamme de plafonds de couverture. Certaines formules ne sont pas très complètes, mais restent abordables.

Parmi les options courantes :
- Formule autonome auprès d’une compagnie privée : vous pouvez souscrire une formule autonome auprès d’une compagnie locale, mais son fonctionnement varie d’un assureur à l’autre.
- Complément à une assurance vie : c’est une méthode courante chez les Thaïlandais pour obtenir une couverture santé. Ils souscrivent une assurance vie et reçoivent une couverture santé intégrée à ce contrat auprès de compagnies comme AIA. La situation est d’ailleurs assez similaire pour l’assurance santé en Indonésie actuellement.
- Banques thaïlandaises : les banques en Thaïlande proposent elles aussi de l’assurance santé, mais le plus souvent en complément d’une assurance vie. Cette option reste réservée aux Thaïlandais, car il est difficile pour un expatrié d’obtenir une assurance vie auprès d’une banque thaïlandaise.
Parmi les compagnies privées locales, je recommande souvent Luma.
Cette formule s’adresse aux expatriés et fonctionne comme une assurance pour expatriés. Elle propose des plafonds annuels allant de 5 000 000 à 50 000 000 THB, de quoi couvrir même les soins les plus onéreux de Thaïlande. Luma s’est également associée à de nombreux hôpitaux privés haut de gamme, notamment
- Bumrungrad
- Bangkok Hospital
- Samitivej
Vous pouvez également opter pour une couverture internationale via Luma.
Parmi les autres grands noms du marché de l’assurance locale :
- AXA
- AIA
- LMG
- Muang Thai
- Aetna, désormais racheté par Allianz
Vous pouvez comparer ces formules locales et les souscrire via un courtier local nommé CheckDi.
Les inconvénients de l’assurance locale
La couverture locale peut également présenter des limites en matière de :
- Rapport couverture/prime : l’assurance locale revient plus cher que l’assurance pour expatriés une fois rapportée à la couverture obtenue. Par exemple, une formule locale à 42 000 THB par an peut plafonner à 500 000 THB par maladie. À l’inverse, l’assurance pour expatriés coûte plus cher mais offre des plafonds bien plus élevés, jusqu’à 35 000 000 THB par an, avec une couverture internationale incluse.
- Plafonds de couverture : l’assurance locale reste abordable, mais le montant de couverture obtenu est bien inférieur à celui de l’assurance pour expatriés.
- Réglementation moins stricte : les compagnies locales suivent la réglementation thaïlandaise, souvent moins stricte qu’en Occident. Elles peuvent parfois augmenter votre prime après une réclamation coûteuse, voire mettre fin à votre couverture.
- Exclusions : évitez les accidents de moto, car vous n’êtes pas toujours couvert.
- Zone de couverture : vous ne pouvez pas conserver votre formule si vous quittez la Thaïlande.
Pour ces raisons, l’assurance santé privée locale reste un bon choix si votre budget est limité et que vous savez précisément ce que vous recherchez.
Avec une bonne formule locale, vous pouvez profiter de plafonds de couverture plus élevés en toute tranquillité. Les primes restent toutefois comparables à celles de l’assurance internationale.
Où souscrire une assurance santé locale
Comme pour l’assurance pour expatriés, vous pouvez souscrire une assurance locale sur le site de la compagnie.
La clientèle étant majoritairement thaïlandaise, le service client anglophone fait souvent défaut, sauf auprès d’un assureur ciblant les expatriés, comme Luma.
Vous pouvez aussi souscrire via un courtier en assurance locale.
Je recommande CheckDi. C’est un site tout-en-un qui permet de comparer les formules locales côte à côte. Vous pouvez également échanger avec l’un de leurs courtiers pour plus de détails.
L’assurance de groupe
L’assurance de groupe se décline en deux catégories :
- assurance de groupe pour les familles
- assurance de groupe pour les entreprises
L’assurance de groupe pour les familles
En souscrivant une assurance de groupe familiale, vous bénéficiez d’une réduction dès trois membres de la famille assurés. Les remises vont de 5 % à 10 %.
Le principal inconvénient de l’assurance de groupe est que, si le nombre d’assurés passe sous le minimum requis, le renouvellement du contrat devient généralement impossible.
Cela pose problème pour les personnes âgées présentant des soucis de santé, qui perdent alors toute couverture médicale.
L’assurance de groupe pour les entreprises
L’assurance de groupe pour entreprises est une autre option. Si vous dirigez une société en Thaïlande, vous pouvez souscrire une formule de groupe pour vous et vos salariés auprès de compagnies locales.
Ces formules coûtent moins cher que les contrats individuels et permettent de réduire vos impôts d’entreprise. D’après ce que j’observe, elles ne sont toutefois pas assez complètes pour servir d’assurance principale, mais restent un bel avantage pour vos salariés.
C’est souvent le niveau de couverture ambulatoire qui retient le plus l’attention des salariés.
En revanche, si votre équipe travaille à distance, vous ne pourrez pas obtenir de formule de groupe auprès d’un assureur local ; il faudra vous tourner vers une formule internationale.
Remote Health constitue un bon choix. C’est une assurance internationale pensée pour les nomades numériques et les travailleurs à distance, avec une couverture mondiale et un plafond annuel de 1 500 000 USD.
Elle est bien plus complète que les formules locales, mais aussi plus onéreuse.
Pour en savoir plus, consultez notre guide sur l’assurance santé de groupe.
L’assurance publique
Deux grandes options d’assurance publique s’offrent à vous en Thaïlande :
- la Sécurité sociale
- la couverture santé universelle
Voyons chacune d’elles en détail.
La Sécurité sociale
Si vous travaillez légalement en Thaïlande, vous êtes couvert par la Sécurité sociale.
Votre employeur prélève chaque mois 5 % de votre salaire brut au titre de la Sécurité sociale, dans la limite de 875 THB.
Avec la Sécurité sociale, vous bénéficiez de soins et de médicaments gratuits en vous rendant dans l’hôpital qui vous est attribué, munis de votre carte de Sécurité sociale et de votre passeport.
J’ai la Sécurité sociale, mais je ne m’en sers pas beaucoup. Pour les petits soucis, un rhume par exemple, ça va très bien. Pour tout ce qui est sérieux, je vais directement dans un hôpital privé. Ce n’est pas seulement les longues files d’attente ; c’est aussi le peu de temps passé avec le médecin, et une orientation vers un spécialiste peut prendre des semaines. Je continue quand même à cotiser, pour garder des options de soins plus tard. Et j’ai aussi entendu de bonnes histoires : notre comptable a eu un cancer du sein, et la Sécurité sociale a couvert la majeure partie de son traitement, à l’exception de quelques médicaments supplémentaires.
Saran Lhawpongsawad, chef de projet, Thailand Starter Kit
Vous pouvez choisir trois hôpitaux à visiter au sein du réseau de la Sécurité sociale, qui vous attribuera ensuite un établissement en fonction de vos choix. Rien qu’à Bangkok, plus de 40 hôpitaux sont disponibles.
Si la Sécurité sociale offre des soins gratuits, la qualité et les temps d’attente restent un vrai point faible, avec de longues files d’attente à l’hôpital. Beaucoup d’expatriés que je côtoie, moi y compris, préfèrent l’ignorer et compter uniquement sur une assurance privée pour éviter de perdre une journée entière à l’hôpital.
Pour en savoir plus, consultez notre guide sur la Sécurité sociale en Thaïlande.
La couverture santé universelle
La couverture santé universelle thaïlandaise est connue sous le nom de « régime des 30 bahts ». Il permet d’obtenir un traitement complet dans l’hôpital qui vous est attribué pour seulement 30 THB. Ce régime est réservé aux Thaïlandais qui ne bénéficient pas de la Sécurité sociale, ainsi qu’aux fonctionnaires.
Vous vous dites peut-être que ce point ne vous concerne pas puisque vous n’êtes probablement pas thaïlandais. Mais pourriez-vous le devenir ? Tout à fait. C’est un processus qui prend quelques années et coûte l’équivalent d’une année de primes d’assurance santé, mais c’est bel et bien possible. La première étape consiste à devenir résident permanent. Et pendant que les démarches suivent leur cours, mieux vaut trouver une couverture alternative en attendant : poursuivez donc votre lecture.
Pour en savoir plus : Le système de santé en Thaïlande : guide pour les expatriés
L’assurance voyage
Certaines compagnies proposent une couverture de courte durée sous forme d’assurance voyage.
Cette couverture de courte durée peut aller de quelques semaines à quelques années. Il est préférable de la souscrire avant votre arrivée en Thaïlande, sans quoi les options se réduisent. Les tarifs de l’assurance voyage restent nettement plus attractifs que ceux d’une couverture de longue durée.
L’erreur la plus fréquente, et de loin, est de compter sur l’assurance voyage. Elle est conçue pour des séjours courts, avec des plafonds bas, une couverture restreinte et des exclusions qui la rendent inadaptée à quiconque vit à l’étranger pendant plusieurs mois. Elle peut couvrir une simple visite chez le médecin, mais en cas de problème sérieux, vous risquez de vous retrouver largement sous-assuré.
Laurent Genc, expert en assurance santé internationale, April International
En optant pour une assurance voyage, vous vous exposez toutefois à quatre problèmes potentiels :
- Les assureurs voyage peuvent éviter de prendre en charge des soins de longue durée coûteux. Si vous avez besoin de soins prolongés, ils peuvent vous rapatrier et vous transférer vers le système de Sécurité sociale de votre pays d’origine.
- Les assureurs voyage ont tendance à couvrir uniquement les soins d’urgence. Cela signifie que vous êtes couvert pour les accidents ou maladies nécessitant une prise en charge immédiate.
- L’assurance voyage ne couvre en général que six mois maximum.
- Comme l’assurance voyage est destinée aux voyageurs, si l’assureur découvre que vous vivez sur place plutôt que d’y voyager, votre réclamation peut être rejetée.
L’assurance voyage doit donc être réservée aux séjours courts ou aux vacances en Thaïlande. Dans tous les autres cas, il est plus logique de souscrire une assurance santé de longue durée afin d’être couvert en cas de problème médical grave.
Pour en savoir plus, consultez notre guide sur l’assurance voyage.
Les soins de santé gratuits en Thaïlande
Il existe un cas où vous pouvez bénéficier de soins gratuits en Thaïlande : si votre conjoint thaïlandais travaille pour l’État. Vous pourriez alors avoir accès à des soins gratuits à l’hôpital Chulalongkorn en tant que conjoint. Vos consultations, médicaments et traitements seraient intégralement pris en charge. Si vous avez des enfants, ils bénéficieraient également d’une prise en charge complète.
L’assurance santé pour les retraités
Les retraités disposent d’un choix limité, de nombreuses compagnies refusant les nouveaux souscripteurs de plus de 60 ans. Trouver un assureur acceptant une personne de plus de 70 ans devient également de plus en plus difficile.
Si vous êtes accepté malgré tout, attendez-vous à des primes plus élevées, pouvant dépasser 100 000 THB par an.
Les retraités ont moins de choix parmi les compagnies, locales comme internationales, proposant des formules suffisantes.
Cigna Global, par exemple, propose une formule senior conçue pour les retraités expatriés.
En plus d’une couverture internationale et d’un plafond annuel de 1 000 000 USD, cette formule accepte les expatriés de tous âges. Vous pouvez y souscrire à tout âge et la renouveler sans limite.
Cigna couvre également les soins ambulatoires et les médicaments pour des affections préexistantes comme l’hypertension, le diabète de type 2, l’arthrite, et bien d’autres.
Outre Cigna Global, vous pouvez aussi consulter les formules retraite proposées par des compagnies locales. Elles sont conçues pour répondre aux exigences d’un visa retraite thaïlandais. Les plafonds de couverture peuvent donc varier selon les exigences du visa.
Ces formules sont plus abordables que Cigna Global, mais moins complètes : les plafonds de couverture sont bien plus bas, et elles s’accompagnent généralement d’une franchise élevée, d’au moins 100 000 THB.
Si c’est votre choix, jetez un œil à Luma Long Stay Care.
Trouver la meilleure formule d’assurance
Lorsque vous recherchez une formule d’assurance, mon conseil est de ne pas vous focaliser uniquement sur l’option la moins chère.
Il vaut mieux prendre en compte :
- Plafonds de couverture : je vise toujours un plafond annuel de 35 000 000 THB pour être certain que mon assurance couvre tout, même les traitements les plus onéreux de Thaïlande.
- Zone de couverture : en plus de la Thaïlande, votre assurance devrait idéalement couvrir les pays que vous visitez régulièrement, ou du moins inclure une couverture d’urgence à l’étranger.
- Exclusions : quelles exclusions faut-il connaître ? Souffrez-vous d’une maladie chronique ou pratiquez-vous des activités non couvertes ?
- Garantie de renouvellement : l’assureur continuera-t-il à vous couvrir en cas de maladie chronique, de réclamations trop nombreuses ou d’un montant élevé réclamé ?
- Réputation de la compagnie : renseignez-vous au préalable. L’assureur est-il facile à joindre ? Augmente-t-il fortement ses primes chaque année ? Quelles sont les expériences des autres assurés ?
- Lire les petits caractères : la tentation est grande de les ignorer, mais ils contiennent des informations essentielles sur votre formule.
Pour toutes ces raisons, la formule qui vous convient peut coûter plus cher, mais cela reste préférable à une formule qui vous couvrirait moins au moment où vous en avez le plus besoin. Vous trouverez plus d’informations dans la section ci-dessous, Comprendre les formules d’assurance santé.
Si vous ne souhaitez pas faire ces recherches vous-même, parler à un bon courtier peut vous y aider.
Les meilleures compagnies d’assurance santé pour les expatriés en Thaïlande
En rédigeant ce guide, j’ai recensé plus de 100 compagnies proposant une assurance santé aux expatriés en Thaïlande. Faute de temps, je ne peux pas toutes les lister.
Chaque compagnie a ses propres avantages et inconvénients. Certaines formules coûtent plus cher, mais offrent une meilleure couverture ou des remboursements plus simples. D’autres semblent excellentes sur le papier, mais résilient votre contrat si vous multipliez les réclamations.
Voici une liste de compagnies d’assurance populaires auprès des expatriés en Thaïlande. Certaines le sont plus que d’autres ; voyons cela de plus près.
Cigna Healthcare
Cigna Healthcare est l’une des plus grandes compagnies d’assurance santé au monde. Ses formules sont plébiscitées par les expatriés, en Thaïlande comme ailleurs.
Points clés
- Une formule globalement solide pour les expatriés en Thaïlande
- Plafond annuel de couverture de 35 000 000 THB
- Couverture globale complète
- De nombreuses possibilités de personnalisation
- Une bonne formule senior, qui figure selon nous parmi les meilleures du marché pour les retraités
- Traitement des demandes de remboursement en une journée
- Un peu plus chère que les autres formules
Cigna propose des formules flexibles. Vous pouvez personnaliser votre couverture, les options incluses, la zone géographique, et bien plus encore.
La formule de base de Cigna offre une couverture de 35 000 000 THB, largement suffisante pour les expatriés en Thaïlande.
Cigna propose également la formule Cigna Close Care, une autre option abordable. Mais cette formule est limitée à 15 000 000 THB de couverture, et à un seul pays de couverture au choix.
Luma
Luma propose de nombreuses formules d’assurance locale. L’une de ses formules phares pour les expatriés en Thaïlande, Hi5 Health Insurance, offre une couverture de 5 000 000 THB. C’est moins que Cigna, mais cela reste suffisant.
Points clés
- Une option plus abordable que Cigna, tout en restant complète
- Un plafond de couverture suffisant de 5 000 000 THB
- Facturation directe dans de nombreux hôpitaux thaïlandais
- Possibilité d’étendre la couverture à d’autres pays de l’Asean (formule Zone C)
- Possibilité d’augmenter le plafond jusqu’à 50 000 000 THB
Pour plus de couverture, Luma propose aussi un palier PRIME, avec 50 000 000 THB de couverture par an.
Luma propose plusieurs zones de couverture. Pour les expatriés en Thaïlande, la Zone C est l’option la plus adaptée. Attention toutefois, elle ne couvre pas les pays asiatiques suivants :
- Japon
- Hong Kong
- Singapour
- Taïwan
Pour profiter pleinement de la facturation directe, il faut par ailleurs se rendre dans un hôpital de leur réseau. La plupart sont situés à Bangkok, mais Luma travaille aussi avec des établissements dans d’autres provinces.
Foyer Global Health
C’est peut-être la première fois que vous entendez parler de Foyer Global Health. Pourtant, cette compagnie propose d’excellentes formules pour les expatriés.
Points clés
- Leurs formules de base incluent une couverture ambulatoire, ce qui est rare chez la concurrence.
- Couverture illimitée
- Possibilité de les contacter à l’avance pour un règlement direct de l’hôpital
- Basée au Luxembourg, ce qui peut compliquer les échanges depuis la Thaïlande
- Un bon rapport qualité-prix dans l’ensemble
J’ai découvert Foyer par l’intermédiaire de notre courtier partenaire à Bangkok. Il est lui-même assuré chez eux. Il s’est fait opérer du genou au Bangkok Hospital, et Foyer a pris en charge l’intégralité des frais. C’est donc une autre bonne option pour les expatriés en Thaïlande.
L’un des atouts de Foyer est que ses formules de base incluent la couverture ambulatoire, un avantage rare chez les assureurs pour expatriés en Thaïlande.
Étant basée au Luxembourg, la mise en place de la facturation directe dans les hôpitaux thaïlandais peut toutefois s’avérer compliquée. Cela vaut particulièrement pour les soins ambulatoires.
GeoBlue
Si vous êtes américain, vous connaissez peut-être déjà GeoBlue. C’est un partenaire de Blue Cross, le plus grand réseau d’assurance santé des États-Unis.
Points clés
- L’une des meilleures formules pour une couverture aux États-Unis
- Plus abordable que d’autres formules offrant la même couverture américaine
- Grâce à son partenariat avec Blue Cross, accès à un vaste réseau américain
- Si vous n’avez pas besoin de couverture américaine, mieux vaut choisir une autre formule
GeoBlue séduit les expatriés américains ayant besoin d’une couverture aux États-Unis. La compagnie reste moins chère que d’autres assureurs, tout en donnant accès à son vaste réseau de soins américain.
Selon nous, les formules de GeoBlue perdent cependant de leur intérêt si vous n’avez pas besoin d’être couvert aux États-Unis.
ACS
ACS propose une assurance santé pour les particuliers, les familles et les groupes vivant ou voyageant en Thaïlande et en Asie du Sud-Est. Parmi ses formules : assurance médicale voyage, assurance expatrié, assurance internationale pour entreprises et assurance médicale étudiante.
Points clés
- Toutes les formules offrent le choix entre 500 000 USD et 1 000 000 USD de couverture
- Trois formules au choix : Bronze, Silver et Gold
- Convient à un large éventail d’expatriés : actifs, étudiants et retraités
- Économique, mais sans couverture pour les évacuations médicales d’urgence
La formule Health in Asia d’ACS est souscrite auprès de MGEN Portugal et gérée à Bangkok par Euro-Center. Elle offre une couverture santé à un tarif raisonnable en Thaïlande, au Cambodge, au Laos, au Vietnam, au Myanmar, en Indonésie, en Malaisie, aux Philippines et à Taïwan. Singapour n’est en revanche pas couvert.
Si vous voyagez en dehors de cette région, une couverture santé en Europe reste possible jusqu’à 120 jours consécutifs.
Pour aller plus loin : Assurance santé ACS, un avis d’expatriés pour les expatriés
LMG
LMG propose deux formules locales pour les expatriés : Long Stay Visa Plus, et Long Stay Visa Plus Premium Plan à 100 000 USD.
Points clés
- Formule abordable pour les expatriés en Thaïlande
- Plusieurs formules selon les besoins de couverture
- Des formules adaptées au visa retraite thaïlandais
- Abordable, mais avec une couverture globale inférieure à d’autres formules
LMG convient aux expatriés ayant besoin d’une assurance pour leur visa, ou aux retraités recherchant une couverture pour les soins importants
Ces formules sont accessibles à toute personne de moins de 80 ans et peuvent être renouvelées jusqu’à 100 ans. Les primes restent également plus abordables que d’autres formules pour les plus de 60 ans.
Le principal inconvénient reste la franchise élevée, à partir de 100 000 THB.
À noter : l’activité assurance de LMG a été rachetée par Chubb en 2025 et est en cours d’intégration à Chubb Samaggi, ce qui pourrait entraîner un changement de nom des formules. Vérifiez les détails actuels au moment de demander un devis.
Pour souscrire une formule LMG, mieux vaut passer par un courtier local afin de bien comprendre ce que vous obtenez. Nous recommandons CheckDi. Vous pouvez aussi explorer d’autres formules thaïlandaises locales avec eux.
Comparer les formules d’assurance santé thaïlandaises
Les sites de comparaison permettent de rechercher des formules à l’aide de filtres, plutôt que de comparer des brochures commerciales ou des tableaux Excel de courtiers.
Vous pouvez également remplir des questionnaires médicaux et souscrire en ligne.
Assurance pour expatriés
Pour explorer les formules pour expatriés, vous pouvez utiliser le service de comparaison d’International Citizens Insurance. Ces courtiers internationaux fournissent des devis de plusieurs grandes compagnies offshore en une seule fois.
Pour toute question, vous pouvez leur demander conseil : ils peuvent vous suggérer une formule que vous auriez pu manquer dans vos recherches.
Assurance locale
CheckDi propose un site de comparaison complet des formules locales en Thaïlande. Pour une assurance agréée en Thaïlande et libellée en bahts, c’est une solution tout-en-un.
Il s’agit d’un courtage agréé en Thaïlande, qui vous laisse mener vos premières recherches vous-même : vous pouvez comparer les garanties et les tarifs en ligne à votre rythme avant d’échanger avec l’un de leurs agents.
Le site couvre les principales compagnies d’assurance et permet de :
- Les trier par prix
- Les filtrer par niveau de couverture
- Consulter le détail des plafonds de couverture
- Voir les notes éditoriales attribuées à chaque compagnie.
CheckDi agit également en tant que courtier, avec du personnel anglophone capable de répondre à vos questions.
Comment souscrire une assurance santé en Thaïlande
Souscrire une assurance en Thaïlande ressemble à la démarche dans d’autres pays, avec les étapes suivantes.
Parlez à un conseiller indépendant, qui ne travaille pas pour la compagnie d’assurance, avant de soumettre une demande. Et ne changez jamais de contrat si vous souffrez déjà d’une maladie chronique nécessitant un suivi ou un traitement régulier.
Carsten Creutzburg, courtier en assurance avec plus de 20 ans d’expérience
- Formulaire en ligne : remplissez un formulaire en ligne. Un courtier ou un commercial vous recontactera ensuite avec des devis et des options.
- Questionnaire médical : chaque compagnie propose son propre questionnaire sur vos antécédents médicaux. Mentir à ce sujet peut annuler votre couverture.
- Paiement : vous pouvez régler votre assurance en ligne. Je recommande le virement bancaire, qui offre généralement les frais les plus bas.
- Réception de la carte d’assurance : une carte d’assurance santé vous sera ensuite envoyée. Vous pourrez alors l’utiliser pour accéder à vos garanties.
Vous pouvez souscrire via un courtier ou directement auprès de la compagnie d’assurance. Vous obtenez la même formule au même tarif.
Pour commencer à souscrire une assurance santé en Thaïlande, vous pouvez utiliser notre page de comparaison d’assurance santé. Une fois votre formule choisie, remplissez le formulaire pour démarrer immédiatement les démarches.
Astuce : certaines compagnies demandent si vous avez déjà été refusé ailleurs. Si vous pensez risquer un refus, déposez plusieurs demandes en même temps.Ainsi, un refus d’un assureur ne pourra pas être invoqué par un autre.
L’assurance santé obligatoire pour le visa retraite
L’assurance santé est obligatoire pour toute demande de visa retraite Non-Immigrant O-A auprès d’une ambassade thaïlandaise à l’étranger. Si vous optez plutôt pour la prolongation de séjour Non-O sur place, aucune assurance n’est actuellement exigée, même s’il reste prudent d’en avoir une.
Vous pouvez utiliser une assurance internationale ou locale. L’exigence officielle est de 100 000 USD (3 000 000 THB) de couverture, pour les soins généraux comme pour la COVID-19, bien que certaines ambassades acceptent encore les anciens seuils plus bas de 400 000 THB pour l’hospitalisation et 40 000 THB pour les soins ambulatoires. Le montant varie selon l’ambassade : confirmez donc l’exigence en vigueur auprès de celle qui traite votre dossier.
Luma Long Stay Care est une bonne option à cet égard. Outre son prix abordable, la formule suit les nouvelles réglementations du visa retraite pour garantir que ses formules respectent les exigences.
Cette formule est également accessible aux moins de 79 ans et renouvelable jusqu’à 90 ans.
Notez que les formules pour visa retraite en Thaïlande s’accompagnent d’une franchise élevée, de 20 000 à 200 000 THB. Un bilan de santé peut également être exigé au-delà de 65 ans.
Souscrire une assurance avant d’en avoir besoin reste la démarche la plus prudente. C’est vrai car un problème grave peut non seulement survenir sans prévenir, mais aussi vous empêcher ensuite d’obtenir une couverture future en raison d’une affection préexistante.
Foire aux questions
Voici une liste de questions fréquemment posées par les expatriés vivant en Thaïlande au sujet de l’assurance santé.
Faut-il passer par un courtier pour souscrire une assurance santé en Thaïlande ?
Trouver un courtier en assurance en Thaïlande est facile. Et le tarif obtenu via un courtier reste identique à celui proposé directement par la compagnie.
Souscrire via un courtier, c’est disposer d’un interlocuteur supplémentaire avant la signature, et d’un recours de plus en cas de problème après signature.
Voici pourquoi passer par un courtier peut être utile :
- Comparer plusieurs formules à la fois : un courtier en assurance propose un éventail de formules plus large qu’une seule compagnie.
- Aider à choisir une formule : si vous avez besoin d’aide pour choisir, il peut détailler ce qui correspond le mieux à vos besoins.
- Aider en cas de réclamation ou de litige : les courtiers apportent un soutien supplémentaire en cas de réclamation ou de litige. Au-delà des détails de votre dossier, l’issue peut dépendre de leur relation avec l’assureur et de la compagnie elle-même. Si votre courtier lui apporte un volume d’affaires important, et que l’assureur valorise cette relation, cela peut faire la différence.
Gardez à l’esprit que les commissions des courtiers sont récurrentes. Chaque année où vous restez client, ils touchent entre 10 % et 15 % de votre prime. Si vous passez directement par la compagnie, c’est elle qui conserve cette commission.
Les courtiers ont donc tout intérêt à vous vendre une formule et à vous garder comme client sur la durée. Cette commission récurrente leur donne un intérêt financier à vous accompagner efficacement dans vos démarches d’assurance.
En théorie, les courtiers restent neutres et agissent dans votre intérêt. En pratique, en Thaïlande, cela ne vaut que pour les bons courtiers, pas systématiquement pour tous. D’où l’importance de choisir un courtier compétent qui agit réellement dans votre intérêt.
Si vous avez besoin d’aide pour trouver un bon courtier, vous pouvez parler à notre courtier partenaire, qui peut vous conseiller et vous suggérer différentes formules internationales adaptées à vos besoins.
Pour en savoir plus, consultez notre guide complet sur les courtiers en assurance en Thaïlande.
Bon à savoir : si vous n’êtes pas satisfait du suivi de votre courtier, sachez que vous pouvez en changer sans changer de formule d’assurance.
Quel plafond de couverture choisir ?
Si je devais souscrire une nouvelle assurance aujourd’hui, je viserais au moins 15 millions THB de couverture. Pour une formule pour expatriés, cela correspondrait à 500 000 USD de couverture.
Pour expliquer ce chiffre, prenons l’exemple de l’hôpital Bumrungrad. C’est l’un des établissements les plus réputés de Thaïlande, et ses tarifs reflètent la qualité des soins et le niveau de confort proposés.
Le cas le plus coûteux dont j’ai eu connaissance concernait une opération cardiaque suivie d’un séjour hospitalier de six mois. Le coût total s’est élevé à 12 000 000 THB. La majeure partie de cette somme s’est accumulée dès les premières semaines en soins intensifs, à environ 500 000 THB par jour.
Aucun des courtiers que j’ai interrogés ne connaissait de cas dépassant 16,5 millions THB de facture.
À l’autre extrémité, gardez à l’esprit ce que le gouvernement thaïlandais considère comme couverture minimale. Le système de Sécurité sociale thaïlandais plafonne à 2 millions THB.Autrement dit, c’est la couverture santé dont bénéficie n’importe quel employé de 7-Eleven. Mieux vaut ne pas descendre en dessous.
Puis-je utiliser l’assurance santé de mon pays d’origine ?
Tout dépend de votre nationalité.
Certains pays d’Europe de l’Ouest couvrent leurs citoyens quel que soit leur lieu de résidence dans le monde, y compris en Thaïlande. Je l’ai découvert grâce à mon ami belge, Pascal. L’État belge le rembourse pour ses soins médicaux et dentaires reçus en Thaïlande, sous certaines conditions.
Après ses soins, il doit d’abord transmettre tous les documents au système de santé belge. Une personne vérifie ensuite les justificatifs et les factures médicales. Puis cette personne compare le coût thaïlandais à ce que la Belgique facturerait pour le même acte.
Si le tarif belge est supérieur à ce qu’il a payé en Thaïlande, il est remboursé à 100 %. Si le coût belge est inférieur à ce qu’il a payé en Thaïlande, il n’est remboursé qu’à hauteur de ce montant belge.
Il peut même obtenir un second avis de médecins belges en transmettant ses dossiers médicaux thaïlandais au système de santé belge.
Il existe toutefois une réserve. Cette solution lui convient bien car il occupe un poste commercial peu risqué à Bangkok, passant l’essentiel de son temps au bureau ou en rendez-vous avec des clients internationaux. S’il travaillait sur une plateforme pétrolière à Rayong, il aurait besoin d’une assurance complémentaire, l’État belge ne le couvrant pas pour les accidents dans ce cas. Le poste serait jugé trop risqué.
Renseignez-vous donc sur le type de couverture, s’il en existe une, offerte par votre pays d’origine. Demandez-vous si elle suffit pour votre vie en Thaïlande. Si c’est le cas, tant mieux. Sinon, envisagez une assurance complémentaire, pour expatriés ou locale thaïlandaise.
Cependant, à ma connaissance, ce n’est pas le cas de la plupart des expatriés.
Puis-je souscrire une assurance santé depuis la Thaïlande ?
Vous pouvez souscrire une assurance santé aussi bien depuis la Thaïlande que depuis l’étranger.
La seule assurance à souscrire obligatoirement en Thaïlande est celle liée à la Sécurité sociale, mise en place pour vous par votre employeur.
La Thaïlande propose-t-elle des soins gratuits ?
Oui, dans le cadre du programme Universal Coverage for Emergency Patients (UCEP). Il ne s’applique toutefois qu’aux soins d’urgence, généralement pour des cas engageant le pronostic vital.
Et il est réservé aux ressortissants thaïlandais.
D’après le centre de coordination UCEP, les soins sont gratuits pendant les 72 premières heures de traitement dans l’hôpital le plus proche, à condition que le cas médical présente des symptômes ou affections tels qu’une perte de connaissance temporaire, des difficultés respiratoires sévères, une douleur thoracique soudaine, une faiblesse soudaine des membres, et d’autres symptômes affectant la circulation sanguine ou le système nerveux.
Notez que ce traitement d’urgence gratuit doit être approuvé par le centre de coordination UCEP, et que la gratuité ne couvre que les 72 premières heures de traitement. Vous ou votre assurance devez régler le reste des frais.
Faut-il une assurance santé pour entrer en Thaïlande ?
Une assurance santé n’est plus exigée pour entrer en Thaïlande, sauf si votre visa l’impose lors de la demande. Il reste toutefois recommandé d’en avoir une, ne serait-ce qu’une assurance voyage.
Existe-t-il une assurance santé recommandée pour les enfants ?
La meilleure façon d’assurer votre enfant reste de souscrire une assurance santé familiale.
Il s’agit d’une assurance de groupe qui offre une remise de 10 % à 20 % dès trois membres de la famille assurés sous la même formule.
Pour en savoir plus, consultez notre guide sur l’assurance familiale en Thaïlande.
Peut-on souscrire une assurance santé en Thaïlande après 70 ans ?
Après 70 ans, il reste possible de souscrire une assurance santé en Thaïlande. En raison des nouvelles exigences d’assurance pour le visa retraite, de nombreuses compagnies locales ont lancé de nouvelles formules destinées aux plus de 70 ans.
Luma, par exemple, propose sa formule Long Stay Care pour les moins de 79 ans. Moins complète qu’une formule pour expatriés, elle reste bien plus abordable.
Et elle peut être utilisée pour la demande de visa retraite thaïlandais.
Comprendre les formules d’assurance santé
Cette longue section s’adresse à ceux qui souhaitent approfondir le sujet de l’assurance santé.
Le prix d’une assurance santé et ce qu’elle inclut ne sont que la partie visible de l’iceberg. Lisez les petits caractères pour connaître :
- Les plafonds de couverture
- Les zones de couverture
- Les exclusions
- Les affections préexistantes
- Les résiliations ou non-renouvellements
- Les restrictions d’âge
- Les primes
- Les options de couverture facultatives
Voyons de plus près ce qui est exclu.
Les plafonds de couverture
L’assurance santé en Thaïlande comporte trois types de plafonds : annuels, par maladie et par prestation.
- Les plafonds annuels s’appliquent par an.
- Les plafonds par maladie et par prestation s’appliquent par maladie.
Venant d’Allemagne, découvrir qu’une compagnie thaïlandaise ne me rembourserait qu’un montant limité a été une vraie surprise.
En Allemagne, soit vous êtes couvert intégralement, soit vous versez un reste à charge, en général pour les soins dentaires, et c’est tout. Peu importe que vous soyez dans le coma depuis dix ans ou plus. Que feraient-ils ? Arrêter de vous soigner une fois le plafond atteint ?
Eh bien, c’est exactement ce qui peut vous arriver en Thaïlande.
En Thaïlande, chaque assurance santé privée vendue comporte un plafond. Pour un nouvel arrivant, déterminer le montant de couverture suffisant n’est pas simple.
Les plafonds par acte médical
Les compagnies d’assurance plafonnent certains actes médicaux spécifiques. Voici un aperçu des cas les plus courants et de leurs limites :
Greffes d’organes
Certains assureurs plafonnent les frais liés au donneur pour les greffes d’organes. La formule WorldCare Excel de Now Health International les limite à 50 000 USD.
On peut supposer que, si un foie coûte trop cher, l’assureur préférera attendre le suivant, moins onéreux ?
La plupart de ces plafonds concernent les frais du donneur. On peut supposer que l’objectif est d’éviter que l’hôpital ne facture les frais de soins intensifs du donneur décédé. Dans certains cas, comme chez ACS, l’assureur refuse purement et simplement de couvrir ces frais.
Traitement du VIH
C’est un sujet sensible en Asie du Sud-Est. De nombreuses compagnies excluent la couverture en cas de transmission sexuelle. Certaines l’excluent même totalement.
Celles qui acceptent de couvrir le traitement plafonnent généralement le montant remboursable.
Le traitement du VIH reste peu coûteux en Thaïlande, les médicaments y étant fabriqués localement. Mais à l’avenir, des traitements plus onéreux pourraient ne pas être couverts.
Grossesse
À ma connaissance, la grossesse est le plus souvent une option payante, avec des plafonds de couverture et un délai de carence de 10 mois avant sa prise d’effet.
Consultez notre article sur l’accouchement en Thaïlande pour plus de détails et les coûts associés.
La zone de couverture
Êtes-vous couvert lors d’un voyage dans votre pays d’origine ou ailleurs ? Si oui, pendant combien de temps ?
Ce n’est pas un problème majeur, l’assurance voyage restant peu coûteuse tant que vous la souscrivez à chaque déplacement à l’étranger.
Les exclusions
Voici quelques exclusions que l’on retrouve dans presque toutes les formules. Autant les connaître à l’avance, certaines étant particulièrement pertinentes en Thaïlande.
Peu importe qu’il s’agisse d’une maladie chronique ou non. Même un bras cassé totalement guéri constitue une affection préexistante. Et si vous omettez des informations médicales importantes, le contrat peut être annulé depuis son origine.
Carsten Creutzburg, courtier en assurance avec plus de 20 ans d’expérience
- Affections préexistantes
- Maladies chroniques
- Alcoolisme
- Catastrophes et terrorisme
- Accidents de moto
- Infections sexuellement transmissibles
- Sports
Les affections préexistantes
Les affections préexistantes constituent le principal point de friction des formules d’assurance santé.
Les compagnies d’assurance examinent souvent les affections préexistantes au cas par cas, ou proposent une assurance excluant les affections préexistantes.
D’après mon expérience, cela concerne notamment :
- Les éruptions cutanées
- Les allergies
- Les blessures sans conséquence sur le reste du corps
- Les incidents ponctuels liés à un accident
Les assureurs peuvent refuser de couvrir des blessures ou maladies graves susceptibles d’entraîner des complications futures.
En règle générale, si votre maladie est la raison principale de votre recherche d’assurance, vous serez refusé. Méfiez-vous des assureurs qui vous acceptent sans vérifier ce point, pour ne le découvrir qu’au moment d’une réclamation. Ils vous donnent un faux sentiment de sécurité.
Astuce : après 40 ans, il est recommandé de faire un bilan de santé avant de souscrire une nouvelle assurance. Ce document pourra servir de preuve si l’assureur refuse de couvrir un traitement en invoquant une affection préexistante.
Les maladies chroniques
Le plus souvent, les compagnies d’assurance excluent les affections préexistantes. Mais elles couvrent intégralement toute nouvelle affection.
Certaines compagnies peuvent toutefois limiter la couverture des nouvelles maladies chroniques : renseignez-vous en amont. Pour la couverture ambulatoire (OPD), les maladies chroniques figurent parmi les réclamations les plus coûteuses.
Une compagnie peut également refuser de couvrir une maladie chronique si, selon l’avis d’un médecin, un traitement supplémentaire n’améliorerait plus votre état.
L’alcoolisme
Les assureurs excluent l’alcoolisme dans toutes leurs formules. Certaines exclusions ciblent également les blessures survenues sous l’emprise de l’alcool.
Lisez les petits caractères pour savoir si cela exclut uniquement les « bagarres de bar en état d’ivresse », ou toute situation dès lors qu’une trace d’alcool est détectée dans le sang.
J’ai entendu parler d’une compagnie d’assurance ayant engagé un détective privé pour vérifier si un patient ayant déposé une réclamation importante était sous l’emprise de l’alcool au moment de l’accident concerné.
C’était bien le cas. La compagnie a refusé de couvrir les soins, et l’hôpital a mis fin à la prise en charge du patient.
Qu’est-ce que cela signifie pour vous ? Ne prenez jamais, sous aucun prétexte, de risque après avoir bu ne serait-ce que quelques bières en Thaïlande.
Catastrophes et terrorisme
Toutes les compagnies excluent la couverture en cas de participation à une guerre ou à un acte criminel. Certaines peuvent également refuser de couvrir les victimes d’une catastrophe naturelle ou d’origine humaine.
La Thaïlande ne connaissant que des catastrophes naturelles occasionnelles et très rarement des actes de terrorisme, cette exclusion ne devrait pas trop vous inquiéter.
Méfiez-vous en revanche des graves inondations récurrentes en Thaïlande. Un rapport de l’Asian Disaster Reduction Center (ADRC) montre que les inondations extrêmes restent l’une des catastrophes naturelles les plus fréquentes du pays chaque année.
Il est donc conseillé d’éviter certaines régions du pays pendant la saison des pluies, notamment Chiang Mai, Phuket et certains quartiers de Bangkok.
Les accidents de moto
Certaines formules excluent tout ce qui touche à la moto. Ce n’est pas idéal, puisque plus de 20 millions de deux-roues circulent sur les routes thaïlandaises, et vous en conduirez probablement un un jour ou l’autre.
D’autres formules sont plus souples et vous couvrent si vous conduisiez avec un permis thaïlandais. Certaines formules plus retorses excluent les accidents touchant les deux mâchoires, casque ou non.
Lisez attentivement les petits caractères concernant cette exclusion. Bonne nouvelle cependant : si vous êtes passager ou renversé par une moto, vous restez couvert.
La Thaïlande dispose également d’une assurance obligatoire, la Por Ror Bor, qui couvre systématiquement les accidents de la route.
Consultez notre article sur l’assurance auto pour en savoir plus.
Les infections sexuellement transmissibles
Certains assureurs ne couvrent pas les infections sexuellement transmissibles (IST). D’autres peuvent vous couvrir si vous n’étiez pas en cause. Mais il vous appartiendra souvent de le prouver.
Certaines compagnies plafonnent également la couverture du traitement du VIH.
Dans tous les cas, la majorité des frais liés au traitement des IST relève des soins ambulatoires. Sans option OPD, vous ne serez donc pas couvert.
À moins de multiplier les partenaires en Thaïlande, ce risque ne devrait pas trop vous préoccuper. Mais parmi les infections possibles, la gonorrhée reste la plus répandue en Thaïlande.
Le sport
Vous trouverez peu de couverture pour la pratique du sport professionnel, des sports de combat comme la Muay Thaï en Thaïlande, ou d’autres activités à risque comme le parapente.
Si vous participez à des compétitions ou pratiquez un sport dangereux, vérifiez les exclusions liées aux activités sportives. Certaines compagnies excluent des disciplines précises. D’autres restent plus vagues à ce sujet.
Si vous êtes exposé à des blessures sportives, demandez à votre futur assureur une confirmation écrite de sa couverture.
Les résiliations ou non-renouvellements
La compagnie d’assurance peut-elle résilier votre contrat ou refuser son renouvellement ?
Évitez les formules qui permettent à l’assureur de résilier ou de refuser le renouvellement de votre contrat.
Car si vous multipliez les réclamations, développez une maladie chronique ou êtes malade au moment du renouvellement, c’est exactement ce que feront de nombreux assureurs.
Un lecteur m’a un jour écrit pour me raconter que cela lui était arrivé.
Un courtier lui avait vendu une formule abordable qui semblait complète. Il a découvert qu’il s’agissait en réalité d’un « contrat annuel » lorsque la compagnie l’a résilié dès qu’il est devenu trop coûteux à leurs yeux.
La même mésaventure est arrivée à l’un de mes employés. Il y a quelques années, il a dû passer un examen Holter cardiaque.
Bien que les résultats aient montré un cœur parfaitement normal, la compagnie a inscrit cet examen comme exclusion et a refusé de couvrir tout frais lié à une arythmie cardiaque pendant l’année suivante.
Autrement dit, au moment où mon employé avait le plus besoin de son assurance, l’assureur s’en est tiré sans aucune conséquence.
Les restrictions d’âge
En règle générale, souscrire avant 60 ans permet de trouver une assurance santé avec garantie à vie.
Passé 65 ans, il devient plus difficile d’obtenir une assurance santé complète adaptée aux personnes en âge de la retraite.
Au-delà de 70 ans, les options se réduisent considérablement.
Cette limite d’âge de fait s’explique notamment par le fait qu’en moyenne, les gens dépensent 80 % de leurs frais de santé au cours des cinq dernières années de leur vie.
L’acceptation n’est qu’une partie du problème ; la prime en est une autre.
Passé 60 ans, trouver une assurance abordable devient plus compliqué. Les formules en Thaïlande ne redistribuent pas les primes des assurés plus jeunes vers les tranches d’âge plus élevées. Cela signifie qu’une couverture à un âge avancé coûte bien plus cher que dans votre pays d’origine.
Il est essentiel que votre assureur maintienne votre couverture et renouvelle votre contrat chaque année.
Méfiez-vous également des limites d’âge spécifiques. De nombreuses compagnies proposant des formules locales moins chères fixent un âge au-delà duquel la couverture prend fin.
Cela n’a peut-être pas d’importance à 33 ans, mais à 55 ans, il faut absolument en tenir compte.
Il faut composer avec la hausse des primes, mais cela reste bien moins coûteux que de se retrouver sans couverture après être tombé malade.
Luma Health est une compagnie à considérer. Ses formules proposent :
- Un plafond de 5 à 50 millions THB
- une couverture du traitement du cancer
- l’évacuation médicale
- une garantie à vie jusqu’à 99 ans
Les affections préexistantes ne sont pas couvertes. Mais c’est la norme chez les compagnies d’assurance santé.
Bien que la souscription reste possible jusqu’à 70 ans, mieux vaut s’y prendre avant 55 ans. La prime pour un homme de 55 ans démarre à 70 000 THB par an.
Pour les candidats plus âgés, la formule senior de Cigna accepte les expatriés de tous âges, tandis que Luma Long Stay Care constitue l’option la plus économique et conforme aux exigences de visa. Les deux sont détaillées dans la section retraités ci-dessus.
Le coût
Le coût, ou la prime, est l’élément le plus clair d’un contrat d’assurance. Ce sont les petits caractères qui posent davantage de difficultés. Mais même si les primes sont clairement affichées, gardez ces éléments à l’esprit :
- les conditions de paiement
- les franchises
- l’inflation médicale
- les tranches d’âge
Les conditions de paiement
De nombreux assureurs appliquent une majoration pour les paiements mensuels. Puisque le contrat court de toute façon sur l’année entière, autant régler la totalité en une fois.
Les franchises
Votre prime baisse si vous acceptez de prendre en charge vous-même les premiers mille ou deux mille dollars de frais de santé chaque année.
En pratique, cela signifie que vous ne pouvez faire de réclamation que pour des cas médicaux non graves.
Conservez vos justificatifs et déposez-les avant les délais impartis. Beaucoup l’oublient, ne s’attendant pas à devoir payer au-delà de leur franchise, jusqu’au jour où cela arrive.
Une solution plus simple, avec les mêmes résultats mais beaucoup moins de paperasse, consiste à renoncer purement et simplement à la couverture ambulatoire.
Que faire si vous appartenez à une tranche d’âge où le coût de l’assurance explose ? Vous pouvez ajouter une franchise pour ramener votre prime à un niveau abordable, tout en conservant une couverture pour les cas graves.
L’inflation médicale
L’inflation médicale est élevée en Thaïlande. La plupart des compagnies annoncent une hausse annuelle de leurs primes inférieure à 10 %.
D’après mon expérience, les hausses réelles sont souvent bien inférieures à ce chiffre.
Mais gardez cela à l’esprit pour votre budget futur. Votre prime augmente d’environ 5 % chaque année, en plus des hausses liées à l’avancée en âge.
Avec un assureur local, les tarifs augmentent après une réclamation coûteuse.
Les tranches d’âge
La plupart des compagnies découpent les tranches d’âge par blocs de cinq ans.
Chaque changement de tranche d’âge s’accompagne d’une hausse de prime. Dans la vingtaine et la trentaine, cela reste supportable. Mais passé 40 ans, la hausse se fait sentir sur votre budget.
Comparez les tarifs actuels à ceux appliqués aux assurés ayant cinq à dix ans de plus que vous.
Les options de couverture facultatives
Certaines garanties sont proposées en option. Les écarter permet de réduire votre prime, à condition d’accepter de payer vous-même le cas échéant.
Parmi les options facultatives :
- OPD
- dentaire
- évacuation médicale
OPD
En Thaïlande, j’ai choisi la couverture OPD, car le surcoût me semble justifié par le fait de ne jamais avoir à repousser une visite médicale pour des raisons financières.
Une visite dans un hôpital privé à Bangkok coûte entre 1 200 et 3 000 THB au total, selon le standing de l’établissement, les médicaments et la spécialité du médecin.
À titre indicatif, Bangkok Hospital, l’un des établissements les plus haut de gamme de Thaïlande, facture environ 2 500 THB par consultation, contre environ 1 500 THB dans un hôpital privé classique.
Choisir des hôpitaux moins chers, sans jus de fruits gratuit ni salle d’attente digne d’un hall d’hôtel, permet de réduire vos frais ambulatoires. Si vous vivez en dehors de Bangkok, les établissements que vous fréquenterez seront généralement moins onéreux, sauf s’il s’agit d’une antenne de Bangkok Hospital.
Les médicaments sont vendus avec une marge à l’hôpital lui-même. Les marges vont de deux à dix fois le prix pratiqué en pharmacie. En les achetant sur place, vous pourriez payer autant que la consultation elle-même.
Autre raison fréquente de renoncer à l’assurance OPD : la paperasse. Beaucoup redoutent de devoir remplir des formulaires, envoyer des réclamations et contester des refus.
C’est frustrant de faire toutes ces démarches pour une petite réclamation, refusée en plus. Il est parfois plus simple de payer directement de sa poche. Sachez aussi que certaines compagnies classent certains actes en soins ambulatoires même si vous passez plusieurs jours à l’hôpital.
Cela leur permet de refuser une réclamation, sauf si vous avez souscrit l’option OPD.
Dentaire
La couverture dentaire varie un peu d’une compagnie à l’autre. Certaines exigent un reste à charge ou ne couvrent qu’un contrôle de routine par an. D’après mon expérience, les petites réclamations que j’ai déposées ont toutefois été remboursées à 100 %.
Comptez jusqu’à 3 000 THB par an pour des contrôles réguliers tous les six mois, même dans une clinique internationale comme BIDC.
La plupart des formules en Thaïlande incluent le dentaire en option. Elles ne couvrent généralement pas la dentisterie esthétique ni les implants, sauf en cas de nécessité, par exemple à la suite d’un accident.
Mais les soins dentaires restant peu coûteux, il est tout à fait envisageable de les payer directement.
L’évacuation médicale
Certaines compagnies proposent l’évacuation médicale en option. Son utilité dépend de votre lieu de résidence en Thaïlande. La plupart des assureurs les plus compétitifs vous transfèrent vers un hôpital de Bangkok plutôt que vers votre pays d’origine.
Si vous restez principalement à Bangkok, ou si vous souscrivez une assurance voyage lors de vos déplacements, l’évacuation médicale présente peu d’intérêt.
L’exception ? Avec un plafond élevé, j’imagine que l’assureur pourrait proposer cette option de lui-même, que vous l’ayez choisie ou non.
Vous rapatrier peut en effet leur revenir moins cher que de financer un long séjour dans un hôpital haut de gamme en Thaïlande.
Mais ne comptez pas dessus.
Les autres conditions générales
D’autres conditions générales peuvent affecter votre couverture. Lire l’intégralité de son contrat d’assurance est fastidieux. Mais pensez au montant que vous allez consacrer à cette formule sur les cinq à dix prochaines années.
Rien que pour cela, cela vaut la peine d’y consacrer une heure ou deux.
Nous avons publié un résumé utile des termes d’assurance pour expatriés et de leur signification. N’hésitez pas à le consulter pour vous familiariser avec ce vocabulaire.
En cas de doute, je vous suggère d’envoyer un e-mail à votre futur assureur. Listez vos inquiétudes et demandez une réponse écrite de votre courtier ou de la compagnie.
Je ne suis ni avocat ni expert en assurance, et ceci ne constitue pas un conseil juridique, mais cela devrait, je pense, renforcer votre position en cas de litige.
Les préautorisations
Dans certains cas, les compagnies d’assurance exigent une préautorisation avant tout soin hospitalier. Vous pouvez l’obtenir par téléphone ou via leur application. C’est la norme pour toute visite non urgente à l’hôpital.
Certaines compagnies exigent également une préautorisation pour des actes ambulatoires plus coûteux, comme les IRM.
Cela entraîne souvent des échanges entre l’hôpital et l’assureur, avec un délai d’un à deux jours avant validation. Je recommande donc de contacter votre assureur avant de vous rendre à l’hôpital.
En cas d’urgence, rendez-vous directement à l’hôpital et contactez votre assureur dès que possible. Ou demandez à un proche de le faire pour vous.
Les refus de remboursement
À quoi bon une assurance si votre réclamation est refusée ?
Les affections préexistantes figurent parmi les motifs de refus les plus courants. Si vous multipliez les réclamations quelques mois seulement après la souscription, l’assureur peut aussi vous demander d’avancer les frais le temps d’examiner votre dossier avant de vous rembourser.
Notre rédacteur a vécu une mésaventure encore plus étonnante. Sa compagnie lui a refusé la couverture d’une urgence médicale pourtant non préexistante, après un an d’assurance.
L’assureur a expliqué devoir vérifier auprès de tous les hôpitaux environnants avant de le couvrir, pour s’assurer qu’il ne s’y était jamais rendu pour le même problème. Découvrez tout son témoignage d’expatrié sur l’assurance santé en Thaïlande.
De nombreux courtiers signalent qu’un autre motif fréquent de refus vient des assurés eux-mêmes, qui ne comprennent pas bien leur couverture et tentent une réclamation sur un poste exclu.
Lisez donc attentivement votre contrat d’assurance.
Quelle assurance santé choisir ?
Si vous êtes arrivé jusqu’ici et hésitez encore sur la formule d’assurance santé qui vous convient, je vous recommande de contacter notre courtier partenaire. Il pourra évaluer vos besoins et vous proposer la formule la plus adaptée à votre situation. Il vous suffit de remplir ce formulaire pour entrer en contact avec lui.
Sources citées
- Office of Insurance Commission (OIC) : contester une réclamation d’assurance auprès d’un assureur thaïlandais sans avocat.
- Statista : la taille et la croissance du marché de l’assurance santé en Thaïlande.
- Asian Disaster Reduction Center : les inondations graves récurrentes en Thaïlande.
- GARDP : la gonorrhée, l’IST la plus courante en Thaïlande.
Vérifié par Carsten Creutzburg
Carsten Creutzburg est un courtier en assurance agréé en Thaïlande avec plus d’une décennie d’expérience à aider les expatriés à souscrire des assurances santé et vie internationales, reconnu pour ses comparatifs détaillés des principaux assureurs.

 English:
 Deutsch:
 Español: