
This article will take approximately 16 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
Le PND 50, parfois appelé « CIT 50 » (Corporate Income Tax 50), est un formulaire de déclaration fiscale que les sociétés et les partenariats à personnalité juridique en Thaïlande doivent déposer chaque année.
Cet article vous explique tout sur la déclaration annuelle de l’impôt sur les sociétés et sur la manière de soumettre le PND 50 pour votre entreprise en Thaïlande.
Contents
- Points clés à retenir
- Qu'est-ce que c'est ?
- Qui doit le déposer ?
- PND 50 et PND 51 : quelle différence
- Comment préparer le PND 50
- Taux de l'impôt sur les sociétés
- Documents justificatifs pour le PND 50
- Comment déposer le PND 50
- Puis-je le déposer moi-même ?
- Comment payer l'impôt
- Comment obtenir un remboursement d'impôt
- Quand déposer votre déclaration annuelle de revenus
- La place du PND 50 dans le calendrier fiscal de votre société
- Pénalités de retard
- Que faire si je dois fermer la société ?
- À vous de jouer
- Foire aux questions
- Dois-je encore déposer le PND 50 si ma société n'a réalisé aucun bénéfice ?
- Le PND 50 est-il identique à l'impôt sur le revenu des personnes physiques ?
- Une société nouvellement enregistrée doit-elle déposer le PND 50 dès sa première année ?
- Une société promue par le BOI doit-elle tout de même déposer le PND 50 ?
- J'ai déjà déposé le PND 51 il y a six mois. Dois-je encore déposer le PND 50 ?
- Que se passe-t-il si je dépose le PND 50 en retard ?
- Qui dépose réellement le PND 50, moi ou mon comptable ?
Points clés à retenir
- Toute société ou tout partenariat à personnalité juridique enregistré en Thaïlande doit déposer un formulaire PND 50 chaque année auprès du Revenue Department, quelle que soit la taille de l’entreprise.
- L’impôt sur les sociétés s’élève à 20 % du bénéfice net, mais les PME dont le capital libéré est inférieur à 5 000 000 THB paient 0 % sur les 300 000 premiers THB et 15 % sur les bénéfices jusqu’à 3 000 000 THB.
- Les sociétés paient l’impôt sur les sociétés deux fois par exercice comptable : le formulaire semestriel PND 51 et le formulaire annuel PND 50.
- La date limite de dépôt est fixée à 150 jours après la fin de l’exercice comptable, ce qui correspond au mois de mai pour la plupart des sociétés.
- Vous pouvez déposer votre déclaration en ligne via le portail e-filing du Revenue Department, que la plupart des sociétés utilisent déjà.
- Il est vivement recommandé de faire appel à un comptable, car le formulaire est complexe, des pénalités s’appliquent en cas d’erreur, et le Revenue Department communique en thaï.
- Conservez tous les documents fiscaux de votre société pendant au moins cinq ans après le dépôt.
Qu’est-ce que c’est ?
Le PND 50 est une déclaration annuelle de l’impôt sur le revenu pour les sociétés et les partenariats à personnalité juridique. Vous devez la déposer chaque année auprès du Revenue Department si votre société est enregistrée, quelle que soit la taille de l’entreprise.
L’impôt sur les sociétés doit être payé deux fois par exercice comptable, avec le formulaire de déclaration semestrielle (PND 51) et le formulaire de déclaration annuelle de l’impôt sur les sociétés (PND 50).
Qui doit le déposer ?
L’impôt sur les sociétés (CIT, Corporate Income Tax) est un impôt direct prélevé sur les sociétés enregistrées en Thaïlande, ce qui inclut les personnes morales ou partenariats opérant en Thaïlande ou opérant ailleurs tout en générant certains types de revenus en Thaïlande.
À lire aussi : Général : le guide étape par étape pour enregistrer une société en Thaïlande soi-même
Les types de sociétés suivants sont tenus de déposer le PND 50 :
- Toute société, tout partenariat à personnalité juridique ou toute coentreprise constituée sous le droit thaïlandais
- Les fondations ou associations exerçant une activité génératrice de revenus en Thaïlande (il existe certaines exemptions pour les œuvres caritatives et les fondations en vertu de la section 47 (7) (b) du Code des impôts)
- Les sociétés ou partenariats à personnalité juridique constitués sous une loi étrangère et exerçant une activité en Thaïlande ou ailleurs, y compris en Thaïlande, y compris lorsqu’un employé, un agent ou un intermédiaire exerce votre activité et génère des revenus ou des bénéfices en Thaïlande
Il existe des exonérations spéciales d’impôt sur les sociétés pour les entreprises promues par le BOI.
Les entreprises BOI doivent préparer le formulaire de demande Por 1-2549 pour l’exercice des droits et avantages d’exonération de l’impôt sur les sociétés pour l’exercice comptable, qui doit être audité par un auditeur externe avant d’être transmis au Revenue Department et au BOI.
Un comptable local peut vous accompagner dans le processus d’audit.
En savoir plus : Comment créer une société BOI détenue à 100 % par des étrangers en Thaïlande
PND 50 et PND 51 : quelle différence
Les sociétés thaïlandaises déposent deux formulaires d’impôt sur les sociétés chaque année, pas un seul, et ces formulaires couvrent des éléments différents. Voici comment ils se comparent.
| PND 50 | PND 51 | |
|---|---|---|
| Nom complet | Déclaration annuelle de l’impôt sur les sociétés | Déclaration semestrielle de l’impôt sur les sociétés |
| Couvre | Le bénéfice net réel de votre société pour l’ensemble de l’exercice comptable | Une estimation du bénéfice net pour les six premiers mois de l’exercice |
| Échéance | Sous 150 jours après le dernier jour de l’exercice comptable | Sous deux mois après le dernier jour des six premiers mois de l’exercice comptable |
| Basé sur | Les états financiers audités | Votre propre estimation du bénéfice annuel |
| Utilisation | Le montant final de l’impôt pour l’année | Un acompte ; le montant payé est crédité sur la facture du PND 50 |
Aucun de ces deux formulaires n’est à confondre avec le PND 90 ou le PND 91, les déclarations d’impôt sur le revenu que les particuliers déposent sur leurs propres revenus. Le PND 50 et le PND 51 concernent la société en tant que personne morale distincte. Les dirigeants et les employés de la société doivent tout de même déposer séparément leur propre déclaration personnelle, sur leurs propres revenus.
Comment préparer le PND 50
Vous pouvez obtenir une version en anglais du formulaire PND 50 sur le site du Revenue Department.
Dans le formulaire, vous devez indiquer les informations issues de vos états financiers, y compris le bénéfice net de la société, qui correspond au total des revenus moins le total des charges déductibles.
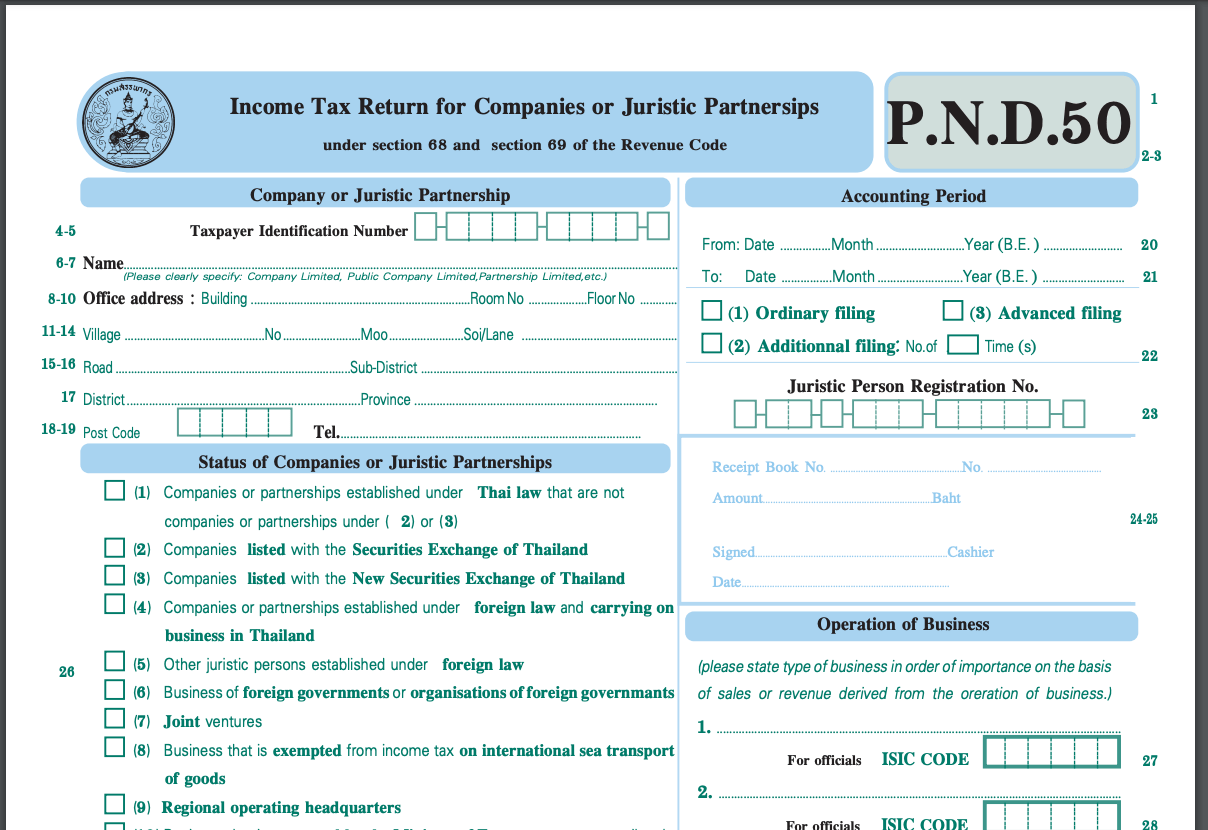
Vous devrez également indiquer les charges non déductibles, y compris, sans s’y limiter, les dépenses personnelles, les cadeaux, ou les dépenses qui manquent de pièces justificatives suffisantes (par exemple, des factures ou reçus manquants).
Taux de l’impôt sur les sociétés
Le revenu des sociétés est imposé à 20 % du bénéfice net de la société.
Cependant, si la société est classée comme petite et moyenne entreprise (PME) avec un capital libéré n’excédant pas 5 millions de baht thaïlandais et/ou des revenus n’excédant pas 30 millions de baht thaïlandais pour l’exercice fiscal, les taux d’imposition sont les suivants :
- Bénéfice net ≤ 300 000 THB – Imposé à 0 %
- Bénéfice net de 300 000 à 3 000 000 THB – Imposé à 15 %
- Bénéfice net ≥ 3 000 000 THB – Imposé à 20 %
À la fin du formulaire, vous devez indiquer le montant total de l’impôt à payer ou à restituer.
Documents justificatifs pour le PND 50
Pour préparer le PND 50, vous devez transmettre les documents suivants à votre comptable :
- Le formulaire PND51 déposé la même année
- Les états financiers (compte de résultat, bilan, état des variations des capitaux propres et annexes aux états financiers)
Ensuite, le comptable remplira le PND 50 et le transmettra au Revenue Department.
Comment déposer le PND 50
Il existe deux façons de déposer le PND 50. Vous pouvez le déposer sur papier auprès de votre bureau local du Revenue Department. Vous pouvez également le déposer en ligne via le site d’e-filing.
Il vous suffit de sélectionner le formulaire PND 50 et de le déposer numériquement.

Vous pouvez ensuite conserver le fichier pour les archives de votre société. Il est recommandé de conserver la documentation fiscale de votre société pendant au moins cinq ans.
Si votre société ne dispose pas encore d’un identifiant et d’un mot de passe pour l’e-filing, vous pouvez utiliser ce site pour remplir la demande Por. Or. 01 d’inscription à l’e-filing.
Si vous avez fait appel à un comptable pour créer votre société et vous enregistrer à la TVA, il se peut qu’il ait déjà créé un compte pour vous.
L’e-filing est bien plus pratique, et la plupart des sociétés y sont déjà passées.
Vous pouvez également déposer d’autres types de déclarations d’impôt sur les sociétés via ce même site, comme la déclaration semestrielle (PND 51).
En savoir plus :
Puis-je le déposer moi-même ?
Bien qu’il soit possible de le faire vous-même, il est préférable de faire appel à un comptable pour préparer et déposer le formulaire PND 50 de votre société, car le format de présentation des dépenses sur le formulaire est très complexe, afin d’éviter toute pénalité en cas d’informations incorrectes.
Le comptable peut également vous aider à communiquer avec un agent du Revenue Department en cas de questions sur le formulaire – ce qui est très utile à moins que vous ne parliez couramment le thaï.
En savoir plus : Le guide complet pour apprendre le thaï en ligne et les cours disponibles
Comment payer l’impôt
Après avoir déposé le formulaire PND 50, vous pouvez payer l’impôt directement auprès d’un bureau local du Revenue Department ou effectuer un virement bancaire.
Comment obtenir un remboursement d’impôt
Pour obtenir un remboursement d’impôt, trois options sont possibles : en espèces (si vous déposez votre déclaration auprès d’un bureau local du Revenue Department), par virement bancaire, ou sous forme de crédit d’impôt pour la déclaration du mois suivant.
En savoir plus :
Augmentez vos chances d’obtenir un remboursement d’impôt
Quand déposer votre déclaration annuelle de revenus
Les échéances suivantes pour le dépôt de l’impôt sur les sociétés s’appliquent aux sociétés constituées sous le droit thaïlandais :
- PND 50 : sous 150 jours à partir du dernier jour de l’exercice comptable, soit généralement en mai
- PND 51 : sous 2 mois à partir du dernier jour des 6 premiers mois de l’exercice comptable, soit généralement en août (sauf pour le premier exercice comptable de la société, dont la durée est inférieure à douze mois).
En savoir plus :
Quand et comment déposer ses impôts en tant que chef d’entreprise en Thaïlande
La place du PND 50 dans le calendrier fiscal de votre société
Le PND 50 n’est pas la seule déclaration fiscale récurrente qu’une société thaïlandaise doit gérer. Voici la vue d’ensemble sur l’année, en supposant un exercice comptable standard de 12 mois.
| Fréquence | Formulaire | Ce qu’il couvre |
|---|---|---|
| Mensuelle | PND 1 / PND 3 / PND 53 (retenue à la source) | Impôt retenu sur les salaires des employés et les paiements aux fournisseurs, versé sous 7 jours après le paiement en vertu de la section 52 du Code des impôts |
| Une fois, en milieu d’année | PND 51 (déclaration semestrielle) | Estimation de l’impôt sur les bénéfices des six premiers mois, à régler sous 2 mois après la fin de cette période |
| Une fois, en fin d’année | PND 50 (déclaration annuelle) | Impôt réel sur le bénéfice net annuel, basé sur les états financiers audités, à régler sous 150 jours après la clôture de l’exercice fiscal |
Une société enregistrée à la TVA dépose également des déclarations mensuelles de TVA (PP30) en plus de ceci. Et indépendamment du Revenue Department, le Department of Business Development (le registre des sociétés) a sa propre échéance annuelle pour soumettre les mêmes états financiers audités, une fois approuvés par vos actionnaires lors de l’assemblée générale annuelle. Il s’agit d’un dépôt distinct du PND 50, avec son propre calendrier, et votre comptable ou auditeur doit suivre les deux en parallèle plutôt que de les traiter comme une seule et même tâche.
Pénalités de retard
Il est important de compléter la déclaration annuelle de revenus à temps pour éviter les pénalités, et avec exactitude pour ne pas avoir à déposer de déclarations rectificatives.
Des pénalités sévères s’appliquent en cas de non-respect des délais de dépôt des impôts de la société, comme suit :
- Amendes pénales pouvant aller jusqu’à 2 000 baht pour le dépôt de formulaires en retard :
- 1 000 baht pour un retard de sept jours ou moins après les 150 jours suivant la fin de l’exercice comptable
- 2 000 baht pour un retard de plus de sept jours après les 150 jours suivant la fin de l’exercice comptable
- Une amende pénale de 2 000 baht pour non-soumission des états financiers
- Un taux d’intérêt de 1,5 % par mois (toute fraction de mois est comptée comme un mois entier) sur l’impôt sur les sociétés impayé
En savoir plus : La fiscalité en Thaïlande : 6 erreurs courantes
Que faire si je dois fermer la société ?
Si vous fermez votre société, vous devez déposer les formulaires suivants pour informer le Revenue Department et faire retirer la société de leur système. Sinon, ils continueront à vous envoyer des rappels pour le dépôt de l’impôt sur les sociétés :
- Lor. Por 10.3
- Carte d’identité ou passeport du liquidateur
- Attestation de la société avec statut de clôture
En savoir plus : Trouvez la bonne société pour vos services comptables à Bangkok, en Thaïlande
À vous de jouer
Gérer la comptabilité d’une société en Thaïlande – déposer les déclarations annuelles et semestrielles – peut s’avérer complexe, surtout si vous ne parlez pas thaï. Informez-vous sur les déclarations que vous devez déposer en tant que chef d’entreprise, et évitez les erreurs comptables courantes.
N’oubliez pas qu’avec l’aide de cabinets comptables locaux qui maîtrisent les subtilités du système comptable thaïlandais et qui ont l’habitude de traiter avec le Revenue Department thaïlandais, vous pouvez rester en conformité avec un minimum de tracas, même sans un budget comptable important.
Foire aux questions
Dois-je encore déposer le PND 50 si ma société n’a réalisé aucun bénéfice ?
Oui. Toute société ou tout partenariat à personnalité juridique enregistré en Thaïlande doit déposer le PND 50 chaque année, qu’il ait réalisé un bénéfice, une perte, ou n’ait eu aucune activité. Une déclaration à zéro reste une déclaration.
Le PND 50 est-il identique à l’impôt sur le revenu des personnes physiques ?
Non. Le PND 50 est l’impôt sur les sociétés, déposé par la société en tant que personne morale. L’impôt sur le revenu des personnes physiques utilise des formulaires différents (PND 90 et PND 91), déposés par les particuliers sur leurs propres revenus. Un dirigeant de société qui dépose le PND 50 pour l’entreprise doit tout de même déposer sa propre déclaration personnelle séparément.
Une société nouvellement enregistrée doit-elle déposer le PND 50 dès sa première année ?
Oui, en fonction de son premier exercice comptable, qui peut durer moins de 12 mois selon la date d’enregistrement de la société. L’échéance de 150 jours se calcule toujours à partir du dernier jour de cette première période, et non de l’année civile.
Une société promue par le BOI doit-elle tout de même déposer le PND 50 ?
Oui. La promotion du BOI peut exonérer tout ou partie du bénéfice d’une société de l’impôt sur les sociétés, mais la société doit tout de même déposer le PND 50 chaque année. C’est ainsi que l’exonération est appliquée et enregistrée, en complément du formulaire Por 1-2549 évoqué plus haut.
J’ai déjà déposé le PND 51 il y a six mois. Dois-je encore déposer le PND 50 ?
Oui, ce sont deux dépôts distincts. Le PND 51 est une estimation et un acompte à mi-année. Le PND 50 est la régularisation réelle de fin d’année par rapport à vos résultats audités. Le montant payé avec le PND 51 est crédité sur votre facture du PND 50, il ne la remplace pas.
Que se passe-t-il si je dépose le PND 50 en retard ?
Vous devenez redevable des amendes pénales et de la majoration mensuelle sur l’impôt impayé décrites dans la section « Pénalités de retard » ci-dessus. Il vaut mieux éviter à la fois le retard et les erreurs de dépôt, ce qui explique pourquoi la plupart des sociétés font appel à un comptable pour ce formulaire.
Qui dépose réellement le PND 50, moi ou mon comptable ?
En pratique, un comptable ou un auditeur thaïlandais agréé prépare et dépose la déclaration au nom de la société, à partir de vos états financiers. La société (et ses dirigeants) restent légalement responsables de l’exactitude et de la ponctualité du dépôt, ce qui explique pourquoi la plupart des entreprises considèrent cela comme un service professionnel plutôt qu’une tâche à faire soi-même.


 English:
 Deutsch:
 Español: