
This article will take approximately 14 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
El PND 50, al que algunos también llaman «CIT 50» (Corporate Income Tax 50), es un formulario de declaración de impuestos que las sociedades y las asociaciones con personalidad jurídica en Tailandia deben presentar cada año.
Sigue leyendo para saber más sobre la declaración anual del impuesto de sociedades y cómo presentar el PND 50 de tu empresa en Tailandia.
Contents
- Puntos clave
- ¿Qué es?
- ¿Quién debe presentarlo?
- PND 50 frente a PND 51: la diferencia
- Cómo preparar el PND 50
- Tipo del impuesto de sociedades
- Documentos justificativos para el PND 50
- Cómo presentar el PND 50
- ¿Puedo presentarlo yo mismo?
- Cómo pagar el impuesto
- Cómo obtener una devolución de impuestos
- Cuándo presentar tu declaración anual del impuesto sobre la renta
- Dónde encaja el PND 50 en el calendario fiscal de tu empresa
- Multas por retraso
- ¿Qué pasa si necesito cerrar la empresa?
- Ahora te toca a ti
- Preguntas frecuentes
- ¿Sigo teniendo que presentar el PND 50 si mi empresa no obtuvo beneficios?
- ¿Es el PND 50 lo mismo que el impuesto sobre la renta de las personas físicas?
- ¿Una empresa recién registrada presenta el PND 50 en su primer año?
- ¿Una empresa promovida por el BOI sigue teniendo que presentar el PND 50?
- Ya presenté el PND 51 hace seis meses. ¿Sigo teniendo que presentar el PND 50?
- ¿Qué pasa si presento el PND 50 tarde?
- ¿Quién presenta realmente el PND 50, yo o mi contable?
Puntos clave
- Toda sociedad o asociación con personalidad jurídica registrada en Tailandia debe presentar un formulario PND 50 cada año ante el Revenue Department, sin importar el tamaño de la empresa.
- El impuesto de sociedades se cobra al 20 % del beneficio neto, pero las pymes con un capital desembolsado inferior a 5.000.000 THB pagan un 0 % sobre los primeros 300.000 THB y un 15 % sobre los beneficios de hasta 3.000.000 THB.
- Las empresas pagan el impuesto de sociedades dos veces por periodo contable: el formulario semestral PND 51 y el formulario anual PND 50.
- El plazo de presentación es de 150 días desde el cierre del periodo contable, que para la mayoría de las empresas cae en mayo.
- Puedes presentarlo en línea a través del portal de e-filing del Revenue Department, al que ya se ha pasado la mayoría de las empresas.
- Se recomienda encarecidamente contratar a un contable, ya que el formulario es complejo, se aplican sanciones por presentarlo de forma incorrecta, y el Revenue Department se comunica en tailandés.
- Conserva todos los registros fiscales de tu empresa durante al menos cinco años tras la presentación.
¿Qué es?
El PND 50 es una declaración anual del impuesto sobre la renta para sociedades y asociaciones con personalidad jurídica. Debes presentarla cada año ante el Revenue Department si tienes una empresa registrada, sin importar el tamaño del negocio.
El impuesto de sociedades se paga dos veces por periodo contable, con el Formulario de Declaración del Impuesto Semestral (PND 51) y el Formulario de Declaración Anual del Impuesto de Sociedades (PND 50).
¿Quién debe presentarlo?
El impuesto de sociedades (CIT, Corporate Income Tax) es un impuesto directo que se aplica a las empresas registradas en Tailandia, lo que incluye a personas jurídicas o asociaciones que operan en Tailandia o que operan en otros lugares pero generan ciertos tipos de ingresos en Tailandia.
Relacionado: General: guía paso a paso para registrar una empresa en Tailandia por tu cuenta
Los siguientes tipos de empresas están obligados a presentar el PND 50:
- Cualquier sociedad, asociación con personalidad jurídica o joint venture constituida bajo la ley tailandesa
- Fundaciones o asociaciones que realicen actividades generadoras de ingresos en Tailandia (existen algunas exenciones para organizaciones benéficas y fundaciones según la sección 47 (7) (b) del Código de Impuestos)
- Sociedades o asociaciones con personalidad jurídica constituidas bajo leyes extranjeras que operan en Tailandia o en otros lugares, incluida Tailandia, incluidos los casos en los que un empleado, un agente o un intermediario lleva a cabo tu actividad y genera ingresos o beneficios en Tailandia
Existen exenciones especiales del impuesto de sociedades para las empresas promovidas por el BOI.
Las empresas BOI deben preparar el formulario de solicitud Por 1-2549 para ejercer los derechos y beneficios de exención del impuesto de sociedades del periodo contable, que debe ser auditado por un auditor externo antes de entregarlo al Revenue Department y al BOI.
Un contable local puede ayudarte con el proceso de auditoría.
Más información: Cómo crear una empresa BOI 100 % de propiedad extranjera en Tailandia
PND 50 frente a PND 51: la diferencia
Las empresas tailandesas presentan dos formularios del impuesto de sociedades cada año, no uno solo, y cubren cosas distintas. Así es como se comparan.
| PND 50 | PND 51 | |
|---|---|---|
| Nombre completo | Declaración anual del impuesto de sociedades | Declaración semestral del impuesto de sociedades |
| Cubre | El beneficio neto real de tu empresa durante todo el periodo contable | Una estimación del beneficio neto de los primeros seis meses del periodo |
| Plazo | Dentro de los 150 días desde el último día del periodo contable | Dentro de los dos meses desde el último día de los primeros seis meses del periodo contable |
| Se basa en | Estados financieros auditados | Tu propia estimación del beneficio anual |
| Cómo se usa | La factura fiscal definitiva del año | Un pago a cuenta; lo que pagas se acredita contra la factura del PND 50 |
Ninguno de estos dos formularios es lo mismo que el PND 90 o el PND 91, las declaraciones del impuesto sobre la renta que presentan las personas físicas sobre sus propios ingresos. El PND 50 y el PND 51 corresponden a la empresa como persona jurídica independiente. Los directores y empleados de la empresa deben presentar igualmente su propia declaración personal por separado, sobre sus propios ingresos.
Cómo preparar el PND 50
Puedes conseguir una copia en inglés del formulario PND 50 en el sitio web del Revenue Department.
En el formulario, debes indicar la información de tus estados financieros, incluido el beneficio neto de la empresa, que es la suma de los ingresos totales menos los gastos deducibles totales.
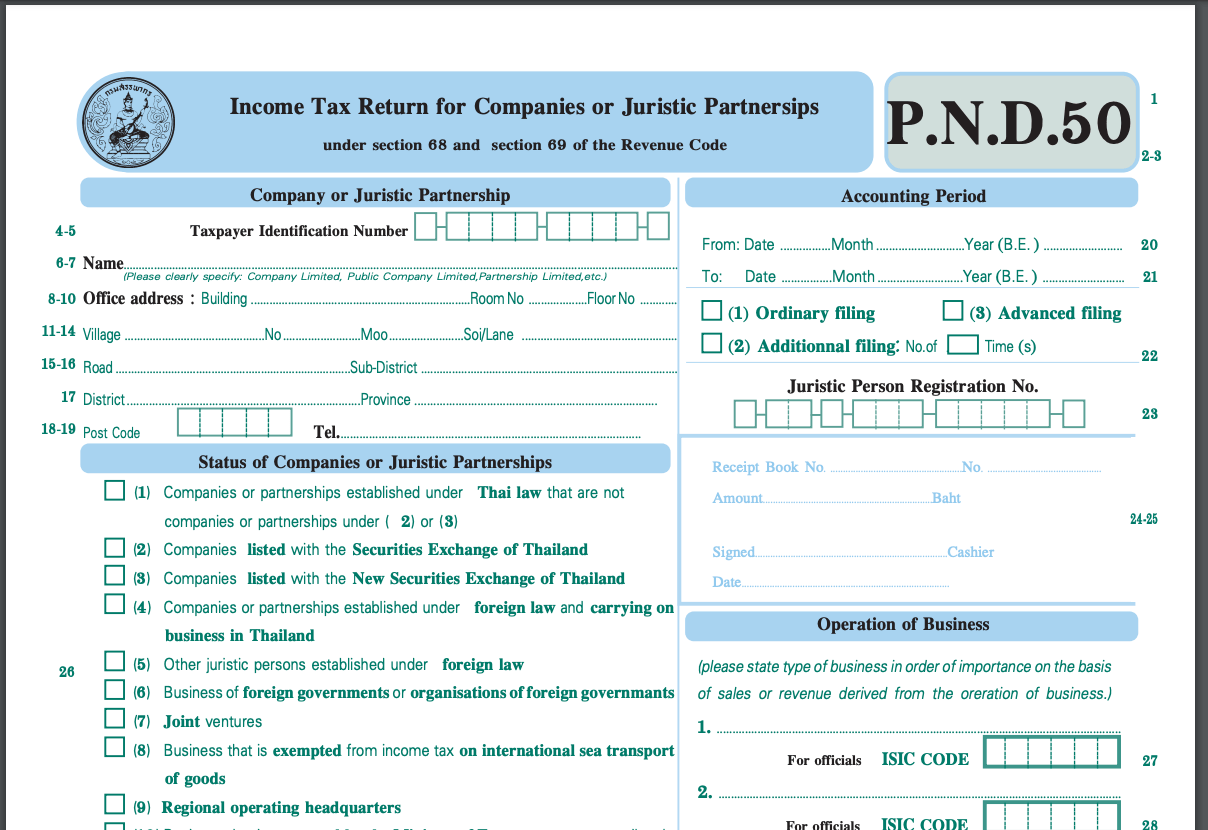
También tendrás que indicar los gastos no deducibles, incluidos, entre otros, los gastos personales y los regalos o gastos que carezcan de documentación suficiente (por ejemplo, facturas o recibos faltantes).
Tipo del impuesto de sociedades
El impuesto de sociedades se grava al 20 % del beneficio neto de la empresa.
Sin embargo, si la empresa se clasifica como pequeña y mediana empresa (pyme) con un capital desembolsado que no supere los 5 millones de baht tailandeses y/o unos ingresos que no superen los 30 millones de baht tailandeses en el ejercicio fiscal, los tipos impositivos son los siguientes:
- Beneficio neto ≤ 300.000 THB – Tipo del 0 %
- Beneficio neto de 300.000 a 3.000.000 THB – Tipo del 15 %
- Beneficio neto ≥ 3.000.000 THB – Tipo del 20 %
Al final del formulario, debes indicar el importe total del impuesto que debes pagar o que se te debe devolver.
Documentos justificativos para el PND 50
Para preparar el PND 50, debes enviar todo lo siguiente a tu contable:
- El formulario PND51 presentado ese mismo año
- Estados financieros (cuenta de pérdidas y ganancias, balance de situación, estado de cambios en el patrimonio neto y notas a los estados financieros)
Después, el contable rellenará el PND 50 y lo enviará al Revenue Department.
Cómo presentar el PND 50
Hay dos formas de presentar el PND 50. Puedes presentarlo en papel en tu oficina local del Revenue Department. O puedes presentarlo electrónicamente a través del sitio web de e-filing.
Solo tienes que elegir el formulario PND 50 y presentarlo digitalmente.

Después, puedes guardar el archivo en tu empresa como registro. Se recomienda conservar la documentación fiscal de tu empresa durante un mínimo de cinco años.
Si tu empresa aún no tiene un nombre de usuario y una contraseña para el e-filing, puedes usar este sitio web para rellenar la solicitud Por. Or. 01 de registro para e-filing.
Si utilizas un contable para abrir tu empresa y registrarte para el IVA, es posible que ya te haya creado una cuenta.
El e-filing es mucho más cómodo, y la mayoría de las empresas ya han pasado a usarlo.
Además, también puedes presentar otros tipos de impuestos de sociedades a través de este mismo sitio web, como la declaración semestral (PND 51).
Más información:
¿Puedo presentarlo yo mismo?
Aunque es posible hacerlo tú mismo, es mejor contratar a un contable para preparar y presentar el formulario PND 50 de tu empresa, ya que el formato para documentar los gastos en el formulario es muy complejo, con el fin de evitar cualquier sanción por presentar información incorrecta.
El contable también puede ayudarte a hablar con un funcionario del Revenue Department cuando tenga alguna duda sobre el formulario, lo cual es realmente útil a menos que hables tailandés con fluidez.
Más información: La guía completa para aprender tailandés en línea y los cursos disponibles
Cómo pagar el impuesto
Después de presentar el formulario PND 50, puedes pagar el impuesto directamente en una oficina local del Revenue Department o hacer una transferencia bancaria.
Cómo obtener una devolución de impuestos
Para obtener una devolución de impuestos, hay tres opciones: puede ser en efectivo (si lo presentas en una oficina local del Revenue Department), por transferencia bancaria, o como crédito fiscal para la declaración del mes siguiente.
Más información:
Aumenta tus posibilidades de obtener devoluciones de impuestos
Cuándo presentar tu declaración anual del impuesto sobre la renta
Los siguientes plazos para la presentación del impuesto de sociedades se aplican a las empresas constituidas bajo la ley tailandesa:
- PND 50: dentro de los 150 días desde el último día de un periodo contable, o dentro del mes de mayo
- PND 51: dentro de los 2 meses desde el último día del periodo contable de 6 meses, o dentro del mes de agosto (excepto en el primer periodo contable de la empresa, que dura menos de doce meses).
Más información:
Cuándo y cómo presentar impuestos como empresario en Tailandia
Dónde encaja el PND 50 en el calendario fiscal de tu empresa
El PND 50 no es la única declaración fiscal recurrente que gestiona una empresa tailandesa. Este es el panorama completo del año, suponiendo un periodo contable estándar de 12 meses.
| Frecuencia | Formulario | Qué cubre |
|---|---|---|
| Mensual | PND 1 / PND 3 / PND 53 (retención en la fuente) | Impuesto retenido de los salarios de los empleados y los pagos a proveedores, remitido dentro de los 7 días posteriores al pago según la sección 52 del Código de Impuestos |
| Una vez, a mitad de año | PND 51 (declaración semestral) | Impuesto estimado sobre el beneficio de los primeros seis meses, con vencimiento dentro de los 2 meses posteriores al punto medio |
| Una vez, a fin de año | PND 50 (declaración anual) | Impuesto real sobre el beneficio neto anual, respaldado por estados financieros auditados, con vencimiento dentro de los 150 días posteriores al cierre del ejercicio fiscal |
Una empresa registrada a efectos del IVA también presenta declaraciones mensuales de IVA (PP30) además de esto. Y por separado del Revenue Department, el Department of Business Development (el registro mercantil) tiene su propio plazo anual para presentar los mismos estados financieros auditados una vez que tus accionistas los aprueben en la junta general anual. Se trata de una presentación distinta del PND 50, con su propio calendario, y tu contable o auditor debería hacer seguimiento de ambas en paralelo en lugar de tratarlas como una sola tarea.
Multas por retraso
Es importante completar la declaración anual del impuesto sobre la renta a tiempo para evitar sanciones, y con precisión para no tener que presentar declaraciones rectificativas.
Existen sanciones severas por no presentar los impuestos de la empresa según el calendario, de la siguiente manera:
- Multas penales de hasta 2.000 baht por presentar formularios fuera de plazo:
- 1.000 baht por un retraso de siete días o menos tras los 150 días desde el final del periodo contable
- 2.000 baht por un retraso de más de siete días tras los 150 días desde el final del periodo contable
- Una multa penal de 2.000 baht por no presentar los estados financieros
- Un tipo de interés del 1,5 % mensual (cualquier fracción de mes se cuenta como un mes completo) sobre el impuesto de sociedades impagado
Más información: Fiscalidad en Tailandia: 6 errores comunes
¿Qué pasa si necesito cerrar la empresa?
Si cierras tu empresa, debes presentar los siguientes formularios para notificar al Revenue Department y que retiren la empresa de su sistema. De lo contrario, seguirán enviándote recordatorios para presentar el impuesto de sociedades:
- Lor. Por 10.3
- Documento de identidad o pasaporte del liquidador
- Certificado de la empresa con estado de cierre
Más información: Encuentra la empresa adecuada para servicios de contabilidad en Bangkok, Tailandia
Ahora te toca a ti
Gestionar la contabilidad de una empresa en Tailandia, presentar declaraciones anuales y semestrales, puede ser complicado, sobre todo si no hablas tailandés. Infórmate sobre las declaraciones que debes presentar como empresario, y evita los errores contables más comunes.
Recuerda que con la ayuda de firmas contables locales que conocen a fondo el sistema contable tailandés y tienen experiencia tratando con el Revenue Department tailandés, puedes mantenerte en cumplimiento con muy poco quebradero de cabeza, incluso sin un gran presupuesto contable.
Preguntas frecuentes
¿Sigo teniendo que presentar el PND 50 si mi empresa no obtuvo beneficios?
Sí. Toda sociedad o asociación con personalidad jurídica registrada en Tailandia debe presentar el PND 50 cada año, independientemente de si obtuvo beneficios, pérdidas, o no tuvo actividad alguna. Una declaración en cero sigue siendo una declaración.
¿Es el PND 50 lo mismo que el impuesto sobre la renta de las personas físicas?
No. El PND 50 es el impuesto de sociedades, presentado por la empresa como persona jurídica. El impuesto sobre la renta de las personas físicas usa formularios distintos (PND 90 y PND 91), presentados por particulares sobre sus propios ingresos. Un director de empresa que presenta el PND 50 del negocio también tiene que presentar su propia declaración personal por separado.
¿Una empresa recién registrada presenta el PND 50 en su primer año?
Sí, según su primer periodo contable, que puede durar menos de 12 meses según la fecha en la que se registró la empresa. El plazo de 150 días sigue contándose desde el último día de ese primer periodo, no desde el año natural.
¿Una empresa promovida por el BOI sigue teniendo que presentar el PND 50?
Sí. La promoción del BOI puede eximir parte o la totalidad del beneficio de una empresa del impuesto de sociedades, pero la empresa igualmente presenta el PND 50 cada año. Así es como se aplica y se registra la exención, junto con el formulario Por 1-2549 mencionado anteriormente.
Ya presenté el PND 51 hace seis meses. ¿Sigo teniendo que presentar el PND 50?
Sí, son dos presentaciones distintas. El PND 51 es una estimación y un pago a cuenta de mitad de año. El PND 50 es la conciliación real de fin de año frente a tus resultados auditados. Lo que pagaste con el PND 51 se acredita contra tu factura del PND 50, no la sustituye.
¿Qué pasa si presento el PND 50 tarde?
Te vuelves responsable de las multas penales y del recargo mensual sobre el impuesto impagado descritas en la sección Multas por retraso anterior. Presentarlo tarde y presentarlo de forma incorrecta son dos cosas que conviene evitar, lo cual es la razón principal por la que la mayoría de las empresas usan un contable para este formulario.
¿Quién presenta realmente el PND 50, yo o mi contable?
En la práctica, un contable o auditor tailandés colegiado prepara y presenta la declaración en nombre de la empresa, a partir de tus estados financieros. La empresa (y sus directores) siguen siendo legalmente responsables de que la presentación sea precisa y puntual, razón por la cual la mayoría de las empresas tratan esto como un servicio profesional en lugar de una tarea que hacer uno mismo.


 English:
 Deutsch:
 Français: