
El seguro médico es una de las inversiones más sensatas que puedes hacer como expatriado en Tailandia. En esta guía repaso las opciones disponibles, qué cubre cada una, cuánto cuestan y cómo encontrar un plan que te proteja cuando más lo necesites.
Si me conoces, sabrás que soy una persona pragmática. De hecho, por eso fundé Thailand Starter Kit. Y estoy convencido de que contratar un seguro médico en Tailandia es una de las decisiones más sensatas que puedes tomar, tanto para tu salud como para tus finanzas.
Como expatriado en Tailandia, quizá te preguntes por qué necesitas un seguro médico. Aunque la sanidad en el país resulta asequible, los costes pueden dispararse con el tiempo, algo que verás más adelante en esta guía.
Pero contratar un seguro médico no consiste solo en encontrar el plan más barato del mercado; necesitas uno que realmente te cubra cuando más lo necesites.
Al terminar esta guía podrás acotar tus opciones de seguro médico como expatriado en Tailandia y empezar a pedir presupuesto a las compañías adecuadas.
Si prefieres saltarte esta guía e ir directo a mi recomendación, échale un vistazo a Cigna Global. Ofrece planes de seguro médico para expatriados fáciles de entender y flexibles. Incluso su plan básico incluye un límite anual de 1.000.000 USD, más que suficiente para tu vida en Tailandia.
Contents
- Puntos clave
- El estado actual del seguro médico en Tailandia
- Por qué decidí contratar un seguro médico y qué compañía elegí
- Opciones de seguro
- Seguro médico para expatriados
- Seguro médico local
- Seguro público
- Seguro de viaje
- Sanidad gratuita en Tailandia
- Seguro médico para jubilados
- Cómo encontrar el mejor plan de seguro
- Las mejores aseguradoras para expatriados en Tailandia
- Comparar planes de seguro médico tailandés
- Cómo solicitar un seguro médico en Tailandia
- Seguro médico obligatorio para el visado de jubilación
- Preguntas frecuentes
- ¿Debería usar un corredor para contratar el seguro médico en Tailandia?
- ¿Qué límite de cobertura necesito?
- ¿Puedo usar el seguro médico de mi país de origen?
- ¿Puedo contratar un seguro médico estando ya en Tailandia?
- ¿Tiene Tailandia sanidad gratuita?
- ¿Necesito un seguro médico para entrar en Tailandia?
- ¿Hay algún seguro médico infantil recomendado?
- ¿Es posible contratar un seguro médico en Tailandia después de los 70?
- Explicación de los planes de seguro médico
- ¿Qué seguro médico debería contratar?
- Fuentes citadas
Puntos clave
- La sanidad en Tailandia es asequible, pero los gastos se acumulan con el tiempo, así que un seguro médico es una inversión sensata para la mayoría de los expatriados.
- Tus principales opciones son el seguro internacional (para expatriados), el seguro tailandés local, los planes de grupo, los sistemas públicos y el seguro de viaje.
- Los planes internacionales como Cigna Global cuestan más, pero ofrecen límites anuales altos y una cobertura flexible y completa.
- Los planes locales son más baratos, pero suelen tener límites más bajos y topes por procedimiento, así que es posible que igualmente tengas que pagar de tu bolsillo.
- No elijas solo por el precio: revisa el límite de cobertura, el área geográfica cubierta, los deducibles y las exclusiones antes de contratar.
- El visado de jubilación No Inmigrante O-A (que se solicita en una embajada tailandesa en el extranjero) exige un seguro médico, y muchas embajadas piden hasta 3.000.000 THB (100.000 USD) de cobertura. La prórroga estándar de jubilación No-O que se tramita dentro del país no exige seguro.
- Contrata el seguro antes de necesitarlo, porque esperar hace que las condiciones preexistentes sean más difíciles de cubrir.
- Si no tienes claro qué plan te conviene, un corredor de seguros puede evaluar tus necesidades y recomendarte opciones.
El estado actual del seguro médico en Tailandia
El mercado del seguro médico en Tailandia ha crecido con fuerza en los últimos años. De hecho, cada vez más gente busca planes que no solo cubran las facturas del hospital, sino que también incluyan programas de bienestar y medicina preventiva. Ya no se trata solo de emergencias: los expatriados quieren un seguro que les ayude a mantenerse sanos para disfrutar de su vida en Tailandia a largo plazo.
Al mismo tiempo, el gobierno tailandés sigue impulsando la sanidad universal, pero los hospitales públicos están saturados y el coste de la sanidad privada no deja de subir. Por eso cada vez más expatriados optan por un seguro médico privado.
Mi mujer trabaja en un hospital público de Bangkok, así que en teoría tengo acceso a atención gratuita. Aun así, mantengo mi seguro médico de expatriado. Tiene sentido por las razones que acabo de mencionar.
El sector del seguro médico en Tailandia está evolucionando para responder a estas nuevas demandas. Más opciones, mejor cobertura y un acceso más sencillo están cambiando la forma en que los expatriados eligen su seguro, y espero que el resto de esta guía te ayude a elegir el tuyo.
Por qué decidí contratar un seguro médico y qué compañía elegí
Cuando llegué a Tailandia a los 23 años, solo tenía un seguro de viaje. Mi plan B era volver a Alemania para tratarme si surgía algún problema médico grave. Esa estrategia dejó de ser viable a los cinco años, cuando alcancé el periodo máximo permitido de cobertura del seguro de viaje.
Mi siguiente aseguradora parecía ideal al principio, pero se volvió insostenible económicamente en cuanto subió la prima un 30 por ciento.
Mientras trabajé en Tailandia, tuve acceso a la Seguridad Social tailandesa. Sin embargo, eso me limitaba a un hospital local con mala reputación que apenas usaba, salvo para trámites básicos como conseguir antibióticos.
El resto de opciones de seguro local no ofrecían cobertura suficiente para los hospitales internacionales que prefería, aunque debo decir que la situación ha mejorado mucho en los últimos años.
Todo esto me llevó a ACS.
Sin seguro, que te ingresen se convierte en una decisión económica. Hace poco llevé a una amiga al hospital con una diarrea fuerte, y el médico quería ingresarla. En el Hospital Ramkhamhaeng calcularon unos 25.000 THB, así que tuvo que decidir en el momento. Con seguro, simplemente te ingresan y no piensas en la factura.
Saran Lhawpongsawad, director de proyecto en Thailand Starter Kit
Elegí ACS en su momento porque ofrecía un seguro no tailandés con precios adaptados a Tailandia, centrado en el sudeste asiático. Ese enfoque regional le permite aprovechar los costes sanitarios relativamente bajos de la zona sin renunciar a una cobertura de estándar internacional.
Los límites de cobertura tan detallados de la compañía, aunque al principio parecen engorrosos, cumplen una función: contrarrestan el monopolio hospitalario de Tailandia y ayudan a evitar las subidas de prima inesperadas que sufren muchos seguros internacionales.
ACS ha sustituido recientemente su plan específico para el sudeste asiático por otro más completo para expatriados, que mantiene un precio razonable y subidas futuras predecibles. En lugar de ofrecer una cobertura única para todos los centros, ha implantado un sistema por niveles según la categoría del hospital.
Su nivel más alto ofrece una cobertura excelente en centros de primer nivel como el Bumrungrad International Hospital, el Medpark Hospital y el grupo Bangkok Hospital. Los niveles inferiores, en cambio, encajan bien con expatriados con un presupuesto más ajustado que prefieren opciones más económicas como el St. Louis Hospital o el Sukhumvit Hospital. Aunque ACS no lo presenta exactamente así, así es como funciona en la práctica su estructura por niveles.

Consejo: a la hora de elegir un seguro médico en Tailandia, recomiendo contratar una póliza con al menos 300.000 USD de cobertura para estar protegido ante eventos médicos graves. El precio y los detalles de la cobertura son relativamente fáciles de comprobar, pero la reputación de una compañía a la hora de gestionar siniestros exige investigar más a fondo. Lee reseñas online y consulta grupos de expatriados en Facebook.
También conviene trabajar con un corredor de seguros de confianza que pueda guiarte entre las opciones de varias aseguradoras. Pero habla con él en persona en lugar de por correo electrónico, para que pueda atender tu situación y tus dudas concretas.
Opciones de seguro
He comprobado que, como expatriado que llega o ya vive en Tailandia, tienes seis opciones habituales de seguro médico. Son:
- Seguro médico para expatriados
- Seguro médico tailandés local
- Seguro médico de grupo
- Seguro médico público
- Seguro de viaje para Tailandia
Cada uno tiene sus ventajas y desventajas. Vamos a verlas con más detalle.
La mayoría de los expatriados se decantan por una de estas tres opciones: un plan internacional completo, un plan local más barato que cumpla los requisitos del visado, o la ayuda de un corredor para acotar la elección.
- Cobertura completa: un plan internacional como Cigna Global, con límites anuales altos y protección en todo el mundo.
- Cobertura económica o para el visado de jubilación: Luma Long Stay Care, más barato y pensado para cumplir los requisitos del visado O-A.
- Si no lo tienes claro, o prefieres planes locales: un corredor de seguros puede comparar las opciones según tu situación.
Seguro médico para expatriados
Los seguros médicos para expatriados están pensados para personas como tú y como yo, que dejan su país de origen para vivir en el extranjero. Los ofrecen compañías internacionales, no las aseguradoras tailandesas locales.
Es, con diferencia, la opción más popular entre los expatriados en Tailandia. Yo mismo tengo un seguro médico de expatriado. Esto es lo que ofrecen:
- Cobertura completa: la cobertura y los límites son, con diferencia, los más amplios, mejores que los de los seguros tailandeses locales.
- Cobertura internacional: tienes cobertura fuera de Tailandia también. Esto significa que puedes conservar el mismo plan aunque te mudes a otro país.
- Claridad y sencillez: los seguros médicos internacionales son mucho más fáciles de entender que los tailandeses, porque funcionan igual que los de tu país de origen.
- Renovación de por vida: muchas aseguradoras para expatriados renuevan tu póliza sin importar tu edad. Esto se llama garantía de renovación vitalicia. Aun así, es recomendable contratar el seguro antes de cumplir 55 años.
- Normativa más estricta: las aseguradoras internacionales deben cumplir la normativa de seguros de otros países, ya sea de Estados Unidos o de la Unión Europea según el proveedor, y esa normativa es más estricta que la tailandesa. Esto significa que es menos probable que te echen del plan o que te suban mucho la prima solo por presentar un siniestro.
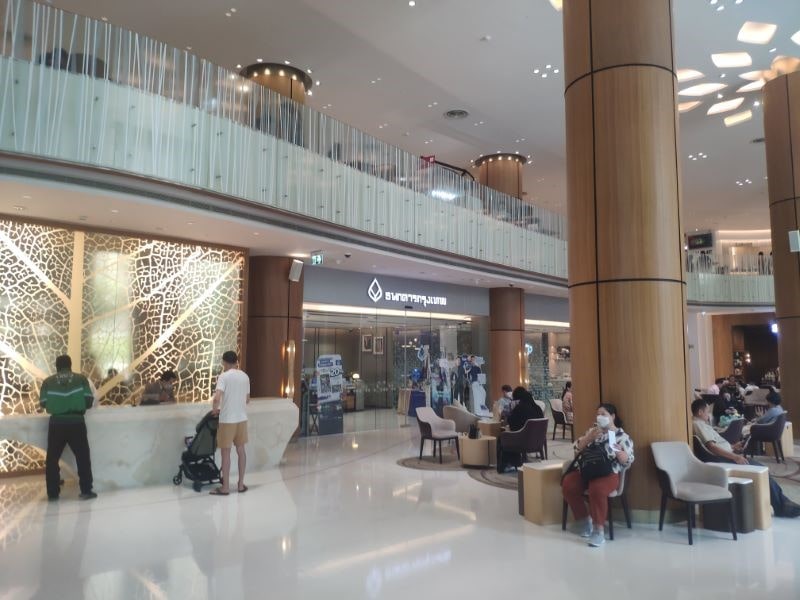
Como el seguro para expatriados tiene límites de cobertura más altos, es suficiente para hospitales de gama alta en Tailandia como el Bumrungrad o el Bangkok Hospital.
Cobertura del seguro médico para expatriados
La cobertura general que obtienes con un seguro para expatriados, incluso con un plan básico, es suficiente para vivir en Tailandia. Estos planes cubren la mayoría de la atención médica al 100%, siempre que no superes el límite anual, incluyendo:
- Estancias en UCI
- Tratamiento oncológico
- Evacuaciones
- Gastos quirúrgicos
- Medicación
- Habitaciones de hospital
- Gastos de enfermería
Sin embargo, las aseguradoras para expatriados pueden aplicar límites aparte para ciertos tratamientos menores, como:
- Consulta externa (OPD)
- Resonancias magnéticas
- Enfermería a domicilio
- Fisioterapia
- Acupuntura
En cuanto a la atención ambulatoria, algunos planes para expatriados ofrecen límites anuales y otros limitan el número de visitas que puedes hacer por enfermedad.
En este caso puedes leer la historia de un expatriado de muchos años que se puso en contacto tras ser diagnosticado de fibrilación auricular, una afección cardiaca que aumenta el riesgo de ictus e insuficiencia cardiaca. Al no tener seguro contratado de antemano, ahora se enfrenta a gastos médicos elevados de por vida, ya que las aseguradoras no cubren su condición preexistente.
Los problemas de salud no esperan al «momento adecuado». Actuar mientras estás sano puede marcar la diferencia. Recuerda: intentar contratar un seguro después de un diagnóstico es como comprar un seguro de coche después de un accidente; ya es tarde.
Lee el caso completo para entender por qué el momento lo es todo.
Áreas de cobertura del seguro para expatriados
El seguro para expatriados suele incluir cobertura mundial, pero puede que no te cubra en Estados Unidos. Cuando busqué mi propio seguro, encontré planes que sí me cubrían allí, pero tenía que pagar una prima mucho más alta. Así que decidí no incluirlo.
Muchos planes también incluyen cobertura en el país de origen. Esto significa que puedes volar de vuelta y recibir tratamiento allí. Resulta útil si prefieres tratarte en un entorno conocido o tener a tu familia cerca.
Opciones de seguro para expatriados
Tienes varias opciones de seguro para expatriados en Tailandia.
Para empezar,Cigna Healthcare es mi recomendación. Incluso su plan estándar incluye un límite anual de 1.000.000 USD, más que suficiente para la sanidad tailandesa.
También puedes personalizar el plan según tus necesidades: por ejemplo, elegir si quieres cobertura en Estados Unidos, atención ambulatoria, chequeos médicos y mucho más. Cigna también tiene planes para jubilados y acepta expatriados de cualquier edad.
Conseguir la preautorización con Cigna también es fácil. Hay quien cuenta que le aprobaron el caso el mismo día tras una sola llamada.
Otras aseguradoras importantes del mercado son:
- GeoBlue: conocida por su cobertura en Estados Unidos
- Now Health: planes asequibles, aunque pueden encarecerse tras presentar siniestros
- Foyer Global Health: límites de cobertura ilimitados
- April International: planes asequibles con límites anuales bajos, aunque las preautorizaciones pueden tardar entre cinco y 15 días laborables
- ACS: como comenté al principio de esta guía, es la aseguradora que uso yo por sus planes, suficientes para cubrirme en el sudeste asiático
También hay otros buenos planes para expatriados en Tailandia, como William Russell, Aetna, Passport Card y muchos más. Puedes usar nuestra herramienta de comparación de seguros médicos de Thailand Starter Kit para ver cada póliza en detalle, una junto a otra.
Consejo: si prefieres no comparar tú mismo, puedes hablar directamente con un corredor de seguros. De hecho, es el método que uso yo ahora para contratar mi seguro médico. Como expatriado en Tailandia, puedes hablar con Carsten Creutzburg, un corredor de seguros alemán que vive en Tailandia y que domina muy bien el seguro médico internacional. Puedes leer nuestra reseña aquí.
Desventajas del seguro para expatriados
He comprobado que el seguro para expatriados todavía tiene margen de mejora. Sigue teniendo ciertas desventajas, entre ellas:
- Primas: es la opción de seguro médico más cara en Tailandia. Cuenta con pagar al menos 100 USD al mes incluso por un plan básico.
- Siniestros: presentar un siniestro es más complicado que con un seguro tailandés local. Para la atención ambulatoria, puede que tengas que pagar de tu bolsillo primero y reclamar después.
- Atención al cliente: las aseguradoras para expatriados pueden no tener oficina en Tailandia. Para contactarlas, tienes que hacer una llamada internacional o usar una aplicación.
- Disputas: si tienes un conflicto con una aseguradora para expatriados, puede que tengas que reclamar fuera de Tailandia, y las disputas en el extranjero son mucho más difíciles de gestionar. Que yo sepa, en Tailandia puedes reclamar a las aseguradoras locales a través de la Oficina de la Comisión de Seguros (OIC) sin necesidad de contratar a un abogado en Tailandia.
Para evitar estos inconvenientes, contrata tu seguro para expatriados con una compañía de confianza. Aunque las primas sean más altas, tendrás menos problemas a la hora de presentar siniestros, recibir atención o resolver disputas.
Aun así, sigue siendo buena idea leer la póliza con detalle para saber exactamente qué contratas. Por lo que he visto, muchas disputas surgen cuando alguien intenta reclamar algo que está excluido.
Dónde contratar un seguro para expatriados
Puedes contratar un seguro para expatriados de dos formas:
- Contactar directamente con la aseguradora
- Usar un corredor de seguros internacional como International Citizens Insurance
A través de International Citizens Insurance obtienes presupuestos al instante de los principales planes para expatriados mencionados antes. También puedes consultar cualquier duda a sus corredores internacionales.
O puedes rellenar nuestro formulario de seguro médico para recibir asesoramiento y presupuestos de nuestros corredores asociados para seguros de expatriados. Puedes estar tranquilo: mi equipo verifica a todos y cada uno de nuestros corredores asociados, y solo recomiendo a un corredor que yo mismo usaría en tu lugar.
Ten en cuenta, eso sí, que el seguro para expatriados solo puedes contratarlo a través de un corredor fuera de Tailandia. Uno de los motivos principales es que la OIC solo permite a los corredores en Tailandia vender seguros locales.
Suelo remitir a la gente a la historia de un expatriado de muchos años que se puso en contacto conmigo tras ser diagnosticado de fibrilación auricular, una afección cardiaca que aumenta el riesgo de ictus e insuficiencia cardiaca. Al no tener seguro médico, ahora se enfrenta a gastos médicos elevados de por vida, ya que las aseguradoras se niegan a cubrir su condición preexistente.
Los problemas de salud pueden aparecer en cualquier momento. Por eso, contratar un seguro mientras estás sano puede marcar la diferencia. Recuerda: intentar asegurarte después de un diagnóstico es como comprar un seguro de coche después de un accidente: ya es tarde.
Lee el caso completo para entender por qué el momento lo es todo.
Seguro médico local
Las aseguradoras internacionales con sucursal en Tailandia ofrecen seguros locales, entre ellas AXA, Allianz, AIA y Luma, por nombrar algunas.
Aquí tienes un resumen de por qué podría interesarte un seguro médico tailandés local:
- Precio más bajo: el seguro local es más barato que el internacional. Sin embargo, la cobertura, incluidos los límites y el área de cobertura, también es menor.
- Reclamaciones: las aseguradoras locales en Tailandia ofrecen facturación directa en la mayoría de los hospitales del país. Puedes ir a cualquier hospital de su red y dejar que sea el seguro quien pague, incluida la atención ambulatoria. Solo muestras tu tarjeta al registrarte, y el hospital y la aseguradora se encargan del resto.
- Atención presencial: según dónde contrates el seguro, a veces un agente te visita en persona si te ingresan y te ofrece apoyo in situ.
Cobertura del seguro médico local
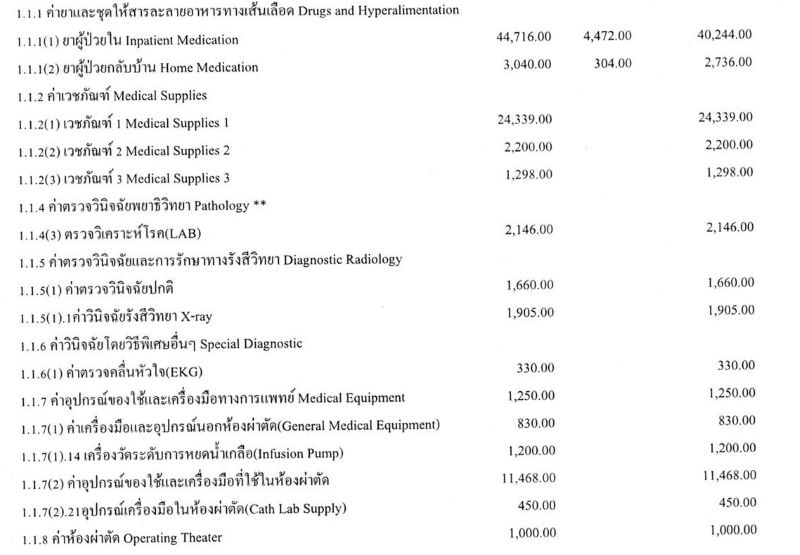
La cobertura de la mayoría de los seguros privados locales funciona de forma distinta a como estás acostumbrado en Occidente. Puede resultarte confusa, ya que incluye límites por prestación, límites por enfermedad o límites anuales.
Límites por prestación
En lugar de un límite anual, tienen límites por prestación. Al buscar seguros locales encontrarás una lista de límites de cobertura para distintos gastos hospitalarios, como:
- Honorarios médicos
- Pruebas de imagen
- Habitaciones de hospital
- Gastos quirúrgicos
- Estancias en UCI
Por ejemplo, tu plan puede tener un límite de 1 millón de THB, pero topar los honorarios quirúrgicos en 100.000 THB, la factura del hospital en 80.000 THB y la habitación en 8.000 THB al día.
Así que, según lo que cobre el hospital por cada procedimiento, puede que tengas que pagar de tu bolsillo.
Límites por enfermedad
Además de los límites por prestación, los seguros locales también tienen límites por enfermedad, es decir, el importe total que pagan por cada enfermedad. Este modelo cada vez es más habitual.
Límites anuales
Algunas aseguradoras locales están empezando incluso a ofrecer planes con límites anuales, al estilo de los seguros para expatriados.
Ten en cuenta que incluso los planes locales pueden tener límites anuales o por enfermedad. Puede que sigan teniendo un tope en los honorarios médicos, la habitación y otros gastos hospitalarios. Así que lee bien tu póliza.
Opciones de seguro médico local
Aun así, tienes muchas opciones de seguro médico local en Tailandia. Hay una amplia variedad de planes privados locales con distintos límites de cobertura. Algunos no son tan completos, pero sí muy asequibles.

Entre las opciones más populares están:
- Plan independiente de aseguradoras privadas: puedes contratar un plan independiente con una aseguradora local, aunque el funcionamiento varía de una compañía a otra.
- Cobertura adicional del seguro de vida: es la forma habitual en que los tailandeses contratan un seguro médico. Compran un seguro de vida y reciben el seguro médico como parte del plan, con compañías como AIA. Algo muy similar ocurre ahora mismo con el seguro médico en Indonesia.
- Bancos en Tailandia: los bancos tailandeses también ofrecen seguro médico, pero casi siempre como complemento del seguro de vida. Este complemento solo está disponible para tailandeses, ya que a los expatriados les resulta difícil contratar un seguro de vida con un banco tailandés.
Una aseguradora local privada que suelo recomendar es Luma.
Su plan está pensado para expatriados y funciona como un seguro internacional. Tiene límites anuales de entre 5 y 50 millones de THB, suficiente para cubrir incluso la atención médica más cara de Tailandia. Además, tiene acuerdos con muchos hospitales privados de primer nivel, entre ellos
- Bumrungrad
- Bangkok Hospital
- Samitivej
También puedes optar por obtener cobertura internacional a través de Luma.
Otras aseguradoras importantes del mercado local son:
- AXA
- AIA
- LMG
- Muang Thai
- Aetna, absorbida por Allianz
Puedes comparar estos planes locales y contratarlos a través de un corredor local llamado CheckDi.
Desventajas del seguro local
La cobertura local también tiene sus límites en cuanto a:
- Cobertura por prima pagada: el seguro local sale más caro que el de expatriados en relación con lo que cubre por lo que pagas. Por ejemplo, podrías pagar 42.000 THB al año por un plan local que paga como máximo 500.000 THB por enfermedad. En cambio, el seguro para expatriados es más caro, pero ofrece límites de cobertura mucho más altos, de hasta 35.000.000 THB al año, e incluye cobertura internacional.
- Límites de cobertura: aunque el seguro local es asequible, la cantidad que cubre es mucho menor que la de un seguro para expatriados.
- Normativa menos estricta: las aseguradoras locales siguen la normativa tailandesa, que suele ser menos estricta que la de los países occidentales. A veces pueden subirte la prima tras un siniestro costoso o incluso cancelar tu cobertura.
- Exclusiones: evita tener un accidente de moto, porque no siempre estarás cubierto.
- Área de cobertura: no puedes conservar el plan si te mudas fuera de Tailandia.
Por eso, el seguro médico privado local es una buena opción si tienes un presupuesto limitado y sabes bien lo que buscas.
Si contratas un buen seguro privado local, puedes estar tranquilo sabiendo que tienes límites de cobertura más altos. Aun así, las primas son similares a las del seguro internacional.
Dónde contratar un seguro médico local
Igual que con el seguro para expatriados, puedes contratar el seguro local en la web de la aseguradora.
Como la mayoría de los clientes son tailandeses, no suele haber atención al cliente en inglés, salvo que contrates con una aseguradora orientada a expatriados, como Luma.
O puedes contratarlo a través de un corredor de seguros local.
Te recomiendo CheckDi. Es una web centralizada donde puedes comparar planes locales uno junto a otro. También puedes hablar con uno de sus corredores para más detalles.
Seguro de grupo
El seguro de grupo se divide en dos tipos:
- seguro de grupo familiar
- seguro de grupo empresarial
Seguro de grupo familiar
Si contratas un seguro de grupo familiar, puedes conseguir un descuento si aseguras a tres o más familiares. Los descuentos van del 5 al 10 por ciento.
El principal inconveniente del seguro de grupo es que, si el número de personas en el plan baja del mínimo exigido, normalmente no puedes renovar la póliza.
Esto es un problema para las personas mayores con alguna condición médica, porque dejan de tener cobertura.
Seguro de grupo empresarial
Otra opción es el seguro de grupo empresarial. Si tienes una empresa en Tailandia, puedes contratar un seguro de grupo para ti y tus empleados con aseguradoras locales.
Son más baratos que los planes individuales, y puedes usarlos para reducir los impuestos de tu empresa. Por lo que veo, no son lo bastante completos como para ser tu seguro principal, pero sí un buen beneficio para tus empleados.
Lo que más les interesa a los empleados suele ser la cobertura de atención ambulatoria.
Por otro lado, si tienes un equipo de trabajadores remotos, no puedes contratar un plan de grupo con aseguradoras locales. En ese caso necesitas planes internacionales.
Remote Health es una buena opción. Es un seguro internacional para nómadas digitales y trabajadores remotos. Incluye cobertura mundial y un límite anual de 1.500.000 USD.
Es mucho más completo que los planes locales, pero también más caro.
Para saber más, lee nuestra guía de seguro médico de grupo.
Seguro público
En Tailandia tienes dos grandes opciones de seguro público:
- Seguridad Social
- Cobertura Sanitaria Universal
Vamos a ver cada una.
Seguridad Social
Si trabajas legalmente en Tailandia, obtienes cobertura a través de la Seguridad Social.
Tu empleador te descuenta el 5 por ciento de tu salario bruto cada mes para la Seguridad Social, con un tope de 875 THB.
Con la Seguridad Social, puedes recibir atención médica y medicamentos gratis acudiendo a tu hospital asignado con tu tarjeta de la Seguridad Social y tu pasaporte.
Tengo Seguridad Social, pero no confío mucho en ella. Para cosas menores, como un resfriado, va bien. Para algo serio, voy directo a un hospital privado. No es solo por las colas largas; es que apenas te dan unos minutos con el médico, y una derivación a un especialista puede tardar semanas. Aun así, sigo pagando, para tener algunas opciones sanitarias cuando sea mayor. Y también he oído buenas historias: nuestra contable tuvo cáncer de mama, y la Seguridad Social le cubrió la mayor parte del tratamiento, salvo algunos medicamentos extra.
Saran Lhawpongsawad, director de proyecto en Thailand Starter Kit
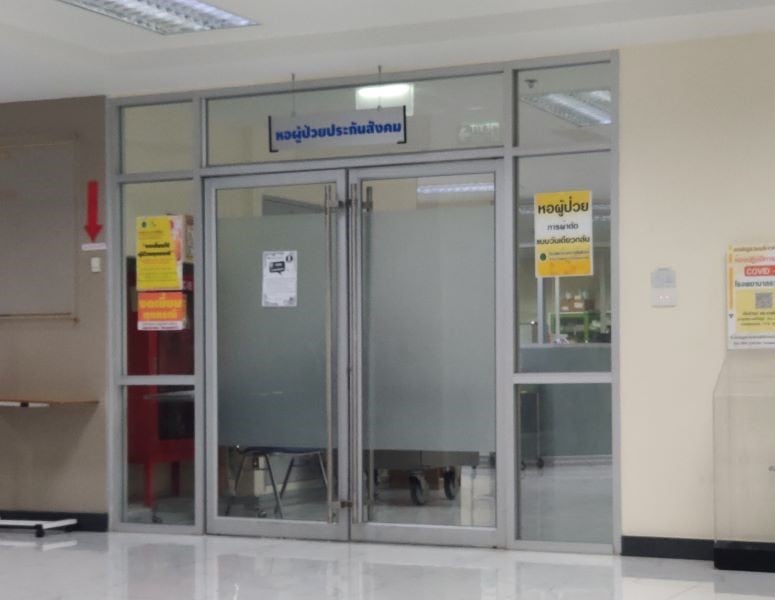
Puedes elegir tres hospitales dentro de la red de la Seguridad Social. Después, la Seguridad Social te asignará uno según tu elección. Solo en Bangkok tienes más de 40 hospitales entre los que elegir.

Aunque la Seguridad Social te da atención médica gratuita, preocupan la calidad y los tiempos de espera por las largas colas en el hospital. Muchos expatriados con los que hablo, yo incluido, prescinden de ella y confían solo en el seguro privado porque no quieren perder el día entero en el hospital.
Puedes saber más en nuestra guía de la Seguridad Social en Tailandia.
Cobertura Sanitaria Universal
La cobertura sanitaria universal de Tailandia se conoce como el sistema de los 30 bahts. Con este sistema, pagas 30 THB por un tratamiento completo en tu hospital asignado. El sistema de los 30 bahts es solo para tailandeses sin Seguridad Social o para funcionarios.
Puede que a estas alturas te apetezca seguir bajando, pero espera un momento. Vale, probablemente no seas tailandés. Pero ¿podrías llegar a serlo? Sí, sin duda. Es un proceso que lleva varios años y cuesta el equivalente a un año de primas de seguro médico, pero es posible. El primer paso sería conseguir la residencia permanente. Y mientras esos trámites avanzan, es buena idea buscar alguna cobertura alternativa mientras tanto, así que sigue leyendo.
Para saber más: El sistema sanitario en Tailandia: guía para expatriados
Seguro de viaje
Algunas aseguradoras ofrecen cobertura a corto plazo en forma de seguro de viaje.
La cobertura a corto plazo puede ir de unas semanas a varios años. Conviene contratar el seguro de viaje antes de llegar a Tailandia. De lo contrario, tendrás menos opciones. Los precios del seguro de viaje son mucho más atractivos que los de la cobertura a largo plazo.
El error más grande, con diferencia, es confiar en el seguro de viaje. Está pensado para viajes cortos, con límites bajos, cobertura limitada y exclusiones que lo hacen poco adecuado para quien vive en el extranjero durante meses seguidos. Puede cubrir una visita rápida al médico, pero si ocurre algo grave, puedes acabar muy mal cubierto.
Laurent Genc, experto en seguros médicos internacionales, April International
Aun así, si optas por un seguro de viaje, te enfrentas a cuatro posibles problemas:
- Las aseguradoras de viaje pueden evitar hacerse cargo de una atención de larga duración cara. Si necesitas cuidados a largo plazo, podrían repatriarte y dejarte en manos de la Seguridad Social de tu país.
- Las aseguradoras de viaje suelen ofrecer cobertura de urgencias. Esto significa que estás cubierto ante accidentes o enfermedades que requieren atención inmediata.
- El seguro de viaje, por lo general, solo cubre un máximo de seis meses.
- Como el seguro de viaje es para viajar, si descubren que en realidad vives aquí en lugar de estar de viaje, pueden rechazar tu reclamación.
Por eso, el seguro de viaje conviene para estancias cortas o vacaciones en Tailandia. Para el resto de casos, tiene más sentido contratar un seguro médico a largo plazo que te cubra ante problemas graves.
Lee nuestra guía de seguro de viaje para saber más.
Sanidad gratuita en Tailandia
Hay un caso en el que puedes conseguir sanidad gratuita en Tailandia: si tu cónyuge tailandés trabaja para el gobierno. En ese caso, podrías recibir atención gratuita en el Hospital Chulalongkorn por ser su cónyuge. Las consultas médicas, los medicamentos y cualquier tratamiento estarían cubiertos al 100%. Si tienes hijos, también estarían cubiertos por completo.
Seguro médico para jubilados
Los jubilados tienen opciones limitadas de seguro médico, ya que muchas aseguradoras no aceptan nuevos clientes mayores de 60 años. Y cada vez cuesta más encontrar una compañía que acepte a alguien mayor de 70.
Si te aceptan, cuenta con primas más altas, que pueden superar los 100.000 THB al año.
Los jubilados tienen menos opciones entre aseguradoras, tanto locales como internacionales, que ofrezcan planes suficientes.
Cigna Global, por ejemplo, tiene un plan sénior pensado para expatriados jubilados que viven en el extranjero.
Además de cobertura internacional y un límite anual de 1.000.000 USD, este plan acepta expatriados de cualquier edad. Puedes contratarlo a cualquier edad y seguir renovándolo.
Cigna también cubre la atención ambulatoria y la medicación para condiciones preexistentes como hipertensión, diabetes tipo 2, artritis y más.
Además de Cigna Global, puedes consultar los planes para jubilados de las aseguradoras locales. Estos planes están pensados para cumplir los requisitos del visado de jubilación en Tailandia. Así que los límites de cobertura pueden variar según lo que exija el visado.
Es más asequible que Cigna Global, pero no tan completo. Por ejemplo, los límites de cobertura son mucho más bajos, y suele tener un deducible alto, de al menos 100.000 THB.
Si esta es tu opción, échale un vistazo a Luma Long Stay Care.
Cómo encontrar el mejor plan de seguro
A la hora de buscar un plan de seguro, mi consejo es que no te fijes solo en la opción más barata.
Es mejor tener en cuenta:
- Límites de cobertura: yo siempre busco un límite anual de 35.000.000 THB para asegurarme de que mi seguro lo cubre todo, incluso los tratamientos más caros de Tailandia.
- Área de cobertura: además de Tailandia, quizá te interese que tu seguro médico cubra los países a los que viajas con frecuencia. Como mínimo, debería incluir cobertura de urgencias en el extranjero.
- Exclusiones: ¿hay exclusiones que debas tener en cuenta? ¿Tienes alguna enfermedad crónica o practicas actividades que no estén cubiertas?
- Garantía de renovación: ¿seguirán cubriéndote si te diagnostican una enfermedad crónica, presentas demasiados siniestros o reclamas una cantidad elevada?
- Reputación de la compañía: investiga su reputación de antemano. ¿Es fácil tratar con ellos? ¿Suben mucho la prima cada año? ¿Qué experiencia han tenido otros clientes?
- Lee la letra pequeña: puede que te apetezca saltártela, pero leerla es fundamental, porque contiene detalles importantes sobre tu plan.
Por todo esto, el plan adecuado para ti puede costar más, pero es preferible a uno que te deje con menos cobertura justo cuando más la necesitas. Encontrarás más información en la sección de más abajo, Explicación de los planes de seguro médico.
Si no quieres investigar por tu cuenta, hablar con un buen corredor de seguros ayuda mucho.
Las mejores aseguradoras para expatriados en Tailandia
Mientras escribía esta guía, encontré más de 100 aseguradoras que ofrecen seguro médico para expatriados en Tailandia. Por falta de tiempo, no las voy a enumerar todas.
Además, cada compañía tiene sus propias ventajas y desventajas. Algunos planes son más caros, pero ofrecen mejor cobertura o un proceso de reclamación más sencillo. Algunas compañías pueden tener un plan estupendo sobre el papel, pero cancelan tu cobertura si presentas demasiados siniestros.
Aquí tienes una lista de aseguradoras en Tailandia populares entre los expatriados. Algunas lo son más que otras, así que vamos a verlas.
Cigna Healthcare
Cigna Healthcare es una de las mayores aseguradoras médicas. Sus planes son populares entre expatriados no solo en Tailandia, sino en todo el mundo.
Puntos clave
- Buen seguro médico en general para expatriados en Tailandia
- Incluye un límite de cobertura anual de 35.000.000 THB
- Cobertura general completa
- Muchas formas de personalizar tu plan de seguro médico
- Buen plan sénior, que en nuestra opinión es uno de los mejores del mercado para jubilados
- Proceso de reclamación fácil y en un solo día
- Ligeramente más caro que otros planes
Cigna ofrece planes flexibles. Puedes personalizar la cobertura, las coberturas opcionales, las áreas de cobertura y mucho más.
El plan básico de Cigna incluye 35.000.000 THB de cobertura, suficiente para un expatriado en Tailandia.
Cigna también tiene el plan Cigna Close Care, otra opción asequible. Pero este plan solo incluye 15.000.000 THB de cobertura, y puedes elegir cobertura en un único país.
Luma
Luma ofrece muchos planes de seguro médico local. Uno de sus planes principales para expatriados en Tailandia, Hi5 Health Insurance, incluye 5.000.000 THB de cobertura. Aunque es menos que Cigna, sigue siendo suficiente.
Puntos clave
- Opción más asequible que Cigna, pero sigue siendo completa
- Límite de cobertura suficiente de 5.000.000 THB
- Facturación directa con muchos hospitales de Tailandia
- También puedes obtener cobertura para otros países de la ASEAN (plan Zona C)
- Puedes ampliar el límite de cobertura hasta 50.000.000 THB
Si quieres más cobertura, también tienen el nivel PRIME, con 50.000.000 THB de cobertura al año.
Tienen varias áreas de cobertura. Para un expatriado en Tailandia, la Zona C es la opción más adecuada. Sin embargo, no cubren estos países asiáticos:
- Japón
- Hong Kong
- Singapur
- Taiwán
Además, para disfrutar de la facturación directa, tienes que acudir a un hospital de su red. La mayoría están en Bangkok, aunque también trabajan con hospitales en otras provincias.
Foyer Global Health
Puede que sea la primera vez que oigas hablar de Foyer Global Health. Sin embargo, esta aseguradora ofrece muy buenos planes para expatriados.
Puntos clave
- Sus planes básicos incluyen cobertura de atención ambulatoria, algo poco habitual en otras compañías.
- Cobertura ilimitada
- Puedes avisarles con antelación para que paguen directamente al hospital
- Con sede en Luxemburgo, así que contactar con ellos desde Tailandia puede resultar poco práctico
- El precio general es bueno en relación con lo que ofrecen
Conocí Foyer por primera vez gracias a nuestro corredor de seguros asociado en Bangkok, que está asegurado con ellos. Se operó de rodilla en el Bangkok Hospital y Foyer pagó todos los gastos. Así que es otra buena opción para expatriados en Tailandia.
Una ventaja de Foyer es que sus planes básicos incluyen cobertura ambulatoria, algo difícil de encontrar entre las aseguradoras que cubren a expatriados en Tailandia.
Sin embargo, al ser de Luxemburgo, puede costar más configurar la facturación directa en hospitales tailandeses, sobre todo para la atención ambulatoria.
GeoBlue
Si eres de Estados Unidos, es posible que ya conozcas GeoBlue. Es socio de Blue Cross, la mayor red de seguros médicos del país.
Puntos clave
- Uno de los mejores planes para quien necesita cobertura en Estados Unidos
- Más asequible que otros planes con la misma cobertura en Estados Unidos
- Al ser socio de Blue Cross, tienes acceso a su amplia red en Estados Unidos
- Si puedes prescindir de la cobertura en Estados Unidos, es mejor contratar otro plan
GeoBlue es popular entre los expatriados estadounidenses que necesitan cobertura en su país. Al fin y al cabo, GeoBlue es más barata que otras aseguradoras. También tienes acceso a su enorme red sanitaria en Estados Unidos.
Sin embargo, en nuestra opinión, los planes de GeoBlue no resultan tan atractivos si puedes prescindir de la cobertura en Estados Unidos.
ACS
ACS ofrece seguro médico para particulares, familias y grupos que viven o viajan por Tailandia y el sudeste asiático. Entre sus planes están el seguro médico de viaje, el seguro para expatriados, el seguro internacional para empresas y el seguro médico para estudiantes.
Puntos clave
- Todos los planes permiten elegir entre 500.000 USD o 1 millón de USD de cobertura
- Puedes elegir entre tres planes: Bronze, Silver y Gold
- Cubre a un amplio abanico de expatriados, incluidos profesionales, estudiantes y jubilados
- Aunque es rentable, no incluye evacuaciones médicas de emergencia
El plan Health in Asia de ACS está suscrito por MGEN Portugal y administrado en Bangkok por Euro-Center. Con él obtienes cobertura sanitaria a un precio razonable en Tailandia, Camboya, Laos, Vietnam, Myanmar, Indonesia, Malasia, Filipinas y Taiwán. Eso sí, no incluye Singapur.
Si viajas fuera de esta región, también puedes obtener cobertura en Europa durante un máximo de 120 días consecutivos.
Más información: Seguro médico ACS: una reseña de expatriados para expatriados
LMG
LMG tiene dos planes locales para expatriados: Long Stay Visa Plus, y Long Stay Visa Plus Premium Plan de 100.000 USD.
Puntos clave
- Seguro médico asequible para expatriados en Tailandia
- Muchos planes disponibles según las necesidades de cobertura
- Planes para quienes tramitan el visado de jubilación tailandés
- Aunque es asequible, la cobertura general es menor que la de otros planes
LMG es buena opción para expatriados que necesitan el seguro por motivos de visado, o jubilados que necesitan cobertura para atención médica importante
Estos planes están disponibles para menores de 80 años y se pueden renovar hasta los 100. Las primas también son más asequibles que las de otros planes para mayores de 60 años.
El principal inconveniente es el deducible alto, que empieza en 100.000 THB.
Un dato importante: el negocio de seguros de LMG fue comprado por Chubb en 2025 y se está integrando en Chubb Samaggi, así que los planes pueden aparecer con una nueva marca. Comprueba los detalles actuales del plan al pedir presupuesto.
Para contratar un plan con LMG, es buena idea hablar con un corredor local para entender bien lo que contratas. Te recomendamos CheckDi, con quien también puedes explorar otros planes tailandeses locales.
Comparar planes de seguro médico tailandés
Las webs de comparación te permiten buscar planes con filtros, en lugar de tener que comparar folletos comerciales y hojas de cálculo de corredores.
También puedes rellenar cuestionarios médicos y solicitar planes online.
Seguro para expatriados
Si quieres explorar planes para expatriados, puedes usar el servicio de comparación de International Citizens Insurance. Son corredores internacionales y pueden darte presupuestos de varias grandes aseguradoras extranjeras a la vez.
Si tienes dudas, puedes pedirles consejo. Pueden sugerirte algún plan que se te haya pasado por alto durante tu búsqueda.
Seguro local
CheckDi ofrece una web de comparación completa de seguros médicos locales en Tailandia. Si buscas un plan con licencia tailandesa y en baht, es tu opción centralizada.
Es una correduría con licencia en Tailandia. Te permiten investigar por tu cuenta al principio, comparando prestaciones y costes online a tu ritmo antes de hablar con uno de sus agentes.
La web incluye a las principales aseguradoras y:
- Las ordena por precio
- Te permite filtrarlas por nivel de cobertura
- Da detalles sobre los límites de cobertura
- Muestra valoraciones editoriales de cada compañía.
También actúan como corredores y cuentan con personal que habla inglés para resolver tus dudas.
Cómo solicitar un seguro médico en Tailandia
Solicitar un seguro en Tailandia es parecido a hacerlo en otros países, e incluye los siguientes pasos.
Habla con un asesor independiente que no trabaje para la aseguradora antes de presentar la solicitud. Y nunca cambies de póliza si ya tienes condiciones crónicas que requieren revisiones o medicación periódicas.
Carsten Creutzburg, corredor de seguros con más de 20 años de experiencia
- Formulario online: puedes rellenar un formulario online. Después, un corredor o un representante comercial se pondrá en contacto contigo con presupuestos y opciones.
- Cuestionario médico: cada aseguradora tiene su propio cuestionario sobre tu historial de salud y enfermedades. Si mientes, tu cobertura podría anularse.
- Pago: puedes pagar el seguro online. Recomiendo la transferencia bancaria, que suele tener la comisión más baja.
- Recibir la tarjeta del seguro: después te enviarán una tarjeta que podrás usar para empezar a disfrutar de las prestaciones.
Puedes contratarlo a través de un corredor o directamente con la aseguradora. Obtienes el mismo plan al mismo precio.
Si quieres empezar a contratar un seguro médico en Tailandia, puedes usar nuestra página de comparación de seguros. Una vez elijas un plan, rellena el formulario para empezar el proceso de contratación de inmediato.
Consejo: algunas compañías preguntan si otras te han rechazado antes. Si crees que corres el riesgo de que te rechacen, solicita varias a la vez.Así no podrán negarte la cobertura por el hecho de que otra aseguradora te haya rechazado.
Seguro médico obligatorio para el visado de jubilación
El seguro médico es obligatorio si solicitas el visado de jubilación No Inmigrante O-A en una embajada tailandesa en el extranjero. Si te jubilas con la prórroga de estancia No-O tramitada dentro del país, actualmente no hay exigencia de seguro, aunque sigue siendo buena idea tener uno.
Puedes usar tanto seguro internacional como local. El requisito oficial es una cobertura de 100.000 USD (3.000.000 THB), tanto para atención general como para COVID-19, aunque algunas embajadas todavía aceptan los umbrales antiguos, más bajos, de 400.000 THB para hospitalización y 40.000 THB para atención ambulatoria. La cifra varía según la embajada, así que confirma el requisito vigente con la que gestione tu solicitud.
Luma Long Stay Care es un buen plan en este sentido. Además de ser asequible, sigue la nueva normativa del visado de jubilación para asegurarse de que sus planes cumplen los requisitos.
El plan también está disponible para menores de 79 años y se puede renovar hasta los 90.
Ten en cuenta que los planes de seguro para el visado de jubilación en Tailandia tienen un deducible alto, de entre 20.000 y 200.000 THB. También puede que necesites un chequeo médico si tienes más de 65 años.
Es prudente contratar el seguro antes de necesitarlo. Esto se debe a que los problemas graves pueden aparecer sin previo aviso y, además, impedirte conseguir cobertura en el futuro por tratarse de una condición preexistente.
Preguntas frecuentes
A continuación tienes una lista de preguntas frecuentes sobre el seguro médico entre los expatriados que viven en Tailandia.
¿Debería usar un corredor para contratar el seguro médico en Tailandia?
Encontrar un corredor de seguros en Tailandia es fácil. Y el precio que obtienes a través de uno es el mismo que si contratas directamente con la aseguradora.
Contratar el seguro a través de un corredor significa tener a alguien más con quien hablar antes de firmar, y a quien recurrir si tienes alguna queja después.
Estas son las razones para usar un corredor:
- Comparar planes de golpe: un corredor puede ofrecerte una gama de planes más amplia que una sola aseguradora.
- Ayuda para elegir un plan: si necesitas ayuda para decidir, pueden darte detalles sobre lo que mejor se adapta a tus necesidades.
- Ayuda con siniestros o disputas: los corredores ofrecen apoyo adicional en reclamaciones y disputas. Más allá de los detalles de tu caso, el resultado puede depender de la relación entre el corredor y la aseguradora. Que el corredor le aporte mucho negocio a la aseguradora, y que esta valore esa relación, puede marcar la diferencia.
Ten en cuenta que las comisiones de los corredores son recurrentes. Por cada año que sigas con ellos, se llevan entre el 10% y el 15% de tu prima. Si contratas directamente con la aseguradora, es ella quien se queda con esa comisión.
Esto significa que los corredores tienen un incentivo para venderte un seguro y mantenerte como cliente en el futuro. Esa comisión recurrente hace que el corredor tenga interés económico en ayudarte cuando surjan problemas con el seguro.
En teoría, los corredores son neutrales y actúan en tu interés. En la práctica, en Tailandia, eso solo es cierto con los buenos corredores, y no siempre con el resto. Por eso es importante contratar el seguro con un corredor que sepa lo que hace y actúe en tu beneficio.
Si necesitas ayuda para encontrar un buen corredor, puedes hablar con nuestro corredor asociado, que te asesorará y te sugerirá distintos planes internacionales adecuados a tus necesidades.
Para más información, lee nuestra guía completa sobre corredores de seguros en Tailandia.
Dato útil: si no estás contento con el apoyo de tu corredor, ten en cuenta que puedes cambiar de corredor sin cambiar de seguro.
¿Qué límite de cobertura necesito?
Si tuviera que contratar un seguro nuevo, buscaría al menos 15 millones de THB de cobertura. En planes para expatriados, eso equivale a 500.000 USD.
Para explicar de dónde sale esa cifra, fíjate en el Bumrungrad Hospital. Es uno de los hospitales con mejor reputación de Tailandia, y sus precios están a la altura de la calidad asistencial y el nivel de confort que ofrece.
El caso más caro del que he oído hablar fue una cirugía cardiaca con un ingreso total de seis meses. El coste ascendió a 12.000.000 THB. Buena parte de esa cifra se acumuló en las primeras semanas en la UCI, que costaba unos 500.000 THB al día.
Ninguno de los corredores con los que hablé conocía a nadie que hubiera acumulado facturas por más de 16,5 millones de THB.
En el extremo bajo, ten en cuenta lo que el gobierno tailandés considera cobertura mínima. La Seguridad Social tailandesa tiene un límite de cobertura de 2 millones de THB.Dicho de otro modo, es la cobertura sanitaria que recibe cualquier empleado de 7-Eleven. No conviene bajar de ahí.
¿Puedo usar el seguro médico de mi país de origen?
Depende totalmente de tu nacionalidad.
Algunos países de Europa Occidental dan cobertura médica a sus ciudadanos vivan donde vivan, incluso en Tailandia. Lo descubrí gracias a mi amigo belga, Pascal. El gobierno belga le reembolsa el tratamiento médico y dental que recibe en Tailandia, con ciertas condiciones.
Primero, tras recibir el tratamiento, tiene que subir todos los documentos al sistema sanitario belga. Alguien revisa los papeles y las facturas médicas, y compara el coste en Tailandia con lo que cobraría el sistema sanitario belga por el mismo procedimiento.
Si el precio en Bélgica es más alto que lo que pagó en Tailandia, le reembolsan el 100%. Si el coste en Bélgica es más bajo, solo le reembolsan lo que habría pagado allí.
Incluso puede pedir una segunda opinión a médicos belgas subiendo su historial médico tailandés al sistema sanitario belga.
Eso sí, hay una salvedad. Esta opción le funciona bien porque tiene un trabajo comercial de bajo riesgo en Bangkok, y pasa la mayor parte del tiempo en una oficina o reuniéndose con clientes internacionales. Si trabajara en una plataforma petrolera en Rayong, necesitaría un seguro médico complementario, porque el gobierno belga no lo cubriría en caso de accidente: el trabajo sería demasiado arriesgado.
Así que infórmate sobre qué tipo de cobertura te ofrece tu gobierno, si es que te ofrece alguna. Piensa si es suficiente para vivir en Tailandia. Si lo es, genial. Si no, plantéate contratar un seguro complementario, para expatriados o tailandés local.
Sin embargo, que yo sepa, este no es el caso de la mayoría de los expatriados.
¿Puedo contratar un seguro médico estando ya en Tailandia?
Puedes contratar el seguro tanto dentro como fuera de Tailandia.
El único seguro que tienes que contratar en Tailandia es el vinculado a la Seguridad Social, que gestiona tu empleador.
¿Tiene Tailandia sanidad gratuita?
Sí, a través del programa de Cobertura Universal para Pacientes de Urgencia (UCEP). Sin embargo, solo se aplica a tratamientos de urgencia, normalmente en casos que ponen en riesgo la vida.
Y solo está disponible para tailandeses.
Según el Centro de Coordinación del UCEP, puedes recibir atención gratuita durante las primeras 72 horas de tratamiento en el hospital más cercano, siempre que tu caso incluya síntomas como pérdida de conciencia temporal, problemas respiratorios graves, dolor torácico repentino, debilidad repentina en las extremidades y otros síntomas que afecten a la circulación sanguínea o al sistema nervioso.
Ten en cuenta que el tratamiento de urgencia gratuito debe aprobarlo el Centro de Coordinación del UCEP, y solo cubre las primeras 72 horas. El resto del coste lo tienes que pagar tú o tu seguro.
¿Necesito un seguro médico para entrar en Tailandia?
Ya no necesitas un seguro médico para entrar en Tailandia, salvo que tu visado lo exija durante el proceso de solicitud. Aun así, sigue siendo buena idea tener algún tipo de seguro, aunque sea de viaje.
¿Hay algún seguro médico infantil recomendado?
La mejor forma de conseguir un seguro médico para tu hijo es contratar un seguro familiar.
Es un seguro de grupo que ofrece entre un 10 y un 20 por ciento de descuento cuando aseguras a al menos tres familiares en el mismo plan.
Puedes leer nuestra guía de seguro familiar en Tailandia para saber más.
¿Es posible contratar un seguro médico en Tailandia después de los 70?
Si tienes más de 70 años, todavía es posible contratar un seguro médico en Tailandia. Debido a los nuevos requisitos de seguro para el visado de jubilación, muchas aseguradoras locales han lanzado nuevos planes para mayores de 70 años.
Por ejemplo, Luma tiene su plan Long Stay Care para menores de 79 años. Aunque es menos completo que un plan para expatriados, es mucho más barato.
Y puedes usarlo para solicitar el visado de jubilación tailandés.
Explicación de los planes de seguro médico
Esta sección, más extensa, es para quienes quieran profundizar en el funcionamiento del seguro médico.
El precio del seguro y lo que incluye son solo la punta del iceberg. Lee la letra pequeña para conocer:
- Límites de cobertura
- Áreas de cobertura
- Exclusiones
- Condiciones preexistentes
- Cancelaciones o no renovaciones
- Restricciones de edad
- Primas
- Opciones de cobertura adicional
Vamos a ver con más detalle qué queda excluido.
Límites de cobertura
El seguro médico en Tailandia tiene tres tipos de límite: anual, por enfermedad y por prestación.
- Los límites anuales se calculan por año.
- Los límites por enfermedad y por prestación se calculan por enfermedad.
Viniendo de Alemania, me resultó nuevo que una aseguradora tailandesa solo me reembolsara una cantidad determinada.
En Alemania, o te cubren al 100% o haces un copago, normalmente en tratamientos dentales, y ya está. No importa si pasas 10 años o más en coma. ¿Qué van a hacer, dejar de tratarte al llegar a un límite?
Pues eso es justo lo que puede pasarte en Tailandia.
En Tailandia, todos los seguros médicos privados tienen un límite. Si acabas de llegar al país, decidir qué cantidad de cobertura es suficiente puede resultar complicado.
Límites por procedimiento
Las aseguradoras limitan ciertos procedimientos concretos. Aquí tienes un resumen de los más comunes y sus límites:
Trasplantes de órganos
Algunas aseguradoras limitan los costes del donante en trasplantes de órganos. El plan WorldCare Excel de Now Health International los limita a 50.000 USD.
Supongo que si un hígado sale demasiado caro, pasan y esperan a que aparezca uno más barato, ¿no?
La mayoría de los límites afectan a los costes del donante. Supongo que quieren evitar que el hospital les facture los gastos de UCI del donante fallecido. En algunos casos, como con ACS, se niegan directamente a pagar cualquier coste del donante.
Tratamiento del VIH
Es un tema importante en el sudeste asiático. Muchas aseguradoras lo excluyen si se contrae por vía sexual. Algunas incluso lo excluyen sin más.
Las que sí lo cubren, aunque de forma limitada, ponen un tope a la cantidad que puedes reclamar.
El tratamiento del VIH en Tailandia es barato porque la medicación se fabrica aquí. Pero en el futuro puede que no tengas cobertura para tratamientos más caros.
Embarazo
Que yo sepa, el embarazo, en la mayoría de los casos, es un complemento, casi siempre con límites de cobertura y un periodo de carencia de 10 meses antes de que empiece a cubrirse.
Puedes consultar nuestro artículo sobre dar a luz en Tailandia para más detalles y los costes que conlleva.
Área de cobertura
¿Estás cubierto cuando viajas a tu país de origen o a otros destinos? Y si es así, ¿durante cuánto tiempo?
No es un gran problema, ya que el seguro de viaje sale barato mientras lo contrates cada vez que viajes al extranjero.
Exclusiones
Aquí tienes algunas exclusiones habituales en todos los planes. Conviene conocerlas de antemano, porque algunas son especialmente relevantes en Tailandia.
No importa si es crónica o no. Incluso un brazo roto ya curado del todo cuenta como condición preexistente. Y si omites información médica importante, eso puede suponer la anulación de la póliza desde el principio.
Carsten Creutzburg, corredor de seguros con más de 20 años de experiencia
- Condiciones preexistentes
- Enfermedades crónicas
- Alcoholismo
- Desastres y terrorismo
- Accidentes de moto
- Enfermedades de transmisión sexual
- Deportes
Condiciones preexistentes
Las condiciones preexistentes son el mayor problema de los seguros médicos.
Las aseguradoras suelen revisar las condiciones preexistentes caso por caso, o directamente ofrecen pólizas que las excluyen.
Por mi experiencia, esto se aplica a cosas como:
- Erupciones cutáneas
- Alergias
- Lesiones que no afectan a otras partes del cuerpo
- Episodios puntuales derivados de accidentes
Las aseguradoras pueden negarte la cobertura para lesiones o enfermedades graves que puedan derivar en problemas futuros.
Como regla general, si tu principal motivo para buscar seguro es una enfermedad concreta, no te aceptarán. Ten cuidado con las aseguradoras que te aceptan sin más y solo lo comprueban cuando presentas un siniestro: te dan una falsa sensación de seguridad.
Consejo: si tienes más de 40 años, es recomendable hacerte un chequeo médico antes de contratar una nueva póliza. Puede servirte como prueba si la aseguradora se niega a pagar tu tratamiento alegando que es una condición preexistente.
Enfermedades crónicas
Casi siempre, las aseguradoras excluyen las condiciones preexistentes. Pero cubren al 100% cualquier condición nueva.
Pero algunas aseguradoras pueden limitar la cobertura de nuevas enfermedades crónicas, así que conviene preguntarlo de antemano. En la cobertura ambulatoria (OPD), las enfermedades crónicas generan algunos de los siniestros más costosos.
Además, una aseguradora podría negarte la cobertura de una enfermedad crónica si, según el criterio médico, seguir el tratamiento no va a mejorar tu estado.
Alcoholismo
Las aseguradoras excluyen el alcoholismo en todos los planes. También hay exclusiones específicas si te lesionas bajo los efectos del alcohol.
Lee la letra pequeña para saber si esto significa que no te cubren en una «pelea de bar estando borracho» o «en cualquier situación siempre que tengas alcohol detectable en sangre».
He oído de una aseguradora que contrató a un investigador privado para comprobar si un paciente que presentó un siniestro importante estaba bajo los efectos del alcohol en el accidente en cuestión.
Resultó que sí lo estaba. La aseguradora se negó a pagar la atención médica, y el hospital le dio el alta a la fuerza.
¿Qué significa esto para ti? Nunca, bajo ninguna circunstancia, hagas nada arriesgado después de beber, ni siquiera unas cervezas, en Tailandia.
Desastres y terrorismo
Todas las aseguradoras te excluyen de la cobertura si participas en una guerra o un delito. Algunas también pueden no cubrirte si eres víctima de un desastre natural o provocado por el ser humano.
Como Tailandia solo sufre desastres naturales de forma ocasional y prácticamente nunca actos de terrorismo, puedes estar tranquilo respecto a esta exclusión.
Pero conviene estar atento a las graves inundaciones de Tailandia. Un informe del Asian Disaster Reduction Center (ADAC) muestra que las inundaciones extremas siguen siendo uno de los fenómenos naturales más destructivos que sufre el país cada año.
Por eso conviene evitar ciertas zonas del país durante la temporada de lluvias, como Chiang Mai, Phuket y algunas partes de Bangkok.
Accidentes de moto
Algunos planes no cubren nada relacionado con motocicletas. Esto no es ideal, porque hay más de 20 millones de motos circulando en Tailandia, y tarde o temprano acabarás conduciendo una.
Otros planes son más flexibles y te cubren si conducías con carnet tailandés. Algunos planes con letra pequeña excluyen accidentes que afectan a ambos maxilares, lleves casco o no.
Conviene leer bien la letra pequeña de esta exclusión en los planes de seguro. Pero la buena noticia es que si vas de pasajero o te atropella una moto, sí estás cubierto.
Tailandia también tiene un seguro obligatorio llamado Por Ror Bor que siempre cubre los accidentes de tráfico.
Lee nuestro artículo sobre el seguro de coche para saber más.
Enfermedades de transmisión sexual
Algunas aseguradoras pueden no cubrir las enfermedades de transmisión sexual (ETS). Otras sí lo hacen si no fue culpa tuya, aunque demostrarlo puede recaer en ti.
Algunas aseguradoras también limitan la cobertura del tratamiento del VIH.
En cualquier caso, la mayoría de los costes del tratamiento de las ETS son ambulatorios. Así que, si no contratas la cobertura OPD, la aseguradora no te cubrirá.
A menos que lleves una vida bastante promiscua en Tailandia, no hace falta que te preocupes demasiado por contraer una ETS. Pero, de todas las posibles, la gonorrea ha sido la más común en el país.
Deportes
No encontrarás mucha cobertura para la práctica de deporte profesional, deportes de combate como el Muay Thai en Tailandia, y otras actividades de riesgo como el parapente.
Si compites o practicas algún deporte peligroso, revisa las exclusiones deportivas. Algunas aseguradoras excluyen deportes concretos. Otras lo describen de forma menos clara.
Si corres riesgo de lesiones deportivas, pide a tu posible aseguradora que confirme por escrito si te cubre.
Cancelaciones o no renovaciones
¿Puede la aseguradora cancelar la póliza o negarse a renovarla?
Evita los planes que permiten a la aseguradora cancelar tu póliza o negarse a renovarla.
Porque si presentas muchos siniestros, desarrollas una enfermedad crónica o estás enfermo cuando llega la fecha de renovación, es justo lo que puede pasar.
Un lector me escribió porque le pasó exactamente eso.
Un corredor le vendió un plan asequible que parecía completo. Descubrió que era un «plan anual» cuando la aseguradora lo canceló en cuanto empezó a salirles demasiado caro.
Lo mismo le pasó a un empleado mío. Hace unos años tuvo que hacerse una prueba de Holter cardiaco.
Aunque los resultados mostraron que su corazón era normal, la aseguradora lo registró como exclusión y se negó a cubrir los costes relacionados con arritmias cardiacas durante todo el año siguiente.
Dicho de otro modo, cuando más necesitaba el seguro, la aseguradora se libró sin consecuencias.
Restricciones de edad
La regla general es que, si contratas antes de los 60 años, puedes encontrar un seguro con cobertura vitalicia.
A partir de los 65, resulta más difícil conseguir un seguro médico completo para personas en edad de jubilación.
Si tienes más de 70 años, tus opciones son limitadas.
Uno de los motivos de este límite de edad de facto es que, de media, las personas gastan el 80% de sus costes sanitarios en los últimos cinco años de vida.
Que te acepten es solo una parte; la otra es la prima.
A partir de los 60, cuesta más encontrar un seguro asequible. En Tailandia, los planes no subvencionan a los grupos de mayor edad con las primas de los más jóvenes. Esto significa que la cobertura a edades avanzadas sale mucho más cara que en tu país de origen.
Es importante que tu aseguradora mantenga tu cobertura y renueve la póliza cada año.
También conviene fijarse en los límites de edad específicos. Muchas compañías con planes locales más baratos fijan una edad a partir de la cual termina la cobertura.
Puede que no importe si tienes 33 años, pero a los 55 conviene tenerlo en cuenta.
Igualmente tendrás que lidiar con la subida de las primas, pero sale mucho más barato que quedarte sin cobertura tras caer enfermo.
Una aseguradora que puedes consultar es Luma Health. Sus planes incluyen:
- Límite de entre 5 y 50 millones de THB
- cobertura para tratamiento oncológico
- evacuación médica
- garantía de renovación vitalicia hasta los 99 años
No tendrás cobertura para condiciones preexistentes. Pero eso es habitual en cualquier aseguradora.
Aunque el límite de edad para contratarlo es 70 años, conviene hacerlo antes de los 55. La prima para un hombre de 55 años empieza en 70.000 THB al año.
Para solicitantes de más edad, el plan sénior de Cigna acepta expatriados de cualquier edad, mientras que Luma Long Stay Care es la opción más barata y lista para el visado. Ambos se explican en la sección de jubilados más arriba.
Coste
El coste, o la prima, es la parte más clara de una póliza. La letra pequeña es lo complicado. Pero, aunque las primas estén indicadas, conviene tener presente lo siguiente:
- condiciones de pago
- deducibles
- inflación médica
- grupos de edad
Condiciones de pago
Varias aseguradoras aplican un recargo por pago mensual. Como el contrato dura el año completo de todas formas, puede compensar pagarlo de una vez.
Deducibles
La prima baja si aceptas pagar tú los primeros mil o dos mil dólares de gastos médicos cada año.
En la práctica, esto significa que solo puedes reclamar en casos médicos poco graves.
Asegúrate de guardar los recibos y presentarlos dentro del plazo. Mucha gente se olvida de esto porque no espera tener que pagar más allá del deducible, hasta que le toca hacerlo.
Una opción más sencilla y con menos papeleo, que da resultados parecidos, es simplemente prescindir de la cobertura ambulatoria.
¿Qué pasa si estás en un grupo de edad donde el coste del seguro se dispara? Puedes añadir un deducible para bajar la prima a un nivel asequible sin perder la cobertura en casos graves.
Inflación médica
La inflación médica en Tailandia es alta. La mayoría de las aseguradoras dicen subir las primas anuales menos de un 10 por ciento.
Por mi experiencia, diría que las subidas suelen ser bastante menores.
Aun así, conviene tenerlo en cuenta al planificar el presupuesto. Tu seguro médico sube un 5 por ciento al año, a lo que se suman las subidas por cambio de grupo de edad.
Si vas con una aseguradora local, los costes suben después de presentar un siniestro caro.
Grupos de edad
La mayoría de las aseguradoras dividen los rangos de edad en grupos de cinco años.
Cada vez que entras en un nuevo grupo de edad, la prima sube. En los 20 y los 30 no se nota tanto, pero a partir de los 40 lo notarás en el bolsillo.
Conviene comparar las tarifas actuales con lo que tu aseguradora cobra a personas entre cinco y diez años mayores que tú.
Opciones de cobertura adicional
Algunas coberturas se contratan como complemento. Si prescindes de ellas, bajas la prima, siempre que estés dispuesto a pagar de tu bolsillo.
Algunas de las coberturas opcionales son:
- OPD
- dental
- evacuación médica
OPD
En Tailandia, opté por la cobertura OPD porque creo que lo que pago de más compensa no tener que retrasar una visita al médico por el coste.
Ir a un hospital privado en Bangkok cuesta entre 1.200 y 3.000 THB en total, según el nivel del hospital, la medicación y la especialidad del médico.
Para que te hagas una idea, el Bangkok Hospital, uno de los más lujosos del país, cobra unos 2.500 THB por consulta, mientras que los hospitales privados generales rondan los 1.500 THB.
Ir a hospitales más baratos, sin zumo gratis ni salas de espera con aire de vestíbulo de hotel, reduce el coste de la atención ambulatoria. Si vives fuera de Bangkok, la atención ambulatoria te saldrá más barata, salvo que acudas a una sede del Bangkok Hospital.
La medicación se vende con recargo dentro del propio hospital. El recargo puede ir de dos a diez veces el precio de farmacia. Si compras la medicación en el hospital, podrías acabar pagando tanto como por la propia consulta.
Otro motivo de peso para no molestarte con el seguro OPD es el papeleo. A mucha gente le horroriza tener que rellenar formularios, enviar reclamaciones por correo y disputar rechazos.
Resulta frustrante hacer todo eso por un siniestro menor y que encima te lo rechacen. Sale más a cuenta pagar directamente de tu bolsillo. Ten en cuenta que algunas aseguradoras clasifican ciertos procedimientos como ambulatorios, aunque pases varios días ingresado.
Así pueden rechazar un siniestro si no has contratado la cobertura OPD.
Dental
La cobertura dental varía bastante. Algunas aseguradoras exigen copago o solo cubren una revisión rutinaria al año. Por mi experiencia, sin embargo, me han cubierto al 100% los siniestros dentales menores que he presentado.
Cuenta con pagar hasta 3.000 THB al año por revisiones cada seis meses, incluso en una clínica internacional como BIDC.
La mayoría de los planes en Tailandia incluyen el tratamiento dental como complemento. Tampoco cubren la odontología estética ni los implantes dentales, salvo que sean necesarios, por ejemplo tras un accidente.
Pero como el coste dental es bajo, puedes permitirte pagarlo de tu bolsillo sin problema.
Evacuación médica
Algunas aseguradoras ofrecen la evacuación médica como complemento. Su utilidad depende de dónde vivas en Tailandia. Las aseguradoras más competitivas en precio te llevan a un hospital en Bangkok en lugar de a tu país de origen.
Si vives sobre todo en Bangkok, o contratas un seguro de viaje cuando sales, la evacuación médica tiene poco sentido.
¿La excepción? Si tu límite es alto, imagino que la propia aseguradora te la puede incluir la elijas o no.
Llevarte de vuelta a casa puede salirles más barato que pagar una estancia larga en un hospital de primer nivel en Tailandia.
Pero no cuentes con ello.
Otros términos y condiciones
Tu cobertura puede verse afectada por otros términos y condiciones. Leer el contrato del seguro es tedioso, pero piensa en cuánto vas a gastar en ese plan durante los próximos cinco o diez años.
Solo por eso merece la pena dedicar una hora o dos a repasar los detalles de tu plan.
Publicamos un buen resumen sobre los términos del seguro para expatriados y lo que significan. Échale un vistazo para familiarizarte con el lenguaje de los seguros.
Si tienes dudas, te sugiero enviar un correo a tu posible aseguradora. Enumera lo que te preocupa y consigue una respuesta por escrito de tu corredor o de la aseguradora.
No soy abogado ni experto en seguros y esto no es asesoramiento legal, pero supongo que esto mejora tu posición si alguna vez llega a haber una disputa.
Autorizaciones previas
En algunos casos, las aseguradoras exigen autorización previa antes de recibir atención hospitalaria. Puedes llamarlas o hacerlo a través de su aplicación. Es habitual para cualquier visita no urgente al hospital.
Algunas aseguradoras también exigen autorización previa para procedimientos ambulatorios más caros, como las resonancias magnéticas.
Esto suele generar idas y venidas entre el hospital y la aseguradora, y puedes esperar uno o dos días hasta que llegue la autorización. Por eso recomiendo contactar con tu aseguradora antes de ir al hospital.
Si es una urgencia, ve al hospital y contacta con la aseguradora en cuanto puedas. O pide a alguien que lo haga por ti.
Rechazo de siniestros
¿De qué sirve tener seguro si te rechazan el siniestro?
Las condiciones preexistentes son uno de los motivos más comunes de rechazo. A veces, si presentas varios siniestros pocos meses después de contratar el seguro, la aseguradora puede pedirte que pagues primero de tu bolsillo mientras investiga tu caso, para reembolsarte después.
A nuestro editor le pasó algo aún más surrealista. Su aseguradora le negó la cobertura de una urgencia médica que no era preexistente, después de llevar un año con el seguro contratado.
La aseguradora alegó que necesitaba comprobar en todos los hospitales cercanos que nunca hubiera acudido por el mismo motivo médico antes de cubrirle. Puedes leer toda la historia en su experiencia con el seguro médico como expatriado en Tailandia.
Muchos corredores comentan que otro motivo habitual de rechazo es que los clientes no entienden bien su cobertura e intentan reclamar algo que está excluido.
Así que lee bien tu póliza.
¿Qué seguro médico debería contratar?
Si has llegado hasta aquí y todavía no tienes claro qué seguro médico te conviene, te recomiendo contactar con nuestro corredor asociado. Puede evaluar tus necesidades y sugerirte el plan que mejor se adapte a tu situación. Solo tienes que rellenar este formulario para ponerte en contacto con ellos.
Fuentes citadas
- Office of Insurance Commission (OIC): cómo reclamar a una aseguradora tailandesa sin contratar a un abogado.
- Statista: el tamaño y el crecimiento del mercado de seguros de salud en Tailandia.
- Asian Disaster Reduction Center: las inundaciones graves recurrentes en Tailandia.
- GARDP: la gonorrea como la ITS más común en Tailandia.
Verificado por Carsten Creutzburg
Carsten Creutzburg es un corredor de seguros con licencia en Tailandia con más de una década de experiencia ayudando a expatriados a contratar seguros internacionales de salud y de vida, conocido por sus comparativas detalladas de las principales aseguradoras.

 English:
 Deutsch:
 Français: