
This article will take approximately 27 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
A lo largo de los años he pasado mucho tiempo editando artículos para Thailand Starter Kit.com sobre la importancia de contratar un seguro médico en Tailandia, pero nunca imaginé que yo mismo acabaría en una situación en la que lo necesitaría más que nunca.
Para ser sincero, no siempre tuve seguro médico. Era de esos expatriados en Tailandia que siempre pagaban de su bolsillo, porque la sanidad, incluso en los hospitales privados de Bangkok, resulta asequible hasta cierto punto.
Pero mi forma de pensar sobre esto ha cambiado en los últimos años, sobre todo por una urgencia médica imprevisible que me dejó con un órgano menos (más adelante hablo de ello) y un diagnóstico posterior que cambió mi vida.
En esta guía te cuento por qué finalmente decidí comprar cobertura médica como expatriado en Tailandia y qué pasó la primera vez que tuve que usarla. Por el camino, señalo mis errores y lo que deberías hacer para evitar cometer errores parecidos al evaluar compañías de seguros.
Contents
- Algunas cosas que conviene saber antes de empezar
- Por qué finalmente decidí contratar un seguro médico en Tailandia
- Mis criterios para elegir la compañía de seguro médico adecuada
- El proceso de incorporación, entre gracioso y frustrante
- Usar mi seguro médico en Tailandia por primera vez
- Bangkok International Hospital
- Revisiones en el hospital Chulalongkorn
- Lecciones aprendidas
- Dónde estoy hoy
- Mi reflexión final sobre el seguro médico en Tailandia
- Cómo funciona la facturación directa frente al reembolso por pago previo
- Exclusiones estándar y períodos de carencia que revisar antes de comprar
- Qué documentación necesita una reclamación hospitalaria en Tailandia
- Preguntas frecuentes
- ¿Cuál es la diferencia entre facturación directa y reembolso en el seguro médico en Tailandia?
- ¿Por qué una aseguradora se negaría a garantizar el pago de inmediato?
- ¿El seguro médico tailandés cubre las condiciones preexistentes?
- ¿Qué documentos necesito para reclamar una factura de hospital en Tailandia?
- ¿Puedo usar un seguro médico privado en un hospital público en Tailandia?
- ¿Merece la pena usar un corredor de seguros en lugar de comprar una póliza directamente?
Algunas cosas que conviene saber antes de empezar
A lo largo de esta guía me refiero a mi compañía de seguros como «la compañía de seguros» en lugar de por su nombre. Valoro la transparencia, así que dudé sobre no revelarte el nombre. Pero recuerda que en Tailandia las leyes funcionan de otra manera. No quiero que me demanden por difamar públicamente a una empresa.
En segundo lugar, creo que sería injusto por mi parte mencionar a la empresa, porque A) tiene muchas reseñas positivas y clientes satisfechos, y B) al final corrigieron sus errores.
Por último, nunca quiero ser quien influya en qué compañía de seguros eliges o descartas. Prefiero compartir mis errores y aciertos para que puedas usarlos al buscar tu propia cobertura.
Aclarado esto, vamos al grano.
Por qué finalmente decidí contratar un seguro médico en Tailandia
Durante los primeros ocho años de mi vida en el país, pagué todos mis gastos médicos de mi bolsillo. Al fin y al cabo, tuve la suerte de no sufrir nunca ninguna urgencia médica grave en Tailandia. Eso funcionó hasta 2022, cuando necesité una cirugía repentina.
En diciembre de ese año empecé a tener dolores de estómago hasta el punto de no poder dormir. Luego, una noche, el dolor se intensificó y ya no podía mantenerme en pie. Me arrastré hasta un hospital privado de Bangkok, donde los médicos me hicieron algunas pruebas. Me dijeron que tenía la vesícula biliar infectada y que había que extirparla de inmediato. ¿El coste? Más de 300.000 THB.
Quería ganar algo de tiempo para ver si el dolor se me pasaba, así que pedí analgésicos y me fui a casa. Esa noche, hacia las 2:00 de la madrugada, estaba en el suelo en posición fetal con un dolor insoportable. Un familiar me recomendó entonces ir al hospital público, el Chulalongkorn.
Llamé a un taxi y llegué a urgencias en 30 minutos. Al ver mi nivel de malestar, los médicos me pusieron analgésicos fuertes, me hicieron algunas pruebas y confirmaron que había que extirparme la vesícula. La operación y cuatro días de ingreso solo costarían 85.000 THB, menos de un tercio de lo que quería cobrar el hospital privado.
Firmé todos los papeles y al día siguiente me durmieron y me extirparon la vesícula.
Pronto la vida volvió a la normalidad. Pero con mi vesícula ahora en algún vertedero de Bangkok (palabras del médico, no mías), me di cuenta de que ya no me hacía más joven. De hecho, si hubiera pasado algo más grave, podría haberse llevado un pedazo aún mayor de mis ahorros.
Decidí que era hora de contratar un seguro médico en Tailandia, y esa decisión salvó mi cuenta bancaria de vaciarse aún más dos años después. Ya explicaré por qué, pero antes quiero hablar de qué buscaba en una cobertura.
Mis criterios para elegir la compañía de seguro médico adecuada
Mis requisitos para un seguro médico en Tailandia eran bastante sencillos. Quería:
- Una prima anual asequible
- Sin franquicia
- Sin trámites complicados para presentar reclamaciones
- Varios millones de bahts tailandeses de cobertura anual
- Cobertura completa para el tratamiento del cáncer (mi mayor miedo, desde que perdí a mi padre por esta enfermedad cuando tenía solo 36 años)
Tampoco quería ni necesitaba un seguro médico internacional completo, porque solo he vuelto a Estados Unidos una vez en los últimos 10 años. Pero sí quería cobertura en Tailandia (obviamente) y por Asia, adonde suelo viajar con mi familia.
Una compañía que encontré cumplía todos los requisitos.
Me ofrecían un plan que me daría 5 millones de THB de cobertura anual para atención hospitalaria en Tailandia y en la mayoría de los demás países de Asia, salvo Hong Kong y Singapur. No pagaría franquicia ni tendría que hacerme cargo de facturas médicas por adelantado ni pasar por trámites de reclamación tediosos.
Como hombre de 43 años, la prima del seguro me costaría 44.000 THB al año, con un incremento del 3 % en cada renovación según cambiara o no de tramo de edad. No era el mejor seguro médico de Tailandia, pero tampoco el peor ni el más barato. Sonaba a una buena oferta para lo que necesitaba, así que me apunté.
Como puedes ver, mi proceso de verificación no fue muy exhaustivo, y ahí cometí mi primer gran error al comprar un seguro médico en Tailandia. Lo digo porque tuve muchos problemas desde el primer día. Debería haber hecho más preguntas, pero es fácil decirlo ahora, en retrospectiva.
El proceso de incorporación, entre gracioso y frustrante
Cuando contacté con la compañía de seguros médicos, me pusieron en contacto por LINE con una representante de la empresa. Ella me guio por el proceso de incorporación, que incluía rellenar un formulario con todas mis condiciones previas y operaciones anteriores, incluida la vesícula.
Después de pagar la prima anual, me dijo que la póliza y la tarjeta de seguro me llegarían por correo esa semana. También me dijo que, a partir de entonces, ella sería mi contacto para cualquier necesidad relacionada con el seguro. En efecto, la póliza y la tarjeta llegaron poco después por correo. Pero al mirarlas con más detenimiento, noté que mi tarjeta de seguro médico tenía el nombre de otra persona.

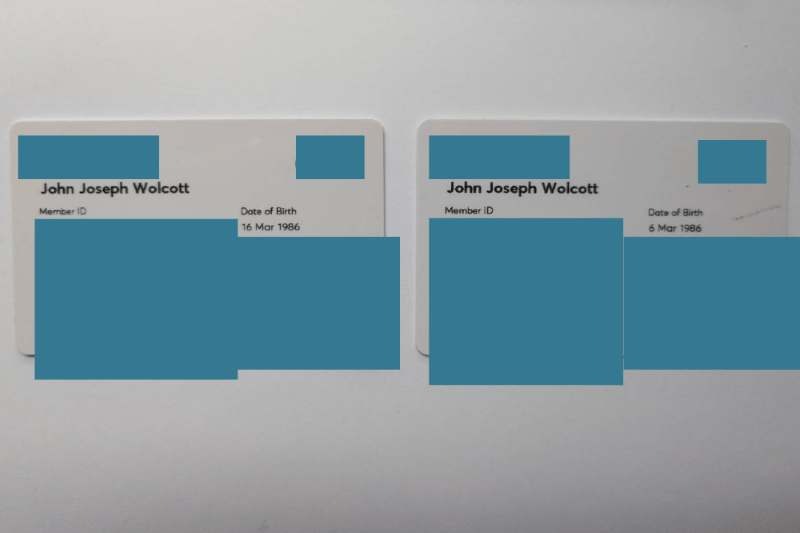
Le comenté esto a mi representante, se disculpó, y la empresa me envió otra tarjeta una semana después. Al recibir la segunda tarjeta, noté que mi nombre estaba bien, pero que tanto mi fecha de nacimiento como el número de póliza eran incorrectos. Una vez más contacté con mi representante, se disculpó profusamente, y enviaron una tercera tarjeta. Esta vez tenía todos los datos correctos.
Aunque fue frustrante, este pequeño incidente me dio buen material para contarles a mis vecinos. Eso sí, solo más adelante me daría cuenta de que era la primera señal de la falta de organización y profesionalidad de la compañía de seguros.
Usar mi seguro médico en Tailandia por primera vez
Cuando contraté el seguro médico, nunca pensé usarlo salvo que fuera absolutamente necesario. Al fin y al cabo, no quería que la compañía me negara la cobertura para algo grave por haber presentado demasiadas reclamaciones menores al principio. Además, la compañía de seguros me ofrecía un descuento en la prima anual si no presentaba ninguna reclamación durante todo el año. Pero llegó un momento en el que de verdad necesité usarlo.
La visita al médico
Dieciocho meses después de contratar el seguro médico, empecé a tener dolores de cabeza en el lado derecho de la cara. Durante una semana entera, cada mañana me despertaba con estos dolores inexplicables que me atravesaban desde la sien hasta la mandíbula. Al levantarme, me mareaba. Pensé que aquello justificaba una visita al médico.
Fui a un hospital privado local a ver a un neurólogo. Tras una breve consulta, dijo que sonaba a un daño nervioso llamado neuralgia del trigémino. Quiso confirmar que esto era lo que causaba los dolores de cabeza, así que ordenó que me quedara ingresado para vigilar los mareos y hacerme una resonancia magnética.
Le di al hospital mi tarjeta de seguro, llamaron a mi compañía de seguros, y ahí fue cuando me topé con un muro.
La negativa a cubrirme
Ese día, la compañía de seguros médicos le dijo al personal del hospital que, si me ingresaban, no cubrirían mi estancia ni ninguno de los gastos asociados.
Dijeron que, como era la primera vez que intentaba usar el seguro, tendrían que comprobar en los 10 hospitales más cercanos para asegurarse de que nunca había ido a ninguno quejándome de dolores de cabeza. Si la verificación de antecedentes salía limpia, entonces sí me cubrirían. Esa verificación, según la compañía de seguros, tardaría al menos cinco días.
Te puedes imaginar mi frustración: nunca había usado el seguro en más de un año y medio, solo para descubrir que ninguna de esas verificaciones de antecedentes se había hecho durante el proceso de suscripción. Encima tendría que aguantar cinco días más de dolores de cabeza y mareos hasta que se resolviera.
Entonces me acordé de mi representante de seguros personal. Empecé a enviarle mensajes por LINE, pero no respondía a pesar de que era horario laboral. Miré su perfil con más detalle, y en la pequeña sección de mensaje bajo su nombre ponía que estaba de baja por maternidad. A día de hoy, un año después del incidente en el momento de escribir esto, todavía no he sabido nada de ella.
Por eso, cuando evalúes compañías de seguros, te recomiendo preguntar quién será no solo tu representante, sino también tu representante de respaldo si le pasa algo al original. Lo último que quieres es que tu representante desaparezca justo el día que más lo necesitas.
Plantar cara
Salí del hospital y les conté a varios amigos lo que había pasado, y todos me dijeron lo mismo: llamar a la compañía de seguros e insistir en el asunto. Mis amigos me recordaron que pago por un seguro médico y no un seguro de accidentes, y que tenía derecho a la cobertura, especialmente por mis síntomas.
Una vez al teléfono con la compañía de seguros, para mi sorpresa, me dijeron que ya no estaba cubierto. Dijeron que mi póliza había caducado hacía cinco meses. Te podrás imaginar lo confusa que se estaba volviendo toda la situación. Ahí estaba yo, con punzadas de dolor recorriéndome la cara, sosteniendo una tarjeta de seguro que mostraba que mi póliza seguía vigente, mientras me decían que no tenía cobertura.
De inmediato pedí hablar con un supervisor. Me transfirieron y la siguiente persona encontró mis datos correctos. Pero siguieron negándome la cobertura hasta que todas sus verificaciones de antecedentes salieran limpias. Seguí preguntándoles por qué esto no se había hecho durante el proceso de suscripción, y me dijeron que así funcionaba con el seguro médico para expatriados. Cuando alguien lo usa por primera vez, hay que hacer una verificación de antecedentes.
«¿Incluso con punzadas de dolor en el lado derecho de la cara y mareos?», les pregunté. Les dije que si me caía y me lesionaba por esto, les haría responsables. Luego colgué.
Ayuda del médico de la aseguradora
Unos 10 minutos después de colgar, recibí una llamada del médico de la compañía de seguros. Me pidió que le describiera mis síntomas. Tras escucharme con atención, dijo que enviaría por correo electrónico un formulario al hospital indicando que la compañía de seguros me cubriría, pero que si mientras tanto encontraban alguna condición preexistente, tendría que pagar los gastos médicos de mi bolsillo. Volví al hospital, y una vez allí firmé el papel y me ingresaron para análisis de sangre, vigilancia y una resonancia magnética.
El hallazgo incidental
Un día después me reuní con el médico, que a esas alturas ya tenía los resultados de mi resonancia. Me enseñó imágenes de mis nervios y comentó que no tenía neuralgia del trigémino. No había nada en la resonancia que causara los dolores de cabeza o los mareos en el lado derecho de mi cabeza.
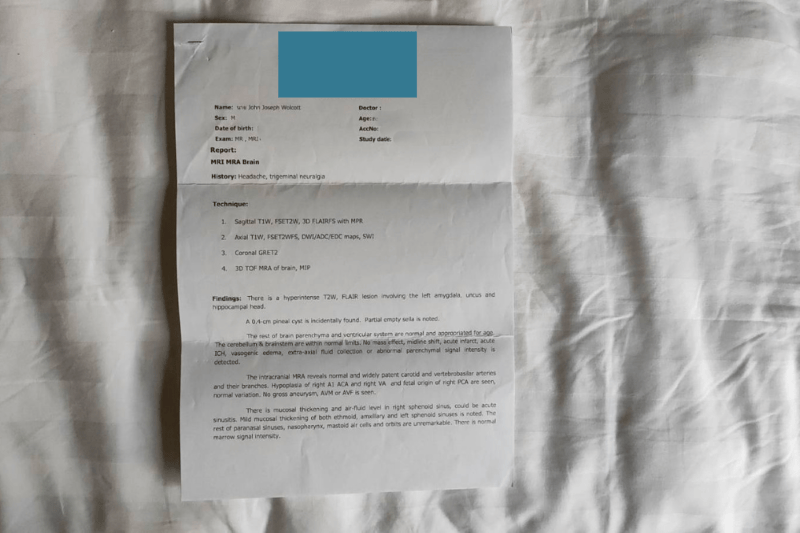
«Pero», dijo, «mira esto». Me acerqué mientras él señalaba la imagen de la amígdala izquierda sobre mi hipocampo. «Tienes una lesión en el cerebro. Esto no es normal». Se me cayó el alma a los pies.
Le pregunté si era grave, y dijo que no podía saberlo porque su resonancia no era de alta resolución. Tendría que ir a un hospital con una resonancia Tesla 3. Me dijo que no hacía falta ir de inmediato, pero que debía ir pronto.
Tras recibir el alta, llamé al médico de mi compañía de seguros para explicarle la situación. Dijo que me conseguiría una cita en el Bangkok International Hospital con su equipo de neurología mejor valorado. Fue entonces cuando empecé a notar lo servicial que era este hombre, ya que parecía ser la única persona de la compañía de seguros dispuesta a ayudar.
Bangkok International Hospital
Me reuní con la neuróloga del Bangkok International Hospital, y confirmó que efectivamente tenía una lesión cerebral anómala. Me pidió que volviera al día siguiente para hacerme tres pruebas: análisis de sangre, punción lumbar y resonancia magnética. Dijo que era la forma más lógica de descartar cáncer. Al día siguiente llegué al hospital con una bolsa para pasar la noche, preparándome mentalmente para el peor desenlace posible.
Unos 20 años antes, había perdido a uno de mis mejores amigos por cáncer cerebral. Durante sus últimas semanas, lo vimos impotentes ir perdiendo sus funciones cognitivas día a día. Ya ni siquiera podía formar las frases más básicas. Aunque siempre recordaré los buenos momentos que compartimos, todavía hay una parte de mí que no puede quitarse de encima la imagen de él sucumbiendo a la enfermedad en sus últimos días. Empecé a temer que mis hijas tuvieran que ver algo parecido conmigo.
Sin embargo, cuando me ingresaron en el hospital, la compañía de seguros de nuevo no podía garantizarme la cobertura porque todavía estaban haciendo sus verificaciones de antecedentes. Así que tuve que firmar otro papel diciendo que pagaría los gastos médicos si se trataba de una condición preexistente.
No quiero repetirme constantemente, pero ahora puedes ver por qué es tan importante hacer preguntas de antemano. No hay nada peor que necesitar tratamiento médico mientras se cierne sobre ti la incertidumbre de si tu seguro te cubrirá o no. Eso multiplica por diez tu nivel de estrés.
Someterme a pruebas médicas
El primer día me hicieron muchos análisis de sangre, que tras unas horas salieron normales. Ese mismo día me hicieron una resonancia, pero los resultados no estarían listos hasta la mañana siguiente. Al día siguiente me desperté con la noticia de que la neuróloga había cancelado mi punción lumbar, una buena señal, supuse.
Recibir los resultados
Sobre el mediodía del segundo día, la neuróloga entró de golpe en mi habitación de hospital. «Buenas noticias», dijo. «No es cáncer». Todo mi cuerpo se desplomó por dentro. «Pero», continuó, «tienes un tumor cerebral benigno poco común». Empezó a describirlo con números y siglas mientras me mostraba imágenes fluorescentes de mis células cerebrales anómalas en una pantalla de ordenador.
Pero que no fuera canceroso no significaba que estuviera fuera de peligro. A la médica le preocupaba que, si crecía, empezara a tener convulsiones. Me ofreció medicación anticonvulsiva, pero como nunca había tenido convulsiones antes y era un hallazgo incidental, rechacé la medicación.
Después de que se marchara, entró un neurocirujano a hablar conmigo. Dijo que, aunque era un hallazgo incidental, no quería que siguiera conduciendo, nadando ni montando en bicicleta. Dijo que sería demasiado arriesgado. No hace falta decir que mi mundo se puso patas arriba, ya que hacía cada una de esas tres cosas semanalmente, si no a diario. Le pregunté si podía extirpar el tumor, pero por su ubicación afectaría a mi capacidad de crear recuerdos a corto plazo. El riesgo no compensaba el beneficio.
Me pidieron que volviera en seis meses para una resonancia de seguimiento y ver si el tumor había crecido, y cuánto.
El alta hospitalaria
Cuando llegó el momento de darme el alta, no esperaba que el proceso fuera fácil con la compañía de seguros, dado por lo que me habían hecho pasar los últimos días. Y mis sospechas resultaron ciertas.
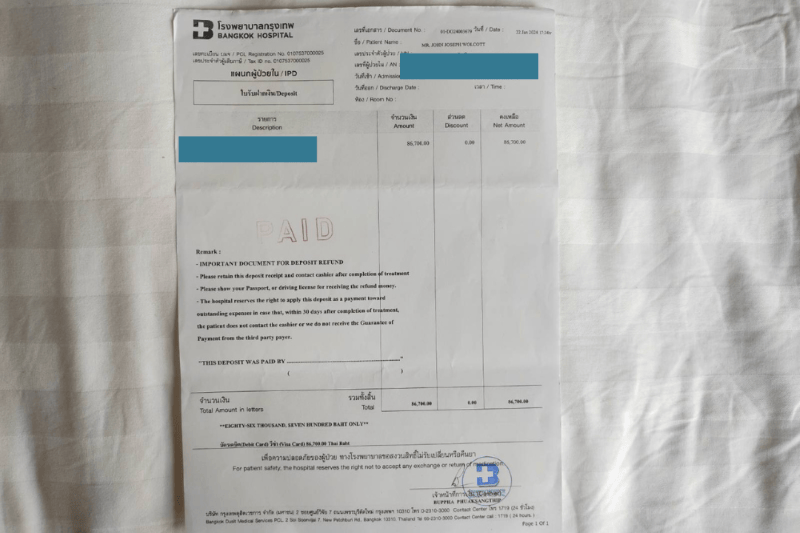
Aunque el hospital estaba listo para darme el alta, dijeron que no podían hacerlo hasta que la compañía de seguros médicos les diera una respuesta sobre si pagarían la factura. Esperamos horas para saber algo, y durante horas no supimos nada.
Llegó a tal punto que, si no respondían, me cobrarían otra noche de estancia. Así que decidí que lo mejor sería pagar la factura de mi bolsillo, irme a casa y esperar tener buenas noticias de la compañía de seguros esa misma noche.
Después de pagar una factura de casi 100.000 THB (de nada sirvió lo de no tener que pagar de mi bolsillo), salí del hospital y empecé a caminar hacia el aparcamiento. Justo cuando iba a subirme al coche, recibí una llamada del hospital. Me dijeron que la compañía de seguros había accedido a cubrir la factura. El hospital me reembolsó el dinero, y por fin me fui a casa.
Al final, la compañía de seguros cubrió toda la factura, excepto un plato extra de pad thai que pedí, lo cual me parece justo.
Revisiones en el hospital Chulalongkorn
Seis meses después del diagnóstico del tumor cerebral, decidí ir al hospital Chulalongkorn para mi resonancia de seguimiento. No volví al Bangkok International Hospital simplemente porque no tenía cobertura ambulatoria y no quería gastar 25.000 THB en una resonancia.
Sí, probablemente podría haber pedido que me ingresaran de nuevo durante la noche, como hace mucha gente y recomiendan muchos médicos, solo para conseguir cobertura. Pero como mencioné al principio de esta guía, no quería aprovecharme de tener seguro, por si acaso. Además, la resonancia en Chulalongkorn costaba un poco más de 10.000 THB, lo que me pareció razonable.
En Chulalongkorn me atendió un neurólogo que trabajaba de día en Bumrungrad y algunas tardes en Chulalongkorn. Así que era como ver a un médico de hospital privado por el precio de una consulta en un hospital público.
Me hicieron la resonancia, y los resultados no mostraron crecimiento del tumor. El médico me dijo que podía volver a mi vida tal como la llevaba antes: conducir, nadar, montar en bici, todo. También me dijo que había una probabilidad muy pequeña de tener convulsiones, pero que no era probable. Lo único necesario a partir de entonces serían resonancias anuales para vigilar el tumor. Y ahí sigo hasta el día de hoy.
Lecciones aprendidas
Después de contratar un seguro médico en Tailandia y usarlo por primera vez, hay mucho que aprendí. También hay mucho que haría de otra manera, especialmente en las primeras etapas de evaluar compañías de seguros. Habría hecho muchas más preguntas, y creo que tú también deberías hacerlo.
Cuando estés buscando una compañía de seguros adecuada, pregúntales en qué consiste el proceso de suscripción. Pregúntales también qué pasará la primera vez que uses tu seguro. ¿Tendrán que hacer verificaciones de antecedentes al momento? Si es así, ¿cuánto tardarán? ¿Qué pasa en caso de emergencia? ¿Igualmente tendrán que hacer verificaciones de antecedentes?

Además, quizá quieras trabajar con un buen corredor de seguros, alguien que luche por ti para conseguir cobertura cuando más la necesites. Como yo no tenía corredor, tuve que pelear directamente con la compañía de seguros, lo que añadió mucho estrés a una situación ya de por sí estresante.
Dónde estoy hoy
Tras el diagnóstico de mi tumor cerebral, la vida ha continuado, aunque a veces siento algo de ansiedad por la incertidumbre de lo que podría pasar en el futuro. En cuanto a la compañía de seguros, sigo con ellos hasta hoy, porque ahora sí tengo una condición preexistente y sería difícil encontrar cobertura nueva en otro sitio.
También he tenido que renovar el seguro desde el diagnóstico, pero me alegra decir que la compañía de seguros no me subió las primas por hacer reclamaciones. Eso sí, mi prima subió por el incremento del 3 % por edad que mencioné antes.
Mi reflexión final sobre el seguro médico en Tailandia
A día de hoy, no me arrepiento de haber contratado un seguro médico como expatriado en Tailandia. Fue una de las decisiones financieras más inteligentes que he tomado, y todavía me da tranquilidad saber que estoy cubierto no si, sino cuando surja una emergencia médica en la vida.
Solo desearía haber hecho más preguntas a la compañía de seguros de antemano. Así habría sabido más o menos qué pasaría la primera vez que usara mi cobertura. Al final, sin embargo, la compañía de seguros cubrió todas mis facturas médicas. Y su médico realmente se esforzó por encima de lo normal para ayudarme a conseguir la cobertura que no solo necesitaba, sino que también pagaba.
Cómo funciona la facturación directa frente al reembolso por pago previo
Los hospitales tailandeses liquidan una factura asegurada de una de dos formas. Saber cuál usa tu póliza, y qué te exige cada una al ingresar, evita el tipo de bloqueo descrito arriba.
Facturación directa (ingreso sin pago en efectivo)
Con la facturación directa, el hospital le factura a tu aseguradora en lugar de a ti. Para un ingreso planificado, el hospital suele enviar tu diagnóstico y el coste estimado a la aseguradora y espera una garantía de pago antes de empezar el tratamiento. Para urgencias reales, los hospitales suelen tratar primero y resolver el papeleo después.
- Solo funciona en hospitales de la red. Tu aseguradora necesita tener un acuerdo de facturación directa ya existente con ese hospital en concreto, no solo una póliza general que «cubra» Tailandia.
- Puede retrasarse o rechazarse igualmente. Si es tu primera reclamación, o la aseguradora quiere confirmar que una condición no es preexistente, puede retener la garantía de pago mientras verifica, exactamente lo que pasó en el caso anterior.
- Los hospitales públicos también la usan. Los hospitales públicos que atienden a muchos pacientes extranjeros, entre ellos el Chulalongkorn, también coordinan directamente con una aseguradora en los casos elegibles, aunque el proceso puede ser más lento que en un hospital privado con un departamento de seguros dedicado.
Reembolso por pago previo
Si la facturación directa no está disponible, ya sea porque el hospital no está en la red de la aseguradora, la garantía de pago no llega a tiempo, o tu plan simplemente no es de tipo sin pago en efectivo, pagas al hospital tú mismo y reclamas el dinero después.
- Necesitas el importe completo por adelantado. Algunos hospitales piden un depósito antes del ingreso y liquidan el saldo al recibir el alta, así que presupuesta pensando en el extremo alto de la estimación.
- Guarda todos los documentos originales. Las aseguradoras suelen pedir la factura detallada y el recibo originales, no una foto ni una copia, así que solicita al departamento de facturación del hospital toda la documentación antes de irte. Consulta la lista de verificación de documentos más abajo.
- Los plazos de reembolso varían según la aseguradora. Pregúntalo directamente cuando compares planes, ya que normalmente no aparece impreso en el resumen de la póliza.
Exclusiones estándar y períodos de carencia que revisar antes de comprar
La mayoría de los problemas en una reclamación de seguro médico tailandés se remontan a algo que la póliza excluyó o retrasó desde el primer día. Estas son las categorías que vale la pena preguntar punto por punto antes de firmar, no después.
- Condiciones preexistentes. Casi todas las aseguradoras te piden declarar condiciones y cirugías previas en la solicitud. Pregunta exactamente cómo tratan lo que declaras: excluido de plano, cubierto después de un período determinado sin síntomas nuevos, o cubierto con una prima más alta. Consigue la respuesta por escrito, no de una llamada comercial.
- Períodos de carencia generales. La mayoría de las pólizas no pagan una reclamación presentada en las primeras semanas tras el inicio de la póliza, y algunas condiciones tienen una espera más larga que otras. Pregunta el número exacto de días para enfermedad frente a accidentes, ya que los accidentes suelen estar cubiertos desde el primer día.
- Maternidad. Rara vez incluida en un plan estándar y normalmente vendida como complemento aparte con su propio período de carencia, a menudo medido en meses en lugar de semanas. Si planeas formar una familia en Tailandia, revisa esto antes de necesitarlo. Nuestra guía sobre dar a luz en Tailandia profundiza más en costes y elección de hospital.
- Odontología. Casi siempre excluida de un plan de salud general. El tratamiento dental rutinario en Tailandia es lo bastante asequible de bolsillo como para que la mayoría de los expatriados prescindan por completo de un complemento dental, pero comprueba si es tu caso.
- Cobertura ambulatoria. Algunos planes solo cubren tratamiento hospitalario (con ingreso), lo cual, en mi caso, me dejó pagando de mi bolsillo una resonancia de seguimiento en lugar de presentar una reclamación. Si las consultas ambulatorias, los escáneres y las recetas te importan, confirma que están en el plan y no como complemento aparte.
Nada de esto sustituye a preguntarle a tu propia aseguradora su redacción exacta, ya que las exclusiones varían según la empresa y el nivel de plan. Para un repaso más amplio de lo que suele hacer tropezar a la gente al comparar planes, consulta nuestra guía sobre lo que los expatriados hacen mal con el seguro médico en Tailandia.
Qué documentación necesita una reclamación hospitalaria en Tailandia
Ya sea que presentes una reclamación de reembolso o que la aseguradora pida registros para confirmar que una condición no es preexistente, los hospitales y las aseguradoras en Tailandia suelen pedir la misma documentación básica.
- Factura detallada original. Un desglose completo de los cargos, no solo un total. Pide esto específicamente en el departamento de facturación o seguros del hospital antes de irte.
- Recibo oficial. Prueba de que pagaste, que coincida con el importe de la factura.
- Informe médico o resumen del diagnóstico. Un resumen escrito del médico sobre el diagnóstico y el tratamiento, que la mayoría de los hospitales emitirán si lo pides, a veces por una pequeña tarifa.
- El formulario de reclamación de tu aseguradora. Rellenado y firmado; la mayoría de las aseguradoras lo ofrecen como PDF descargable.
- Copia de tu pasaporte y tarjeta de seguro. Verificación de identidad estándar en la mayoría de los formularios de reclamación.
- Datos de tu cuenta bancaria. Para la transferencia del reembolso, si pagas y reclamas después en lugar de usar la facturación directa.
Pide todo esto en el hospital antes de que te den el alta. Es mucho más fácil solicitar un documento mientras todavía estás en el mostrador de facturación que llamar más tarde para localizarlo. Si prefieres que otra persona se encargue del papeleo por ti, un corredor de seguros suele poder gestionar la presentación de la reclamación por ti. Para hacerte una idea de lo que cuesta un tratamiento si una reclamación se retrasa o se rechaza y lo pagas tú mismo mientras tanto, consulta nuestra guía sobre el coste de la sanidad en Tailandia.
Preguntas frecuentes
¿Cuál es la diferencia entre facturación directa y reembolso en el seguro médico en Tailandia?
La facturación directa significa que el hospital le factura directamente a tu aseguradora y tú no pagas por adelantado, siempre que el hospital esté en la red de la aseguradora y esta confirme la cobertura. El reembolso significa que pagas al hospital tú mismo y reclamas el dinero después, normalmente presentando la factura original, el recibo y un formulario de reclamación.
¿Por qué una aseguradora se negaría a garantizar el pago de inmediato?
Lo más habitual es que sea la primera reclamación del asegurado y la aseguradora quiera confirmar que la condición no es preexistente, o porque el diagnóstico necesita más información antes de comprometerse con el coste. Pregunta a cualquier aseguradora que estés considerando exactamente cómo funciona esto y cuánto suele tardar antes de suscribir la póliza.
¿El seguro médico tailandés cubre las condiciones preexistentes?
Depende por completo de la aseguradora y del plan. Algunas excluyen permanentemente una condición preexistente declarada, otras la cubren después de un período de carencia sin síntomas nuevos, y otras la cubren con una prima más alta. Consigue la política exacta sobre esto por escrito antes de comprar, no de una conversación comercial.
¿Qué documentos necesito para reclamar una factura de hospital en Tailandia?
Por lo general, la factura detallada original, un recibo oficial, un informe médico o resumen del diagnóstico del médico, el formulario de reclamación de tu aseguradora y una copia de tu pasaporte y tarjeta de seguro. Solicítalo todo en el mostrador de facturación del hospital antes de que te den el alta.
¿Puedo usar un seguro médico privado en un hospital público en Tailandia?
A menudo, sí. Los hospitales públicos que atienden a muchos pacientes extranjeros pueden coordinar directamente con las aseguradoras en los casos elegibles, aunque el proceso puede ser más lento que en un hospital privado con un departamento de seguros dedicado. Confirma con el hospital y con tu aseguradora de antemano en lugar de darlo por hecho.
¿Merece la pena usar un corredor de seguros en lugar de comprar una póliza directamente?
Un corredor puede ayudarte a comparar planes, descifrar las exclusiones e insistir en tu nombre cuando una reclamación se estanca, lo cual importa justo cuando menos capacidad tienes de ocuparte de ello tú mismo. No te cuesta la diferencia de precio de la póliza, ya que a los corredores suele pagarles la aseguradora, no el cliente.

 English:
 Deutsch:
 Français: