
This article will take approximately 34 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
Au fil des années, j’ai passé beaucoup de temps à éditer des articles pour Thailand Starter Kit.com sur l’importance de prendre une assurance santé en Thaïlande, mais je ne m’attendais jamais à me retrouver moi-même dans une situation où j’en aurais le plus besoin.
Pour être honnête, je n’ai pas toujours eu d’assurance santé. J’étais de ces expatriés en Thaïlande qui payaient toujours de leur poche, car les soins de santé, même dans les hôpitaux privés de Bangkok, restent abordables dans une certaine mesure.
Mais mon avis a changé ces dernières années, surtout à cause d’une urgence médicale imprévisible qui m’a laissé un organe en moins (j’y reviendrai plus loin) et d’un diagnostic ultérieur qui a changé ma vie.
Dans ce guide, je vous explique pourquoi j’ai fini par acheter une couverture médicale en tant qu’expatrié en Thaïlande et ce qui s’est passé la première fois que j’ai dû l’utiliser. Au passage, je note mes erreurs et ce que vous devriez faire pour éviter de commettre les mêmes en évaluant les compagnies d’assurance.
Contents
- Quelques informations utiles avant de commencer
- Pourquoi j'ai fini par prendre une assurance santé en Thaïlande
- Mes critères pour choisir la bonne compagnie d'assurance santé
- Le processus d'intégration, à la fois comique et frustrant
- Utiliser mon assurance santé en Thaïlande pour la première fois
- Bangkok International Hospital
- Suivis à l'hôpital Chulalongkorn
- Les leçons apprises
- Où j'en suis aujourd'hui
- Mes dernières réflexions sur l'assurance santé en Thaïlande
- Facturation directe et remboursement après paiement : comment ça marche
- Exclusions standards et délais de carence à vérifier avant d'acheter
- Les documents nécessaires pour une réclamation à l'hôpital en Thaïlande
- Foire aux questions
- Quelle est la différence entre la facturation directe et le remboursement pour l'assurance santé en Thaïlande ?
- Pourquoi un assureur refuserait-il de garantir le paiement immédiatement ?
- L'assurance santé thaïlandaise couvre-t-elle les conditions préexistantes ?
- Quels documents me faut-il pour réclamer une facture d'hôpital en Thaïlande ?
- Puis-je utiliser une assurance santé privée dans un hôpital public en Thaïlande ?
- Vaut-il la peine de passer par un courtier en assurance plutôt que d'acheter une police directement ?
Quelques informations utiles avant de commencer
Tout au long de ce guide, je désigne ma compagnie d’assurance par « la compagnie d’assurance » plutôt que par son nom. Je tiens à la transparence, donc j’ai hésité à ne pas vous révéler ce nom. Mais rappelez-vous qu’en Thaïlande, les lois fonctionnent différemment. Je ne veux pas être poursuivi pour avoir publiquement diffamé une entreprise.
Ensuite, je pense qu’il serait injuste de ma part de nommer l’entreprise, car A) elle a de nombreux avis positifs et des clients satisfaits, et B) elle a fini par réparer ses erreurs.
Enfin, je ne veux jamais être celui qui influence votre choix de compagnie d’assurance. Je préfère partager mes erreurs et mes réussites afin que vous puissiez vous en servir dans votre propre recherche de couverture.
Ceci étant dit, entrons dans le vif du sujet.
Pourquoi j’ai fini par prendre une assurance santé en Thaïlande
Pendant les huit premières années de ma vie dans le pays, j’ai payé tous mes frais de santé de ma poche. Après tout, j’avais la chance de n’avoir jamais connu de véritable urgence médicale en Thaïlande. Cela a fonctionné jusqu’en 2022, quand j’ai eu besoin d’une opération soudaine.
En décembre de cette année-là, j’ai commencé à avoir des douleurs à l’estomac au point de ne plus pouvoir dormir. Puis, une nuit, la douleur s’est intensifiée et je ne pouvais plus me tenir debout. Je me suis traîné jusqu’à un hôpital privé local à Bangkok, où les médecins ont fait quelques examens. Ils m’ont dit que ma vésicule biliaire était infectée et qu’il fallait la retirer immédiatement. Le coût ? Plus de 300 000 THB.
Je voulais gagner un peu de temps pour voir si la douleur passerait, alors j’ai demandé des antidouleurs et je suis rentré chez moi. Cette nuit-là, vers 2 h du matin, j’étais recroquevillé par terre, en proie à une douleur atroce. Un membre de ma famille m’a alors conseillé d’aller plutôt à l’hôpital public, Chulalongkorn.
J’ai appelé un taxi et j’étais aux urgences en 30 minutes. En voyant mon niveau de souffrance, les médecins m’ont mis sous antidouleurs puissants, ont fait quelques examens et ont confirmé que ma vésicule biliaire devait être retirée. Pour l’opération et quatre jours d’hospitalisation, cela ne coûterait que 85 000 THB, moins d’un tiers de ce que l’hôpital privé voulait facturer.
J’ai signé tous les papiers et, le lendemain, on m’a endormi et on m’a retiré la vésicule biliaire.
La vie a vite repris son cours normal. Mais avec ma vésicule biliaire désormais dans une décharge quelque part à Bangkok (les mots du médecin, pas les miens), j’ai réalisé que je ne rajeunissais pas. En fait, si quelque chose de plus grave était arrivé, cela aurait pu amputer encore davantage mes économies.
J’ai décidé qu’il était temps de prendre une assurance santé en Thaïlande, et cette décision a évité que mon compte bancaire ne soit encore davantage vidé deux ans plus tard. Je vais expliquer pourquoi, mais je veux d’abord revenir sur ce que je recherchais dans une couverture.
Mes critères pour choisir la bonne compagnie d’assurance santé
Mes exigences pour une assurance santé en Thaïlande étaient assez simples. Je voulais :
- Une prime annuelle abordable
- Aucune franchise
- Aucune procédure de déclaration de sinistre laborieuse
- Plusieurs millions de bahts thaïlandais de couverture annuelle
- Une couverture complète pour le traitement du cancer (ma plus grande peur, depuis que j’ai perdu mon père de cette maladie alors qu’il n’avait que 36 ans)
Je ne voulais pas non plus d’une assurance santé expatrié mondiale complète, car je ne suis retourné qu’une seule fois aux États-Unis ces 10 dernières années. Mais je voulais une couverture en Thaïlande (évidemment) et dans le reste de l’Asie, où je voyage souvent avec ma famille.
Une compagnie que j’ai trouvée cochait toutes les cases.
Elle proposait une formule qui me donnerait 5 millions THB de couverture annuelle pour les soins hospitaliers en Thaïlande et dans la plupart des autres pays d’Asie, sauf à Hong Kong et à Singapour. Je ne paierais aucune franchise et ne serais pas responsable de régler des factures médicales à l’avance ni de passer par des procédures de sinistre fastidieuses.
En tant qu’homme de 43 ans, la prime d’assurance me coûterait 44 000 THB par an, avec une hausse de 3 % à chaque renouvellement selon que j’atteignais ou non la tranche d’âge suivante. Ce n’était pas la meilleure assurance santé de Thaïlande, mais ce n’était pas non plus la pire ni la moins chère. Cela semblait être une bonne affaire pour ce dont j’avais besoin, alors j’ai signé.
Comme vous pouvez le constater, mon processus de vérification n’a pas été très poussé, et c’est là qu’a résidé ma première grosse erreur en achetant une assurance santé en Thaïlande. Je dis cela parce que j’ai eu de nombreux problèmes dès le premier jour. J’aurais dû poser plus de questions, mais avec le recul, c’est facile à dire.
Le processus d’intégration, à la fois comique et frustrant
Quand j’ai contacté la compagnie d’assurance santé, j’ai été mis en relation via LINE avec une représentante de l’entreprise. Elle m’a ensuite guidé à travers le processus d’intégration, qui incluait de remplir un formulaire listant toutes mes conditions préexistantes et mes opérations antérieures, vésicule biliaire comprise.
Après avoir payé ma prime annuelle, elle m’a dit que ma police et ma carte d’assurance seraient envoyées par courrier cette semaine-là. Elle m’a aussi précisé qu’elle serait désormais mon interlocutrice pour tous mes besoins en matière d’assurance. En effet, la police et la carte sont arrivées par la poste peu après. Mais en y regardant de plus près, j’ai remarqué que ma carte d’assurance santé portait le nom d’une autre personne.

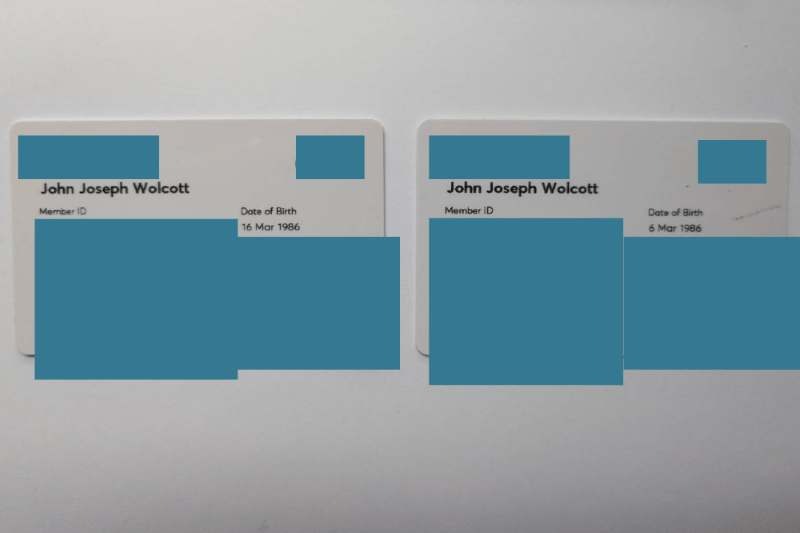
J’en ai parlé à ma représentante, elle s’est excusée, et l’entreprise a envoyé une autre carte une semaine plus tard. En recevant la deuxième carte, j’ai remarqué que mon nom était correct, mais que ma date de naissance et mon numéro de police étaient tous deux erronés. À nouveau, j’ai contacté ma représentante, elle s’est confondue en excuses, et ils ont envoyé une troisième carte. Cette fois, toutes les informations étaient exactes.
Bien que frustrant, ce petit incident m’a donné de bonnes anecdotes à raconter à mes voisins. Cela dit, je ne réaliserais que plus tard que c’était le premier signe du manque d’organisation et de professionnalisme de la compagnie d’assurance.
Utiliser mon assurance santé en Thaïlande pour la première fois
Quand j’ai souscrit une assurance santé, je n’avais jamais prévu de l’utiliser sauf en cas d’absolue nécessité. Après tout, je ne voulais pas que la compagnie me refuse une couverture pour quelque chose de sérieux parce que j’aurais fait trop de petites réclamations au départ. De plus, la compagnie d’assurance m’offrait une réduction sur ma prime annuelle si je ne faisais aucune réclamation pendant toute l’année. Mais il est arrivé un moment où j’en ai vraiment eu besoin.
La visite chez le médecin
Dix-huit mois après avoir souscrit mon assurance santé, j’ai commencé à avoir des maux de tête du côté droit du visage. Pendant une semaine entière, je me réveillais chaque matin avec ces douleurs inexplicables qui me traversaient de la tempe à la mâchoire. En me levant, j’avais des vertiges. Je me suis dit que cela justifiait une visite chez le médecin.
Je suis allé dans un hôpital privé local voir un neurologue. Après une brève consultation, il a dit que cela ressemblait à une lésion nerveuse appelée névralgie du trijumeau. Il voulait confirmer que c’était bien la cause de mes maux de tête, alors il m’a ordonné de rester à l’hôpital pour une surveillance des vertiges et une IRM.
J’ai donné ma carte d’assurance à l’hôpital, ils ont appelé ma compagnie d’assurance, et c’est là que je me suis heurté à un mur.
Se voir refuser la couverture santé
Ce jour-là, la compagnie d’assurance santé a dit au personnel de l’hôpital que si j’étais admis, elle ne couvrirait ni mon séjour ni les frais associés.
Ils ont dit que, comme c’était la première fois que j’essayais d’utiliser l’assurance, ils devraient vérifier auprès des 10 hôpitaux les plus proches pour s’assurer que je ne m’y étais jamais plaint de maux de tête. Si ma vérification d’antécédents revenait vierge, alors seulement ils me couvriraient. Cette vérification, selon la compagnie d’assurance, prendrait au moins cinq jours.
Vous imaginez ma frustration : je n’avais jamais utilisé mon assurance en plus d’un an et demi, pour découvrir seulement maintenant qu’aucune de ces vérifications d’antécédents n’avait été faite pendant le processus de souscription. J’allais aussi devoir supporter cinq jours de plus de douleurs à la tête et de vertiges le temps que cela se règle.
Je me suis alors souvenu de ma représentante d’assurance personnelle. J’ai commencé à lui envoyer des messages sur LINE, mais elle ne répondait pas, même pendant les heures ouvrées. J’ai regardé son profil de plus près, et dans la petite section message sous son nom, il était indiqué qu’elle était en congé maternité. À ce jour, un an après l’incident au moment où j’écris ces lignes, je n’ai toujours pas eu de nouvelles d’elle.
C’est pourquoi, quand vous évaluez des compagnies d’assurance, je vous conseille de demander qui sera non seulement votre interlocuteur, mais aussi votre interlocuteur de secours si quelque chose arrive à votre interlocuteur initial. La dernière chose que vous voulez, c’est que votre interlocuteur devienne silencieux le jour où vous en avez le plus besoin.
Riposter
J’ai quitté l’hôpital et raconté à quelques amis ce qui s’était passé, et ils m’ont tous dit la même chose : appeler la compagnie d’assurance et insister sur le problème. Mes amis m’ont rappelé que je paie pour une assurance santé, pas une assurance accident, et que j’avais droit à une couverture, surtout au vu de mes symptômes.
Une fois au téléphone avec la compagnie d’assurance, à ma grande surprise, on m’a dit que je n’étais plus couvert. Ma police aurait expiré cinq mois auparavant. Vous imaginez à quel point toute cette situation devenait confuse. J’étais là, des élancements de douleur me traversant le visage, tenant une carte d’assurance montrant que ma police était toujours en vigueur, et on me disait pourtant que je n’avais aucune couverture.
J’ai aussitôt demandé à parler à un responsable. On m’a transféré et la personne suivante a trouvé mes bonnes informations. Mais ils ont continué à me refuser la couverture jusqu’à ce que toutes leurs vérifications d’antécédents soient terminées. Je n’ai cessé de leur demander pourquoi cela n’avait pas été fait pendant le processus de souscription, et ils m’ont dit que c’était simplement ainsi que cela fonctionnait avec l’assurance santé expatrié. Quand quelqu’un l’utilise pour la première fois, une vérification d’antécédents doit être effectuée.
« Même avec des élancements du côté droit du visage et des vertiges ? » leur ai-je demandé. Je leur ai dit que si je tombais et me blessais à cause de cela, je les tiendrais pour responsables. Puis j’ai raccroché.
De l’aide grâce au médecin résident
Environ 10 minutes après avoir raccroché, j’ai reçu un appel du médecin résident de la compagnie d’assurance. Il m’a demandé de lui décrire mes symptômes. Après m’avoir écouté attentivement, il a dit qu’il enverrait par e-mail un formulaire à l’hôpital indiquant que la compagnie d’assurance me couvrirait, mais que si l’on découvrait entre-temps des conditions préexistantes, je devrais payer les frais médicaux de ma poche. Je suis retourné à l’hôpital, et une fois sur place, j’ai signé le papier et j’ai été admis pour des prises de sang, une surveillance et une IRM.
La découverte fortuite
Un jour plus tard, j’ai rencontré le médecin, qui avait à ce stade les résultats de mon IRM. Il m’a montré des images de mes nerfs et a fait remarquer que je n’avais pas de névralgie du trijumeau. Il n’y avait rien dans l’IRM qui causait les maux de tête ou les vertiges du côté droit de ma tête.
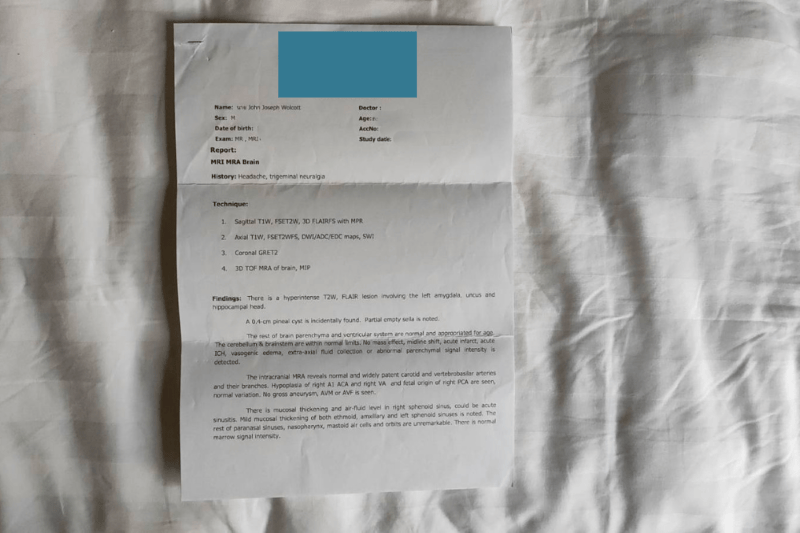
« Mais, » a-t-il dit, « regardez ceci. » J’ai regardé de plus près pendant qu’il montrait du doigt le scan de l’amygdale gauche, sur mon hippocampe. « Vous avez une lésion au cerveau. Ce n’est pas normal. » Mon cœur a chaviré.
Je lui ai demandé si c’était grave, et il a dit qu’il ne pouvait pas le savoir car leur IRM n’était pas de haute résolution. Je devrais aller dans un hôpital équipé d’une IRM Tesla 3 tonnes. Il m’a dit que je n’avais pas besoin d’y aller immédiatement, mais que je devrais y aller bientôt.
Après ma sortie, j’ai appelé le médecin résident de ma compagnie d’assurance pour lui expliquer la situation. Il a dit qu’il me prendrait un rendez-vous au Bangkok International Hospital, avec leur équipe de neurologie la mieux notée. C’est à ce moment que j’ai commencé à remarquer à quel point cet homme était serviable, car il semblait être la seule personne de la compagnie d’assurance disposée à m’aider.
Bangkok International Hospital
J’ai rencontré la neurologue au Bangkok International Hospital, et elle a confirmé que j’avais bel et bien une lésion anormale au cerveau. Elle m’a demandé de revenir le lendemain afin qu’ils puissent faire trois examens : une prise de sang, une ponction lombaire et une IRM. Elle a dit que c’était la façon la plus logique d’écarter un cancer. Le lendemain, je suis arrivé à l’hôpital avec un sac de voyage, me préparant mentalement au pire scénario possible.
Environ 20 ans plus tôt, j’avais perdu l’un de mes meilleurs amis d’un cancer du cerveau. Pendant ses dernières semaines, nous l’avons regardé, impuissants, perdre ses facultés cognitives jour après jour. Il ne parvenait plus à former les phrases les plus simples. Même si je garderai toujours en mémoire les bons moments passés ensemble, il y a encore une partie de moi qui n’arrive pas à chasser l’image de lui succombant à la maladie dans ses derniers jours. J’ai commencé à craindre que mes filles aient à assister à la même chose avec moi.
Cependant, lors de mon admission à l’hôpital, la compagnie d’assurance ne pouvait à nouveau pas garantir ma couverture, car elle était toujours en train de faire ses vérifications d’antécédents sur moi. J’ai donc dû signer un autre document disant que je paierais les frais médicaux s’il s’agissait d’une condition préexistante.
Je ne veux pas me répéter sans cesse, mais vous voyez maintenant pourquoi poser des questions à l’avance est si important. Rien n’est pire que d’avoir besoin d’un traitement médical alors que plane au-dessus de vous l’incertitude quant à savoir si votre assurance vous couvrira. Cela multiplie votre niveau de stress par dix.
Subir les examens médicaux
Le premier jour, on m’a fait beaucoup de prises de sang, qui, après quelques heures, se sont révélées normales. Le même jour, j’ai eu une IRM, mais les résultats ne seraient disponibles que le lendemain matin. Le jour suivant, je me suis réveillé en apprenant que la neurologue avait annulé ma ponction lombaire, un bon signe, ai-je supposé.
Obtenir les résultats
Vers midi, le deuxième jour, la neurologue a fait irruption dans ma chambre d’hôpital. « Bonne nouvelle, » a-t-elle dit. « Ce n’est pas un cancer. » Tout mon corps s’est affaissé. « Mais, » a-t-elle poursuivi, « vous avez une tumeur cérébrale bénigne rare. » Elle a commencé à la décrire avec des chiffres et des acronymes, tout en me montrant des images fluo de mes cellules cérébrales anormales sur un écran d’ordinateur.
Mais ce n’était pas parce que ce n’était pas cancéreux que j’étais tiré d’affaire. Le médecin craignait que, si la tumeur grossissait, je commence à faire des crises. Elle m’a proposé un médicament anticonvulsivant, mais comme je n’avais jamais eu de crise auparavant et qu’il s’agissait d’une découverte fortuite, j’ai refusé le traitement.
Après son départ, un neurochirurgien est venu me parler. Il a dit que, même s’il s’agissait d’une découverte fortuite, il ne voulait plus que je conduise, que je nage ou que je fasse du vélo. Il a dit que ce serait trop risqué. Inutile de dire que mon monde s’est effondré, car je faisais chacune de ces trois choses chaque semaine, si ce n’est chaque jour. Je lui ai demandé s’il pouvait retirer la tumeur, mais en raison de son emplacement, cela affecterait ma capacité à créer des souvenirs à court terme. Le risque ne valait pas la peine par rapport au bénéfice.
Ils m’ont demandé de revenir dans six mois pour une IRM de suivi afin de voir si, et de combien, la tumeur avait grossi.
La sortie de l’hôpital
Au moment d’être libéré de l’hôpital, je ne m’attendais pas à ce que le processus se déroule sans accroc avec la compagnie d’assurance, vu ce qu’ils m’avaient fait subir ces derniers jours. Et mes soupçons étaient justes.
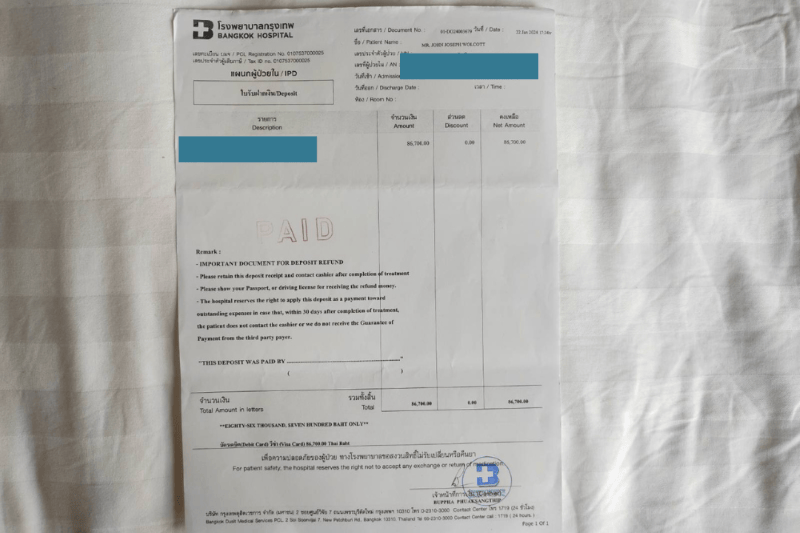
Bien que l’hôpital soit prêt à me libérer, on m’a dit qu’il ne pouvait pas le faire tant que la compagnie d’assurance santé n’aurait pas donné de réponse sur le règlement de la facture. Pendant des heures, nous avons attendu une réponse, et pendant des heures, nous n’avons rien reçu.
Cela en est arrivé au point où, s’ils ne répondaient pas, on me facturerait une nuit supplémentaire. J’ai donc décidé qu’il valait mieux payer la facture de ma poche, rentrer chez moi et espérer avoir de bonnes nouvelles de la compagnie d’assurance ce soir-là.
Après avoir payé une facture de près de 100 000 THB (adieu l’idée de ne pas payer de ma poche), j’ai quitté l’hôpital et j’ai commencé à marcher vers le parking. Alors que j’allais monter dans ma voiture, j’ai reçu un appel de l’hôpital. On m’a annoncé que la compagnie d’assurance avait accepté de couvrir la facture. L’hôpital m’a remboursé, et je suis enfin rentré chez moi.
Au final, la compagnie d’assurance a couvert toute la facture, sauf une assiette de pad thaï supplémentaire que j’avais commandée, ce qui me semble juste.
Suivis à l’hôpital Chulalongkorn
Six mois après le diagnostic de tumeur cérébrale, j’ai décidé d’aller à l’hôpital Chulalongkorn pour mon IRM de suivi. Je ne suis pas retourné au Bangkok International Hospital simplement parce que je n’avais pas de couverture ambulatoire et que je ne voulais pas dépenser 25 000 THB pour une IRM.
Oui, j’aurais probablement pu demander à être admis à nouveau pour la nuit, comme beaucoup de gens le font et comme de nombreux médecins le recommandent, juste pour obtenir une couverture. Mais comme je l’ai mentionné au début de ce guide, je ne voulais pas profiter de mon assurance, par précaution. De plus, l’IRM à Chulalongkorn coûtait un peu plus de 10 000 THB, ce que je trouvais raisonnable.
À Chulalongkorn, j’ai rencontré un neurologue qui travaillait la journée à Bumrungrad et certains soirs à Chulalongkorn. C’était donc comme voir un médecin d’hôpital privé pour le prix d’une consultation dans un hôpital public.
Ils ont fait l’IRM, et les résultats n’ont montré aucune croissance de la tumeur. Le médecin m’a dit que je pouvais reprendre ma vie comme avant : conduire, nager, faire du vélo, tout. Il m’a aussi dit qu’il n’y avait qu’une très faible chance de faire des crises, mais que ce n’était pas probable. La seule chose nécessaire à partir de là serait des IRM annuelles pour surveiller la tumeur. Et c’est là où j’en suis encore aujourd’hui.
Les leçons apprises
Après avoir souscrit une assurance santé en Thaïlande et l’avoir utilisée pour la première fois, j’en ai beaucoup appris. Il y a aussi beaucoup de choses que je ferais différemment, surtout au stade initial de l’évaluation des compagnies d’assurance. J’aurais posé beaucoup plus de questions, et je pense que vous devriez faire de même.
Quand vous recherchez une compagnie d’assurance qui vous convienne, demandez-leur en quoi consiste le processus de souscription. Demandez-leur aussi ce qui se passera la première fois que vous utiliserez votre assurance. Devront-ils faire des vérifications d’antécédents sur-le-champ ? Si oui, combien de temps cela prendra-t-il ? Que se passe-t-il en cas d’urgence ? Devront-ils quand même faire des vérifications d’antécédents ?

Vous voudrez peut-être aussi travailler avec un bon courtier en assurance, quelqu’un qui se battra pour que vous obteniez une couverture au moment où vous en avez le plus besoin. N’ayant pas de courtier, j’ai dû me battre directement avec la compagnie d’assurance moi-même, ce qui a ajouté beaucoup de stress à une situation déjà stressante.
Où j’en suis aujourd’hui
Depuis le diagnostic de ma tumeur cérébrale, la vie a continué, même si je ressens parfois un peu d’anxiété face aux incertitudes de ce qui pourrait arriver à l’avenir. Quant à la compagnie d’assurance, je suis toujours chez eux à ce jour, car j’ai désormais vraiment une condition préexistante et il serait difficile de trouver une nouvelle couverture ailleurs.
J’ai aussi dû renouveler mon assurance depuis le diagnostic, mais je suis heureux de dire que la compagnie d’assurance n’a pas augmenté mes primes pour avoir fait des réclamations. J’ai cependant vu ma prime augmenter en raison de la hausse de 3 % liée à l’âge dont j’ai parlé plus tôt.
Mes dernières réflexions sur l’assurance santé en Thaïlande
À ce jour, je ne regrette pas d’avoir pris une assurance santé en tant qu’expatrié en Thaïlande. Ce fut l’une des décisions financières les plus intelligentes que j’ai prises, et elle m’offre toujours la tranquillité d’esprit de savoir que je suis couvert, non pas si, mais quand une urgence médicale surviendra dans ma vie.
J’aurais seulement aimé poser plus de questions à la compagnie d’assurance au préalable. Cela m’aurait permis de savoir approximativement ce qui se passerait la première fois que j’utiliserais ma couverture. En fin de compte, la compagnie d’assurance a tout de même couvert toutes mes factures médicales. Et leur médecin résident s’est vraiment surpassé pour m’aider à obtenir la couverture dont j’avais non seulement besoin, mais que je payais aussi.
Facturation directe et remboursement après paiement : comment ça marche
Les hôpitaux thaïlandais règlent une facture assurée de l’une des deux façons suivantes. Savoir laquelle votre police utilise, et ce que chacune exige de vous à l’admission, permet d’éviter le genre de blocage décrit ci-dessus.
Facturation directe (admission sans avance de fonds)
Avec la facturation directe, l’hôpital facture votre assureur au lieu de vous. Pour une admission planifiée, l’hôpital envoie généralement votre diagnostic et le coût estimé à l’assureur, et attend une garantie de paiement avant de commencer le traitement. Pour les véritables urgences, les hôpitaux traitent d’abord et règlent les formalités administratives ensuite.
- Ne fonctionne que dans les hôpitaux du réseau. Votre assureur doit avoir un accord de facturation directe existant avec cet hôpital précis, pas seulement une police générale qui « couvre » la Thaïlande.
- Peut quand même être retardée ou refusée. S’il s’agit de votre première réclamation, ou si l’assureur veut confirmer qu’une condition n’est pas préexistante, il peut retenir la garantie de paiement le temps de vérifier, exactement ce qui s’est passé ci-dessus.
- Les hôpitaux publics l’utilisent aussi. Les hôpitaux publics qui reçoivent beaucoup de patients étrangers, Chulalongkorn parmi eux, coordonnent aussi directement avec un assureur pour les cas éligibles, même si le processus peut être plus lent que dans un hôpital privé doté d’un guichet d’assurance dédié.
Paiement puis remboursement
Si la facturation directe n’est pas disponible, que ce soit parce que l’hôpital n’est pas dans le réseau de l’assureur, que la garantie de paiement n’arrive pas à temps, ou que votre formule n’est tout simplement pas sans avance de fonds, vous payez l’hôpital vous-même et réclamez l’argent après coup.
- Vous avez besoin du montant total à l’avance. Certains hôpitaux demandent un acompte avant l’admission et règlent le solde à la sortie, alors prévoyez plutôt la fourchette haute de l’estimation.
- Conservez chaque document original. Les assureurs veulent généralement la facture détaillée et le reçu originaux, pas une photo ou une copie, alors demandez au guichet de facturation de l’hôpital le dossier complet avant de partir. Voir la liste de contrôle des documents ci-dessous.
- Le délai de remboursement varie selon l’assureur. Demandez-le directement quand vous comparez des formules, car ce n’est généralement pas indiqué sur le résumé de la police.
Exclusions standards et délais de carence à vérifier avant d’acheter
La plupart des frictions dans une réclamation d’assurance santé thaïlandaise remontent à quelque chose que la police a exclu ou retardé dès le premier jour. Voici les catégories à vérifier point par point avant de signer, pas après.
- Conditions préexistantes. Presque tous les assureurs vous demandent de déclarer vos conditions et opérations antérieures dans la demande. Demandez précisément comment ils traitent ce que vous déclarez : exclu d’office, couvert après une période donnée sans nouveaux symptômes, ou couvert moyennant une prime plus élevée. Obtenez la réponse par écrit, pas lors d’un appel commercial.
- Délais de carence généraux. La plupart des polices ne paient pas une réclamation faite dans les premières semaines suivant le début du contrat, et certaines conditions ont un délai plus long que d’autres. Demandez le nombre exact de jours pour la maladie par rapport aux accidents, ces derniers étant généralement couverts dès le premier jour.
- Maternité. Rarement incluse dans une formule standard et généralement vendue comme option séparée avec son propre délai de carence, souvent en mois plutôt qu’en semaines. Si vous envisagez de fonder une famille en Thaïlande, vérifiez ce point avant d’en avoir besoin. Notre guide sur l’accouchement en Thaïlande détaille davantage les coûts et le choix de l’hôpital.
- Soins dentaires. Presque toujours exclus d’une formule santé générale. Les soins dentaires courants en Thaïlande sont suffisamment abordables de sa poche pour que la plupart des expatriés se passent entièrement d’une option dentaire, mais vérifiez si c’est le cas pour votre formule.
- Couverture ambulatoire. Certaines formules ne couvrent que les soins hospitaliers (avec admission), ce qui, dans mon cas, m’a laissé payer de ma poche une IRM de suivi plutôt que de faire une réclamation. Si les consultations ambulatoires, les scans et les ordonnances comptent pour vous, confirmez qu’ils sont inclus dans la formule et non en option séparée.
Rien de tout cela ne remplace le fait de demander à votre propre assureur son libellé exact, car les exclusions varient selon l’entreprise et le niveau de formule. Pour un aperçu plus large de ce qui a tendance à faire trébucher les gens lors de la comparaison des formules, consultez notre guide sur ce que les expatriés se trompent au sujet de l’assurance santé en Thaïlande.
Les documents nécessaires pour une réclamation à l’hôpital en Thaïlande
Que vous déposiez une demande de remboursement ou que l’assureur demande des dossiers pour confirmer qu’une condition n’est pas préexistante, les hôpitaux et assureurs en Thaïlande demandent généralement les mêmes documents de base.
- Facture détaillée originale. Un détail complet des frais, pas seulement un total. Demandez-le spécifiquement au guichet de facturation ou d’assurance de l’hôpital avant de partir.
- Reçu officiel. Preuve de paiement, correspondant au montant de la facture.
- Rapport médical ou résumé du diagnostic. Un résumé écrit du diagnostic et du traitement par le médecin, que la plupart des hôpitaux fourniront sur demande, parfois moyennant de petits frais.
- Le formulaire de réclamation de votre assureur. Rempli et signé ; la plupart des assureurs le proposent en PDF téléchargeable.
- Copie de votre passeport et de votre carte d’assurance. Vérification d’identité standard sur la plupart des formulaires de réclamation.
- Coordonnées bancaires. Pour le virement de remboursement, si vous payez puis vous faites rembourser plutôt que d’utiliser la facturation directe.
Demandez tout cela à l’hôpital avant votre sortie. Il est bien plus facile de demander un document en étant encore au guichet de facturation que de rappeler plus tard pour le retrouver. Si vous préférez que quelqu’un d’autre s’occupe des démarches à votre place, un courtier en assurance peut généralement gérer la soumission de la réclamation pour vous. Pour avoir une idée du coût d’un traitement si une réclamation est retardée ou refusée et que vous la payez vous-même en attendant, consultez notre guide sur le coût des soins de santé en Thaïlande.
Foire aux questions
Quelle est la différence entre la facturation directe et le remboursement pour l’assurance santé en Thaïlande ?
La facturation directe signifie que l’hôpital facture directement votre assureur et que vous ne payez rien à l’avance, à condition que l’hôpital soit dans le réseau de l’assureur et que celui-ci confirme la couverture. Le remboursement signifie que vous payez vous-même l’hôpital et réclamez l’argent ensuite, généralement en soumettant la facture originale, le reçu et un formulaire de réclamation.
Pourquoi un assureur refuserait-il de garantir le paiement immédiatement ?
Le plus souvent parce qu’il s’agit de la première réclamation de l’assuré et que l’assureur veut confirmer que la condition n’est pas préexistante, ou parce que le diagnostic nécessite davantage d’informations avant qu’il ne s’engage sur le coût. Demandez à tout assureur que vous envisagez d’expliquer précisément comment cela fonctionne et combien de temps cela prend généralement avant de souscrire.
L’assurance santé thaïlandaise couvre-t-elle les conditions préexistantes ?
Cela dépend entièrement de l’assureur et de la formule. Certains excluent définitivement une condition préexistante déclarée, d’autres la couvrent après un délai de carence sans nouveaux symptômes, et d’autres la couvrent moyennant une prime plus élevée. Obtenez la politique exacte à ce sujet par écrit avant d’acheter, pas lors d’un appel commercial.
Quels documents me faut-il pour réclamer une facture d’hôpital en Thaïlande ?
En général, la facture détaillée originale, un reçu officiel, un rapport médical ou un résumé de diagnostic du médecin, le formulaire de réclamation de votre assureur, et une copie de votre passeport et de votre carte d’assurance. Demandez le tout au guichet de facturation de l’hôpital avant votre sortie.
Puis-je utiliser une assurance santé privée dans un hôpital public en Thaïlande ?
Souvent, oui. Les hôpitaux publics qui reçoivent beaucoup de patients étrangers peuvent coordonner directement avec les assureurs pour les cas éligibles, même si le processus peut être plus lent que dans un hôpital privé doté d’un guichet d’assurance dédié. Confirmez à la fois avec l’hôpital et votre assureur à l’avance plutôt que de le supposer.
Vaut-il la peine de passer par un courtier en assurance plutôt que d’acheter une police directement ?
Un courtier peut vous aider à comparer les formules, à décoder les exclusions et à intervenir en votre nom quand une réclamation cale, ce qui compte le plus précisément au moment où vous êtes le moins en mesure de vous en occuper vous-même. Cela ne vous coûte pas la différence de prix de la police, car les courtiers sont généralement payés par l’assureur, pas par le client.

 English:
 Deutsch:
 Español: