
This article will take approximately 26 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
Über die Jahre habe ich viel Zeit damit verbracht, Artikel für Thailand Starter Kit.com darüber zu redigieren, wie wichtig eine Krankenversicherung in Thailand ist – aber ich hätte nie gedacht, dass ich selbst einmal in eine Lage geraten würde, in der ich sie am dringendsten brauche.
Um ehrlich zu sein, hatte ich nicht immer eine Krankenversicherung. Ich war einer dieser Expats in Thailand, die alles aus eigener Tasche bezahlt haben, weil medizinische Versorgung – sogar in privaten Krankenhäusern in Bangkok – bis zu einem gewissen Grad erschwinglich ist.
Aber meine Einstellung dazu hat sich in den letzten Jahren geändert, vor allem wegen eines unvorhersehbaren medizinischen Notfalls, der mich um ein Organ leichter zurückließ (dazu später mehr) und einer anschließenden Diagnose, die mein Leben verändert hat.
In diesem Ratgeber erzähle ich dir, warum ich mich als Expat in Thailand schließlich für eine Krankenversicherung entschieden habe und was beim ersten Mal passierte, als ich sie tatsächlich brauchte. Dabei gehe ich auf meine Fehler ein und zeige dir, was du anders machen solltest, wenn du Versicherungsgesellschaften prüfst.
Contents
- Ein paar Dinge, die du vorher wissen solltest
- Warum ich mich schließlich für eine Krankenversicherung in Thailand entschieden habe
- Meine Kriterien für die richtige Krankenversicherung
- Der etwas komische, etwas frustrierende Onboarding-Prozess
- Meine Krankenversicherung in Thailand zum ersten Mal nutzen
- Bangkok International Hospital
- Nachuntersuchungen im Chulalongkorn-Krankenhaus
- Was ich gelernt habe
- Wo ich heute stehe
- Mein Fazit zur Krankenversicherung in Thailand
- Direktabrechnung vs. Zahlen-und-Erstatten: So funktioniert es
- Standardausschlüsse und Wartezeiten, die du vor dem Kauf prüfen solltest
- Welche Unterlagen ein thailändisches Krankenhaus für einen Anspruch braucht
- Häufig gestellte Fragen
- Was ist der Unterschied zwischen Direktabrechnung und Erstattung bei der Krankenversicherung in Thailand?
- Warum würde eine Versicherung sich weigern, die Kostenübernahme sofort zu garantieren?
- Deckt eine thailändische Krankenversicherung Vorerkrankungen ab?
- Welche Unterlagen brauche ich, um eine Krankenhausrechnung in Thailand geltend zu machen?
- Kann ich eine private Krankenversicherung in einem staatlichen Krankenhaus in Thailand nutzen?
- Lohnt es sich, einen Versicherungsmakler zu nutzen, statt eine Police direkt zu kaufen?
Ein paar Dinge, die du vorher wissen solltest
In diesem Ratgeber nenne ich meine Versicherungsgesellschaft nur „die Versicherungsgesellschaft“ und nicht beim Namen. Mir ist Transparenz wichtig, daher war ich hin- und hergerissen, ob ich dir den Namen verraten soll. Aber in Thailand funktionieren Gesetze anders, als du es vielleicht gewohnt bist. Ich möchte nicht verklagt werden, weil ich ein Unternehmen öffentlich diffamiere.
Zweitens fände ich es unfair, das Unternehmen namentlich zu nennen, denn A) es gibt viele positive Bewertungen und zufriedene Kunden, und B) am Ende haben sie ihre Fehler wiedergutgemacht.
Und schließlich möchte ich nie derjenige sein, der beeinflusst, welche Versicherungsgesellschaft du wählst oder nicht wählst. Ich teile lieber meine Fehler und Erfolge mit dir, damit du sie bei deiner eigenen Suche nach einer Versicherung nutzen kannst.
Damit wäre das geklärt, also fangen wir an.
Warum ich mich schließlich für eine Krankenversicherung in Thailand entschieden habe
In den ersten acht Jahren meines Lebens im Land habe ich alle Gesundheitskosten aus eigener Tasche bezahlt. Schließlich hatte ich das Glück, nie einen ernsten medizinischen Notfall in Thailand zu erleben. Das funktionierte bis 2022, als ich plötzlich operiert werden musste.
Im Dezember jenes Jahres bekam ich Magenschmerzen, die so schlimm wurden, dass ich nicht mehr schlafen konnte. Eines Nachts verstärkten sich die Schmerzen so sehr, dass ich mich nicht mehr aufrecht halten konnte. Ich schleppte mich zu einem lokalen Privatkrankenhaus in Bangkok, wo die Ärzte einige Tests durchführten. Sie sagten mir, meine Gallenblase sei entzündet und müsse sofort entfernt werden. Die Kosten? Über THB 300.000.
Ich wollte mir etwas Zeit verschaffen, um zu sehen, ob die Schmerzen von selbst nachlassen würden, also bat ich um Schmerzmittel und ging nach Hause. In jener Nacht, gegen 2:00 Uhr morgens, lag ich vor Schmerzen zusammengekrümmt auf dem Boden. Ein Familienmitglied riet mir daraufhin, stattdessen ins staatliche Krankenhaus Chulalongkorn zu gehen.
Ich rief ein Taxi und war innerhalb von 30 Minuten in der Notaufnahme. Als die Ärzte sahen, wie sehr ich litt, gaben sie mir starke Schmerzmittel, führten einige Tests durch und bestätigten, dass meine Gallenblase entfernt werden musste. Für die Operation und vier Tage im Krankenhaus würde es nur THB 85.000 kosten – weniger als ein Drittel dessen, was das Privatkrankenhaus verlangt hätte.
Ich unterschrieb alle Papiere, und am nächsten Tag wurde ich narkotisiert und die Gallenblase entfernt.
Bald war das Leben wieder normal. Aber während meine Gallenblase nun irgendwo auf einer Mülldeponie in Bangkok lag (die Worte des Arztes, nicht meine), wurde mir klar, dass ich auch nicht jünger werde. Wäre etwas Ernsteres passiert, hätte es einen noch größeren Teil meiner Ersparnisse gekostet.
Ich entschied, dass es Zeit war, eine Krankenversicherung in Thailand abzuschließen, und diese Entscheidung bewahrte mein Bankkonto zwei Jahre später davor, noch weiter geplündert zu werden. Ich erkläre gleich, warum das so war, aber zuerst möchte ich darauf eingehen, wonach ich bei der Versicherung gesucht habe.
Meine Kriterien für die richtige Krankenversicherung
Meine Anforderungen an eine Krankenversicherung in Thailand waren recht einfach. Ich wollte:
- Eine bezahlbare Jahresprämie
- Keine Selbstbeteiligung
- Keinen umständlichen Antragsprozess für Ansprüche
- Mehrere Millionen Thai Baht Jahresdeckung
- Volle Kostenübernahme bei Krebsbehandlung (meine größte Angst, seit ich meinen Vater im Alter von nur 36 Jahren an dieser Krankheit verloren habe)
Ich wollte oder brauchte auch keine umfassende globale Auslandskrankenversicherung, weil ich in den letzten 10 Jahren nur einmal zurück in die USA gereist bin. Aber ich wollte Deckung in Thailand (offensichtlich) und in Asien, wo ich oft mit meiner Familie unterwegs bin.
Ein Unternehmen, auf das ich stieß, erfüllte alle Kriterien.
Sie boten einen Tarif an, der mir THB 5 Millionen Jahresdeckung für stationäre Behandlungen in Thailand und in den meisten anderen Ländern Asiens bot, außer in Hongkong und Singapur. Ich würde keine Selbstbeteiligung zahlen und wäre nicht dafür verantwortlich, Arztrechnungen im Voraus zu begleichen oder mühsame Antragsverfahren zu durchlaufen.
Als 43-jähriger Mann würde mich die Versicherungsprämie THB 44.000 im Jahr kosten, mit einer jährlichen Erhöhung von 3 Prozent bei Verlängerung, je nachdem, ob ich die nächste Altersstufe erreiche. Es war nicht die beste Krankenversicherung in Thailand, aber auch nicht die schlechteste oder billigste. Es klang nach einem guten Angebot für das, was ich brauchte, also unterschrieb ich.
Wie du merkst, war mein Prüfprozess nicht besonders gründlich, und genau das war mein erster großer Fehler beim Abschluss einer Krankenversicherung in Thailand. Ich sage das, weil ich von Tag eins an viele Probleme hatte. Ich hätte mehr Fragen stellen sollen, aber im Nachhinein ist das leicht gesagt.
Der etwas komische, etwas frustrierende Onboarding-Prozess
Als ich die Krankenversicherung kontaktierte, wurde ich über LINE mit einer Mitarbeiterin des Unternehmens verbunden. Sie führte mich durch den Onboarding-Prozess, zu dem gehörte, dass ich ein Formular mit all meinen Vorerkrankungen und früheren Operationen ausfüllte – Gallenblase inklusive.
Nachdem ich meine Jahresprämie bezahlt hatte, sagte sie mir, dass meine Police und Versicherungskarte diese Woche zugeschickt würden. Sie sagte mir auch, dass sie ab sofort meine Ansprechpartnerin für alle Versicherungsfragen sei. Tatsächlich kamen Police und Karte bald darauf per Post an. Aber beim genaueren Hinsehen bemerkte ich, dass auf meiner Versicherungskarte der Name einer anderen Person stand.

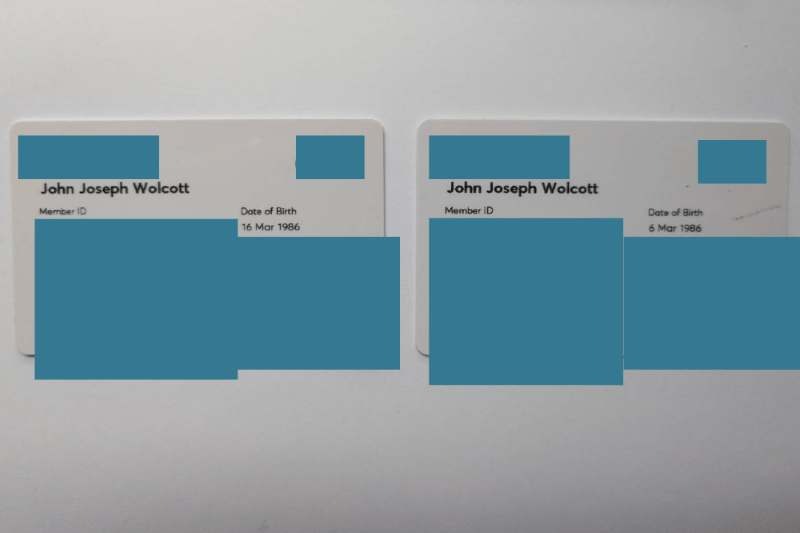
Ich erzählte meiner Ansprechpartnerin davon, sie entschuldigte sich, und das Unternehmen schickte eine Woche später eine weitere Karte. Als ich die zweite Karte erhielt, bemerkte ich, dass mein Name zwar stimmte, aber sowohl mein Geburtsdatum als auch meine Versicherungsnummer falsch waren. Wieder wandte ich mich an meine Ansprechpartnerin, sie entschuldigte sich vielmals, und sie schickten eine dritte Karte. Diesmal stimmten alle Angaben.
So frustrierend das war, dieser kleine Vorfall lieferte mir gutes Material für Gespräche mit meinen Nachbarn. Allerdings sollte sich später herausstellen, dass dies das erste Anzeichen für die mangelnde Organisation und Professionalität der Versicherungsgesellschaft war.
Meine Krankenversicherung in Thailand zum ersten Mal nutzen
Als ich die Krankenversicherung abschloss, hatte ich nie vor, sie zu nutzen, außer es wäre unbedingt nötig. Schließlich wollte ich nicht, dass das Unternehmen mir die Deckung verweigert, weil ich am Anfang zu viele kleine Ansprüche geltend gemacht hätte. Außerdem bot mir die Versicherungsgesellschaft einen Rabatt auf meine Jahresprämie an, wenn ich ein ganzes Jahr lang keinen Anspruch geltend machte. Aber irgendwann kam der Punkt, an dem ich sie wirklich brauchte.
Der Arztbesuch
Achtzehn Monate nachdem ich die Krankenversicherung abgeschlossen hatte, bekam ich Kopfschmerzen auf der rechten Gesichtshälfte. Eine ganze Woche lang wachte ich jeden Morgen mit diesen unerklärlichen Schmerzen auf, die von meiner Schläfe bis zum Kiefer schossen. Wenn ich aufstand, wurde mir schwindelig. Ich dachte mir, das rechtfertigt einen Arztbesuch.
Ich ging zu einem lokalen Privatkrankenhaus, um einen Neurologen aufzusuchen. Nach einer kurzen Untersuchung sagte er, es klinge nach einer Nervenschädigung namens Trigeminusneuralgie. Er wollte bestätigen, dass dies die Ursache der Kopfschmerzen war, und ordnete an, dass ich zur Überwachung des Schwindels im Krankenhaus bleibe und ein MRT bekomme.
Ich gab dem Krankenhaus meine Versicherungskarte, sie riefen meine Versicherungsgesellschaft an, und da lief ich gegen eine Wand.
Die Ablehnung der Kostenübernahme
An jenem Tag teilte die Krankenversicherung dem Krankenhauspersonal mit, dass sie meinen Aufenthalt oder damit verbundene Kosten nicht übernehmen würden, sollte ich stationär aufgenommen werden.
Sie sagten, da es das erste Mal sei, dass ich die Versicherung nutzen wollte, müssten sie die nächsten 10 Krankenhäuser prüfen, um sicherzugehen, dass ich mich dort nie zuvor wegen Kopfschmerzen beschwert hatte. Nur wenn diese Hintergrundprüfung sauber ausfiel, würden sie mich versichern. Diese Prüfung, so die Versicherungsgesellschaft, würde mindestens fünf Tage dauern.
Du kannst dir vorstellen, wie frustriert ich war: Ich hatte meine Versicherung anderthalb Jahre lang nie genutzt, nur um festzustellen, dass diese Hintergrundprüfungen während des Antragsverfahrens nie durchgeführt worden waren. Zudem musste ich noch fünf weitere Tage mit Kopfschmerzen und Schwindel überstehen, bis das geklärt war.
Dann erinnerte ich mich an meine persönliche Versicherungsansprechpartnerin. Ich begann, ihr Nachrichten über LINE zu schicken, aber sie antwortete nicht, obwohl es Geschäftszeit war. Ich sah mir ihr Profil genauer an, und in dem kleinen Nachrichtenfeld unter ihrem Namen stand, dass sie im Mutterschaftsurlaub sei. Bis heute, ein Jahr nach dem Vorfall zum Zeitpunkt, an dem ich das hier schreibe, habe ich nichts mehr von ihr gehört.
Deshalb würde ich dir raten, beim Prüfen von Versicherungsgesellschaften zu fragen, wer nicht nur deine Ansprechperson sein wird, sondern auch deine Vertretung, falls deiner ursprünglichen Ansprechperson etwas zustößt. Das Letzte, was du willst, ist, dass deine Ansprechperson genau an dem Tag verstummt, an dem du sie am dringendsten brauchst.
Ich setze mich zur Wehr
Ich verließ das Krankenhaus und erzählte ein paar Freunden, was passiert war, und alle sagten dasselbe: die Versicherungsgesellschaft anrufen und Druck machen. Meine Freunde erinnerten mich daran, dass ich für eine Krankenversicherung und nicht für eine Unfallversicherung zahle und dass mir eine Kostenübernahme zustand, besonders bei meinen Symptomen.
Als ich schließlich mit der Versicherungsgesellschaft telefonierte, sagten sie mir zu meiner Überraschung, dass ich nicht mehr versichert sei. Meine Police sei vor fünf Monaten abgelaufen. Du kannst dir vorstellen, wie verwirrend diese ganze Situation wurde. Da stand ich, mit stechenden Schmerzen im Gesicht, hielt eine Versicherungskarte in der Hand, die zeigte, dass meine Police noch gültig war, und wurde trotzdem darüber informiert, dass ich keine Deckung hätte.
Sofort bat ich darum, mit einem Vorgesetzten zu sprechen. Ich wurde weitergeleitet, und die nächste Person fand meine korrekten Daten. Aber sie verweigerten mir weiterhin die Kostenübernahme, bis alle Hintergrundprüfungen abgeschlossen waren. Ich fragte immer wieder, warum das nicht schon während des Antragsverfahrens gemacht wurde, und man sagte mir, das sei bei Auslandskrankenversicherungen einfach so üblich. Wenn jemand sie zum ersten Mal nutzt, muss eine Hintergrundprüfung durchgeführt werden.
„Selbst bei stechenden Schmerzen auf der rechten Gesichtshälfte und Schwindel?“, fragte ich sie. Ich sagte ihnen, dass ich sie haftbar machen würde, sollte ich dadurch stürzen und mich verletzen. Dann legte ich auf.
Hilfe vom hauseigenen Arzt
Etwa 10 Minuten, nachdem ich aufgelegt hatte, rief mich der hauseigene Arzt der Versicherungsgesellschaft an. Er bat mich, ihm meine Symptome zu schildern. Nachdem er aufmerksam zugehört hatte, sagte er, er würde dem Krankenhaus ein Formular schicken, das bestätigt, dass die Versicherungsgesellschaft mich abdecken würde, aber falls sich in der Zwischenzeit Vorerkrankungen zeigten, müsste ich die Behandlungskosten selbst tragen. Ich kehrte ins Krankenhaus zurück, unterschrieb dort das Papier und wurde für Blutuntersuchungen, Überwachung und ein MRT aufgenommen.
Der Zufallsbefund
Einen Tag später traf ich den Arzt, der inzwischen die Ergebnisse meines MRTs hatte. Er zeigte mir Bilder meiner Nerven und bemerkte, dass ich keine Trigeminusneuralgie hätte. Im MRT gab es nichts, was die Kopfschmerzen oder den Schwindel auf der rechten Kopfseite erklären würde.
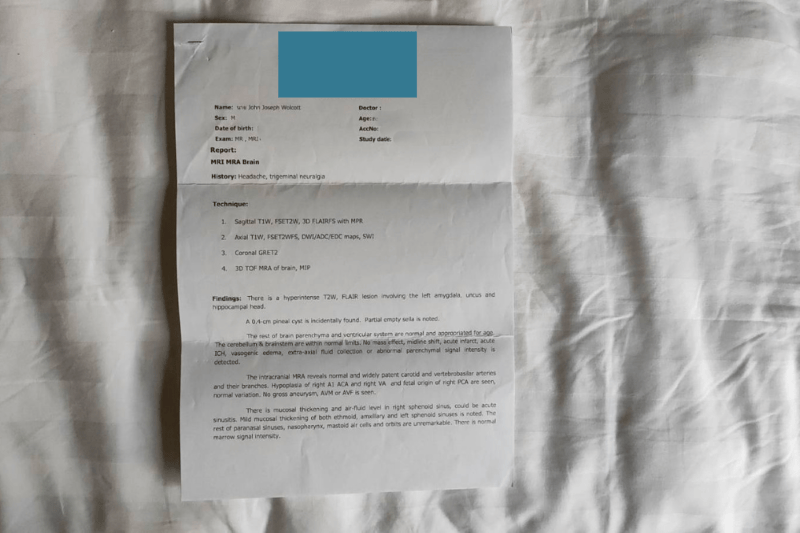
„Aber“, sagte er, „schau dir das an.“ Ich sah genauer hin, als er auf die Aufnahme der linken Amygdala am Hippocampus zeigte. „Du hast eine Läsion im Gehirn. Das ist nicht normal.“ Mir rutschte das Herz in die Hose.
Ich fragte ihn, ob es ernst sei, und er sagte, er könne es nicht sagen, weil ihr MRT-Gerät nicht hochauflösend genug sei. Ich müsste in ein Krankenhaus mit einem Tesla-3-MRT gehen. Er sagte, ich müsse nicht sofort gehen, aber bald.
Nach meiner Entlassung rief ich den hauseigenen Arzt meiner Versicherungsgesellschaft an, um ihm die Situation zu schildern. Er sagte, er würde mir einen Termin am Bangkok International Hospital bei ihrem bestbewerteten neurologischen Team verschaffen. Da bemerkte ich zum ersten Mal, wie entgegenkommend dieser Mann war, da er der Einzige von der Versicherungsgesellschaft zu sein schien, der wirklich helfen wollte.
Bangkok International Hospital
Ich traf die Neurologin am Bangkok International Hospital, und sie bestätigte, dass ich tatsächlich eine ungewöhnliche Läsion im Gehirn hatte. Sie bat mich, am nächsten Tag wiederzukommen, damit sie drei Untersuchungen durchführen konnten: Bluttest, Lumbalpunktion und MRT. Sie sagte, das sei der logischste Weg, um Krebs auszuschließen. Am nächsten Tag kam ich mit einer Übernachtungstasche im Krankenhaus an und bereitete mich mental auf das schlimmstmögliche Ergebnis vor.
Etwa 20 Jahre zuvor hatte ich einen meiner besten Freunde an Hirnkrebs verloren. Während seiner letzten Wochen mussten wir hilflos zusehen, wie er Tag für Tag seine kognitiven Fähigkeiten verlor. Er konnte irgendwann nicht einmal mehr die einfachsten Sätze bilden. Auch wenn ich mich immer an die schönen gemeinsamen Zeiten erinnern werde, gibt es einen Teil in mir, der das Bild, wie er der Krankheit in seinen letzten Tagen erlag, nicht loswird. Ich begann zu befürchten, dass meine Töchter dasselbe bei mir mitansehen müssten.
Als ich aber ins Krankenhaus aufgenommen wurde, konnte die Versicherungsgesellschaft mir wieder keine Kostenübernahme garantieren, weil sie noch ihre Hintergrundprüfungen bei mir durchführten. Also musste ich ein weiteres Papier unterschreiben, in dem ich zusagte, die Behandlungskosten selbst zu tragen, falls es sich um eine Vorerkrankung handelte.
Ich möchte mich nicht ständig wiederholen, aber du siehst jetzt, warum es so wichtig ist, im Voraus Fragen zu stellen. Es gibt nichts Schlimmeres, als eine medizinische Behandlung zu brauchen, während über deinem Kopf schwebt, ob deine Versicherung dich überhaupt abdeckt. Das erhöht deinen Stresspegel um ein Vielfaches.
Die medizinischen Untersuchungen
Am ersten Tag wurde viel Blut abgenommen, das nach ein paar Stunden unauffällig war. Am selben Tag bekam ich ein MRT, aber die Ergebnisse würden erst am nächsten Morgen vorliegen. Am folgenden Tag wachte ich mit der Nachricht auf, dass die Neurologin meine Lumbalpunktion abgesagt hatte – ein gutes Zeichen, wie ich annahm.
Die Ergebnisse
Gegen Mittag am zweiten Tag platzte die Neurologin in mein Krankenzimmer. „Gute Neuigkeiten“, sagte sie. „Es ist kein Krebs.“ Mein ganzer Körper sackte in sich zusammen. „Aber“, fuhr sie fort, „du hast einen seltenen gutartigen Hirntumor.“ Sie begann, ihn mit Zahlen und Abkürzungen zu beschreiben, während sie mir grellbunte Bilder meiner ungewöhnlichen Hirnzellen auf einem Bildschirm zeigte.
Aber nur weil er nicht bösartig war, bedeutete das nicht, dass ich aus dem Schneider war. Die Ärztin befürchtete, dass ich Anfälle bekommen könnte, sollte er wachsen. Sie bot mir Medikamente gegen Krampfanfälle an, aber weil ich noch nie Anfälle gehabt hatte und es sich um einen Zufallsbefund handelte, lehnte ich die Medikamente ab.
Nachdem sie gegangen war, kam ein Neurochirurg herein, um mit mir zu sprechen. Er sagte, auch wenn es sich um einen Zufallsbefund handele, wolle er nicht, dass ich noch Auto fahre, schwimme oder Fahrrad fahre. Das sei zu riskant. Es überrascht wohl niemanden, dass meine Welt auf den Kopf gestellt wurde, da ich alle drei Dinge wöchentlich – wenn nicht sogar täglich – tat. Ich fragte ihn, ob er den Tumor entfernen könne, aber wegen der Lage würde das mein Kurzzeitgedächtnis beeinträchtigen. Das Risiko war den Nutzen nicht wert.
Sie baten mich, in sechs Monaten für ein Kontroll-MRT wiederzukommen, um zu sehen, ob und wie stark der Tumor gewachsen war.
Die Entlassung aus dem Krankenhaus
Als es Zeit war, mich aus dem Krankenhaus zu entlassen, rechnete ich angesichts dessen, was mir die Versicherungsgesellschaft in den letzten Tagen zugemutet hatte, nicht mit einem reibungslosen Ablauf. Und meine Vermutung sollte sich bestätigen.
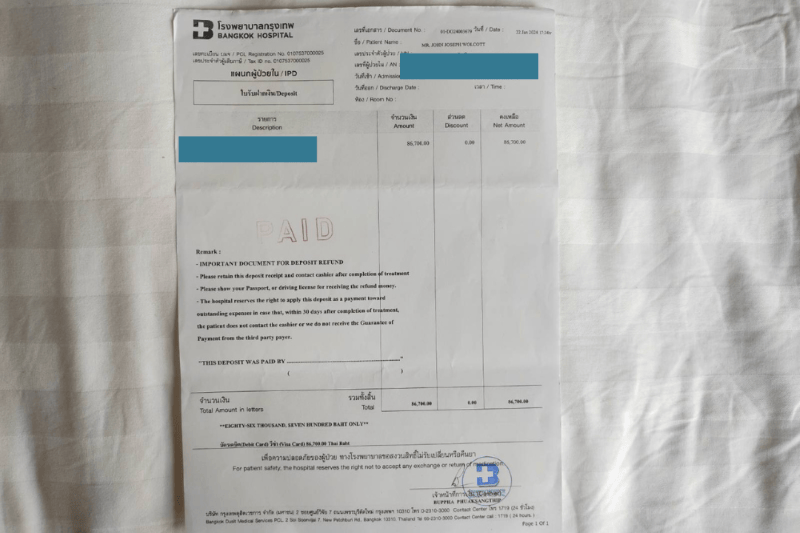
Obwohl das Krankenhaus mich entlassen wollte, sagten sie, sie könnten das erst tun, wenn die Krankenversicherung ihnen mitteilte, ob sie die Rechnung übernehmen würde. Stundenlang warteten wir auf eine Antwort, und stundenlang kam nichts.
Es kam so weit, dass mir eine weitere Übernachtung berechnet worden wäre, hätten sie nicht reagiert. Also entschied ich, es sei am besten, die Rechnung selbst zu bezahlen, nach Hause zu gehen und zu hoffen, dass ich noch am selben Abend gute Nachrichten von der Versicherungsgesellschaft bekomme.
Nachdem ich die Rechnung von fast THB 100.000 bezahlt hatte (da hätte ich mir das „nicht aus eigener Tasche zahlen“ auch sparen können), verließ ich das Krankenhaus und ging zurück zum Parkplatz. Gerade als ich in mein Auto steigen wollte, bekam ich einen Anruf vom Krankenhaus. Sie teilten mir mit, dass die Versicherungsgesellschaft sich bereit erklärt hatte, die Rechnung zu übernehmen. Das Krankenhaus erstattete mir das Geld, und ich fuhr endlich nach Hause.
Am Ende übernahm die Versicherungsgesellschaft die gesamte Rechnung, mit Ausnahme eines zusätzlichen Tellers Pad Thai, den ich bestellt hatte – fair genug.
Nachuntersuchungen im Chulalongkorn-Krankenhaus
Sechs Monate nach der Diagnose des Hirntumors entschied ich mich, für mein Kontroll-MRT ins Chulalongkorn-Krankenhaus zu gehen. Ich ging nicht zurück zum Bangkok International Hospital, nur weil ich keine ambulante Deckung hatte und keine THB 25.000 für ein MRT ausgeben wollte.
Ja, ich hätte wahrscheinlich darum bitten können, wieder über Nacht aufgenommen zu werden, wie es viele Leute tun und viele Ärzte empfehlen, nur um Deckung zu bekommen. Aber wie ich zu Beginn dieses Ratgebers erwähnt habe, wollte ich die Versicherung nicht ausnutzen, nur zur Sicherheit. Außerdem kostete das MRT in Chulalongkorn nur etwas über THB 10.000, was ich für angemessen hielt.
Im Chulalongkorn traf ich einen Neurologen, der tagsüber in Bumrungrad und abends manchmal in Chulalongkorn arbeitete. Es war also, als würde man einen Arzt in einem Privatkrankenhaus zu den Kosten eines Arztbesuchs in einem staatlichen Krankenhaus sehen.
Sie machten das MRT, und die Ergebnisse zeigten kein Wachstum des Tumors. Der Arzt sagte mir, ich könne mein Leben genauso weiterführen wie zuvor – Autofahren, Schwimmen, Radfahren, alles. Er sagte mir auch, dass die Wahrscheinlichkeit für Anfälle sehr gering, aber nicht ausgeschlossen sei. Ab jetzt seien nur noch jährliche MRTs nötig, um den Tumor zu überwachen. Und dabei ist es bis heute geblieben.
Was ich gelernt habe
Nachdem ich in Thailand eine Krankenversicherung abgeschlossen und zum ersten Mal genutzt hatte, habe ich einiges gelernt. Es gibt auch einiges, das ich anders machen würde, besonders bei der ersten Prüfung von Versicherungsgesellschaften. Ich hätte deutlich mehr Fragen gestellt, und ich finde, du solltest das auch tun.
Wenn du dabei bist, eine passende Versicherungsgesellschaft zu finden, frag sie, wie der Antragsprozess genau abläuft. Frag auch, was passiert, wenn du deine Versicherung zum ersten Mal nutzt. Müssen sie sofort Hintergrundprüfungen bei dir durchführen? Falls ja, wie lange dauert das? Was passiert im Notfall? Müssen sie trotzdem Hintergrundprüfungen machen?

Außerdem solltest du vielleicht mit einem guten Versicherungsmakler zusammenarbeiten, jemandem, der für dich kämpft, damit du die Deckung bekommst, wenn du sie am dringendsten brauchst. Da ich keinen Makler hatte, musste ich direkt mit der Versicherungsgesellschaft kämpfen, was eine ohnehin stressige Situation noch stressiger machte.
Wo ich heute stehe
Nach meiner Hirntumordiagnose ist das Leben weitergegangen, auch wenn ich manchmal etwas Angst wegen der Ungewissheit verspüre, was in Zukunft passieren könnte. Was die Versicherungsgesellschaft angeht, bin ich bis heute bei ihnen, weil ich jetzt tatsächlich eine Vorerkrankung habe und es schwer wäre, anderswo eine neue Deckung zu finden.
Ich musste meine Versicherung seit der Diagnose auch verlängern, aber ich kann froh berichten, dass die Versicherungsgesellschaft meine Prämie nicht wegen irgendwelcher Ansprüche erhöht hat. Ich bekam allerdings eine höhere Prämie wegen der bereits erwähnten Erhöhung um 3 Prozent aufgrund meines Alters.
Mein Fazit zur Krankenversicherung in Thailand
Nach allem, was passiert ist, bereue ich es nicht, als Expat in Thailand eine Krankenversicherung abgeschlossen zu haben. Es war eine der klügsten finanziellen Entscheidungen, die ich je getroffen habe, und sie gibt mir immer noch das beruhigende Gefühl, abgesichert zu sein, wenn – nicht ob – ein medizinischer Notfall im Leben eintritt.
Ich wünschte nur, ich hätte die Versicherungsgesellschaft vorher mehr Fragen gestellt. So hätte ich ungefähr gewusst, was beim ersten Mal passiert, wenn ich meine Versicherung nutze. Am Ende hat die Versicherungsgesellschaft trotzdem alle meine Arztrechnungen übernommen. Und ihr hauseigener Arzt hat sich wirklich mehr als nötig eingesetzt, damit ich die Deckung bekam, die ich nicht nur brauchte, sondern für die ich auch bezahlte.
Direktabrechnung vs. Zahlen-und-Erstatten: So funktioniert es
Thailändische Krankenhäuser rechnen eine versicherte Rechnung auf eine von zwei Arten ab. Zu wissen, welche dein Tarif verwendet und was jede davon bei der Aufnahme von dir verlangt, verhindert genau die Art von Blockade, die oben beschrieben wurde.
Direktabrechnung (Aufnahme ohne Barzahlung)
Bei der Direktabrechnung stellt das Krankenhaus die Rechnung deiner Versicherung statt dir. Bei einer geplanten Aufnahme schickt das Krankenhaus in der Regel deine Diagnose und die geschätzten Kosten an die Versicherung und wartet auf eine Kostenübernahmegarantie, bevor die Behandlung beginnt. Bei echten Notfällen behandeln Krankenhäuser meist zuerst und klären den Papierkram später.
- Funktioniert nur bei Netzwerkkrankenhäusern. Deine Versicherung braucht eine bestehende Direktabrechnungsvereinbarung mit genau diesem Krankenhaus, nicht nur eine allgemeine Police, die Thailand „abdeckt“.
- Kann trotzdem verzögert oder abgelehnt werden. Wenn es dein erster Anspruch ist oder die Versicherung bestätigen will, dass eine Erkrankung nicht vorbestehend ist, kann sie die Kostenübernahmegarantie zurückhalten, während sie prüft – genau das, was oben passiert ist.
- Auch staatliche Krankenhäuser nutzen das. Staatliche Krankenhäuser, die viele ausländische Patienten behandeln, darunter Chulalongkorn, stimmen sich bei berechtigten Fällen ebenfalls direkt mit der Versicherung ab, auch wenn der Prozess langsamer sein kann als in einem Privatkrankenhaus mit eigenem Versicherungsschalter.
Zahlen und Erstatten (Reimbursement)
Wenn Direktabrechnung nicht möglich ist – sei es, weil das Krankenhaus nicht im Netzwerk der Versicherung ist, die Kostenübernahmegarantie nicht rechtzeitig kommt, oder dein Tarif einfach kein bargeldloser ist –, zahlst du das Krankenhaus selbst und forderst das Geld anschließend zurück.
- Du brauchst den vollen Betrag im Voraus. Manche Krankenhäuser verlangen vor der Aufnahme eine Anzahlung und rechnen den Restbetrag bei der Entlassung ab, also plane lieber mit dem höheren Ende der Schätzung.
- Bewahre jedes Originaldokument auf. Versicherungen wollen in der Regel die originale, detaillierte Rechnung und Quittung, kein Foto oder eine Kopie, also verlange die vollständigen Unterlagen an der Kasse des Krankenhauses, bevor du gehst. Sieh dir dazu die Checkliste unten an.
- Die Dauer der Erstattung variiert je nach Versicherung. Frag das direkt, wenn du Tarife vergleichst, da es meist nicht in der Policenzusammenfassung steht.
Standardausschlüsse und Wartezeiten, die du vor dem Kauf prüfen solltest
Der meiste Ärger bei einem thailändischen Krankenversicherungsanspruch geht auf etwas zurück, das die Police von Anfang an ausgeschlossen oder verzögert hat. Das sind die Kategorien, die es sich lohnt, vor der Unterschrift Punkt für Punkt zu klären, nicht danach.
- Vorerkrankungen. Fast jede Versicherung verlangt, dass du frühere Erkrankungen und Operationen im Antrag angibst. Frag genau nach, wie sie mit dem umgehen, was du angibst: vollständig ausgeschlossen, nach einer festgelegten Zeit ohne neue Symptome abgedeckt, oder mit einer höheren Prämie abgedeckt. Lass dir die Antwort schriftlich geben, nicht aus einem Verkaufsgespräch.
- Allgemeine Wartezeiten. Die meisten Policen zahlen nicht bei einem Anspruch aus den ersten Wochen nach Vertragsbeginn, und manche Erkrankungen haben eine längere Wartezeit als andere. Frag nach der genauen Anzahl an Tagen für Krankheit im Vergleich zu Unfällen, da Unfälle in der Regel ab dem ersten Tag gedeckt sind.
- Mutterschaft. Selten in einem Standardtarif enthalten und meist als separater Zusatzbaustein mit eigener Wartezeit verkauft, oft eher in Monaten als in Wochen gemessen. Wenn du in Thailand eine Familie planst, prüf das, bevor du es brauchst. Unser Ratgeber zum Entbinden in Thailand geht ausführlicher auf Kosten und Krankenhauswahl ein.
- Zahnbehandlung. Fast immer aus einem allgemeinen Krankenversicherungstarif ausgeschlossen. Routinezahnbehandlungen in Thailand sind aus eigener Tasche erschwinglich genug, dass die meisten Expats ganz auf einen Zahnzusatz verzichten, aber prüf, ob das auch für deinen Tarif gilt.
- Ambulante Behandlung. Manche Tarife decken nur stationäre (aufgenommene) Behandlungen ab, was in meinem Fall dazu führte, dass ich ein Kontroll-MRT aus eigener Tasche bezahlte, statt einen Anspruch geltend zu machen. Wenn dir ambulante Besuche, Scans und Rezepte wichtig sind, bestätige, dass sie im Tarif enthalten sind und nicht als separater Zusatz.
Nichts davon ersetzt, deine eigene Versicherung nach ihrer genauen Formulierung zu fragen, da Ausschlüsse je nach Unternehmen und Tarifstufe unterschiedlich sind. Für einen breiteren Überblick darüber, worüber Expats beim Vergleichen von Tarifen oft stolpern, sieh dir unseren Ratgeber dazu an, was Expats bei der Krankenversicherung in Thailand falsch machen.
Welche Unterlagen ein thailändisches Krankenhaus für einen Anspruch braucht
Ob du einen Erstattungsanspruch einreichst oder die Versicherung Unterlagen anfordert, um zu bestätigen, dass eine Erkrankung nicht vorbestehend ist – Krankenhäuser und Versicherungen in Thailand wollen in der Regel dieselben grundlegenden Unterlagen.
- Originale, detaillierte Rechnung. Eine vollständige Aufschlüsselung der Kosten, nicht nur eine Gesamtsumme. Verlange das gezielt an der Kasse oder dem Versicherungsschalter des Krankenhauses, bevor du gehst.
- Offizielle Quittung. Nachweis, dass du bezahlt hast, passend zum Rechnungsbetrag.
- Ärztlicher Bericht oder Diagnosezusammenfassung. Eine schriftliche Zusammenfassung der Diagnose und Behandlung durch den Arzt, die die meisten Krankenhäuser auf Anfrage ausstellen, manchmal gegen eine kleine Gebühr.
- Das Antragsformular deiner Versicherung. Ausgefüllt und unterschrieben; die meisten Versicherungen stellen dies als herunterladbares PDF bereit.
- Kopie deines Reisepasses und deiner Versicherungskarte. Übliche Identitätsprüfung auf den meisten Antragsformularen.
- Bankverbindung. Für die Erstattungsüberweisung, falls du zuerst zahlst und dir das Geld zurückholst, statt Direktabrechnung zu nutzen.
Verlange all das im Krankenhaus, bevor du entlassen wirst. Es ist deutlich einfacher, ein Dokument anzufordern, während du noch an der Kasse stehst, als später anzurufen und es hinterherzujagen. Wenn du lieber jemand anderen die Unterlagen für dich verfolgen lässt, kann ein Versicherungsmakler die Antragstellung in der Regel für dich übernehmen. Für einen Eindruck, was eine Behandlung kostet, wenn ein Anspruch verzögert oder abgelehnt wird und du sie in der Zwischenzeit selbst zahlst, sieh dir unseren Ratgeber zu den Gesundheitskosten in Thailand an.
Häufig gestellte Fragen
Was ist der Unterschied zwischen Direktabrechnung und Erstattung bei der Krankenversicherung in Thailand?
Bei der Direktabrechnung stellt das Krankenhaus die Rechnung direkt deiner Versicherung, und du zahlst nichts im Voraus, vorausgesetzt, das Krankenhaus gehört zum Netzwerk der Versicherung und diese bestätigt die Deckung. Bei der Erstattung zahlst du das Krankenhaus selbst und forderst das Geld anschließend zurück, meist durch Einreichen der Originalrechnung, der Quittung und eines Antragsformulars.
Warum würde eine Versicherung sich weigern, die Kostenübernahme sofort zu garantieren?
Meist, weil es der erste Anspruch des Versicherten ist und die Versicherung bestätigen will, dass die Erkrankung nicht vorbestehend ist, oder weil die Diagnose noch mehr Informationen benötigt, bevor sie sich auf die Kosten festlegt. Frag jede Versicherung, die du in Betracht ziehst, genau, wie das abläuft und wie lange es üblicherweise dauert, bevor du unterschreibst.
Deckt eine thailändische Krankenversicherung Vorerkrankungen ab?
Das hängt ganz von der Versicherung und dem Tarif ab. Manche schließen eine angegebene Vorerkrankung dauerhaft aus, manche decken sie nach einer Wartezeit ohne neue Symptome, und manche decken sie zu einer höheren Prämie. Lass dir die genaue Regelung schriftlich geben, bevor du kaufst, nicht aus einem Verkaufsgespräch.
Welche Unterlagen brauche ich, um eine Krankenhausrechnung in Thailand geltend zu machen?
In der Regel die originale, detaillierte Rechnung, eine offizielle Quittung, einen ärztlichen Bericht oder eine Diagnosezusammenfassung, das Antragsformular deiner Versicherung und eine Kopie deines Reisepasses und deiner Versicherungskarte. Verlange all das an der Kasse des Krankenhauses, bevor du entlassen wirst.
Kann ich eine private Krankenversicherung in einem staatlichen Krankenhaus in Thailand nutzen?
Oft ja. Staatliche Krankenhäuser, die viele ausländische Patienten behandeln, können sich bei berechtigten Fällen direkt mit Versicherungen abstimmen, auch wenn der Prozess langsamer sein kann als in einem Privatkrankenhaus mit eigenem Versicherungsschalter. Bestätige das vorher sowohl mit dem Krankenhaus als auch mit deiner Versicherung, statt es einfach anzunehmen.
Lohnt es sich, einen Versicherungsmakler zu nutzen, statt eine Police direkt zu kaufen?
Ein Makler kann dir helfen, Tarife zu vergleichen, Ausschlüsse zu entschlüsseln und sich für dich einzusetzen, wenn ein Anspruch ins Stocken gerät – genau dann, wenn du am wenigsten in der Lage bist, dich selbst darum zu kümmern. Es kostet dich nicht den Preisunterschied der Police, da Makler in der Regel von der Versicherung bezahlt werden, nicht vom Kunden.

 English:
 Français:
 Español: