
Eine Krankenversicherung ist eine der klügsten Investitionen, die Du als Expat in Thailand tätigen kannst. In diesem Guide zeige ich Dir, welche Optionen es gibt, was sie abdecken, was sie kosten und wie Du einen Tarif findest, der Dich genau dann schützt, wenn Du ihn am dringendsten brauchst.
Wer mich kennt, weiß: Ich bin ein pragmatischer Mensch. Genau deshalb habe ich Thailand Starter Kit überhaupt erst gegründet. Und ich bin fest davon überzeugt, dass eine Krankenversicherung in Thailand zu den vernünftigsten Entscheidungen gehört, die Du für Dich selbst und Deine Finanzen treffen kannst.
Als Expat in Thailand fragst Du Dich vielleicht, wozu Du überhaupt eine Krankenversicherung brauchst. Die Gesundheitsversorgung im Land ist zwar günstig, aber die Kosten können sich mit der Zeit summieren, wie Du später in diesem Guide noch sehen wirst.
Beim Kauf einer Krankenversicherung geht es aber nicht nur darum, den günstigsten Tarif auf dem Markt zu finden; wichtig ist ein Tarif, der Dich wirklich absichert, wenn es darauf ankommt.
Am Ende dieses Guides kannst Du Deine Auswahl an Krankenversicherungen als Expat in Thailand eingrenzen und die richtigen Anbieter für ein Angebot kontaktieren.
Wenn Du diesen Guide überspringen und direkt zu meiner Empfehlung springen willst, schau Dir Cigna Global an. Der Anbieter bietet verständliche und flexible Krankenversicherungen für Expats. Schon der Basistarif kommt mit einer Jahreshöchstgrenze von 850.000 € (US$1.000.000), was für Dein Leben in Thailand mehr als ausreicht.
Contents
- Das Wichtigste in Kürze
- Der aktuelle Stand der Krankenversicherung in Thailand
- Warum ich eine Krankenversicherung abgeschlossen habe und welchen Anbieter ich gewählt habe
- Versicherungsoptionen
- Expat-Krankenversicherung
- Lokale Krankenversicherung
- Staatliche Versicherung
- Reiseversicherung
- Kostenlose Gesundheitsversorgung in Thailand
- Krankenversicherung für Rentner
- Den besten Versicherungstarif finden
- Die besten Krankenversicherer für Expats in Thailand
- Thailändische Krankenversicherungstarife vergleichen
- So beantragst Du eine Krankenversicherung in Thailand
- Pflichtversicherung für das Rentnervisum
- Häufig gestellte Fragen
- Sollte ich einen Makler nutzen, um eine Krankenversicherung in Thailand abzuschließen?
- Wie hoch sollte meine Deckungssumme sein?
- Kann ich eine Krankenversicherung aus meinem Heimatland nutzen?
- Kann ich eine Krankenversicherung abschließen, während ich in Thailand bin?
- Gibt es in Thailand kostenlose Gesundheitsversorgung?
- Brauche ich eine Krankenversicherung, um nach Thailand einzureisen?
- Gibt es eine empfohlene Krankenversicherung für Kinder?
- Ist es möglich, in Thailand nach dem 70. Lebensjahr noch eine Krankenversicherung abzuschließen?
- Krankenversicherungstarife erklärt
- Welche Krankenversicherung sollte ich abschließen?
- Quellenangaben
Das Wichtigste in Kürze
- Die Gesundheitsversorgung in Thailand ist erschwinglich, aber die Kosten summieren sich mit der Zeit. Für die meisten Expats ist eine Krankenversicherung deshalb eine sinnvolle Investition.
- Deine Hauptoptionen sind internationale Expat-Versicherungen, lokale thailändische Versicherungen, Gruppenversicherungen, staatliche Programme und Reiseversicherungen.
- Internationale Tarife wie Cigna Global kosten mehr, bieten aber hohe Jahreshöchstgrenzen und einen flexiblen, umfassenden Versicherungsschutz.
- Lokale Tarife sind günstiger, kommen aber oft mit niedrigeren Höchstgrenzen und Obergrenzen pro Behandlung, sodass Du trotzdem aus eigener Tasche zahlen musst.
- Entscheide nicht allein nach dem Preis; prüfe vor dem Kauf die Deckungssumme, das Versicherungsgebiet, Selbstbehalte und Ausschlüsse.
- Für das Non-Immigrant O-A-Rentnervisum (beantragt bei einer thailändischen Botschaft im Ausland) ist eine Krankenversicherung Pflicht; viele Botschaften verlangen eine Deckungssumme von bis zu THB3.000.000 (US$100.000). Bei der regulären Verlängerung im Land über das Non-O-Visum gibt es dagegen keine Versicherungspflicht.
- Schließe die Versicherung ab, bevor Du sie brauchst, denn wer wartet, für den werden Vorerkrankungen schwerer zu versichern.
- Bist Du Dir unsicher, welcher Tarif zu Dir passt, kann Dir ein Makler helfen, Deinen Bedarf einzuschätzen und passende Optionen vorzuschlagen.
Der aktuelle Stand der Krankenversicherung in Thailand
Thailands Krankenversicherungsmarkt wächst seit einigen Jahren rasant. Immer mehr Menschen suchen nach Tarifen, die nicht nur Krankenhausrechnungen abdecken, sondern auch Wellness-Programme und Vorsorge einschließen. Es geht längst nicht mehr nur um Notfälle: Expats wollen eine Versicherung, die ihnen hilft, gesund zu bleiben, damit sie ihr Leben in Thailand langfristig genießen können.
Gleichzeitig treibt die thailändische Regierung die allgemeine Gesundheitsversorgung voran, doch die staatlichen Krankenhäuser sind überlastet, und die Kosten für private Behandlungen steigen weiter. Deshalb entscheiden sich viele Expats für eine private Krankenversicherung.
Meine Frau arbeitet in einem staatlichen Krankenhaus in Bangkok, wodurch ich kostenlose Behandlung bekomme. Trotzdem habe ich eine Expat-Krankenversicherung. Aus den oben genannten Gründen ergibt das einfach Sinn.
Die Krankenversicherungsbranche in Thailand passt sich diesen neuen Anforderungen an. Mehr Auswahl, besserer Versicherungsschutz und ein leichterer Zugang prägen die Art, wie Expats ihre Krankenversicherung wählen. Ich hoffe, der Rest dieses Guides hilft Dir dabei, Deine eigene Wahl zu treffen.
Warum ich eine Krankenversicherung abgeschlossen habe und welchen Anbieter ich gewählt habe
Als ich mit 23 Jahren zum ersten Mal nach Thailand kam, verließ ich mich allein auf eine Reiseversicherung. Mein Plan B war, im Ernstfall zur Behandlung nach Deutschland zurückzufliegen. Diese Strategie ließ sich nach fünf Jahren nicht mehr durchhalten, als ich die maximale Laufzeit für Reiseversicherungen erreicht hatte.
Mein nächster Versicherer wirkte zunächst ideal, wurde aber schnell unbezahlbar, nachdem er die Prämie um 30 Prozent erhöhte.
Während ich in Thailand angestellt war, hatte ich Zugang zur thailändischen Sozialversicherung. Die beschränkte mich allerdings auf ein schlecht bewertetes lokales Krankenhaus, das ich kaum nutzte, außer für einfache Dinge wie Antibiotika.
Andere lokale Versicherungsoptionen boten keinen ausreichenden Schutz für die internationalen Krankenhäuser, die ich bevorzugte, wobei sich diese Situation in den letzten Jahren deutlich verbessert hat.
All das führte mich schließlich zu ACS.
Ohne Versicherung wird eine Krankenhausaufnahme zur Geldfrage. Ich habe kürzlich eine Freundin mit schlimmem Durchfall ins Krankenhaus gebracht, und der Arzt wollte sie stationär aufnehmen. Das Ramkhamhaeng Hospital schätzte die Kosten auf rund THB25.000, also musste sie das erst einmal abwägen. Mit Versicherung wirst Du einfach aufgenommen und denkst gar nicht über die Rechnung nach.
Saran Lhawpongsawad, Project Manager, Thailand Starter Kit
Ich habe mich ursprünglich für ACS entschieden, weil der Anbieter einen nicht-thailändischen Tarif zu Preisen auf Thailand-Niveau anbot, indem er sich auf Südostasien konzentrierte. Dieser regionale Fokus erlaubt es ACS, von den vergleichsweise niedrigen Gesundheitskosten der Region zu profitieren und trotzdem internationalen Versicherungsschutz zu bieten.
Die detaillierten Deckungsgrenzen des Unternehmens wirken zunächst umständlich, erfüllen aber einen Zweck. Sie wirken effektiv gegen das Krankenhaus-Monopol in Thailand und helfen, die unerwarteten Prämienerhöhungen zu vermeiden, unter denen viele internationale Versicherungspläne leiden.
ACS hat seinen speziellen Südostasien-Tarif kürzlich durch einen umfassenderen Expat-Tarif ersetzt, der weiterhin angemessene Preise und vorhersehbare künftige Erhöhungen bietet. Anstatt einer Pauschaldeckung für alle Einrichtungen setzt er auf ein gestaffeltes System nach Krankenhauskategorien.
Die Premium-Stufe bietet exzellenten Schutz für gehobene medizinische Einrichtungen wie das Bumrungrad International Hospital, das Medpark Hospital und die Bangkok Hospital Group. Die günstigeren Tarifstufen eignen sich dagegen gut für budgetbewusste Expats, die eher preiswertere Optionen wie das St. Louis Hospital oder das Sukhumvit Hospital bevorzugen. ACS bewirbt seine Tarife zwar nicht ausdrücklich so, aber in der Praxis funktioniert die Staffelung im Wesentlichen genau so.

Tipp: Bei der Wahl einer Krankenversicherung in Thailand empfehle ich, einen Tarif mit mindestens 255.000 € (US$300.000) Deckungssumme abzuschließen, um Dich gegen ernste medizinische Ereignisse abzusichern. Preis und Leistungsdetails lassen sich relativ leicht prüfen, aber der Ruf eines Unternehmens bei der Schadensregulierung erfordert tiefergehende Recherche. Lies Dir Online-Bewertungen durch und schau in Facebook-Gruppen für Expats vorbei.
Außerdem solltest Du mit einem seriösen Versicherungsmakler zusammenarbeiten, der Dich durch die Angebote mehrerer Anbieter führt. Sprich dabei möglichst persönlich mit einem Makler statt nur per E-Mail, denn so kann er auf Deine konkrete Situation und Deine Anliegen eingehen.
Versicherungsoptionen
Als Expat, der nach Thailand kommt oder dort bereits lebt, hast Du meiner Erfahrung nach sechs gängige Optionen für eine Krankenversicherung. Das sind:
- Expat-Krankenversicherung
- Lokale thailändische Krankenversicherung
- Gruppenkrankenversicherung
- Staatliche Krankenversicherung
- Reiseversicherung für Thailand
Jede Option hat ihre eigenen Vor- und Nachteile. Schauen wir sie uns also genauer an.
Die meisten Expats entscheiden sich für eine von drei Varianten: einen umfassenden internationalen Tarif, einen günstigeren, visumkonformen lokalen Tarif, oder die Hilfe eines Maklers, um die Auswahl einzugrenzen.
- Umfassender Schutz: ein internationaler Tarif wie Cigna Global, mit hohen Jahreshöchstgrenzen und weltweitem Schutz.
- Budget- oder Rentnervisum-Schutz: Luma Long Stay Care, günstiger und auf die Anforderungen des O-A-Visums zugeschnitten.
- Unsicher oder an lokalen Tarifen interessiert: Ein Versicherungsmakler kann die Optionen für Deine Situation vergleichen.
Expat-Krankenversicherung
Expat-Krankenversicherungen sind für Menschen wie Dich und mich gemacht: für alle, die ihr Heimatland verlassen, um im Ausland zu leben. Diese Tarife werden von internationalen Krankenversicherern angeboten, im Gegensatz zu lokalen thailändischen Unternehmen.
Es ist mit Abstand die beliebteste Option unter Expats in Thailand. Sogar ich nutze eine Expat-Krankenversicherung. Das bieten sie:
- Umfassender Versicherungsschutz: Schutz und Höchstgrenzen sind mit Abstand am umfassendsten, besser als bei lokalen thailändischen Krankenversicherungen.
- Weltweiter Schutz: Du bekommst internationalen Versicherungsschutz, nicht nur in Thailand. Das heißt, Du kannst denselben Tarif behalten, selbst wenn Du in ein anderes Land ziehst.
- Klarheit und Einfachheit: Internationale Krankenversicherungen sind deutlich leichter zu verstehen als thailändische, weil sie ähnlich funktionieren wie die in Deinem Heimatland.
- Lebenslange Vertragsverlängerung: Viele Expat-Krankenversicherer verlängern Deinen Vertrag unabhängig von Deinem Alter. Das nennt man eine lebenslange Garantie. Trotzdem ist es ratsam, die Versicherung vor dem 55. Lebensjahr abzuschließen.
- Strengere regulatorische Standards: Internationale Krankenversicherer müssen sich an ausländische Versicherungsvorschriften halten, je nach Anbieter etwa aus den USA oder der EU. Diese sind strenger als die thailändischen Versicherungsvorschriften. Das bedeutet, dass Du seltener aus Deinem Tarif geworfen wirst oder wegen eines Schadensfalls mit deutlichen Prämienerhöhungen rechnen musst.
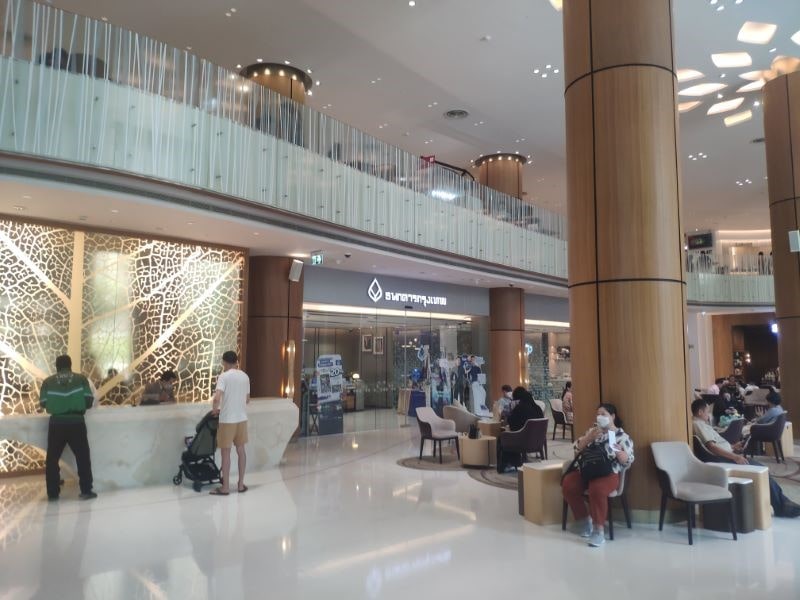
Weil Expat-Krankenversicherungen höhere Deckungsgrenzen mitbringen, reichen sie für Premium-Krankenhäuser in Thailand wie Bumrungrad und Bangkok Hospital vollkommen aus.
Versicherungsschutz der Expat-Krankenversicherung
Der Gesamtschutz, den Du mit einer Expat-Krankenversicherung bekommst, reicht für Expats in Thailand aus, selbst bei einem Basistarif. Diese Tarife übernehmen die meisten medizinischen Leistungen vollständig, solange sie innerhalb Deiner Jahreshöchstgrenze liegen, darunter:
- Intensivstation
- Krebsbehandlung
- Evakuierungen
- Operationskosten
- Medikamente
- Krankenhauszimmer
- Pflegekosten
Allerdings können Expat-Krankenversicherer für bestimmte kleinere Behandlungen separate Höchstgrenzen ansetzen, etwa für:
- Ambulante Behandlung (OPD)
- MRTs
- Häusliche Pflege
- Physiotherapie
- Akupunktur
Bei ambulanten Behandlungen bieten manche Expat-Krankenversicherungen Jahreshöchstgrenzen, andere begrenzen die Zahl der Arztbesuche pro Erkrankung.
In diesem Fallbeispiel liest Du die Geschichte eines langjährigen Expats, der sich bei mir gemeldet hat, nachdem bei ihm Vorhofflimmern diagnostiziert wurde, eine Herzerkrankung, die das Schlaganfall- und Herzversagen-Risiko erhöht. Ohne vorherige Versicherung stehen ihm nun erhebliche, lebenslange medizinische Kosten bevor, da Versicherer seine Vorerkrankung nicht abdecken.
Gesundheitliche Probleme warten nicht auf den „richtigen Zeitpunkt“. Handeln, solange Du gesund bist, kann den entscheidenden Unterschied machen. Denk daran: Sich erst nach einer Diagnose versichern zu wollen, ist wie eine Autoversicherung nach dem Unfall abzuschließen. Dann ist es zu spät.
Lies das vollständige Fallbeispiel, um zu verstehen, warum Timing alles ist.
Geltungsbereich der Expat-Krankenversicherung
Expat-Krankenversicherungen kommen meist mit weltweitem Versicherungsschutz, decken aber unter Umständen nicht die USA ab. Während meiner eigenen Suche nach einer Versicherung fand ich Tarife, die mich in den USA abgesichert hätten, allerdings zu einer deutlich höheren Prämie. Ich habe mich dagegen entschieden.
Viele Tarife bieten außerdem Schutz im Heimatland. Das heißt, Du kannst zurück in Dein Heimatland fliegen und Dich dort behandeln lassen. Das ist praktisch, wenn Du eine Behandlung in vertrauter Umgebung möchtest oder Deine Familie um Dich haben willst.
Optionen bei der Expat-Krankenversicherung
Du hast in Thailand mehrere Optionen für eine Expat-Krankenversicherung.
An erster Stelle empfehle ich Cigna Healthcare. Schon der Standardtarif kommt mit einer Jahreshöchstgrenze von 850.000 € (US$1.000.000), was für Thailands Gesundheitssystem mehr als ausreicht.
Du kannst den Tarif auch an Deine Bedürfnisse anpassen. Zum Beispiel kannst Du wählen, ob Du Schutz in den USA, ambulante Behandlungen, medizinische Check-ups und mehr brauchst. Cigna hat außerdem Tarife für Rentner und steht Expats jeden Alters offen.
Bei Cigna ist es zudem einfach, eine Vorabgenehmigung zu bekommen. Manche berichten, dass ihr Fall nach nur einem Anruf noch am selben Tag genehmigt wurde.
Weitere wichtige Anbieter am Markt sind:
- GeoBlue: bekannt für den Versicherungsschutz in den USA
- Now Health: günstige Tarife, die nach Schadensfällen aber teurer werden können
- Foyer Global Health: unbegrenzte Deckungssumme
- April International: günstige Tarife mit niedrigen Jahreshöchstgrenzen, wobei Vorabgenehmigungen fünf bis 15 Werktage dauern können
- ACS: wie eingangs erwähnt nutze ich selbst ACS, weil die Tarife für meinen Bedarf in Südostasien ausreichen
Es gibt außerdem weitere gute Tarife für Expats in Thailand wie William Russell, Aetna, Passport Card und viele mehr. Für einen direkten Vergleich der Policen kannst Du unser Thailand Starter Kit Krankenversicherungs-Vergleichstool nutzen.
Tipp: Wenn Du den Vergleich nicht selbst machen willst, kannst Du auch einfach mit einem Makler sprechen. Das ist inzwischen auch die Methode, die ich selbst nutze, wenn ich eine Krankenversicherung kaufe. Für Expats in Thailand kannst Du mit Carsten Creutzburg sprechen, einem deutschen Versicherungsmakler, der in Thailand lebt. Er kennt sich mit internationalen Krankenversicherungen bestens aus. Hier findest Du unsere Bewertung.
Nachteile der Expat-Krankenversicherung
Ich habe im Laufe der Zeit festgestellt, dass Expat-Krankenversicherungen noch Verbesserungspotenzial haben. Es gibt weiterhin bestimmte Nachteile, darunter:
- Prämien: Die teuerste Option für eine Krankenversicherung in Thailand. Selbst für einen Basistarif kannst Du mit mindestens 85 € (US$100) im Monat rechnen.
- Schadensfälle: Einen Schaden zu melden ist aufwendiger als bei einer lokalen thailändischen Versicherung. Bei ambulanten Behandlungen musst Du unter Umständen zunächst selbst zahlen und den Betrag später erstattet bekommen.
- Support: Expat-Krankenversicherer haben möglicherweise kein Büro in Thailand. Um sie zu erreichen, musst Du entweder international anrufen oder eine App nutzen.
- Streitfälle: Bei einem Streit mit einem Expat-Krankenversicherer musst Du Deinen Anspruch unter Umständen außerhalb Thailands durchsetzen. Und Streitigkeiten im Ausland sind deutlich schwerer zu handhaben. Soweit ich weiß, kannst Du Ansprüche gegen lokale thailändische Versicherer über das Office of Insurance Commission (OIC) klären, ohne dafür einen Anwalt in Thailand einzuschalten.
Um diese Nachteile zu vermeiden, solltest Du eine Expat-Krankenversicherung bei einem seriösen Unternehmen abschließen. Die Prämien sind zwar höher, aber Du hast weniger Probleme bei Schadensfällen, beim Support oder bei Streitigkeiten.
Trotzdem lohnt es sich, Deine Versicherungspolice im Detail zu lesen, damit Du genau weißt, was Du bekommst. Nach meiner Erfahrung entstehen viele Streitfälle dadurch, dass jemand versucht, einen Anspruch auf etwas geltend zu machen, das ausdrücklich ausgeschlossen ist.
Wo Du eine Expat-Krankenversicherung bekommst
Du kannst eine Expat-Krankenversicherung auf zwei Wegen abschließen:
- Kontaktiere den Krankenversicherer direkt
- Nutze einen internationalen Versicherungsmakler wie International Citizens Insurance
Über International Citizens Insurance bekommst Du sofort Angebote für die führenden Expat-Krankenversicherungen, die oben genannt wurden. Du kannst den internationalen Maklern dort auch jede Frage stellen, die Du hast.
Oder Du füllst unser Formular für Krankenversicherungen aus, um Beratung und Angebote von unseren Partnermaklern zu bekommen. Du kannst Dich darauf verlassen, dass mein Team jeden einzelnen unserer Partnermakler prüft. Außerdem würde ich nur einen Makler empfehlen, den ich an Deiner Stelle selbst nutzen würde.
Bedenke aber, dass Du eine Expat-Krankenversicherung nur über einen Makler außerhalb Thailands abschließen kannst. Ein Hauptgrund dafür ist, dass das OIC Maklern in Thailand nur erlaubt, lokale Krankenversicherungen zu verkaufen.
Ich verweise oft auf die Geschichte eines langjährigen Expats, der sich bei mir gemeldet hat, nachdem bei ihm Vorhofflimmern diagnostiziert wurde, eine Herzerkrankung, die das Schlaganfall- und Herzversagen-Risiko erhöht. Weil er keine Krankenversicherung hatte, stehen ihm nun erhebliche, lebenslange medizinische Kosten bevor, da Versicherer seine Vorerkrankung ablehnen.
Gesundheitliche Probleme können jederzeit auftreten. Wer sich also versichert, solange er gesund ist, kann damit den entscheidenden Unterschied machen. Denk daran: Sich erst nach einer Diagnose versichern zu wollen, ist wie eine Autoversicherung nach dem Unfall abzuschließen. Dann ist es zu spät.
Lies das vollständige Fallbeispiel, um zu verstehen, warum Timing alles ist.
Lokale Krankenversicherung
Internationale Versicherer mit Niederlassungen in Thailand bieten ebenfalls lokale Versicherungen an, darunter AXA, Allianz, AIA und Luma, um nur einige zu nennen.
Hier eine Zusammenfassung, warum eine lokale thailändische Krankenversicherung für Dich interessant sein könnte:
- Günstigerer Preis: Lokale Krankenversicherungen sind günstiger als internationale. Allerdings ist der Versicherungsschutz, einschließlich Deckungssumme und Versicherungsgebiet, ebenfalls geringer.
- Schadensregulierung: Lokale Krankenversicherer in Thailand bieten Direktabrechnung mit den meisten Krankenhäusern in Thailand an. Du kannst jedes Krankenhaus im Netzwerk aufsuchen und die Versicherung übernimmt die Zahlung, auch für ambulante Behandlungen. Du zeigst bei der Anmeldung Deine Karte vor, und Krankenhaus und Versicherer regeln den Rest.
- Unterstützung vor Ort: Je nachdem, wo Du Deine Krankenversicherung abschließt, kommt manchmal ein Versicherungsvertreter persönlich vorbei, wenn Du im Krankenhaus liegst, und bietet Unterstützung vor Ort.
Versicherungsschutz bei lokalen Krankenversicherungen
Der Versicherungsschutz der meisten privaten lokalen Krankenversicherungen funktioniert anders als im Westen. Das kann Dich zunächst verwirren, denn er kommt mit Leistungsgrenzen, Erkrankungsgrenzen oder Jahreshöchstgrenzen.
Leistungsgrenzen
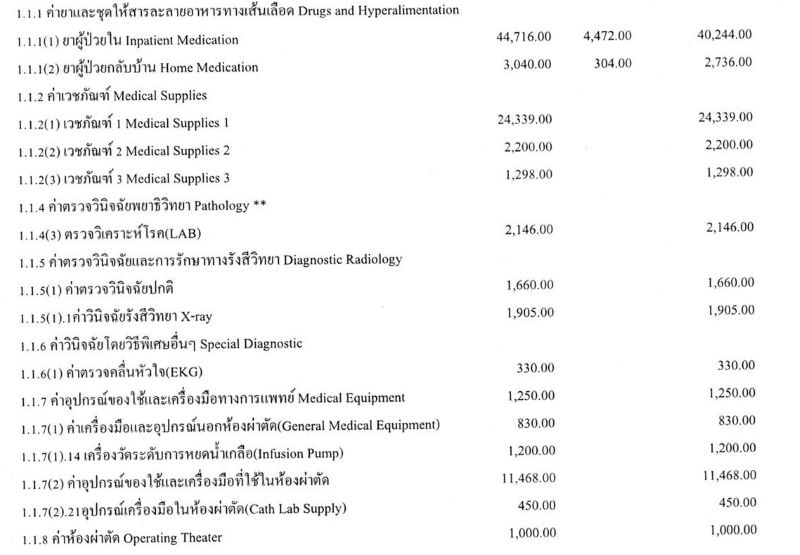
Statt Jahreshöchstgrenzen gibt es Leistungsgrenzen. Beim Vergleich lokaler Krankenversicherungen findest Du eine Liste von Höchstgrenzen für verschiedene Krankenhauskosten, etwa für:
- Arzthonorare
- Bildgebende Untersuchungen
- Krankenhauszimmer
- Operationskosten
- Intensivstation
Dein Tarif könnte zum Beispiel eine Höchstgrenze von THB1 Million haben, aber Operationskosten auf THB100.000 begrenzen, Krankenhausrechnungen auf THB80.000 und Zimmer und Verpflegung auf THB8.000 pro Tag.
Je nachdem, wie viel ein Krankenhaus für die jeweilige Behandlung berechnet, musst Du also möglicherweise aus eigener Tasche zahlen.
Erkrankungsgrenzen
Zusätzlich zu den Leistungsgrenzen kommen lokale Krankenversicherungen mit Erkrankungsgrenzen, also dem Gesamtbetrag, den sie pro Erkrankung zahlen. Das wird zunehmend üblich.
Jahreshöchstgrenzen
Manche lokalen Krankenversicherer bieten inzwischen auch Tarife mit Jahreshöchstgrenzen wie bei Expat-Krankenversicherungen an.
Beachte, dass selbst lokale Tarife mit Jahreshöchstgrenzen oder Grenzen pro Erkrankung kommen können. Sie können trotzdem eine Deckelung bei Arzthonoraren, Krankenhauszimmern und Krankenhausgebühren haben. Lies also Deinen Tarif genau durch.
Optionen bei lokalen Krankenversicherungen
Trotzdem kannst Du in Thailand aus vielen lokalen Krankenversicherungstarifen wählen. Es gibt eine breite Palette an privaten lokalen Tarifen mit unterschiedlichen Deckungsgrenzen. Manche bieten keinen umfassenden Schutz, sind dafür aber erschwinglich.

Beliebte Optionen sind:
- Eigenständig von privaten Krankenversicherern: Du kannst einen eigenständigen Tarif direkt bei einem lokalen Krankenversicherer abschließen, wobei sich die Funktionsweise von Anbieter zu Anbieter unterscheidet.
- Zusätzlicher Schutz über eine Lebensversicherung: Das ist ein beliebter Weg für Thais, an eine Krankenversicherung zu kommen. Sie schließen eine Lebensversicherung ab und bekommen die Krankenversicherung als Teil des Lebensversicherungspakets von Anbietern wie AIA. Die Situation ist derzeit ganz ähnlich wie bei der Krankenversicherung in Indonesien.
- Thailändische Banken: Banken in Thailand bieten ebenfalls Krankenversicherungen an, meist aber als Zusatzpaket zu einer Lebensversicherung. Dieses Zusatzpaket steht nur Thais offen, weil es für Expats schwierig ist, bei einer thailändischen Bank eine Lebensversicherung abzuschließen.
Ein privater lokaler Krankenversicherer, den ich häufig empfehle, ist Luma.
Der Tarif richtet sich an Expats und funktioniert ähnlich wie eine Expat-Krankenversicherung. Er kommt mit Jahreshöchstgrenzen von THB5 Millionen bis THB50 Millionen, was selbst die teuersten medizinischen Behandlungen in Thailand abdecken sollte. Luma hat außerdem Partnerschaften mit vielen erstklassigen Privatkrankenhäusern, darunter
- Bumrungrad
- Bangkok Hospital
- Samitivej
Über Luma kannst Du Dich auch international absichern.
Weitere wichtige Anbieter am lokalen Versicherungsmarkt sind:
- AXA
- AIA
- LMG
- Muang Thai
- Aetna, das von Allianz übernommen wurde
Diese lokalen Tarife kannst Du vergleichen und über einen lokalen Makler namens CheckDi abschließen.
Nachteile lokaler Versicherungen
Auch der lokale Versicherungsschutz kann in mehrfacher Hinsicht eingeschränkt sein:
- Deckung pro Prämie: Lokale Versicherungen sind teurer als Expat-Krankenversicherungen, wenn man die Deckung ins Verhältnis zur Prämie setzt. Du zahlst zum Beispiel vielleicht THB42.000 pro Jahr für einen lokalen Tarif, der höchstens THB500.000 pro Erkrankung auszahlt. Eine Expat-Krankenversicherung ist dagegen teurer, bietet aber deutlich höhere Deckungsgrenzen von bis zu THB35.000.000 pro Jahr und schließt internationalen Schutz mit ein.
- Deckungsgrenzen: Lokale Versicherungen sind zwar erschwinglich, die Deckungssumme liegt aber deutlich unter der einer Expat-Krankenversicherung.
- Weniger strenge Vorschriften: Lokale Krankenversicherer folgen den thailändischen Versicherungsvorschriften, die oft weniger streng sind als in westlichen Ländern. Manchmal erhöhen sie nach einem teuren Schadensfall Deine Prämie oder beenden sogar Deinen Versicherungsschutz.
- Ausschlüsse: Vermeide einen Motorradunfall, denn dafür bekommst Du nicht immer Versicherungsschutz.
- Versicherungsgebiet: Verlässt Du Thailand, kannst Du Deinen Tarif nicht mitnehmen.
Deshalb ist eine private lokale Krankenversicherung eine gute Wahl, wenn Du ein begrenztes Budget hast und genau weißt, was Du willst.
Bei einer guten privaten lokalen Krankenversicherung kannst Du beruhigt sein, denn Du bekommst höhere Deckungsgrenzen. Die Prämien liegen dann allerdings auf einem ähnlichen Niveau wie bei internationalen Versicherungen.
Wo Du eine lokale Krankenversicherung bekommst
Genau wie bei einer Expat-Versicherung kannst Du eine lokale Krankenversicherung über die Website des Versicherers abschließen.
Da die meisten Kunden Thais sind, fehlt es oft an englischsprachigem Kundenservice, es sei denn, Du gehst über einen Versicherer, der sich gezielt an Expats richtet, wie Luma.
Oder Du kaufst über einen lokalen Versicherungsmakler.
Ich empfehle CheckDi. Es ist eine Anlaufstelle, bei der Du lokale Tarife vergleichen und gegenüberstellen kannst. Du kannst dort auch mit einem der Makler sprechen, um weitere Details zu klären.
Gruppenversicherung
Gruppenversicherungen gibt es in zwei Varianten:
- Gruppenversicherung für Familien
- Gruppenversicherung für Unternehmen
Gruppenversicherung für Familien
Schließt Du eine Familien-Gruppenversicherung ab, bekommst Du einen Rabatt, wenn Du drei oder mehr Familienmitglieder mitversicherst. Die Rabatte liegen zwischen 5 und 10 Prozent.
Der größte Nachteil einer Gruppenversicherung ist, dass Du den Vertrag in der Regel nicht verlängern kannst, sobald die Zahl der versicherten Personen unter das Mindestmaß fällt.
Das ist ein Problem für ältere Menschen mit gesundheitlichen Vorerkrankungen, weil sie dann keinen Versicherungsschutz mehr für medizinische Behandlungen bekommen.
Gruppenversicherung für Unternehmen
Eine weitere Möglichkeit ist die Gruppenversicherung für Unternehmen. Wenn Du ein Unternehmen in Thailand führst, kannst Du für Dich und Deine Mitarbeiter eine Gruppenversicherung bei einem lokalen Krankenversicherer abschließen.
Diese Tarife sind günstiger als Einzelverträge. Und Du kannst sie nutzen, um Deine Unternehmenssteuern zu senken. Meiner Erfahrung nach reichen sie nicht aus, um als Deine Hauptkrankenversicherung zu dienen. Aber es ist eine schöne Zusatzleistung für Deine Mitarbeiter.
Der Umfang der ambulanten Versorgung ist das, was Mitarbeiter am meisten interessiert.
Hast Du dagegen ein Team aus Remote-Mitarbeitern, bekommst Du bei lokalen Versicherern keinen Gruppentarif. Dafür brauchst Du internationale Tarife.
Remote Health ist eine gute Wahl. Es handelt sich um eine internationale Versicherung für digitale Nomaden und Remote-Mitarbeiter. Sie kommt mit weltweitem Versicherungsschutz und einer Jahreshöchstgrenze von 1.275.000 € (US$1.500.000).
Sie ist deutlich umfassender als lokale Tarife, aber auch teurer.
Mehr dazu liest Du in unserem Guide zur Gruppenkrankenversicherung.
Staatliche Versicherung
In Thailand hast Du zwei große staatliche Versicherungsoptionen zur Auswahl:
- Sozialversicherung
- Allgemeine Gesundheitsversorgung (Universal Health Coverage)
Schauen wir uns beide Optionen genauer an.
Sozialversicherung
Wenn Du legal in Thailand arbeitest, bist Du über die Sozialversicherung abgesichert.
Dein Arbeitgeber zieht jeden Monat 5 Prozent Deines Bruttogehalts ab, maximal aber THB875, für die Sozialversicherung.
Mit der Sozialversicherung bekommst Du kostenlose medizinische Behandlung und Medikamente, wenn Du mit Deiner Sozialversicherungskarte und Deinem Reisepass Dein zugewiesenes Sozialversicherungs-Krankenhaus aufsuchst.
Ich habe eine Sozialversicherung, verlasse mich aber kaum darauf. Für Kleinigkeiten, eine Erkältung und Ähnliches, ist sie in Ordnung. Bei allem Ernsteren gehe ich direkt in ein Privatkrankenhaus. Es sind nicht nur die langen Warteschlangen; es sind auch die wenigen Minuten, die Du beim Arzt bekommst, und eine Überweisung an einen Facharzt kann Wochen dauern. Ich zahle trotzdem weiter ein, damit ich im Alter noch Optionen habe. Und ich habe auch gute Geschichten gehört: Unsere Buchhalterin hatte Brustkrebs, und die Sozialversicherung hat den Großteil ihrer Behandlung übernommen, bis auf ein paar zusätzliche Medikamente.
Saran Lhawpongsawad, Project Manager, Thailand Starter Kit
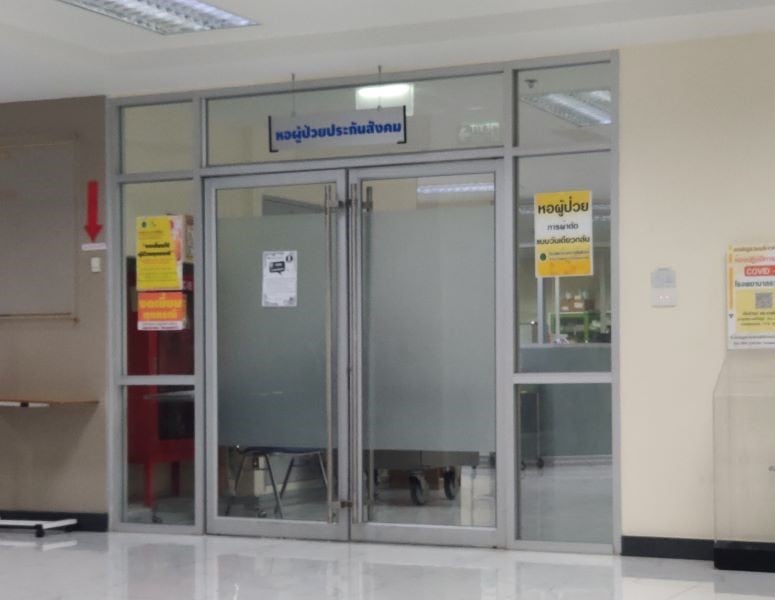
Du kannst drei Krankenhäuser im Netzwerk der Sozialversicherung auswählen. Die Sozialversicherung wählt dann basierend auf Deiner Angabe ein Krankenhaus aus. Allein in Bangkok stehen Dir über 40 Krankenhäuser zur Auswahl.
Die Sozialversicherung bietet zwar kostenlose medizinische Versorgung, aber es gibt Bedenken bei Qualität und Wartezeiten wegen der langen Schlangen im Krankenhaus. Viele Expats, mit denen ich spreche, verzichten wie ich auf die Sozialversicherung und verlassen sich allein auf eine private Versicherung, weil sie nicht den ganzen Tag im Krankenhaus verbringen wollen.
Mehr dazu findest Du in unserem Guide zur Sozialversicherung in Thailand.
Allgemeine Gesundheitsversorgung
Thailands allgemeine Gesundheitsversorgung ist als 30-Baht-Programm bekannt. Mit diesem Programm zahlst Du THB30 für eine vollständige Behandlung in Deinem zugewiesenen Krankenhaus. Das 30-Baht-Programm steht nur Thais ohne Sozialversicherung oder Regierungsbeamten offen.
An diesem Punkt bist Du vielleicht versucht, weiterzuscrollen, aber warte kurz. Klar, Du bist wahrscheinlich kein Thai. Aber könntest Du einer werden? Ja, durchaus. Es ist ein Prozess, der ein paar Jahre dauert und ungefähr so viel kostet wie ein Jahr an Krankenversicherungsprämien, aber machbar ist es definitiv. Der erste Schritt wäre, eine Daueraufenthaltsgenehmigung zu bekommen. Und während sich diese Mühlen langsam drehen, ist es wahrscheinlich eine gute Idee, in der Zwischenzeit eine alternative Absicherung zu finden. Lies also weiter.
Mehr erfahren: Gesundheitssystem in Thailand: Ein Guide für Expats
Reiseversicherung
Manche Versicherer bieten kurzfristigen Schutz in Form einer Reiseversicherung an.
Kurzfristiger Schutz kann von wenigen Wochen bis zu ein paar Jahren reichen. Schließe die Reiseversicherung am besten schon vor der Ankunft in Thailand ab. Sonst kann die Auswahl eingeschränkter sein. Die Preise für Reiseversicherungen sind deutlich attraktiver als das, was Du für einen langfristigen Schutz bezahlen würdest.
Der mit Abstand größte Fehler ist, sich auf eine Reiseversicherung zu verlassen. Sie ist für kurze Reisen gedacht, mit niedrigen Leistungsgrenzen, engem Versicherungsschutz und Ausschlüssen, die sie für jeden ungeeignet machen, der über Monate im Ausland lebt. Sie deckt vielleicht einen schnellen Arztbesuch ab, aber wenn etwas Ernstes passiert, kannst Du Dich schnell deutlich unterversichert wiederfinden.
Laurent Genc, Experte für internationale Krankenversicherungen, April International
Mit einer Reiseversicherung stehst Du allerdings vor vier möglichen Problemen:
- Reiseversicherer können sich der teuren Langzeitpflege entziehen. Brauchst Du Langzeitpflege, können sie Dich repatriieren und an das Sozialversicherungssystem Deines Heimatlandes weiterreichen.
- Reiseversicherer bieten in der Regel Notfallversorgung an. Das heißt, Du bist bei Unfällen oder Erkrankungen abgesichert, die sofortige Behandlung erfordern.
- Reiseversicherungen decken Dich in der Regel nur für maximal sechs Monate ab.
- Da eine Reiseversicherung fürs Reisen gedacht ist, kann sie Deinen Anspruch ablehnen, wenn herauskommt, dass Du hier lebst statt zu reisen.
Schließe eine Reiseversicherung deshalb für Kurzaufenthalte oder Urlaube in Thailand ab. Für alles andere ergibt eine langfristige Krankenversicherung mehr Sinn, damit Du bei schwerwiegenden medizinischen Problemen abgesichert bist.
Mehr dazu liest Du in unserem Guide zur Reiseversicherung.
Kostenlose Gesundheitsversorgung in Thailand
Es gibt einen Fall, in dem Du eine kostenlose Krankenversicherung in Thailand bekommen kannst: wenn Dein thailändischer Ehepartner für die thailändische Regierung arbeitet. In diesem Fall bekommst Du als Ehepartner eine kostenlose Behandlung im Chulalongkorn Hospital. Arztbesuche, Medikamente und jede Behandlung werden vollständig übernommen. Hast Du Kinder, werden auch sie vollständig abgedeckt.
Krankenversicherung für Rentner
Rentner haben nur eingeschränkte Auswahl bei der Krankenversicherung, da viele Versicherer keine neuen Antragsteller über 60 Jahre mehr annehmen. Auch wird es schwerer, einen Anbieter zu finden, der jemanden über 70 Jahre akzeptiert.
Nehmen sie Dich an, erwarten Dich höhere Prämien, die über THB100.000 im Jahr kosten können.
Rentner haben sowohl bei lokalen als auch bei internationalen Versicherern weniger Auswahl an Anbietern mit ausreichenden Tarifen.
Cigna Global etwa hat einen Seniorentarif, der speziell für Rentner im Ausland entwickelt wurde.
Neben internationalem Versicherungsschutz und einer Jahreshöchstgrenze von 850.000 € (US$1.000.000) nimmt dieser Tarif Expats jeden Alters an. Du kannst Dich in jedem Alter anmelden und den Tarif immer wieder verlängern.
Cigna übernimmt außerdem ambulante Behandlungen und Medikamente für Vorerkrankungen wie Bluthochdruck, Typ-2-Diabetes, Arthritis und mehr.
Neben Cigna Global kannst Du auch Rentnertarife von lokalen Versicherern prüfen. Diese Tarife dienen dazu, die Voraussetzungen für ein Thailand-Rentnervisum zu erfüllen. Die Deckungsgrenzen können sich also je nach Visumanforderung ändern.
Er ist günstiger als Cigna Global, aber nicht so umfassend. Die Deckungsgrenzen sind zum Beispiel deutlich niedriger. Und meist kommt er mit einem hohen Selbstbehalt von mindestens THB100.000.
Wenn das für Dich infrage kommt, schau Dir Luma Long Stay Care an.
Den besten Versicherungstarif finden
Bei der Suche nach einem Versicherungstarif rate ich Dir, Dich nicht nur auf die günstigste Option zu konzentrieren.
Stattdessen solltest Du Folgendes berücksichtigen:
- Deckungsgrenzen: Ich strebe immer eine Jahreshöchstgrenze von THB 35.000.000 an, damit meine Versicherung wirklich alles abdeckt, sogar die teuersten Behandlungen in Thailand.
- Versicherungsgebiet: Neben Thailand solltest Du darauf achten, dass Dein Tarif auch die Länder abdeckt, in die Du regelmäßig reist. Mindestens sollte er einen Notfallschutz im Ausland einschließen.
- Ausschlüsse: Gibt es Ausschlüsse, über die Du Bescheid wissen solltest? Hast Du eine chronische Erkrankung oder gehst Du Aktivitäten nach, die nicht abgedeckt sind?
- Verlängerungsgarantie: Versichert Dich der Anbieter weiterhin, wenn bei Dir eine chronische Erkrankung diagnostiziert wird, Du zu oft Ansprüche geltend machst oder einen hohen Betrag einforderst?
- Ruf des Unternehmens: Recherchiere im Voraus, welchen Ruf das Unternehmen hat. Ist der Versicherer einfach im Umgang? Erhöht er die Prämien Jahr für Jahr deutlich? Welche Erfahrungen haben andere mit ihm gemacht?
- Das Kleingedruckte lesen: Du bist vielleicht versucht, es zu überspringen, aber das Kleingedruckte zu lesen ist entscheidend, weil es wichtige Details zu Deinem Tarif enthält.
Deshalb kann der für Dich passende Tarif teurer sein, aber das ist besser, als einen Tarif zu haben, der Dir gerade dann weniger Schutz bietet, wenn Du ihn am dringendsten brauchst. Mehr dazu findest Du weiter unten im Abschnitt Krankenversicherung erklärt.
Wenn Du die Recherche nicht selbst machen willst, hilft ein Gespräch mit einem guten Makler.
Die besten Krankenversicherer für Expats in Thailand
Bei der Recherche für diesen Guide bin ich auf über 100 Versicherer gestoßen, die Krankenversicherungen für Expats in Thailand anbieten. Aus Zeitgründen liste ich hier nicht alle auf.
Außerdem hat jeder Anbieter unterschiedliche Vor- und Nachteile. Manche Tarife sind teurer als andere, bieten dafür aber besseren Schutz oder einfachere Schadensregulierung. Manche Unternehmen haben auf dem Papier einen großartigen Tarif, kündigen Deinen Versicherungsschutz aber, wenn Du zu viele Ansprüche geltend machst.
Hier eine Liste an Versicherern in Thailand, die bei Expats beliebt sind. Manche sind beliebter als andere, schauen wir sie uns also an.
Cigna Healthcare
Cigna Healthcare ist einer der größten Krankenversicherer. Seine Tarife sind bei Expats nicht nur in Thailand, sondern weltweit beliebt.
Das Wichtigste in Kürze
- Insgesamt guter Krankenversicherungstarif für Expats in Thailand
- Kommt mit einer Jahreshöchstgrenze von THB35.000.000
- Insgesamt umfassender Versicherungsschutz
- Viele Möglichkeiten, den Tarif individuell anzupassen
- Guter Seniorentarif, der unserer Meinung nach zu den besten am Markt für Rentner gehört
- Einfacher, eintägiger Schadensregulierungsprozess
- Etwas teurer als andere Tarife
Cigna bietet flexible Tarife. Du kannst Deinen Versicherungsschutz, optionale Zusatzleistungen, Versicherungsgebiete und vieles mehr anpassen.
Cignas Basistarif kommt mit THB35.000.000 an Versicherungsschutz, was für Expats in Thailand ausreicht.
Cigna hat außerdem einen Cigna Close Care-Tarif, eine weitere günstige Wahl. Dieser Tarif kommt aber nur mit THB15.000.000 an Versicherungsschutz. Und Du kannst nur ein Land als Versicherungsgebiet wählen.
Luma
Luma bietet viele lokale Krankenversicherungstarife an. Einer der wichtigsten Tarife für Expats in Thailand, die Hi5-Krankenversicherung, kommt mit THB5.000.000 an Versicherungsschutz. Auch wenn die Deckungssumme niedriger ist als bei Cigna, reicht sie trotzdem aus.
Das Wichtigste in Kürze
- Günstigere Wahl als Cigna, aber trotzdem umfassend
- Ausreichende Deckungssumme von THB5.000.000
- Direktabrechnung mit vielen Krankenhäusern in Thailand
- Auch Versicherungsschutz für andere ASEAN-Länder möglich (Zone-C-Tarif)
- Deckungssumme lässt sich auf THB50.000.000 erhöhen
Willst Du mehr Versicherungsschutz, gibt es auch eine PRIME-Stufe mit THB50.000.000 Deckungssumme pro Jahr.
Luma deckt viele Gebiete ab. Für Expats in Thailand ist Zone C die passendste Wahl. In diesen asiatischen Ländern bist Du aber nicht abgesichert:
- Japan
- Hongkong
- Singapur
- Taiwan
Um die vollen Vorteile der Direktabrechnung zu nutzen, musst Du außerdem ein Krankenhaus im Netzwerk aufsuchen. Die meisten dieser Krankenhäuser liegen in Bangkok, aber Luma arbeitet auch mit Krankenhäusern in anderen Provinzen zusammen.
Foyer Global Health
Vielleicht hörst Du hier zum ersten Mal von Foyer Global Health. Dieser Krankenversicherer bietet jedoch großartige Tarife für Expats.
Das Wichtigste in Kürze
- Die Tarife enthalten schon im Basispaket ambulante Behandlungen, was bei anderen Anbietern selten ist.
- Unbegrenzter Versicherungsschutz
- Du kannst vorab Kontakt aufnehmen und das Krankenhaus direkt bezahlen lassen
- Sitz in Luxemburg, weshalb die Kontaktaufnahme aus Thailand unter Umständen umständlich ist
- Insgesamt gutes Preis-Leistungs-Verhältnis
Ich habe zum ersten Mal von Foyer über unseren Partnermakler in Bangkok erfahren. Er ist selbst bei Foyer versichert. Er hatte eine Knieoperation im Bangkok Hospital, und Foyer hat sämtliche Kosten übernommen. Auch das ist also eine gute Wahl für Expats in Thailand.
Ein weiterer Pluspunkt bei Foyer: Die Basistarife enthalten ambulante Behandlungen. Das ist bei Krankenversicherern, die Expats in Thailand abdecken, schwer zu finden.
Da der Anbieter aber aus Luxemburg kommt, kann die Direktabrechnung mit thailändischen Krankenhäusern schwierig sein. Das gilt vor allem für ambulante Behandlungen.
GeoBlue
Kommst Du aus den USA, kennst Du GeoBlue vielleicht schon. Der Anbieter ist Partner von Blue Cross, dem größten Krankenversicherungsnetzwerk der USA.
Das Wichtigste in Kürze
- Einer der besten Tarife für alle, die Versicherungsschutz in den USA brauchen
- Günstiger als andere Tarife mit demselben US-Versicherungsschutz
- Als Partner von Blue Cross bekommst Du Zugang zu deren riesigem US-Netzwerk
- Kannst Du auf US-Versicherungsschutz verzichten, lohnt sich eher ein anderer Tarif
GeoBlue ist bei US-Expats beliebt, die Versicherungsschutz in den USA brauchen. Schließlich ist GeoBlue günstiger als andere Krankenversicherer. Außerdem bekommst Du Zugang zu deren riesigem US-Gesundheitsnetzwerk.
Unserer Meinung nach sind GeoBlues Tarife aber nicht besonders attraktiv, wenn Du auf US-Versicherungsschutz verzichten kannst.
ACS
ACS bietet Krankenversicherungen für Einzelpersonen, Familien und Gruppen an, die in Thailand und Südostasien leben oder reisen. Zu den Tarifen zählen unter anderem Reisekrankenversicherung, Expat-Versicherung, internationale Geschäftsversicherung und Studenten-Krankenversicherung.
Das Wichtigste in Kürze
- Bei allen Tarifen kannst Du zwischen 425.000 € (US$500.000) und 850.000 € (US$1 Million) an Versicherungsschutz wählen
- Du hast drei Tarife zur Auswahl: Bronze, Silber und Gold
- Deckt eine breite Palette an Expats ab, darunter Berufstätige, Studenten und Rentner
- Trotz des guten Preis-Leistungs-Verhältnisses bist Du nicht für Notfall-Evakuierungen versichert
ACS‘ Health-in-Asia-Tarif wird von MGEN Portugal gezeichnet und von Euro-Center in Bangkok verwaltet. Damit bekommst Du zu einem angemessenen Preis Versicherungsschutz in Thailand, Kambodscha, Laos, Vietnam, Myanmar, Indonesien, Malaysia, den Philippinen und Taiwan. In Singapur bekommst Du allerdings keinen Schutz.
Reist Du außerhalb dieser Region, bekommst Du außerdem für bis zu 120 aufeinanderfolgende Tage Versicherungsschutz in Europa.
Mehr lesen: ACS Krankenversicherung: Eine Bewertung von Expats für Expats
LMG
LMG hat zwei lokale Krankenversicherungstarife für Expats: Long Stay Visa Plus und Long Stay Visa Plus Premium Plan US$100.000.
Das Wichtigste in Kürze
- Erschwingliche Krankenversicherung für Expats in Thailand
- Viele Tarife für unterschiedlichen Versicherungsbedarf
- Tarife für alle, die ein thailändisches Rentnervisum beantragen
- Zwar erschwinglich, aber insgesamt weniger Versicherungsschutz als bei anderen Tarifen
LMG eignet sich für Expats, die aus Visumgründen eine Krankenversicherung brauchen, oder für Rentner, die Schutz für größere Behandlungen benötigen
Diese Tarife stehen jedem unter 80 Jahren offen, und Du kannst sie bis zum 100. Lebensjahr verlängern. Die Prämien sind für über 60-Jährige zudem günstiger als bei anderen Tarifen.
Der größte Nachteil ist der hohe Selbstbehalt, der bei THB100.000 beginnt.
Wichtig zu wissen: LMGs Versicherungsgeschäft wurde 2025 von Chubb übernommen und wird in Chubb Samaggi eingegliedert, weshalb die Tarife künftig unter neuem Namen laufen können. Prüfe bei einem Angebot deshalb die aktuellen Tarifdetails.
Für einen Tarif bei LMG lohnt es sich, mit einem lokalen Makler zu sprechen, damit Du genau verstehst, was Du bekommst. Wir empfehlen CheckDi. Dort kannst Du auch andere lokale thailändische Versicherungstarife erkunden.
Thailändische Krankenversicherungstarife vergleichen
Auf Vergleichsseiten kannst Du mit Filtern und Suchfunktionen nach Tarifen suchen, statt Verkaufsbroschüren und Excel-Tabellen von Maklern zu vergleichen.
Du kannst dort auch medizinische Fragebögen ausfüllen und Dich online für Tarife bewerben.
Expat-Versicherung
Falls Du Dich für Expat-Versicherungstarife interessierst, kannst Du den Vergleichsservice von International Citizens Insurance nutzen. Als internationale Makler können sie Dir gleichzeitig Angebote mehrerer großer Offshore-Versicherer geben.
Bei Fragen oder Bedenken kannst Du sie um Rat fragen. Sie können Dir einen Tarif vorschlagen, den Du bei Deiner Recherche vielleicht übersehen hast.
Lokale Versicherung
CheckDi bietet eine umfassende Vergleichsseite für lokale Krankenversicherungstarife in Thailand. Suchst Du einen thailändisch lizenzierten Tarif in Thai-Baht, ist das die passende Anlaufstelle.
Sie sind ein lizenziertes Maklerunternehmen in Thailand. Du kannst zunächst selbst recherchieren und in Deinem eigenen Tempo online Leistungen und Kosten vergleichen, bevor Du mit einem ihrer Berater sprichst.
Die Website deckt die wichtigsten Versicherer ab und:
- Sortiert sie nach Preis
- Erlaubt Dir, nach Versicherungsniveau zu filtern
- Gibt Details zu den Deckungsgrenzen
- Zeigt redaktionelle Bewertungen jedes Anbieters an.
Sie treten außerdem als Makler auf und haben englischsprachiges Personal, das Deine Fragen beantworten kann.
So beantragst Du eine Krankenversicherung in Thailand
Eine Versicherung in Thailand zu beantragen läuft ähnlich ab wie in anderen Ländern und umfasst folgende Schritte:
Sprich vor der Antragstellung mit einem unabhängigen Berater, der nicht für den Versicherer arbeitet. Und wechsle niemals die Krankenversicherung, wenn Du bereits chronische Erkrankungen hast, die regelmäßige Kontrollen oder Medikamente erfordern.
Carsten Creutzburg, Versicherungsmakler mit über 20 Jahren Erfahrung
- Online-Formular: Du kannst ein Online-Formular ausfüllen. Danach meldet sich ein Makler oder Vertriebsmitarbeiter mit Angeboten und Optionen bei Dir.
- Gesundheitsfragebogen: Jeder Versicherer hat einen eigenen Fragebogen zu Deiner Krankengeschichte und früheren Erkrankungen. Machst Du dabei falsche Angaben, kann Dein Versicherungsschutz erlöschen.
- Zahlung: Du kannst die Versicherung online bezahlen. Ich empfehle eine Überweisung, da sie meist die niedrigsten Transaktionsgebühren hat.
- Versicherungskarte erhalten: Danach solltest Du eine Krankenversicherungskarte zugeschickt bekommen. Damit kannst Du dann Deine Versicherungsleistungen in Anspruch nehmen.
Du kannst sie über einen Makler oder direkt beim Versicherer abschließen. Du bekommst denselben Tarif zum selben Preis.
Willst Du mit dem Abschluss einer Krankenversicherung in Thailand starten, kannst Du unsere Vergleichsseite für Krankenversicherungen nutzen. Sobald Du einen Tarif gewählt hast, kannst Du das Formular ausfüllen und sofort mit dem Abschluss beginnen.
Tipp: Manche Unternehmen fragen, ob Du schon bei anderen Anbietern abgelehnt wurdest. Denkst Du, dass Du Gefahr läufst, von manchen Unternehmen abgelehnt zu werden, bewirb Dich bei allen gleichzeitig. So kann Dich niemand ablehnen, nur weil ein anderer Versicherer Dich schon abgelehnt hat.
Pflichtversicherung für das Rentnervisum
Eine Krankenversicherung ist Pflicht, wenn Du ein Non-Immigrant O-A-Rentnervisum bei einer thailändischen Botschaft im Ausland beantragst. Gehst Du stattdessen über die Verlängerung des Non-O-Aufenthalts im Land in Rente, gibt es derzeit keine Versicherungspflicht, auch wenn ein Versicherungsschutz weiterhin sinnvoll ist.
Du kannst entweder eine internationale oder eine lokale Versicherung nutzen. Die offizielle Vorgabe liegt bei 85.000 € (US$100.000, THB3.000.000) an Versicherungsschutz, sowohl für die allgemeine Versorgung als auch für Covid-19, wobei manche Botschaften noch die älteren, niedrigeren Schwellenwerte von THB400.000 für stationäre und THB40.000 für ambulante Behandlungen akzeptieren. Die genaue Vorgabe unterscheidet sich je nach Botschaft, bestätige die aktuelle Anforderung also bei der Botschaft, die Deinen Antrag bearbeitet.
Luma Long Stay Care ist hierfür ein guter Tarif. Neben der Erschwinglichkeit hält sich der Anbieter auch an die neuen Vorschriften für das Rentnervisum, damit seine Tarife die Anforderungen erfüllen.
Der Tarif steht außerdem allen unter 79 Jahren offen und lässt sich bis zum 90. Lebensjahr verlängern.
Beachte, dass Versicherungstarife für das Rentnervisum in Thailand einen hohen Selbstbehalt von THB20.000 bis THB200.000 mitbringen. Ab 65 Jahren musst Du unter Umständen auch einen Gesundheitscheck machen.
Eine Krankenversicherung abzuschließen, bevor Du sie brauchst, ist klug. Denn ernste Probleme können nicht nur ohne Vorwarnung auftreten, sondern Dich anschließend auch daran hindern, wegen einer Vorerkrankung künftig noch Versicherungsschutz zu bekommen.
Häufig gestellte Fragen
Hier eine Liste an Fragen zur Krankenversicherung, die Expats in Thailand häufig stellen.
Sollte ich einen Makler nutzen, um eine Krankenversicherung in Thailand abzuschließen?
Einen Versicherungsmakler in Thailand zu finden ist einfach. Und der Preis, den Du über einen Makler bekommst, ist derselbe wie direkt beim Versicherer.
Schließt Du eine Versicherung über einen Makler ab, hast Du eine weitere Person, mit der Du vor der Unterschrift sprechen kannst, und eine weitere Person, bei der Du Dich danach beschweren kannst.
Hier ist, warum sich ein Makler lohnt:
- Tarife auf einen Blick vergleichen: Ein Versicherungsmakler kann Dir eine größere Auswahl an Tarifen bieten als ein einzelner Versicherer.
- Hilfe bei der Tarifwahl: Brauchst Du Unterstützung bei der Wahl eines Tarifs, können Makler Dir Details geben, was am besten zu Deinem Bedarf passt.
- Hilfe bei Schadensfällen oder Streitigkeiten: Makler bieten zusätzliche Unterstützung bei Schadensfällen oder Streitigkeiten. Neben den Details Deines Falls kann das Ergebnis auch von ihrer Beziehung zum Versicherer und dem Unternehmen selbst abhängen. Ob Dein Makler dem Versicherer viel Geschäft zuträgt und ob der Versicherer diese Beziehung schätzt, kann einen Unterschied machen.
Ein wichtiger Punkt: Verkaufsprovisionen für Makler laufen wiederkehrend. Für jedes Jahr, das Du bei ihnen bleibst, bekommen sie zwischen 10 % und 15 % Deiner Prämie. Gehst Du direkt über einen Versicherer, behält dieser die Provision selbst ein.
Das bedeutet, Makler haben ein Interesse daran, Dir einen Tarif zu verkaufen und Dich langfristig als Kunden zu behalten. Diese wiederkehrende Provision sorgt dafür, dass der Makler ein finanzielles Interesse daran hat, Dir bei Versicherungsfragen zu helfen.
Theoretisch sind Makler neutral und handeln in Deinem besten Interesse. In der Praxis stimmt das in Thailand nur bei guten Maklern, nicht immer bei allen anderen. Deshalb ist es wichtig, eine Krankenversicherung bei einem Makler abzuschließen, der sein Handwerk versteht und in Deinem Sinne handelt.
Brauchst Du Hilfe bei der Suche nach einem guten Makler, kannst Du mit unserem Partnermakler sprechen. Er berät Dich und schlägt Dir verschiedene internationale Tarife vor, die zu Deinem Bedarf passen.
Mehr dazu liest Du in unserem ausführlichen Guide zu Versicherungsmaklern in Thailand.
Gut zu wissen: Bist Du mit dem Support Deines Maklers unzufrieden, solltest Du auch wissen, dass Du den Makler wechseln kannst, ohne den Versicherungstarif zu ändern.
Wie hoch sollte meine Deckungssumme sein?
Würde ich eine neue Versicherung abschließen, würde ich mindestens THB15 Millionen an Versicherungsschutz anstreben. Bei Expat-Tarifen entspräche das 425.000 € (US$500.000) an Versicherungsschutz.
Um zu erklären, wie ich auf diese Zahl komme, schau Dir das Bumrungrad Hospital an. Es gehört zu den angesehensten Krankenhäusern in Thailand, und die Preise entsprechen der Qualität der Behandlung und dem Komfort, den es bietet.
Der teuerste Fall, von dem ich gehört habe, betraf eine Herzoperation mit einem sechsmonatigen Krankenhausaufenthalt. Die Kosten dafür beliefen sich auf THB12.000.000. Allein in den ersten Wochen auf der Intensivstation kamen etwa THB500.000 pro Tag zusammen.
Kein Makler, mit dem ich gesprochen habe, kannte jemanden, der mehr als THB16,5 Millionen an Rechnungen angehäuft hat.
Am unteren Ende solltest Du bedenken, was die thailändische Regierung als Mindestschutz ansieht. Thailands Sozialversicherungssystem hat eine Deckungsgrenze von THB2 Millionen. Mit anderen Worten: Das ist der Gesundheitsschutz, den jeder 7-Eleven-Mitarbeiter bekommt. Darunter solltest Du nicht gehen.
Kann ich eine Krankenversicherung aus meinem Heimatland nutzen?
Das hängt ganz von Deiner Staatsangehörigkeit ab.
Manche westeuropäischen Länder versichern ihre Bürger, egal wo auf der Welt sie leben, sogar in Thailand. Das habe ich durch meinen belgischen Freund Pascal erfahren. Die belgische Regierung erstattet ihm medizinische und zahnärztliche Behandlungen, die er in Thailand erhält, unter bestimmten Bedingungen.
Nach der Behandlung muss er zunächst alle Unterlagen ins belgische Gesundheitssystem hochladen. Jemand prüft die Dokumente und Arztrechnungen. Diese Person vergleicht dann die Kosten in Thailand mit dem, was das belgische Gesundheitssystem für dieselbe Behandlung berechnen würde.
Ist der Preis in Belgien höher als das, was er in Thailand bezahlt hat, bekommt er 100 Prozent erstattet. Ist der Preis in Belgien niedriger, bekommt er nur den Betrag erstattet, den er in Belgien bezahlt hätte.
Er kann sogar Zweitmeinungen von belgischen Ärzten einholen, indem er seine thailändischen Krankenakten ins belgische Gesundheitssystem hochlädt.
Es gibt allerdings einen Haken. Diese Absicherung funktioniert für ihn so gut, weil er in Bangkok einen risikoarmen Vertriebsjob hat und die meiste Zeit im Büro oder bei Treffen mit internationalen Kunden verbringt. Würde er auf einer Ölplattform in Rayong arbeiten, bräuchte er eine zusätzliche Krankenversicherung, denn die belgische Regierung würde ihn in diesem Fall nicht für Unfälle absichern. Der Job wäre zu riskant.
Schau Dir also an, welchen Versicherungsschutz Du von Deiner Heimatregierung bekommst, falls überhaupt. Überlege, ob das ausreicht, um Dich während des Lebens in Thailand abzusichern. Wenn ja, umso besser. Wenn nicht, solltest Du eine ergänzende Expat- oder lokale thailändische Krankenversicherung in Betracht ziehen.
Soweit ich weiß, ist das aber bei den meisten Expats nicht der Fall.
Kann ich eine Krankenversicherung abschließen, während ich in Thailand bin?
Du kannst eine Krankenversicherung sowohl innerhalb als auch außerhalb Thailands abschließen.
Die einzige Versicherung, die Du in Thailand abschließen musst, ist die an die Sozialversicherung gekoppelte, die Dein Arbeitgeber für Dich organisiert.
Gibt es in Thailand kostenlose Gesundheitsversorgung?
Ja, im Rahmen des Programms Universal Coverage for Emergency Patients (UCEP). Es gilt allerdings nur für Notfallbehandlungen, meist bei lebensbedrohlichen medizinischen Fällen.
Und es steht nur Thais offen.
Laut dem UCEP-Koordinationszentrum bekommst Du in den ersten 72 Behandlungsstunden kostenlose Versorgung im nächstgelegenen Krankenhaus, solange Dein Fall Symptome oder Zustände wie vorübergehende Bewusstlosigkeit, schwere Atemprobleme, plötzliche Brustschmerzen, plötzliche Schwäche in den Gliedmaßen sowie andere Symptome umfasst, die das Kreislauf- und Nervensystem betreffen.
Beachte, dass die kostenlose Notfallbehandlung vom UCEP-Koordinationszentrum genehmigt werden muss und Du nur für die ersten 72 Behandlungsstunden kostenlose Versorgung bekommst. Die restlichen Kosten musst Du selbst oder über Deine Versicherung tragen.
Brauche ich eine Krankenversicherung, um nach Thailand einzureisen?
Du brauchst inzwischen keine Krankenversicherung mehr, um nach Thailand einzureisen, es sei denn, Dein Visum verlangt sie im Antragsprozess. Trotzdem ist es sinnvoll, irgendeine Art von Versicherung zu haben, und sei es nur eine Reiseversicherung.
Gibt es eine empfohlene Krankenversicherung für Kinder?
Am sinnvollsten ist es, für Dein Kind eine Familien-Krankenversicherung abzuschließen.
Das ist eine Gruppenversicherung mit einem Rabatt von 10 bis 20 Prozent, wenn Du einen Tarif mit mindestens drei Familienmitgliedern abschließt.
Mehr dazu liest Du in unserem Guide zur Familienversicherung in Thailand.
Ist es möglich, in Thailand nach dem 70. Lebensjahr noch eine Krankenversicherung abzuschließen?
Bist Du über 70 Jahre alt, ist es immer noch möglich, in Thailand eine Krankenversicherung abzuschließen. Wegen der neuen Versicherungsvorgaben für das Rentnervisum haben viele lokale Versicherer neue Tarife für über 70-Jährige eingeführt.
Luma hat zum Beispiel seinen Long-Stay-Care-Tarif für alle unter 79 Jahren. Er ist zwar weniger umfassend als ein Expat-Tarif, dafür aber deutlich günstiger.
Und Du kannst ihn nutzen, um das thailändische Rentnervisum zu beantragen.
Krankenversicherungstarife erklärt
Dieser ausführliche Abschnitt richtet sich an alle, die mehr über Krankenversicherungen im Detail erfahren wollen.
Der Preis einer Krankenversicherung und was darin enthalten ist, sind nur die Spitze des Eisbergs. Lies das Kleingedruckte, um Folgendes herauszufinden:
- Deckungsgrenzen
- Versicherungsgebiete
- Ausschlüsse
- Vorerkrankungen
- Kündigungen oder Nicht-Verlängerungen
- Altersgrenzen
- Prämien
- Optionale Zusatzleistungen
Schauen wir uns genauer an, was ausgeschlossen ist.
Deckungsgrenzen
Krankenversicherungen in Thailand kennen drei Arten von Grenzen: Jahreshöchstgrenzen, Erkrankungsgrenzen und Leistungsgrenzen.
- Jahreshöchstgrenzen gelten pro Jahr.
- Erkrankungs- und Leistungsgrenzen gelten pro Erkrankung.
Da ich aus Deutschland komme, war es für mich neu, dass ein thailändischer Versicherer mir nur einen bestimmten Betrag erstattet.
In Deutschland bist Du entweder vollständig versichert, oder Du zahlst eine Zuzahlung, meist bei Zahnbehandlungen, und das war’s. Egal, ob Du zehn Jahre oder länger im Koma liegst. Was sollen sie tun? Die Behandlung einstellen, sobald Du Deine Grenze erreichst?
Nun, genau das kann Dir in Thailand passieren.
In Thailand hat jede private Krankenversicherung eine Höchstgrenze. Bist Du neu im Land, ist es eine schwierige Entscheidung, herauszufinden, wie viel Versicherungsschutz ausreicht.
Behandlungsspezifische Grenzen
Versicherer begrenzen bestimmte Behandlungen. Hier ein Überblick über gängige Behandlungen und die jeweilige Höchstgrenze:
Organtransplantationen
Manche Versicherer begrenzen die Spenderkosten bei Organtransplantationen. Der WorldCare-Excel-Tarif von Now Health International begrenzt sie auf 42.500 € ($50.000).
Ich nehme an, ist eine Leber zu teuer, warten sie einfach auf die nächste, günstigere?
Die meisten Grenzen betreffen die Kosten des Spenders. Ich vermute, sie wollen vermeiden, dass ihnen das Krankenhaus die Intensivkosten des verstorbenen Spenders in Rechnung stellt. In manchen Fällen, etwa bei ACS, zahlen sie überhaupt keine Spenderkosten.
HIV-Behandlung
Das ist ein großes Thema in Südostasien. Viele Versicherer schließen es aus, wenn es sexuell übertragen wurde. Manche schließen es sogar komplett aus.
Wer damit einverstanden ist, begrenzte Behandlungskosten zu übernehmen, setzt eine Obergrenze für den Betrag, den Du geltend machen kannst.
Die HIV-Behandlung in Thailand ist günstig, weil die Medikamente hier hergestellt werden. In Zukunft bekommst Du für teurere Behandlungen aber möglicherweise keinen Schutz mehr.
Schwangerschaft
Soweit ich weiß, ist eine Schwangerschaft meist ein Zusatzpaket, oft mit Deckungsgrenzen und einer zehnmonatigen Wartezeit, bevor der Schutz greift.
Mehr Details und die anfallenden Kosten findest Du in unserem Beitrag zur Geburt in Thailand.
Versicherungsgebiet
Bist Du abgesichert, wenn Du in Dein Heimatland oder andere Orte reist? Wenn ja, für wie lange?
Das ist keine große Sache, da eine Reiseversicherung günstig ist, solange Du sie bei jeder Auslandsreise neu abschließt.
Ausschlüsse
Hier einige Ausschlüsse, die jeder Versicherungstarif hat. Es lohnt sich, diese im Voraus zu kennen, denn manche sind speziell für Thailand relevant.
Es spielt keine Rolle, ob es chronisch ist oder nicht. Selbst ein vollständig verheilter gebrochener Arm gilt als Vorerkrankung. Und lässt Du wichtige medizinische Informationen weg, kann das bedeuten, dass die Police von Anfang an ungültig ist.
Carsten Creutzburg, Versicherungsmakler mit über 20 Jahren Erfahrung
- Vorerkrankungen
- Chronische Krankheiten
- Alkoholismus
- Katastrophen und Terrorismus
- Motorradunfälle
- Sexuell übertragbare Krankheiten
- Sport
Vorerkrankungen
Vorerkrankungen sind das größte Problem bei Krankenversicherungen.
Versicherer prüfen Vorerkrankungen oft im Einzelfall oder bieten eine Versicherung an, die Vorerkrankungen ausschließt.
Meiner Erfahrung nach gilt das zum Beispiel für:
- Hautausschläge
- Allergien
- Verletzungen, die keine anderen Körperteile betreffen
- Einmalige Vorfälle durch Unfälle
Versicherer können Dir den Schutz für schwere Verletzungen oder Krankheiten verweigern, die künftig Probleme verursachen könnten.
Als Faustregel gilt: Ist Deine Erkrankung der Hauptgrund, warum Du eine Versicherung suchst, wird man Dich nicht annehmen. Hüte Dich vor Versicherern, die Dich zunächst annehmen, das aber erst nach einem Schadensfall prüfen. Sie geben Dir nur ein falsches Sicherheitsgefühl.
Tipp: Bist Du älter als 40 Jahre, lohnt es sich, vor Abschluss einer neuen Krankenversicherung einen Gesundheitscheck machen zu lassen. Den kannst Du als Nachweis nutzen, falls der Versicherer die Behandlung mit der Begründung ablehnt, es handle sich um eine Vorerkrankung.
Chronische Krankheiten
Meist schließen Versicherer Vorerkrankungen aus. Neue Erkrankungen decken sie dagegen vollständig ab.
Manche Versicherer begrenzen aber den Schutz für neu auftretende chronische Krankheiten, also frag am besten vorher danach. Bei ambulanter Versorgung (OPD) verursachen chronische Krankheiten einige der teuersten Schadensfälle.
Außerdem kann ein Versicherer Dir den Schutz für eine chronische Krankheit verweigern, wenn eine weitere Behandlung laut ärztlicher Einschätzung Deinen Zustand nicht mehr verbessern würde.
Alkoholismus
Versicherer schließen Alkoholismus bei allen Tarifen aus. Es gibt zudem gezielte Ausschlüsse, wenn Du Dich unter Alkoholeinfluss verletzt.
Lies das Kleingedruckte, um herauszufinden, ob das bedeutet: kein Schutz bei „betrunkenen Kneipenschlägereien“ oder „bei irgendetwas, solange nachweisbar Alkohol in Deinem Blut ist“.
Ich habe von einem Versicherer gehört, der einen Privatdetektiv engagierte, um zu prüfen, ob ein Patient, der einen hohen Schaden geltend gemacht hatte, zum Zeitpunkt des fraglichen Unfalls unter Einfluss stand.
Es stellte sich heraus, dass er es war. Der Versicherer verweigerte die Kostenübernahme, und das Krankenhaus warf den Patienten hinaus.
Was bedeutet das für Dich? Mach in Thailand niemals, unter keinen Umständen, etwas Riskantes, nachdem Du auch nur ein paar Bier getrunken hast.
Katastrophen und Terrorismus
Jeder Versicherer schließt den Schutz aus, wenn Du an Krieg oder Straftaten beteiligt bist. Manche Versicherer bieten möglicherweise keinen Schutz, wenn Du Opfer einer Natur- oder von Menschen verursachten Katastrophe wirst.
Da Thailand nur gelegentlich Naturkatastrophen erlebt und so gut wie nie Terroranschläge, kannst Du bei diesem Ausschluss beruhigt sein.
Achte aber auf Thailands schwere Überschwemmungsprobleme. Ein Bericht des Asian Disaster Reduction Center (ADRC) zeigt, dass extreme Überschwemmungen zu den verheerendsten jährlichen Naturereignissen des Landes zählen.
Deshalb solltest Du bestimmte Landesteile während der Regenzeit meiden. Das gilt etwa für Chiang Mai, Phuket und bestimmte Teile Bangkoks.
Motorradunfälle
Manche Tarife decken nichts ab, was mit Motorrädern zu tun hat. Das ist keine gute Nachricht, denn auf Thailands Straßen sind über 20 Millionen Motorräder unterwegs. Und früher oder später wirst Du selbst eines fahren.
Andere Tarife sind großzügiger und decken Dich, sofern Du mit einem thailändischen Führerschein gefahren bist. Manche Tarife mit Tücken schließen Unfälle mit Verletzungen an beiden Kieferknochen aus, unabhängig davon, ob Du einen Helm getragen hast.
Lies das Kleingedruckte zu diesem Ausschluss genau. Die gute Nachricht: Warst Du Beifahrer oder wurdest von einem Motorrad erfasst, bist Du abgesichert.
Thailand hat außerdem eine Pflichtversicherung namens Por Ror Bor, die Verkehrsunfälle stets abdeckt.
Mehr dazu liest Du in unserem Artikel zur Kfz-Versicherung.
Sexuell übertragbare Krankheiten
Manche Versicherer decken sexuell übertragbare Krankheiten (STDs) oder Infektionen (STIs) nicht ab. Andere versichern Dich, wenn Dich keine Schuld trifft. Das nachzuweisen liegt aber oft an Dir.
Manche Versicherer begrenzen auch die Kostenübernahme für HIV-Behandlungen.
In jedem Fall fallen die meisten Kosten für die Behandlung von STDs unter die ambulante Versorgung. Ohne eine OPD-Zusatzversicherung übernehmen Versicherer diese Kosten also nicht.
Bist Du in Thailand nicht gerade sehr freizügig unterwegs, musst Du Dir über STDs oder STIs kaum Sorgen machen. Von allen möglichen Übertragungen ist Gonorrhoe die häufigste sexuell übertragbare Infektion in Thailand.
Sport
Für professionellen Sport, Kampfsportarten wie Muay Thai in Thailand und andere Hochrisikoaktivitäten wie Gleitschirmfliegen findest Du kaum Versicherungsschutz.
Wenn Du an einer gefährlichen Sportart teilnimmst oder daran teilnehmen möchtest, prüfe die Ausschlüsse für sportliche Aktivitäten. Manche Versicherer schließen bestimmte Sportarten explizit aus. Andere beschreiben die ausgeschlossenen Sportarten weniger klar.
Bist Du sportverletzungsgefährdet, lass Dir vom potenziellen Versicherer schriftlich bestätigen, ob er Dich dafür absichert.
Kündigungen oder Nicht-Verlängerungen
Kann der Versicherer die Police kündigen oder die Verlängerung verweigern?
Vermeide Tarife, bei denen der Versicherer Deine Police kündigen oder die Verlängerung verweigern kann.
Denn machst Du viele Schadensfälle geltend, bekommst eine chronische Krankheit oder bist bei der Verlängerung gerade krank, kannst Du genau damit rechnen.
Ein Leser hat mir genau so eine Geschichte gemailt.
Ein Makler hatte ihm einen günstigen, scheinbar umfassenden Tarif verkauft. Er stellte fest, dass es ein „Jahrestarif“ war, als der Versicherer ihn kündigte, sobald er ihnen zu teuer wurde.
Dasselbe ist auch meinem Mitarbeiter passiert. Vor ein paar Jahren musste er sich einem kardiologischen Langzeit-EKG (Holter-Monitoring) unterziehen.
Obwohl die Ergebnisse zeigten, dass sein Herz normal war, führte der Versicherer das als Ausschluss und weigerte sich ein Jahr lang, Kosten im Zusammenhang mit Herzrhythmusstörungen zu übernehmen.
Mit anderen Worten: Genau als mein Mitarbeiter die Versicherung am meisten brauchte, kam der Versicherer ungeschoren davon.
Altersgrenzen
Als Faustregel gilt: Schließt Du vor dem 60. Lebensjahr ab, findest Du Krankenversicherungen mit lebenslangem Schutz.
Sobald Du 65 wirst, wird es schwerer, eine umfassende Krankenversicherung für Menschen im Rentenalter zu finden.
Bist Du älter als 70, hast Du nur eingeschränkte Auswahl.
Ein Grund für diese faktische Altersgrenze: Im Schnitt geben Menschen 80 % ihrer Gesundheitskosten in den letzten fünf Lebensjahren aus.
Die Annahme ist nur ein Teil davon, der andere ist die Prämie.
Ab 60 Jahren wird es schwerer, eine erschwingliche Versicherung zu finden. Tarife in Thailand subventionieren ältere Altersgruppen nicht mit den Prämien jüngerer Mitglieder. Das heißt, Versicherungsschutz im höheren Alter kostet deutlich mehr, als Du es aus Deiner Heimat gewohnt bist.
Wichtig ist, dass Dein Versicherer den Schutz fortsetzt und die Police jedes Jahr verlängert.
Achte außerdem auf festgelegte Altersgrenzen. Viele günstigere lokale Versicherer legen ein Alter fest, ab dem der Versicherungsschutz endet.
Mit dreiunddreißig spielt das vielleicht keine Rolle, aber mit fünfundfünfzig solltest Du das bereits einplanen.
Steigende Prämien musst Du trotzdem in Kauf nehmen, aber das ist deutlich günstiger, als nach einer Erkrankung plötzlich ohne Versicherungsschutz dazustehen.
Ein Versicherer, den Du Dir anschauen kannst, ist Luma Health. Deren Tarife kommen mit:
- einer Höchstgrenze von THB5 Millionen bis THB50 Millionen
- Schutz bei Krebsbehandlungen
- medizinischer Evakuierung
- einer lebenslangen Garantie bis zum 99. Lebensjahr
Für Vorerkrankungen bekommst Du keinen Versicherungsschutz. Das ist bei Krankenversicherern aber normal.
Zwar liegt die Altersgrenze für den Abschluss bei 70 Jahren, trotzdem solltest Du den Tarif vor Deinem 55. Geburtstag abschließen. Der Prämiensatz für fünfundfünfzigjährige Männer beginnt bei THB70.000 im Jahr.
Für ältere Antragsteller nimmt Cignas Seniorentarif Expats jeden Alters an, während Luma Long Stay Care die günstigere, visumtaugliche Option ist. Beide werden im Rentner-Abschnitt oben behandelt.
Kosten
Die Kosten beziehungsweise die Prämie sind der eindeutigste Teil einer Versicherungspolice. Das Kleingedruckte ist deutlich schwieriger zu durchschauen. Aber auch wenn die Prämien feststehen, solltest Du Folgendes im Hinterkopf behalten:
- Zahlungsbedingungen
- Selbstbehalte
- medizinische Inflation
- Altersgruppen
Zahlungsbedingungen
Viele Versicherer verlangen einen Aufschlag für monatliche Zahlungen. Da Dein Vertrag ohnehin über das ganze Jahr läuft, kannst Du genauso gut auf einmal zahlen.
Selbstbehalte
Deine Prämien sinken, wenn Du zustimmst, die ersten ein- bis zweitausend Dollar an Gesundheitskosten jedes Jahr selbst zu übernehmen.
In der Praxis heißt das, Du kannst nur bei nicht-schweren medizinischen Fällen einen Anspruch geltend machen.
Bewahre Belege auf und reiche sie fristgerecht ein. Viele vergessen das, weil sie nicht damit rechnen, für Kosten oberhalb ihres Selbstbehalts aufkommen zu müssen, bis es dann tatsächlich passiert.
Eine einfachere, unkompliziertere Alternative mit demselben Ergebnis, aber deutlich weniger Papierkram, ist es, einfach auf die OPD-Zusatzversicherung zu verzichten.
Was passiert, wenn Du in eine Altersgruppe kommst, in der die Versicherungskosten stark steigen? Du kannst einen Selbstbehalt hinzufügen, um Deine Prämie auf ein erschwingliches Niveau zu senken und trotzdem für schwere Fälle abgesichert zu sein.
Medizinische Inflation
Die medizinische Inflation in Thailand ist hoch. Die meisten Versicherer geben an, ihre Jahresprämien um weniger als 10 Prozent zu erhöhen.
Aus meiner Erfahrung würde ich sagen, die tatsächlichen Erhöhungen liegen deutlich darunter.
Trotzdem solltest Du das für Deine künftige Budgetplanung im Hinterkopf behalten. Deine Krankenversicherung steigt jedes Jahr um 5 Prozent, zusätzlich zu den altersbedingten Erhöhungen.
Entscheidest Du Dich für einen lokalen Versicherer, steigen die Kosten, nachdem Du einen teuren Schaden geltend gemacht hast.
Altersgruppen
Die meisten Versicherer teilen Altersspannen in Fünf-Jahres-Gruppen ein.
Jedes Mal, wenn Du in eine neue Altersgruppe rutschst, steigen Deine Prämien. In Deinen 20ern und 30ern ist das noch verkraftbar. Aber sobald Du die 40 überschreitest, spürst Du den Anstieg im Geldbeutel.
Vergleiche die aktuellen Tagessätze mit den Sätzen, die Dein Versicherer Menschen berechnet, die fünf bis zehn Jahre älter sind als Du.
Optionale Zusatzleistungen
Ein paar Leistungen sind als Zusatzoptionen abgedeckt. Verzichtest Du darauf, senkst Du Deine Prämie, solange Du bereit bist, notfalls aus eigener Tasche zu zahlen.
Zu den optionalen Leistungen gehören:
- OPD
- Zahnbehandlung
- medizinische Evakuierung
OPD
In Thailand habe ich mich für die OPD-Zusatzversicherung entschieden, weil ich finde, dass sich der Aufpreis lohnt, um einen Arztbesuch nicht aus Kostengründen aufzuschieben.
Ein Besuch in einem Privatkrankenhaus in Bangkok kostet insgesamt zwischen THB1.200 und THB3.000, je nach Nobelfaktor des Krankenhauses, Medikamenten und dem Fachgebiet des Arztes.
Zum Vergleich: Das Bangkok Hospital, eines der nobelsten Krankenhäuser Thailands, berechnet rund THB2.500 pro Arztbesuch, während allgemeine Privatkrankenhäuser rund THB1.500 verlangen.
Günstigere Krankenhäuser ohne kostenlosen Saft und Wartezimmer im Hotel-Lobby-Stil senken Deine OPD-Kosten. Lebst Du außerhalb Bangkoks, sind die ambulanten Einrichtungen, die Du nutzt, günstiger, es sei denn, Du besuchst eine Filiale des Bangkok Hospital.
Medikamente werden im Krankenhaus selbst mit Aufschlag verkauft. Die Aufschläge liegen beim Zwei- bis Zehnfachen des Apothekenpreises. Kaufst Du Medikamente im Krankenhaus, zahlst Du unter Umständen genauso viel wie für den Arztbesuch selbst.
Ein weiterer wichtiger Grund, weshalb Du Dich mit einer OPD-Versicherung vielleicht nicht abmühen willst, ist der Papierkram. Viele scheuen sich davor, Formulare auszufüllen, Ansprüche einzureichen und Ablehnungen anzufechten.
Es ist frustrierend, das für einen kleinen Anspruch zu tun, nur damit er abgelehnt wird. Da zahlst Du lieber direkt aus eigener Tasche. Bedenke auch, dass manche Versicherer bestimmte Behandlungen als OPD einstufen, selbst wenn Du dafür ein paar Tage im Krankenhaus verbringst.
So können sie einen Anspruch ablehnen, wenn Du keine OPD-Zusatzversicherung hast.
Zahnbehandlung
Der Zahnschutz variiert etwas. Manche Versicherer verlangen eine Zuzahlung oder übernehmen nur eine routinemäßige Kontrolle pro Jahr. Meiner Erfahrung nach haben sie aber 100 Prozent meiner Zahnarztkosten für die kleineren Ansprüche übernommen, die ich eingereicht habe.
Für halbjährliche Routineuntersuchungen solltest Du mit bis zu THB3.000 im Jahr rechnen, selbst wenn Du eine internationale Klinik wie BIDC besuchst.
Die meisten Versicherungstarife in Thailand enthalten Zahnbehandlungen als Zusatzoption. Sie übernehmen auch keine kosmetische Zahnbehandlung oder Zahnimplantate, es sei denn, sie sind medizinisch notwendig, etwa nach einem Unfall.
Da die Zahnbehandlungskosten aber niedriger sind, kommst Du auch mit Zahlung aus eigener Tasche gut zurecht.
Medizinische Evakuierung
Manche Versicherer bieten medizinische Evakuierung als Zusatzoption an. Wie sinnvoll das ist, hängt davon ab, wo in Thailand Du lebst. Die meisten preislich wettbewerbsfähigen Versicherer fliegen Dich eher in ein Krankenhaus in Bangkok als in Deinem Heimatland.
Bleibst Du meist in Bangkok oder schließt eine Reiseversicherung ab, wenn Du das Land verlässt, hat eine Evakuierungsversicherung wenig Sinn.
Die Ausnahme? Ist Deine Höchstgrenze hoch, bietet Dir der Versicherer diese Leistung möglicherweise von sich aus an, ob Du sie gewählt hast oder nicht.
Dich nach Hause zu fliegen, könnte für sie günstiger sein, als einen langen Aufenthalt in einem erstklassigen Krankenhaus in Thailand zu bezahlen.
Verlass Dich aber nicht darauf.
Weitere Geschäftsbedingungen
Weitere Geschäftsbedingungen können Deinen Versicherungsschutz beeinflussen. Die Bedingungen Deines Versicherungsvertrags zu lesen ist mühsam. Aber bedenke, wie viel Du über die nächsten fünf bis zehn Jahre für Deinen Tarif ausgibst.
Allein das ist es wert, sich ein bis zwei Stunden Zeit zu nehmen, um die Details Deines Tarifs durchzugehen.
Wir haben eine schöne Zusammenfassung zu Expat-Versicherungsbegriffen und ihrer Bedeutung veröffentlicht. Schau sie Dir an, um Dich mit der Versicherungssprache vertraut zu machen.
Bist Du Dir unsicher, empfehle ich, eine E-Mail an Deinen potenziellen Versicherer zu schreiben. Liste auf, was Dich beunruhigt, und hol Dir eine schriftliche Aussage von Deinem Makler oder Versicherer, die Dir eine klare Antwort gibt.
Ich bin kein Anwalt oder Versicherungsexperte, und das ist keine Rechtsberatung, aber ich nehme an, das sollte Deine Position verbessern, falls es je zu einem Streitfall kommt.
Vorabgenehmigungen
In manchen Fällen verlangen Versicherer eine Vorabgenehmigung, bevor Du eine Krankenhausbehandlung erhältst. Du kannst sie anrufen oder das über ihre Apps erledigen. Das ist Standard bei nicht dringenden Krankenhausbesuchen.
Manche Versicherer verlangen auch für teurere ambulante Behandlungen wie MRTs eine Vorabgenehmigung.
Das führt oft zu einem Hin und Her zwischen Krankenhaus und Versicherer, bei dem Du ein bis zwei Tage wartest, bis die Genehmigung durchkommt. Deshalb empfehle ich, Deinen Versicherer zu kontaktieren, bevor Du ins Krankenhaus gehst.
Handelt es sich um einen Notfall, geh ins Krankenhaus und kontaktiere den Versicherer, sobald Du kannst. Oder bitte einen Freund darum.
Ablehnung von Ansprüchen
Was nützt ein Versicherungsschutz, wenn Dein Anspruch abgelehnt wird?
Vorerkrankungen gehören zu den häufigsten Gründen für abgelehnte Ansprüche. Machst Du innerhalb weniger Monate nach Versicherungsabschluss mehrfach einen Anspruch geltend, bittet Dich der Versicherer manchmal, zunächst selbst zu zahlen, bis er Deinen Fall geprüft und Dich später erstattet hat.
Unser Redakteur hat ein noch verrückteres Problem erlebt. Sein Versicherer verweigerte ihm den Schutz für einen medizinischen Notfall, der keine Vorerkrankung war, obwohl er die Versicherung schon ein Jahr lang hatte.
Der Versicherer erklärte, er müsse zunächst jedes umliegende Krankenhaus prüfen, bevor er ihn absichere, um sicherzustellen, dass er wegen desselben medizinischen Problems dort nie zuvor war. Die ganze Geschichte kannst Du in seinem Bericht über seine Erfahrung mit der Krankenversicherung als Expat in Thailand nachlesen.
Viele Makler berichten, dass ein weiterer häufiger Grund für abgelehnte Ansprüche darin liegt, dass Kunden ihren Versicherungsschutz nicht richtig verstehen und versuchen, einen Anspruch auf etwas geltend zu machen, das ausdrücklich ausgeschlossen ist.
Lies Deine Versicherungspolice also gründlich durch.
Welche Krankenversicherung sollte ich abschließen?
Bist Du bis hierhin gekommen und immer noch unsicher, welcher Krankenversicherungstarif zu Dir passt, empfehle ich Dir, unseren Partnermakler zu kontaktieren. Er kann Deinen Bedarf einschätzen und Dir einen Tarif vorschlagen, der am besten zu Deiner Situation passt. Füll einfach dieses Formular aus, um mit ihm in Kontakt zu treten.
Quellenangaben
- Office of Insurance Commission (OIC): Streitigkeiten über Versicherungsansprüche mit thailändischen Versicherern ohne Anwalt klären.
- Statista: Größe und Wachstum des thailändischen Krankenversicherungsmarkts.
- Asian Disaster Reduction Center: die wiederkehrenden schweren Überschwemmungen in Thailand.
- GARDP: Gonorrhö als die häufigste Geschlechtskrankheit (STI) in Thailand.
Auf Richtigkeit geprüft von Carsten Creutzburg
Carsten Creutzburg ist ein lizenzierter Versicherungsmakler in Thailand mit über einem Jahrzehnt Erfahrung darin, Expats bei internationalen Kranken- und Lebensversicherungen zu unterstützen, bekannt für detaillierte Vergleiche der wichtigsten Versicherer.

 English:
 Français:
 Español: