
This article will take approximately 40 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
Welche Versicherung brauchst du in Thailand wirklich?
Brauchst du eine Krankenversicherung, wenn du bereits eine in deinem Heimatland hast?
Gibt es eine Möglichkeit, in Thailand eine Lebensversicherung abzuschließen, um deine Familie abzusichern, falls etwas passiert?
Das sind ein paar wichtige Fragen, die du dir zur Versicherung in Thailand vielleicht stellst. Versicherungen sind ein kompliziertes Thema. Sie stecken voller Begriffe und Bedingungen, die dir im Alltag sonst nie begegnen.
Deshalb haben wir diesen Guide erstellt: um dir zu zeigen, welche Versicherung du als Expat in Thailand abschließen solltest und welche du dir sparen kannst.
Contents
- Das Wichtigste in Kürze
- Zusammenfassung dieses Beitrags
- Zuerst das Wichtigste
- Versicherungsunternehmen
- Wie die Versicherungsregulierung in Thailand funktioniert
- Krankenversicherung
- Lebensversicherung
- Kfz-Versicherung
- Unfallversicherung
- Sachversicherung
- Reiseversicherung
- Geschäftsversicherung
- Deine eigene Prioritätenliste für Versicherungen erstellen
- Wie Kauf, Risikoprüfung und Schadensregulierung tatsächlich funktionieren
- Nächste Schritte
- Häufig gestellte Fragen
- Welche Versicherung ist in Thailand tatsächlich Pflicht?
- Was macht Thailands Office of Insurance Commission (OIC) eigentlich?
- Ersetzt die Sozialversicherung (SSO) eine private Krankenversicherung?
- Brauche ich eine Mindestkrankenversicherung für ein Rentenvisum?
- Ist es günstiger, eine Versicherung direkt bei einem Unternehmen statt über einen Makler abzuschließen?
- Wirkt sich ein Versicherungswechsel auf die Deckung einer bereits bestehenden Erkrankung aus?
- Quellen
Das Wichtigste in Kürze
- Eine Krankenversicherung ist die eine Police, die fast jeder Expat haben sollte; sie kann dir bei einer großen Krankenhausrechnung Hunderttausende Baht sparen.
- Angesichts der Unfallrate in Thailand lohnt sich eine Kfz-Versicherung, und eine Sachversicherung ergibt Sinn, wenn du dein Zuhause besitzt, aber nicht, wenn du mietest.
- Eine eigenständige Unfallversicherung kannst du meist überspringen, da sie oft schon in der Krankenversicherung enthalten ist.
- Eine Lebensversicherung ist optional und wichtig vor allem dann, wenn du Angehörige hast, für die du sorgen musst.
- Du kannst Versicherungen bei lokalen Unternehmen, Offshore-Anbietern, Banken oder Maklern abschließen; lokale Tarife bieten Direktabrechnung mit Krankenhäusern, kommen aber mit Deckungsgrenzen.
- Makler wie CheckDi lassen dich viele lokale Tarife an einem Ort vergleichen, ohne Zusatzkosten.
- Wähle jede Police passend zu deiner eigenen Situation, statt einfach alles zu kaufen, was angeboten wird.
Zusammenfassung dieses Beitrags
Wenn du dir die lange Lektüre sparen willst: Hier ist, welche Versicherung wir dir in Thailand empfehlen und welche nicht:
- Krankenversicherung: Eine Krankenversicherung kann dir Hunderttausende Baht an medizinischen Kosten sparen. Schau dir Cigna Global an, wenn du an einer Krankenversicherung interessiert bist, oder vergleiche mehrere globale Versicherer gleichzeitig über International Citizens Insurance.
- Kfz-Versicherung: Angesichts der Zahl der Autounfälle pro Jahr in Thailand empfehlen wir dir eine Kfz-Versicherung. Wenn du Kfz-Versicherungstarife vergleichen möchtest, schau dir CheckDi an.
- Unfallversicherung: Da eine Unfallversicherung bereits in der Krankenversicherung enthalten ist, brauchst du keine separate PA-Versicherung, wenn du eine Krankenversicherung hast.
- Lebensversicherung: Wenn du deinen Angehörigen etwas hinterlassen willst, schließ eine Lebensversicherung ab. Ansonsten ist eine Lebensversicherung optional. Du kannst sie über einen Lebensversicherungsmakler abschließen.
- Sachversicherung: Wenn du Eigentum in Thailand besitzt, schließ eine Sachversicherung ab. Wenn du mietest, kannst du sie dir sparen.
- Reiseversicherung: Wenn du nach oder durch Thailand reist, schließ eine Reiseversicherung über World Nomads ab.
- Geschäftsversicherung: Wenn du ein Unternehmen in Thailand führst, ist eine Geschäftsversicherung optional und hängt davon ab, wie riskant dein Geschäft ist.
Zuerst das Wichtigste
Versicherungen sind großartig, um Risiken zu managen.
Es kann sich anfühlen, als würdest du Geld verschwenden, wenn du eine Versicherung zahlst und sie nicht nutzt. Aber wenn etwas Unerwartetes passiert, kann sie ein Lebensretter sein.
Um dir bei der Entscheidung zu helfen, welche Versicherung du brauchst und welche nicht, geben wir dir einen Überblick über sieben beliebte Versicherungsarten für Expats in Thailand.
Außerdem verweisen wir dich auf ausführlichere Artikel zu jeder Versicherungsart und dazu, wo du sie bekommst.
Du wirst trotzdem auf Versicherungsarten stoßen, die wir in diesem Guide nicht erwähnt haben. Und jedes Jahr kommen neue Versicherungsarten hinzu.
Versicherungsunternehmen
Lassen uns zunächst über Versicherungsunternehmen in Thailand sprechen.
Die Versicherungsbranche ist groß in Thailand. Lokale und Offshore-Versicherungsunternehmen sind nicht die einzigen, die Versicherungen anbieten. Auch Banken bieten sie an.
Versicherungsvertreter sind überall.
Es mag dich überraschen, aber der Kaffeeverkäufer vor dem 7-ELEVEN oder der Mechaniker, der dein Auto repariert, könnte ein Versicherungsvertreter sein. Und du kannst überall in Thailand Versicherungen bei Maklern abschließen.
Aber es gibt nicht die eine beste Versicherungsgesellschaft in Thailand. Gute Versicherung hängt von Prämien, Deckung, Anforderungen und persönlicher Erfahrung ab.
Werfen wir einen Blick auf vier Stellen, an denen du in Thailand eine Versicherung abschließen kannst.
Lokale Versicherungsunternehmen
Lokale Versicherungsunternehmen in Thailand bieten lokale Versicherungstarife für Thais und in Thailand lebende Expats an.
Eine Versicherung über ein lokales Unternehmen abzuschließen, bringt dir folgende Vorteile:
- du zahlst nicht aus eigener Tasche
- du bekommst schnellen Support
- du kannst Streitfälle in Thailand klären
Der größte Vorteil dieser lokalen Unternehmen ist, dass sie Systeme zur Direktabrechnung mit Krankenhäusern, Kliniken, Banken und Werkstätten in Thailand eingerichtet haben.

Wenn du einen Anspruch geltend machst, zahlst du nicht aus eigener Tasche. Stattdessen übernimmt deine Versicherung die Zahlung.
Da lokale Unternehmen in Thailand ansässig sind, bekommst du schnellen, persönlichen Support.
Und wenn du rechtliche Probleme hast, kannst du deinen Anspruch über das thailändische Rechtssystem geltend machen, was oft viel einfacher ist, als Streitfälle im Ausland zu klären.
Der größte Nachteil einer Versicherung über lokale Unternehmen ist, dass du an die Funktionsweise ihrer Tarife und Systeme vielleicht nicht gewöhnt bist.
Krankenversicherungstarife von lokalen Versicherungsunternehmen kommen zum Beispiel mit Deckungsgrenzen. Das bedeutet, dass du nur bis zu einem bestimmten Behandlungsumfang abgesichert bist. Zuhause hattest du vielleicht eine vollständige Deckung.
Du findest viele thailändische und internationale Versicherungsunternehmen in Thailand, zum Beispiel:
Diese Unternehmen bieten alle Arten von Versicherungen an.
Einige kleinere lokale Versicherungsunternehmen spezialisieren sich auf bestimmte Versicherungsarten. Navakij und Viriyah zum Beispiel spezialisieren sich auf Kfz-Versicherungen.
Luma Health, ein spezialisiertes Krankenversicherungsunternehmen, fällt ebenfalls in diese Kategorie.
Die meisten lokalen Versicherungsunternehmen in Thailand haben Vertreter im ganzen Land. Sie haben auch eigene Programme, um jeden auszubilden, der Vertreter werden möchte.
Diese Vertreter können zu dir kommen und dir vor Ort eine Versicherung verkaufen oder sich um dich kümmern, wenn du einen Unfall hast. Sie haben oft auch eigene Verbindungen zu Krankenhäusern.
Aber die meisten Vertreter sind oft nur darauf trainiert, Versicherungen zu verkaufen. Sie kennen vielleicht nicht jeden einzelnen Ausschluss. Prüfe deinen zukünftigen Versicherungstarif deshalb genau.
Offshore-Versicherungsunternehmen
Offshore-Versicherungsunternehmen sind internationale Versicherer mit Büros außerhalb Thailands, die Versicherungen an in Thailand lebende Expats verkaufen.
Dazu gehört ACS für Krankenversicherungen.
Offshore-Versicherungsunternehmen bieten höhere Deckungsgrenzen als lokale Tarife, und ihre Tarife sind flexibler.
Die meisten lokalen Tarife werden zum Beispiel ungültig, sobald du Thailand verlässt. Bei einer Offshore-Versicherung bist du hingegen unter Umständen weiterhin abgesichert, wenn du aus Thailand wegziehst.
Allerdings kann es schwierig sein, Offshore-Versicherungen über Makler in Thailand zu finden. Makler, die nur lokale Versicherungen verkaufen, können dir nicht helfen. Sie behaupten, Offshore-Versicherungsmakler seien in Thailand nicht zum Verkauf lizenziert.
Und die Makler, die tatsächlich Offshore-Versicherungen verkaufen, halten sich meist bedeckt.
Banken
Wenn du zu Banken in Thailand gehst, findest du auf dem Schalterpult oft Broschüren für Versicherungen.
Alle Banken in Thailand bieten mindestens ein oder zwei Versicherungsarten an.
Sogar staatliche Banken wie die Government Savings Bank und Krung Thai bieten verschiedene Versicherungsarten an. Manche Banken wie Krung Sri arbeiten mit Versicherungsunternehmen wie Allianz zusammen, um Tarife wie Krung Sri Life Insurance anzubieten.
Banken in Thailand verkaufen Lebensversicherungen auch als eine Form des Sparens und Investierens. Der Markt für Lebensversicherungen über Banken ist riesig. Er hat mittlerweile über 40 % des gesamten Lebensversicherungsmarkts in Thailand erobert.
Mit diesem Anstieg bieten viele Banken inzwischen mehr Versicherungsoptionen an. Die Siam Commercial Bank zum Beispiel verkauft 12 Versicherungsarten. Makler verkaufen Versicherungen dieser Banken jedoch noch nicht. Das machen nur Bankangestellte und Vertreter.
Makler
Makler sind so etwas wie die aufgewertete Version eines Versicherungsvertreters. Sie bieten Versicherungen von vielen verschiedenen Unternehmen an. Auch Makler brauchen eine Lizenz von Thailands Office of Insurance Commission, kurz OIC, um lokale Versicherungstarife zu verkaufen.
Obwohl Makler über Provisionen Geld verdienen, verkaufen sie ähnliche Tarife zu ähnlichen Preisen wie die Versicherungsunternehmen selbst.
Der größte Vorteil eines Versicherungsmaklers ist, dass du an einem Ort viele Tarife verschiedener Unternehmen vergleichen kannst. Manche Makler lassen dich viele verschiedene Tarife an einem Ort vergleichen und dann ohne Zusatzkosten über sie abschließen.
CheckDi ist einer dieser Makler.
Aber denk daran, dass lokale Versicherungsmakler nur lokale Tarife anbieten. Wenn du eine Offshore-Versicherung kaufen willst, musst du dich woanders umsehen.
Wie die Versicherungsregulierung in Thailand funktioniert
Jedes oben genannte Versicherungsunternehmen und jeder Makler, ob lokal oder offshore-orientiert, untersteht einer einzigen Aufsichtsbehörde: Thailands Office of Insurance Commission, kurz OIC. Sie lizenziert und beaufsichtigt Lebens- und Nicht-Lebensversicherer sowie die Makler und Vertreter, die deren Tarife verkaufen, und ist dem Finanzministerium unterstellt. Es ist dieselbe OIC-Lizenz, auf die der Abschnitt zu Maklern oben verweist.
Eine Absicherungsquelle liegt vollständig außerhalb dieses OIC-regulierten Systems: die Sozialversicherung. Wenn du auf einer thailändischen Gehaltsliste stehst, meldet dich das Social Security Office, das dem Arbeitsministerium untersteht, automatisch an und gibt dir kostenlose Basisversorgung in einem registrierten Krankenhaus. Sie ist kein privates Versicherungsprodukt, also gibt es hier auch kein Unternehmen, das du dir aussuchen kannst, und sie ist auch nicht dasselbe wie der optionale Gruppen-Krankenversicherungsplan deines Arbeitgebers. Unser Guide zu SSO vs. private Krankenversicherung vergleicht, was die beiden tatsächlich abdecken.
Von allem, was in diesem Guide behandelt wird, ist nur eine Art tatsächlich Pflicht: die Kfz-Haftpflichtversicherung, oder Por Ror Bor, für Autos und Motorräder. Das Department of Land Transport prüft, ob du sie hast, bevor es ein neues Fahrzeug registriert oder deine jährliche Zulassung verlängert, und ohne sie zu fahren kann zusätzlich zur verweigerten Registrierung ein Bußgeld bedeuten. (Das dahinterstehende Gesetz ist der Motor Vehicle Accident Victims Protection Act B.E. 2535 aus dem Jahr 1992.) Kranken-, Lebens-, Unfall-, Sach-, Reise- und Geschäftsversicherung sind gesetzlich alle freiwillig, egal was dir ein Versicherungsvertreter erzählt.
Das heißt nicht, dass es risikofrei ist, darauf zu verzichten, nur dass dich niemand dafür mit einem Bußgeld belegen kann. Schau dir unseren Guide zu Por Ror Bor an, um zu sehen, was die Pflichtpolice tatsächlich auszahlt, denn es ist weniger, als die meisten Leute annehmen.
Wenn du ein bestimmtes Unternehmen oder einen Makler prüfst statt einer ganzen Versicherungskategorie, geht unser Guide zu Versicherungsunternehmen in Thailand durch, wie du eine Lizenz bestätigst und auf welche Warnsignale du bei nicht lizenzierten Anbietern achten solltest.
Krankenversicherung
Ob Vorsorgeuntersuchungen, Operationen, Geburten oder Impfungen: Eine Krankenversicherung deckt deine medizinische Versorgung in Krankenhäusern und Kliniken in Thailand ab.
Krankenversicherungen arbeiten meist mit Krankenhäusern und Kliniken im ganzen Land zusammen. Wenn du ein Krankenhaus oder eine Klinik besuchst, zahlt deine Versicherung deine medizinischen Kosten direkt an die Einrichtung.
Wenn ein Krankenhaus oder eine Klinik keine Direktabrechnung mit deiner Versicherung eingerichtet hat, musst du die Quittung an deine Versicherung schicken, um erstattet zu werden.
Warum solltest du sie abschließen?
Eine Krankenversicherung garantiert dir medizinische Behandlung, wenn du krank oder verletzt wirst, egal wie schwer.
Du überlegst nicht zweimal, ob du ins Krankenhaus gehst, wenn du krank oder verletzt bist, weil du nicht aus eigener Tasche zahlen musst.
Und früh ins Krankenhaus zu gehen bedeutet, dass du behandelt wirst, solange deine Krankheit noch im Anfangsstadium ist. Das heißt, sie kann schneller behandelt werden, bevor sie sich zu einer ernsten Krankheit entwickelt, die dann schwieriger und teurer zu behandeln ist.
Eine Krankenversicherung hilft dir, deine jährlichen Gesundheitsausgaben zu planen.

Brauchst du sie?
Kommt darauf an. Wir kennen Leute, die immer eine Krankenversicherung abschließen, und wir kennen Leute, die ganz darauf verzichten.
- Wenn dein Unternehmen bereits einen Gruppentarif hat, brauchst du sie vielleicht nicht.
- Wenn du uns fragst: Schließ eine Krankenversicherung ab, um deine Gesundheit abzusichern, auch wenn du gesund bist. Du kannst sie auch für deine Familie abschließen.
Zumindest kann dir eine Krankenversicherung, wenn etwas Unerwartetes passiert, Hunderttausende oder sogar Millionen Baht sparen.
Obwohl medizinische Behandlung in Thailand günstiger ist als in vielen anderen Ländern, kann dich eine Übernachtung in einem gewöhnlichen Privatkrankenhaus über zehntausend Baht kosten.
Was, wenn du bereits eine Versicherung aus deinem Heimatland hast?
Lies das Kleingedruckte deines Versicherungstarifs aus deinem Heimatland, um herauszufinden, ob du für Behandlungen in Thailand abgesichert bist.
Dein bestehender Tarif deckt dich in Thailand vielleicht ab oder nur für Basisbehandlungen. Für ernstere Behandlungen musst du eventuell nach Hause fliegen.
In anderen Fällen bist du überhaupt nicht abgesichert.
Tarife
Krankenversicherungstarife in Thailand gibt es in der Regel in einer von drei Formen:
- IPD: Du bist abgesichert, wenn du über Nacht oder mehrere aufeinanderfolgende Tage im Krankenhaus bleiben musst
- OPD: Du bist abgesichert, wenn du das Krankenhaus besuchst, es aber am selben Tag wieder verlässt
- Premium: Du bist sowohl für mehrtägige Krankenhausaufenthalte als auch für Behandlungen am selben Tag abgesichert, zusätzlich für Sehkraft, Schwangerschaft, Vorsorgeuntersuchungen usw.
Versicherungsunternehmen bieten mehr als nur diese drei Arten an. Aber letztlich läuft es darauf hinaus: Je höher deine Prämie, desto höher deine Deckungsgrenzen.
Rechne damit, dass deine Prämie steigt. Expats in Foren beschweren sich regelmäßig darüber, wie stark die jährlichen Verlängerungen steigen, angetrieben durch die medizinische Inflation und durch die Altersstufen, die mit zunehmendem Alter greifen. Rentner mit festem Einkommen trifft es am härtesten. Das ist ein guter Grund, früher statt später zu kaufen.
Wie viel Geld kannst du damit sparen?
Du kannst in Thailand aus verschiedenen Tarifen wählen, und jeder kommt mit unterschiedlicher Deckung.
Auch hier gilt: Je höher deine Prämie, desto besser die Deckung.
Um dir eine Vorstellung davon zu geben, wie viel Geld du mit einer Krankenversicherung sparen kannst, werfen wir einen Blick auf die Kosten der Gesundheitsversorgung in Thailand.
Bei einem Krankenhausaufenthalt solltest du mit rund 20.000 THB pro Tag in einem gewöhnlichen Privatkrankenhaus rechnen. Im Schnitt zahlen Leute etwa 30.000 bis 60.000 THB für einen guten Krankenversicherungstarif in Thailand. Das bedeutet, dass sich schon ein zweitägiger Krankenhausaufenthalt für die Versicherungsprämie auszahlen würde.
Bei einer Operation können die Kosten zwischen 50.000 und 200.000 THB liegen. Thailand-Starter-Kit-Gründer Karsten Aichholz hatte eine kleinere Atemwegsoperation im Bumrungrad Hospital. Er blieb nur eine Nacht im Krankenhaus, aber die Kosten beliefen sich auf fast 300.000 THB. Zum Glück hatte er eine Versicherung.
Unserer Meinung nach geht es beim Abschluss einer Krankenversicherung aber nicht darum, deine medizinischen Kosten zu senken. Es geht eher darum, deine Finanzen abzusichern. Du weißt, wie viel du pro Jahr für deine Gesundheit ausgeben wirst. Wenn etwas Unerwartetes passiert, gehst du nicht bankrott.
Als Bonus gibt es zwei weitere Vorteile:
- Qualitätsbehandlung: Eine Krankenversicherung sichert dir eine hochwertige Behandlung. Du kannst dich in einem guten Krankenhaus behandeln lassen, ohne dir große Sorgen um die Kosten zu machen.
- Schnellere Genesung: Wenn du früh ins Krankenhaus gehst, haben deine Symptome die Chance, schneller abzuklingen.
Wo bekommst du sie?
Du kannst eine Krankenversicherung in Thailand entweder über Versicherungsunternehmen oder über Versicherungsmakler abschließen. Zwischen beiden gibt es keinen großen Unterschied. Du bekommst denselben Tarif mit ähnlicher Deckung zur selben Prämie.
Ein Punkt, den Expats oft ansprechen, ist die Direktabrechnung. Wenn deine Versicherung direkt mit dem Krankenhaus abrechnet, musst du keine hohe Rechnung im Voraus zahlen und später zurückfordern. Viele sagen auch, dass sich ein Makler beim Einreichen von Ansprüchen bezahlt macht, da es einfacher ist, eine Versicherung zu drängen, wenn das jemand anderes für dich übernimmt.
Und du kannst entweder eine lokale oder eine Offshore-Versicherung abschließen.
Du kannst zwischen vielen internationalen Tarifen wählen, die dich in Thailand absichern. ACS ist einer davon. Das Beste an Offshore-Versicherungen ist, dass die Deckungsgrenzen höher sind als bei lokalen Versicherungen.
Wenn du eine Versicherung von einem lokalen Unternehmen willst, bei dem du einfach zum Hörer greifen und anrufen kannst, wenn du Hilfe brauchst, empfehlen wir Luma.
Lies unseren ausführlichen Guide zur Krankenversicherung, um herauszufinden, wo du eine Versicherung bekommst.
Lebensversicherung
Nicht die erste Versicherung, die die meisten Leute abschließen, aber hoffentlich auch nicht die letzte. Ich würde sagen: Wenn du Kinder oder eine:n Partner:in hast, die finanziell von dir abhängen – eine Situation, die in Thailand alles andere als selten ist – schließ zumindest irgendeine Art von Absicherung ab. Sie müssen nicht unbedingt fürs Leben ausgesorgt haben, aber ihnen für ein paar Jahre etwas mehr finanziellen Spielraum zu geben, falls das Schlimmste passiert, kam mir immer wie eine vernünftige Wahl vor.
Ich habe einen ausführlicheren Artikel zusammengestellt, der alle Überlegungen rund um den Abschluss einer Lebensversicherung durchgeht, und außerdem eine Bewertung zu Tenzing Pacific geschrieben – dem Lebensversicherungsmakler, für den ich mich letztlich entschieden habe.
Kfz-Versicherung
Eine Kfz-Versicherung deckt dich ab, wenn du dein Auto nach einem Unfall reparieren oder ersetzen musst. Sie deckt dich auch für Verletzungen oder Todesfälle durch Autounfälle ab.
Und wenn du in einen Unfall gerätst, kommt ein Vertreter der Kfz-Versicherung an den Unfallort, um zu klären, wer verantwortlich ist.
Je nach Tarif kannst du dein Auto in jeder Werkstatt reparieren lassen, die mit deiner Kfz-Versicherung zusammenarbeitet, egal ob Autohaus oder Werkstatt.
Warum solltest du sie abschließen?
Neben dem Geld, das sie dir bei Reparaturen oder Unfällen spart, vor allem wenn Verletzungen oder Todesfälle im Spiel sind, bringt dir eine Kfz-Versicherung zwei weitere Vorteile.
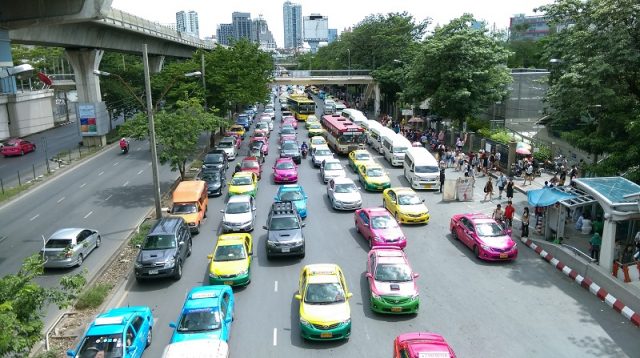
Der erste Vorteil ist, dass die Versicherung jemanden zu deinen Gunsten schickt, um bei einem Unfall zu klären, wer schuld war. Das ist besonders hilfreich, wenn du kein Thai sprichst. Du wirst nicht wegen Sprachbarrieren für den Unfall verantwortlich gemacht.
Wenn du eine Kfz-Versicherung hast, musst du nur deine Versicherung anrufen und ihren Vertreter den Unfall regeln lassen.
Der zweite Vorteil ist, dass dir eine Kfz-Versicherung hilft, einen Gerichtsprozess zu vermeiden. Ohne Kfz-Versicherung werden Entschädigung und Reparaturkosten meist verhandelt.
Wenn du dich mit den anderen Beteiligten nicht einigen kannst, landest du womöglich vor Gericht. Und dann brauchst du einen Anwalt in Thailand.
Brauchst du sie?
Wenn du ein Auto in Thailand besitzt, empfehlen wir dir eine Kfz-Versicherung.
Im Schnitt fordern Verkehrsunfälle in Thailand jährlich mehr als 24.000 Todesopfer, also 66 pro Tag. Thailands Straßen gehören zu den gefährlichsten der Welt. Im Schnitt passieren in Thailand täglich 1.089 Unfälle.
Was bedeutet diese Zahl für dich?
Solange du in Thailand fährst, läufst du Gefahr, in einen Unfall zu geraten, besonders wenn du gerade erst hierhergezogen bist und das Fahren in Thailand noch nicht gewohnt bist.
Auch wenn du die Kfz-Haftpflichtversicherung, oder Por Ror Bor, haben musst, deckt sie nur eine medizinische Grundversorgung ab.
Was, wenn du dein Auto nach Thailand einführst?
Du brauchst eine Kfz-Versicherung, wenn du dein Auto nach Thailand verschiffen willst. Versicherungen für importierte Autos sind meist deutlich teurer, besonders für Modelle, die es in Thailand nicht gibt.
Tarife
Kfz-Versicherungen in Thailand werden in der Regel in drei Typen unterteilt:
- Typ Eins: der teuerste und umfassendste Tarif, der alles rund um Autounfälle abdeckt
- Typ Zwei: der zweitteuerste Typ mit ähnlicher Deckung wie Typ Eins, deckt aber keine Unfälle ab, an denen kein Dritter beteiligt ist
- Typ Drei: der günstigste verfügbare Typ, der nur medizinische Kosten und die Haftpflicht gegenüber Dritten abdeckt
Zusätzlich zu diesen drei Tarifen gibt es auch Varianten wie Typ Zwei Plus oder Typ Drei Plus.
Im Grunde ist das eine aufgewertete Version des jeweiligen Typs mit besserer Deckung. Aber die Gesamtdeckung liegt trotzdem unter der des übergeordneten Typs.
Mit Typ Zwei Plus bekommst du zum Beispiel mehr Deckung als mit Typ Zwei, aber weniger als mit Typ Eins.
Nicht alle Versicherungen bieten kostenlose Mietwagen an, während dein Auto repariert wird, selbst mit Typ-Eins-Versicherung. Das hängt eher davon ab, wie viele Ersatzwagen in der Werkstatt verfügbar sind, und von einem Zusatzbaustein in deinem Tarif.
Kfz-Versicherungsprämien in Thailand können steigen, wenn du in einem Jahr zu oft Ansprüche stellst oder einen Unfall verursachst. Der Anstieg der Prämie wird von Fall zu Fall festgelegt.
Wenn du hingegen keine Ansprüche stellst oder Unfälle verursachst, kannst du niedrigere Prämien aushandeln.
Der Anstieg oder die Senkung der Prämien kann zwischen 10 % und 40 % liegen.
Wie viel Geld kannst du damit sparen?
Die durchschnittlichen Kosten einer Typ-Eins-Kfz-Versicherung liegen für eine Limousine bei rund 18.000 THB pro Jahr.
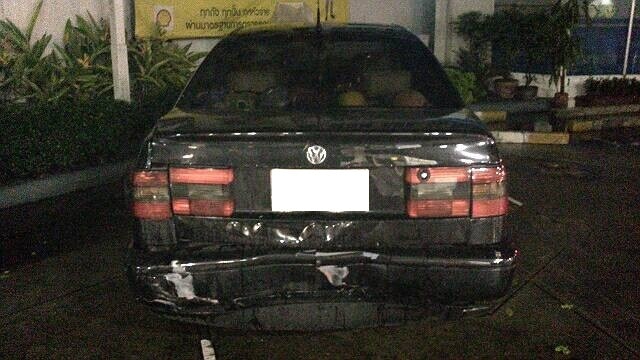
Reparaturkosten hängen von vielen Faktoren ab, darunter Marke, Modell deines Autos und wie schwer der Schaden ist.
- Grundsätzlich kostet die Reparatur eines Kratzers etwa 3.000 THB. Wenn viele Teile repariert werden müssen, kannst du mit rund 20.000 bis 30.000 THB rechnen.
- Bei schweren Schäden können Reparaturen leicht über 100.000 THB kosten.
Aber diese Kosten enthalten noch keine medizinischen Behandlungskosten.
Wenn du nur alle paar Jahre einen kleinen Unfall hast, sparst du mit einer Kfz-Versicherung kein Geld. Aber wenn du in einen schweren Unfall gerätst, kannst du Hunderttausende Baht sparen. Das gilt besonders, wenn du in einen Unfall mit einem BMW, Mercedes oder Porsche verwickelt bist, deren Reparatur zwei- bis dreimal so teuer sein kann wie bei anderen Autos.
Wo bekommst du sie?
Eine beliebte Möglichkeit, in Thailand eine Kfz-Versicherung abzuschließen, ist über einen Makler.
Der Preis ist derselbe, als würdest du direkt bei einer Versicherung kaufen, aber du hast mehr Auswahl.
Makler können dir auch helfen, Ansprüche geltend zu machen und mit Werkstätten zu verhandeln.
Wenn du über einen Makler kaufen möchtest, schau dir CheckDi an. Auf der Website kannst du Kfz-Versicherungstarife vergleichen und den besten für deine Bedürfnisse kaufen.
Wenn du über CheckDi kaufst, hast du die Sicherheit, dass sie dir bei einem Unfall helfen.
Du kannst eine Kfz-Versicherung auch direkt bei Versicherungsunternehmen abschließen. Beliebte Kfz-Versicherer in Thailand sind:
Lies unseren Guide zur Kfz-Versicherung in Thailand, um mehr über den Abschluss einer Kfz-Versicherung zu erfahren.
Unfallversicherung
Die Unfallversicherung, oder PA, deckt dich für medizinische Kosten, Invalidität und Tod durch Reise- und Verkehrsunfälle, Stürze, Sport und sogar Hundebisse ab.
Wenn du im Krankenhaus bleiben musst, bekommst du auch ein Tagegeld.
Aber anders als bei der Krankenversicherung bist du nicht abgesichert, wenn du krank wirst. Wenn du zum Beispiel eine Erkältung hast und ins Krankenhaus musst, deckt dich die PA-Versicherung nicht.
Wenn du hingegen auf dem Gehweg von einem Motorrad angefahren und verletzt wirst, übernimmt die PA-Versicherung Röntgen- und Operationskosten.
Aber die PA-Versicherung deckt dich nicht, wenn du unter Drogen- oder Alkoholeinfluss verletzt wirst, dich schlägst oder dir absichtlich selbst schadest.
Warum solltest du sie abschließen?
Wie der Name schon sagt, deckt dich die PA-Versicherung bei jeglichen Unfällen ab.
Die häufigsten Unfälle in Thailand sind Verkehrsunfälle. Und sie können auch passieren, wenn du selbst nicht fährst. Du kannst auf dem Gehweg von einem Motorrad erfasst werden.
Auch wenn alle Autos und Motorräder in Thailand die Kfz-Haftpflichtversicherung haben müssen, reicht die medizinische Deckung nie aus.
Eine PA-Versicherung stellt sicher, dass du bei allen Unfällen in Thailand abgesichert bist, nicht nur bei Verkehrsunfällen.
Brauchst du sie?
Eine PA-Versicherung ist meist schon in der Krankenversicherung enthalten. Wenn du also eine Krankenversicherung hast, brauchst du keine PA-Versicherung, außer du willst mehr Deckung für Unfälle.
Wenn du keine Krankenversicherung hast, hängt eine PA-Versicherung vor allem von deinem Job und Lebensstil ab.
Wenn du Motorrad fährst, dein Viertel voller Straßenhunde ist oder du riskante Aktivitäten liebst, solltest du eine PA-Versicherung abschließen.
Aber wenn du digitaler Nomade bist, in einem klimatisierten Zimmer arbeitest, Filme schaust und nur in sichere Gegenden reist, brauchst du vielleicht keine PA-Versicherung.
Eine PA-Versicherung ist eine gute Idee für Rentner in Thailand ab 65 Jahren. In diesem Alter ist es schwer, eine Krankenversicherung zu finden. Eine PA-Versicherung bekommst du aber trotzdem.
Bestimmte Versicherungsunternehmen oder Banken bieten PA-Versicherungen für Rentner an.
Kasikorn Bank zum Beispiel hat einen Tarif für 55- bis 99-Jährige.
Auch wenn sie dich nicht deckt, wenn du krank bist, bist du zumindest abgesichert, wenn du stürzt und dich verletzt, was in diesem Lebensabschnitt durchaus vorkommt.
Tarife
Für die PA-Versicherung gibt es in der Regel zwei Optionen:
- Tarif 1: deckt Tod, Invalidität und medizinische Kosten durch Unfälle ab
- Tarif 2: teurer als Tarif 1, bietet aber mehr Deckung und deckt dich unter Umständen auch ab, wenn du ins Krankenhaus eingewiesen wirst
Neben dem Alter hängt die Prämie der PA-Versicherung davon ab, wie riskant dein Leben ist. Je riskanter, desto höher die Prämie.
Riskante Lebensstile werden in vier Gruppen eingeteilt:
- Gruppe 1: Büroangestellte, die drinnen arbeiten
- Gruppe 2: Personen, die im Freien arbeiten
- Gruppe 3: Personen, die mit Maschinen arbeiten, etwa Ingenieure und Handwerker
- Gruppe 4: Personen mit riskanten Tätigkeiten, etwa Stuntleute, Rennfahrer und Wanderer
Die Prämien sind für Gruppe 1 am günstigsten und für Gruppe 4 am teuersten.
Wie viel Geld kannst du damit sparen?
Auch wenn die PA-Versicherung nur Unfälle abdeckt, liegt die durchschnittliche Prämie bei nur ein paar Tausend Baht pro Jahr, also weniger als zehn Baht pro Tag.
Die PA-Versicherung deckt eine Million Baht bei Tod und Invalidität sowie 50.000 THB für Krankenhausaufenthalte ab. Die Behandlungskosten hängen davon ab, wie schwer der Unfall ist und welches Krankenhaus du aufsuchst.
Grundsätzlich sollte ein Gipsverband für einen Knochenbruch nicht mehr als 10.000 THB kosten. Wenn du eine Operation brauchst, kann es 100.000 THB oder mehr kosten.
Eine PA-Versicherung abzuschließen ist deshalb Glückssache. Wenn du einen Unfall hast, sparst du mit einer PA-Versicherung viel Geld. Wenn du keine Unfälle hast, hast du zumindest die Sicherheit, abgesichert zu sein.
Wo bekommst du sie?
Die PA-Versicherung ist in Thailand verfügbar. Du bekommst sie bei Versicherungsunternehmen in Thailand wie:
- Muang Thai Insurance
- Cigna
- AXA
Du bekommst sie auch bei den folgenden Banken:
- Kasikorn Bank
- Bangkok Bank
- SCB
- KTB
Du wirst keinen großen Unterschied bemerken, egal ob du die PA-Versicherung bei Versicherungsunternehmen oder Banken abschließt. Du musst nur prüfen, welche den besten Tarif für dich hat.
Sachversicherung
Die Sachversicherung deckt dein Eigentum und die Gegenstände darin gegen Natur- und von Menschen verursachte Katastrophen ab. Sie schützt dich bei Feuer, Blitzeinschlag, Erdbeben, Stürmen und Hagel.
Da Überschwemmungen in Thailand häufig sind, deckt die Sachversicherung Überschwemmungen nur ab, wenn du einen Zusatzbaustein kaufst.
Was von Menschen verursachte Katastrophen betrifft: Wenn jemand versehentlich beim Fahren in dein Haus kracht, ist es abgesichert. Wenn ein Flugzeug in dein Haus stürzt, bist du abgesichert.
Aber wenn du selbst in dein Haus fährst, deckt dich die Sachversicherung nicht.
Die Sachversicherung kommt auch mit Einbruchsschutz. Wenn bei dir eingebrochen wird, kannst du Geld von deiner Versicherung zurückfordern.
Warum solltest du sie abschließen?
Eine Sachversicherung ist eine gute Möglichkeit, dein Eigentum zu schützen und sicherzustellen, dass du nicht viel Geld verlierst, wenn deinem Eigentum etwas zustößt.
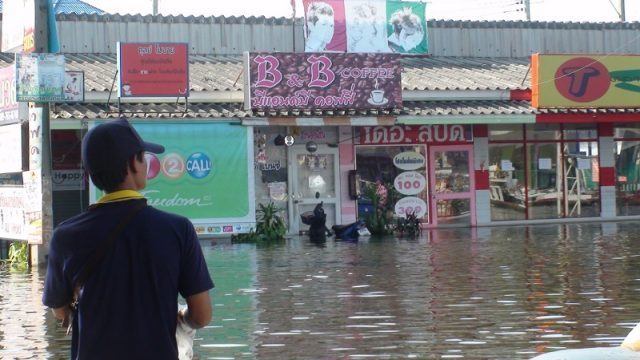
Auch wenn Erdbeben selten sind, kommt es zu Bränden und Überschwemmungen. Und wenn das passiert, richten sie schwere Schäden an.
Die Sachversicherung deckt nur unerwartete Vorfälle ab. Wenn du dein undichtes Dach reparieren musst, deckt dich die Sachversicherung nicht.
Brauchst du sie?
Die Sachversicherung ist optional.
Wenn du sicher bist, dass dein Zuhause gut gesichert ist, ein Brandschutzsystem hat und vor Katastrophen sicher ist, brauchst du sie nicht.
Wenn du hingegen in einer Gegend mit einer Geschichte von Katastrophen wohnst, ist es besser, eine Sachversicherung abzuschließen.
Wenn du mietest, brauchst du keine Sachversicherung. Sie ist nur für Eigentümer gedacht.
Tarife
Bei der Sachversicherung hast du zwei Möglichkeiten, dein Haus oder Kondo zu versichern:
- Ein Basistarif, der Feuer, Erdbeben und Blitzeinschlag abdeckt
- Ein Zusatztarif, der das oben Genannte plus Überschwemmungen, Einbrüche und durch Blitzeinschlag verursachte Schäden an Elektrogeräten abdeckt
Manche Versicherungsunternehmen bieten mehr Deckung als das. Aber für mehr Deckung zahlst du eine höhere Prämie.
Wie viel Geld kannst du damit sparen?
Ähnlich wie bei der Unfallversicherung ist eine Sachversicherung Glückssache, da du sie nur nutzt, wenn dein Eigentum beschädigt wird.
Die Wahrscheinlichkeit dafür ist gering. Aber wenn doch etwas passiert, zahlst du viel Geld aus eigener Tasche.
Wie du an diesem Tarif der Bangkok Bank siehst, beginnen die durchschnittlichen Prämien bei 3.200 THB pro Jahr für eine Deckungsgrenze von 1.000.000 THB.
Aber du kannst mehrere Hunderttausend Baht sparen, wenn bei dir zu Hause ein größerer Schadensfall eintritt.
Hoffen wir einfach, dass das nie passiert.
Wo bekommst du sie
Auch wenn Informationen zur Sachversicherung selten auf Englisch verfügbar sind, bieten die meisten Versicherungsunternehmen und Banken in Thailand sie an.
Du kannst sie auch über einen Makler wie CheckDi abschließen. CheckDi lässt dich viele Tarife gleichzeitig vergleichen, damit du siehst, welcher am besten zu dir passt.
Anders als bei der Lebensversicherung sind die Details der Sachversicherung leicht zu verstehen. Du musst dafür nicht mit einem Finanzberater sprechen.
Du musst nur den Tarif wählen, der die beste Deckung für die Katastrophe bietet, die deinem Eigentum am ehesten zustoßen könnte.
Reiseversicherung
Die Reiseversicherung deckt dich bei jedem Unfall ab, den du auf deiner Reise nach Thailand hast.
- Wenn du in einen Auto- oder Motorradunfall gerätst, deckt dich die Reiseversicherung ab.
- Wenn du von einer Qualle gestochen wirst, deckt dich die Reiseversicherung ab.
- Wenn du dir beim Wandern das Bein brichst, deckt dich die Reiseversicherung ab.
- Wenn sich dein Flug oder dein Gepäck verspätet, deckt dich die Reiseversicherung ab.
- Wenn du krank wirst, deckt dich die Reiseversicherung ebenfalls ab.
Aber die Reiseversicherung deckt nur unvorhergesehene Vorfälle ab. Wenn du schon vor der Reise nach Thailand krank wirst, deckt dich die Reiseversicherung nicht.
Manche Tarife verweigern dir sogar die Deckung, wenn du in Thailand einen neuen Führerschein machst und dann einen Unfall hast.
Außerdem ist die Reiseversicherung nur für einen festgelegten Zeitraum verfügbar. Oft kannst du sie nur für bis zu drei Monate Deckung abschließen.
Warum solltest du sie abschließen?
Der größte Vorteil einer Reiseversicherung ist, dass sie dir bei einem medizinischen Notfall Geld sparen kann.
Wenn du während deines Urlaubs in Thailand krank wirst oder einen Unfall hast, kannst du einen Krankenwagen oder Rettungshubschrauber rufen, der dich in ein nahegelegenes Krankenhaus bringt.
Je nach Schwere deines Falls fliegen dich Reiseversicherer eventuell nach Hause, damit du in deinem Heimatland behandelt werden kannst.
Wenn das passiert, deckt deine Reiseversicherung die Kosten für den medizinischen Transport und die Behandlung.
Außerdem deckt dich die Reiseversicherung bei Flugausfällen, verspätetem Gepäck, gestohlener Ausrüstung und Ähnlichem.
Reiseversicherer erstatten dir deine Verluste oder Schäden bei solchen Vorfällen.
Brauchst du sie?
Wenn du nach Thailand reist, solltest du eine Reiseversicherung abschließen.
So kannst du all die Aktivitäten in Thailand genießen, die du machen möchtest, ohne dir Sorgen um unerwartete Kosten zu machen, falls du krank oder verletzt wirst.
Viele Aktivitäten in Thailand bergen ein gewisses Risiko. Und nicht nur Muay Thai oder Ziplining, sondern auch Jetski, Schnorcheln, Tauchen, Radfahren und sogar Autofahren.
Unfälle passieren in Thailand häufiger, als du denkst. Aber es sind nicht immer Auto- oder Bootsunfälle.
Wahrscheinlicher ist, dass du von einer Qualle gestochen wirst, dir beim Wandern den Knöchel verstauchst oder dir beim Streetfood eine Lebensmittelvergiftung holst.
Mit einer Reiseversicherung kannst du in jedes Krankenhaus gehen und sofort behandelt werden, ohne dir Gedanken machen zu müssen, wie viel Bargeld du dabeihast.
Wie viel Geld kannst du damit sparen?
Die Kosten für medizinische Behandlung auf Reisen beschränken sich nicht nur auf Krankenhausgebühren. Sie können auch Kosten für eine medizinische Evakuierung umfassen.
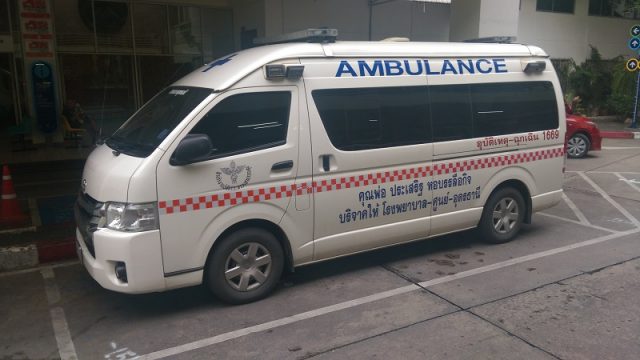
In ernsten Fällen kannst du kein Taxi nehmen, um ins nächste Krankenhaus zu kommen. Stattdessen musst du einen Krankenwagen rufen, was dich zehntausend Baht kosten kann.
Wenn du bei einer Motorradfahrt auf Ko Phangan einen lebensbedrohlichen Unfall hast, brauchst du einen Rettungshubschrauber, der dich ins nächste geeignete Krankenhaus fliegt.
Das könnte dich leicht mehrere Hunderttausend Baht kosten.
Verglichen mit der durchschnittlichen Reiseversicherungsprämie von 8,50 € oder 320 THB pro Tag, kannst du mit einer Reiseversicherung leicht Hunderttausende Baht sparen.
Tarife
Beim Abschluss einer Reiseversicherung hast du zwei Optionen: Standardtarife und Premiumtarife.
Standardtarife bieten Basisdeckung für Krankenhausaufenthalte, medizinische Evakuierungen, Diebstahlschutz und verspätetes Gepäck.
Premiumtarife bieten höhere Deckungsgrenzen sowie Deckung für Mietfahrzeuge, Sportaktivitäten und Entführungen.
Wo bekommst du sie
Eine Reiseversicherung ist sehr einfach abzuschließen. Du kannst sie online auf der Website des Reiseversicherers abschließen. Denk nur daran, sie mindestens einen Tag vor deiner Reise nach Thailand abzuschließen.
Deshalb verkaufen die meisten Versicherungsunternehmen in Thailand keine Reiseversicherung für Thailand. Stattdessen musst du sie bei einem Versicherer außerhalb Thailands abschließen.
Ein Reiseversicherer, den wir empfehlen, ist World Nomads. Sie bieten gute Deckung für Thailand-Urlaube.
Wenn du mehr über Reiseversicherungen erfahren willst, lies unseren Guide zur Reiseversicherung in Thailand.
Geschäftsversicherung
Die Geschäftsversicherung, oder Betriebsversicherung, ist ein Tarif für Leute, die ein Unternehmen in Thailand führen.
Mit einer Geschäftsversicherung bekommst du alle oben genannten Versicherungsarten in einem Tarif gebündelt. Und die Geschäftsversicherung deckt sowohl Unternehmensinhaber als auch alle ihre Angestellten ab.
Wenn dein Unternehmen ein Team-Building-Event in Khao Yai veranstaltet und du einen Bus für deine Angestellten mietest, der dann verunglückt und Opfer fordert, sind alle abgesichert.
Die Geschäftsversicherung deckt auch Personen ab, die bei einem Besuch deines Unternehmens verletzt werden, oder wenn jemand eine Klage gegen dein Unternehmen einreicht.
Man kann sagen, dass die Geschäftsversicherung dein Unternehmen von allen Seiten absichert.
Warum solltest du sie abschließen?
Eine Geschäftsversicherung ist eine gute Möglichkeit, potenzielle Risiken in deinem Unternehmen zu managen. Da beim Führen eines Unternehmens viele Menschen und Faktoren eine Rolle spielen, kannst du nicht alles unter Kontrolle halten.
Eine Geschäftsversicherung verhindert keine Risiken. Aber wenn etwas passiert, weißt du, was als Nächstes zu tun ist, und wer dafür aufkommt.
So kannst du deinen Betrieb wieder aufnehmen, ohne Zeit damit zu verbringen, eine Lösung zu finden. Je schneller du nach einem Vorfall wieder ins Geschäft zurückkehrst, desto besser für dein Unternehmen.
Brauchst du sie?
Das hängt von deiner Unternehmensart und den potenziellen Risiken ab, denen du begegnest.
Wenn du ein Restaurant in Thailand eröffnest, solltest du eine gewerbliche Sachversicherung für den Brandfall abschließen.
Wenn du ein Beratungsunternehmen eröffnest, solltest du eine Berufshaftpflichtversicherung abschließen, um dein Unternehmen vor Zivilklagen deiner Kunden zu schützen.
Wenn du eine internationale Schule eröffnest, schützt eine Geschäftsversicherung mit Schülerunfalldeckung deine Schüler vor Unfällen, die sich in der Schule ereignen.
Wenn du ein risikoarmes, BOI-gefördertes Softwareunternehmen führst, solltest du eine Gruppen-Krankenversicherung abschließen, damit deine Angestellten gesund und produktiv bleiben.
Insgesamt ist eine Geschäftsversicherung optional. Es hängt ganz von deinem Ansatz beim Risikomanagement ab.
Tarife
Es gibt verschiedene Tarife für die Geschäftsversicherung. Und du kannst eine Geschäftsversicherung für jedes Unternehmen abschließen, das du in Thailand führst.
Jeder Tarif hat eine bestimmte Deckung. Wenn du eine gewerbliche Sachversicherung abschließt, deckt sie nur Sachschäden ab.
Wenn du eine Gewinnentschädigung willst, falls dein Unternehmen von einer Katastrophe betroffen ist, brauchst du eine Betriebsunterbrechungsversicherung.
Der einfachste Tarif ist die allgemeine Betriebshaftpflichtversicherung. Sie deckt betriebliche Risiken für Verletzungen und Sachschäden ab, die durch den Geschäftsbetrieb entstehen.
Aber nicht alle gewerblichen Versicherungstarife sind eigenständige Tarife.
Zum Beispiel kannst du keine Betriebsunterbrechungsversicherung abschließen, ohne auch eine gewerbliche Sachversicherung zu kaufen.
Wo bekommst du sie?
Auch wenn du eine Geschäftsversicherung bei jedem Versicherungsunternehmen in Thailand bekommst, lohnt es sich, mit einem verlässlichen Makler oder Finanzberater zu sprechen.
Der Abschluss einer Geschäftsversicherung ist kompliziert. Du musst den Deckungsbedarf deines Unternehmens ermitteln und darauf basierend den besten Tarif finden.
Prämien und Deckung hängen von deinem Bedarf und der Situation deines Unternehmens ab. Die Geschäftsversicherung ist maßgeschneidert statt festgelegt.
Wenn du eine Geschäftsversicherung möchtest, schick uns eine E-Mail über unsere Kontaktseite. Wir bringen dich mit einem verlässlichen Makler in Kontakt.
Deine eigene Prioritätenliste für Versicherungen erstellen
Da nur Por Ror Bor gesetzlich vorgeschrieben ist, hängen die anderen sechs Arten von deinen persönlichen Umständen ab. So würden wir sie einordnen, wenn wir bei null anfangen würden, passend zu bestimmten Expat-Situationen, die anderswo auf der Website bereits ausführlicher behandelt werden.
- Du hast ein Arbeitsvisum bei einem thailändischen Arbeitgeber: Prüfe, was dein Gruppen-Krankenversicherungsplan tatsächlich abdeckt, bevor du etwas Zusätzliches kaufst, und kläre, ob du auch bei der Sozialversicherung angemeldet bist. Beides ist nicht dasselbe, und keines ersetzt das andere vollständig. Unser Guide zur Gruppen-Krankenversicherung zeigt, was Arbeitgebertarife typischerweise abdecken.
- Du hast ein Rentenvisum, Non-O, O-A oder O-X: Mindestdeckungen für die Krankenversicherung sind nur bei O-A und O-X Pflicht, nicht beim regulären Non-O. Wenn du ein O-A- oder O-X-Visum hast oder beantragen willst, prüfe den aktuellen Mindestbetrag bei deiner Botschaft, bevor du dich umsiehst, da nicht jede Botschaft denselben Betrag ansetzt. Siehe unseren Guide zu den Versicherungspflichten für Rentenvisa.
- Du hast eine:n Partner:in oder Kinder, die von deinem Einkommen abhängen: Eine Lebensversicherung rückt weiter nach oben auf der Liste, genau wie eine Familien-Krankenversicherung als eine Police statt mehrerer einzelner. Unser Guide zur Familien-Krankenversicherung zeigt, worauf du achten solltest, wenn du Angehörige gemeinsam versicherst.
- Du bist Remote-Worker oder digitaler Nomade ohne thailändischen Arbeitgeber: Du hast keinen Gruppentarif und meist auch keine SSO-Anmeldung, daher zählt ein individueller Krankenversicherungstarif mehr als für jemanden mit Arbeitgeberdeckung. Unser Guide zur Krankenversicherung für digitale Nomaden geht die Visa- und Deckungsoptionen durch, die zu dieser Situation passen.
- Du besitzt dein Haus oder Kondo: Die Sachversicherung rückt vor mehrere der oben genannten optionalen Arten, besonders wenn du außerhalb des Bangkoker Zentrums in einer überschwemmungsgefährdeten Gegend wohnst.
- Du fährst regelmäßig Auto oder Motorrad: Por Ror Bor allein deckt keine Reparaturen an deinem eigenen Fahrzeug, daher lohnt sich eine freiwillige Kfz-Versicherung vom Typ 1, 2 oder 3 oder das Motorrad-Äquivalent, auch wenn sie optional ist. Siehe unseren Guide zur Motorradversicherung, wenn du Motorrad fährst.
Nichts davon ersetzt das Lesen der tatsächlichen Vertragsbedingungen. Aber die Versicherungsart an den Grund anzupassen, warum du wirklich in Thailand bist, statt einfach zu kaufen, was ein Vertreter gerade verkauft, macht den Unterschied zwischen Deckung, die passt, und Deckung, die du bezahlst und nie nutzt.
Wie Kauf, Risikoprüfung und Schadensregulierung tatsächlich funktionieren
Egal welche Art du kaufst, ob bei einem Unternehmen oder über einen Makler, der Ablauf ist im Grunde derselbe. Du füllst ein Antragsformular aus, bei Kranken- und Lebensversicherungen meist mit Gesundheitsfragen oder einer vollständigen Gesundheitserklärung, und der Versicherer legt vor Vertragsbeginn deine Prämie und etwaige Ausschlüsse fest. Sach-, Reise- und Kfz-Versicherungen stellen im Vorfeld weniger Fragen und verlassen sich mehr auf den Schadensfall selbst, um zu prüfen, was passiert ist.
Die meisten Policen in Thailand werden jährlich statt monatlich abgerechnet. Diese Einmalzahlung ist ein Grund, warum die Verlängerung wehtut: Du zahlst nicht einfach ein Abo, sondern lässt ein ganzes Jahr Risiko auf einmal neu bewerten, und ein schlechtes Schadensjahr kann das Angebot fürs nächste Jahr deutlich nach oben treiben, wie oben schon bei Kranken- und Kfz-Versicherungsprämien beschrieben.
Jährlich zu zahlen bedeutet nicht immer, alles auf einmal zu zahlen. Mehrere Banken und Versicherer bieten 0-Prozent-Ratenzahlungen auf die Prämie an, meist über drei, sechs oder zehn Monate über eine verknüpfte Kreditkarte. Es lohnt sich, gezielt danach zu fragen, da es nicht immer zusammen mit dem Tarif selbst beworben wird.
Ein Versicherungswechsel setzt das zurück. Ein neuer Versicherer prüft dich medizinisch komplett neu, sodass eine Erkrankung, die dein aktueller Versicherer bereits deckt, bei einem neuen Unternehmen wieder als Ausschluss auftauchen kann, manchmal für Jahre. Das ist der Hauptgrund, warum wir oben bei der Krankenversicherung sagen, früher statt später zu kaufen: Eine saubere Versicherungshistorie ist mehr wert als eine später etwas günstigere Prämie.
Bei Schadensfällen gilt dieselbe Unterscheidung zwischen Direktabrechnung und Kostenerstattung, die schon bei der Krankenversicherung beschrieben wurde, auch für Kfz-, Sach- und Reiseversicherungen. Eine Werkstatt, ein Krankenhaus oder ein Reparaturbetrieb mit Direktabrechnungsvereinbarung mit deinem Versicherer rechnet mit diesem ab, nicht mit dir; ohne eine solche Vereinbarung zahlst du zuerst und reichst Quittungen ein. Frag danach, bevor du es brauchst, nicht danach, da es nicht immer allein aus dem Vertragsdokument hervorgeht.
Nächste Schritte
Wenn du bis hierhin gelesen hast und immer noch nicht sicher bist, welche Versicherung du abschließen solltest, melde dich gerne bei uns und sag uns, was du brauchst.
Wir beantworten deine Frage so gut wir können. Und wenn wir es nicht können, bringen wir dich mit einem Experten in Kontakt, der dir helfen kann.
Häufig gestellte Fragen
Welche Versicherung ist in Thailand tatsächlich Pflicht?
Nur die Kfz-Haftpflichtversicherung (Por Ror Bor) für Autos und Motorräder, vorgeschrieben durch den Motor Vehicle Accident Victims Protection Act B.E. 2535. Jede andere in diesem Guide behandelte Art, einschließlich Kranken-, Lebens-, Sach-, Reise- und Geschäftsversicherung, ist gesetzlich freiwillig.
Was macht Thailands Office of Insurance Commission (OIC) eigentlich?
Die OIC ist Thailands Versicherungsaufsicht. Sie lizenziert und beaufsichtigt Lebens- und Nicht-Lebensversicherer, Makler und Vertreter und untersteht dem Finanzministerium.
Ersetzt die Sozialversicherung (SSO) eine private Krankenversicherung?
Nicht unbedingt. Die SSO gibt Angestellten auf thailändischer Gehaltsliste kostenlose Basisversorgung in einem registrierten Krankenhaus, schränkt aber deine Wahl der Einrichtung ein und hat meist längere Wartezeiten als ein privater Tarif. Den vollständigen Vergleich findest du in unserem Guide zu SSO vs. private Krankenversicherung.
Brauche ich eine Mindestkrankenversicherung für ein Rentenvisum?
Nur, wenn du ein O-A- oder O-X-Visum hast oder beantragst; das reguläre Non-O-Rentenvisum hat keine Krankenversicherungspflicht. Die Mindestbeträge werden auf Botschaftsebene festgelegt und nicht einheitlich angewendet, also bestätige den aktuellen Betrag bei der Botschaft, über die du beantragst. Unser Guide zu den Versicherungspflichten für Rentenvisa behandelt das im Detail.
Ist es günstiger, eine Versicherung direkt bei einem Unternehmen statt über einen Makler abzuschließen?
Meistens nicht. Makler verdienen eine Provision, verkaufen aber in der Regel dieselben Tarife zum selben Preis wie ein Direktabschluss und lassen dich mehrere Versicherer an einem Ort vergleichen.
Wirkt sich ein Versicherungswechsel auf die Deckung einer bereits bestehenden Erkrankung aus?
Ja, meistens. Ein neuer Versicherer prüft dich komplett neu, sodass eine Erkrankung, die dein aktueller Versicherer bereits deckt, bei einer neuen Police wieder als Ausschluss auftauchen kann, manchmal für Jahre. Das ist ein starkes Argument dafür, bei einem stabilen, langfristigen Versicherer zu bleiben, statt wegen einer geringfügig niedrigeren Prämie zu wechseln.
Quellen
- Office of Insurance Commission (OIC), Thailand: die Aufsichtsbehörde, die die Versicherungsunternehmen und Makler lizenziert, die lokale Tarife in Thailand verkaufen.
Fachlich geprüft von Carsten Creutzburg
Carsten Creutzburg ist ein lizenzierter Versicherungsmakler in Thailand mit über einem Jahrzehnt Erfahrung darin, Expats bei internationalen Kranken- und Lebensversicherungen zu unterstützen, bekannt für detaillierte Vergleiche der großen Versicherer.

 English:
 Français:
 Español: