Hast Du ein Unternehmen in Thailand und suchst eine Krankenversicherung für Deine Mitarbeiter?
Die gesetzliche Krankenversicherung, also die Sozialversicherung (Social Security), musst Du für Deine Angestellten natürlich bezahlen. In den meisten Fällen reicht sie aber nicht aus.
Eine Krankenversicherung hilft, Deine Mitarbeiter gesund zu halten. In Thailand gibt es Gruppenkrankenversicherungen, die recht günstig sind und einen soliden Schutz bieten. Sie kosten deutlich weniger als Einzelverträge und sind flexibler.
Dieser Artikel beruht auf unseren eigenen Erfahrungen beim Abschluss einer Krankenversicherung für unser Unternehmen in Thailand.
Er erklärt Dir, wie eine betriebliche Krankenversicherung in Thailand funktioniert: Leistungen, Voraussetzungen, Antrag, Tarife und wo Du sie abschließen kannst.
Wenn Du Dich für eine Gruppenversicherung für Deine Familie interessierst, lies stattdessen diesen Artikel.
Contents
- Das Wichtigste in Kürze
- Brauchst Du eine Gruppenkrankenversicherung für Dein Unternehmen?
- Sind Prämien für die Gruppenkrankenversicherung steuerlich absetzbar?
- Leistungen
- Preis
- Rabatte für Familien
- Optionen
- Voraussetzungen
- Mindestgruppengröße und Teilnahmeregeln je Tarif
- Gruppenversicherung abschließen
- Verlängerung
- Selbstständige
- Und die Sozialversicherung?
- Sozialversicherungsbeiträge im Vergleich zur Gruppenkrankenversicherung
- Häufig gestellte Fragen
- Muss ich für meine Mitarbeiter in Thailand eine Gruppenkrankenversicherung abschließen?
- Wie hoch ist der Sozialversicherungsbeitrag pro Mitarbeiter im Jahr 2026?
- Wie viele Mitarbeiter brauche ich für einen Gruppentarif?
- Kann mein Unternehmen die Prämien für die Gruppenkrankenversicherung als Betriebsausgabe absetzen?
- Müssen meine Mitarbeiter auf eine von mir gekaufte Gruppenpolice Einkommensteuer zahlen?
- Ersetzt eine Gruppenpolice die Sozialversicherung?
- Jetzt bist Du dran
- Verwendete Quellen
Das Wichtigste in Kürze
- Eine Gruppenkrankenversicherung ist in Thailand keine Pflicht, gehört aber längst zum Standard.
- Lokale Tarife kosten etwa 8.000 bis 12.000 THB pro Mitarbeiter und Jahr, also 20 bis 40 % weniger als Einzelpolicen für dieselben Personen. Die Prämie ist als Betriebsausgabe absetzbar, wenn sie Teil einer Sozialleistung ist, die für die Belegschaft insgesamt gilt.
- Vorerkrankungen sind in jedem Tarif ausgeschlossen.
- Für einen lokalen Gruppentarif muss Dein Unternehmen in Thailand registriert sein, mindestens fünf Mitarbeiter haben (bei manchen Versicherern 11) und darf keiner Hochrisiko-Berufsklasse angehören.
- Über einen Makler zahlst Du genauso viel wie direkt beim Versicherer, hast aber mehr Tarife zum Vergleichen.
- Ehepartner und Kinder Deiner Mitarbeiter lassen sich meist zu Gruppenkonditionen mitversichern, sofern die Ehe rechtlich eingetragen ist und die Kinder innerhalb der Altersgrenzen des Versicherers liegen.
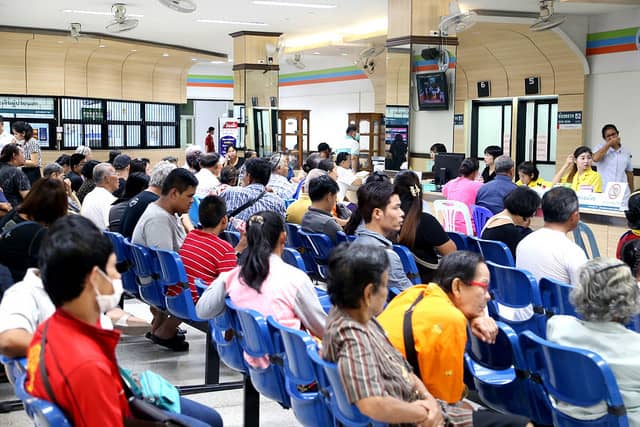
- Die Sozialversicherung allein genügt nicht: Mitarbeiter warten lange in einem einzigen zugewiesenen Krankenhaus, und für eine Erstattung braucht es mehrere Unterlagen, die kaum jemand zusammensucht.
Brauchst Du eine Gruppenkrankenversicherung für Dein Unternehmen?
Wenn Du in Thailand ein Unternehmen führst, bist Du nicht verpflichtet, Deine Mitarbeiter krankenzuversichern. Es bringt aber einige Vorteile mit sich:
- Mitarbeiterbindung
- höhere Produktivität
- steuerliche Absetzbarkeit
Beachte, dass sich die in diesem Artikel beschriebene Gruppenkrankenversicherung von der Sozialversicherung unterscheidet.
Mitarbeiterbindung
In Thailand gilt die ungeschriebene Regel, dass Unternehmen ihren Angestellten eine Krankenversicherung anbieten. Zwar ist das nicht vorgeschrieben, viele thailändische Firmen schließen aber trotzdem eine ab.
Anders als in vielen westlichen Ländern können sich viele Thais eine private Krankenversicherung nicht leisten. Wenn Du ihnen eine anbietest, bleiben sie deshalb eher bei Dir.
Dazu kommt: Bewerber entscheiden sich eher für Dein Unternehmen als für eines ohne Krankenversicherung.
Höhere Produktivität
Gesunde Mitarbeiter arbeiten produktiver, das ist kein Geheimnis. Wer krank ist, geht ins Krankenhaus und wird sofort behandelt, ohne sich um die Kosten zu sorgen. Das beschleunigt die Genesung, und die Person ist schneller wieder im Job.
Wer sich dagegen auf das Sozialversicherungssystem für die medizinische Versorgung verlässt, geht seltener zum Arzt.
Weil diese Mitarbeiter ungern zu Hause bleiben, erscheinen sie krank zur Arbeit. Sie leisten weniger und stecken womöglich Kollegen an, vielleicht sogar Dich.
Mit einer Krankenversicherung gehen Mitarbeiter eher zum Arzt, wenn sie krank sind. Sie wissen, dass der Ablauf einfacher ist als in den Krankenhäusern der Sozialversicherung. Zumindest müssen sie nicht stundenlang warten, nur um den Arzt dann eine Minute lang zu sehen.
Gesunde Mitarbeiter leisten mehr für Dein Unternehmen. Schließlich gehört das Personal zu den wichtigsten Werten eines Betriebs.
Steuerliche Absetzbarkeit
Die Kosten einer Gruppenkrankenversicherung gelten als Betriebsausgabe. Du kannst sie am Jahresende also steuerlich absetzen.
Der Körperschaftsteuersatz in Thailand beträgt für ein normales Unternehmen 20 %. Eine absetzbare Prämie spart Dir also bis zu 20 % ihrer Kosten. Kleine Unternehmen zahlen 15 % auf Gewinne zwischen 300.001 THB und 3 Millionen THB, ihre Ersparnis liegt daher bei 15 %.
Ein Beispiel:
Bei einem Jahresgewinn von 2.000.000 Baht zahlt Dein Unternehmen 400.000 Baht Körperschaftsteuer.
Schließt Du eine Gruppenkrankenversicherung für 300.000 Baht ab, sinkt die Steuer auf 340.000 Baht. Das sind 60.000 Baht weniger, die Du dank der Gruppenversicherung sparst.
Der absetzbare Betrag kann je nach Einkommen und Branche Deines Unternehmens variieren. Am besten klärst Du das mit Deinem Steuerberater.
Sind Prämien für die Gruppenkrankenversicherung steuerlich absetzbar?
In den meisten Fällen ja. Die thailändische Steuerbehörde (Revenue Department) hat entschieden, dass ein Unternehmen die Kosten für Sozialleistungen an Mitarbeiter abziehen darf, wenn die Leistung den allgemeinen Regeln des Unternehmens folgt und für die Belegschaft insgesamt gilt. Laut dieser Entscheidung (Nr. 0702/2065 vom 9. März 2018) sind solche Zahlungen nach Section 65 tri (3) und (13) des Revenue Code als Abzug nicht ausgeschlossen. (Geprüft im Oktober 2026.)
Die Police muss also wie eine echte Sozialleistung aussehen und nicht wie ein Gefallen für eine einzelne Person. Halte sie im Mitarbeiterhandbuch oder in schriftlichen Firmenregeln fest und biete sie Deinem Team zu gleichen Bedingungen an. Wenn Du verschiedene Tarifstufen nach Position oder Gehalt planst, was Versicherer erlauben, lass Dir den Aufbau vor dem Abschluss von Deinem Steuerberater bestätigen.
Wie viel Dir der Abzug spart
Die Ersparnis ergibt sich aus Deinem Körperschaftsteuersatz mal der Prämie. Der Standardsatz beträgt 20 %. Kleine Unternehmen (eingezahltes Kapital bis 5 Millionen THB und Jahresumsatz bis 30 Millionen THB) zahlen auf die ersten 300.000 THB Gewinn keine Steuer, bis 3 Millionen THB 15 % und darüber 20 %. (Geprüft im Oktober 2026.)
Hier dieselbe Prämie von 300.000 THB für ein Unternehmen mit 2.000.000 THB Gewinn vor Abzug der Prämie:
| Unternehmensart | Steuer ohne Prämie | Steuer mit Prämie | Ersparnis |
|---|---|---|---|
| Normales Unternehmen (20 %) | 400.000 THB | 340.000 THB | 60.000 THB |
| Kleines Unternehmen (0 % / 15 % / 20 %) | 255.000 THB | 210.000 THB | 45.000 THB |
Worauf Deine Mitarbeiter Steuern zahlen
Dieselbe Entscheidung regelt auch die Seite der Angestellten. Zahlt ein Unternehmen eine Gruppenpolice mit einer Laufzeit von höchstens einem Jahr bei einem thailändischen Versicherer, ist der Teil, der die medizinische Behandlung von Mitarbeiter, Ehepartner, Eltern und Kindern abdeckt, von der persönlichen Einkommensteuer des Mitarbeiters befreit. Andere Bestandteile eines Pakets, etwa eine Todesfall- oder Invaliditätsleistung, fallen nicht unter diese Befreiung. (Geprüft im Oktober 2026.)
Kläre, wie Deine Lohnabrechnung die nicht medizinischen Teile eines Tarifs behandelt. Unser Ratgeber zu den Steuern, mit denen Unternehmer zu tun haben, zeigt, wo die Lohnsteuer ins Bild passt.
Leistungen
Gruppenkrankenversicherungen für kleine Betriebe und große Konzerne funktionieren ähnlich wie individuelle Krankenversicherungen.
Sie haben vergleichbare Höchstgrenzen, Ausschlüsse und Altersbeschränkungen. Und es gilt dieselbe Regel: Vorerkrankungen sind nicht mitversichert.
Nach diesen Grundleistungen solltest Du beim Abschluss einer Gruppenkrankenversicherung fragen:
- ambulante Leistungen (OPD)
- Unterkunft und Verpflegung im Krankenhaus
- Intensivstation
- Krankenhauskosten
- ambulante Notfallbehandlung
- chirurgische Behandlung und Beratung
- Krankenwagen
- Unfallschutz
Schauen wir uns jeden Punkt genauer an.
Ambulante Leistungen (OPD)
Bei Einzelversicherungen spielt die ambulante Abdeckung oft keine große Rolle. In der Gruppenversicherung ist sie dagegen genau die Leistung, auf die Mitarbeiter am meisten Wert legen. Wenn Dein Budget es zulässt, wähle einen Tarif, der pro ambulantem Besuch mindestens 1.500 Baht zahlt. So viel kostet ein Besuch in einem normalen Privatkrankenhaus in Thailand im Durchschnitt.
Tipp: Manche Versicherer schließen die ambulante Abdeckung bereits in ihre betrieblichen Gruppentarife ein, bei anderen musst Du sie separat dazubuchen. Dafür fallen dann auch die Beiträge niedriger aus.
Unterkunft und Verpflegung im Krankenhaus
Die Abdeckung für Zimmer und Verpflegung gilt nur für stationäre Leistungen, also IPD. Sie umfasst Krankenhauszimmer, Essen, Pflegekosten und weitere medizinische Posten während des Aufenthalts.
Die täglichen Kosten für Zimmer und Pflege beginnen bei 5.000 Baht in Privatkrankenhäusern der mittleren Kategorie und bei 10.000 Baht in Spitzenhäusern. Der Preisunterschied lässt sich damit rechtfertigen, dass Zimmer und Service in Privatkrankenhäusern unübertroffen sind.
Mehr dazu findest Du in unserem Ratgeber zu Privatkrankenhäusern in Thailand.
Intensivstation
Die Abdeckung für die Intensivstation (ICU) liegt meist doppelt so hoch wie die für Zimmer und Verpflegung, ist aber auf 15 Tage pro Jahr begrenzt.
Ein Tag auf der Intensivstation kostet in Privatkrankenhäusern der mittleren Kategorie wie dem Praya Thai Hospital oder dem Paolo Hospital durchschnittlich 10.000 Baht.
Die ICU-Abdeckung ist nicht wegen der teuren Zimmer wertvoll, sondern wegen der medizinischen Kosten, die wir im nächsten Abschnitt behandeln.
Krankenhauskosten
Die medizinischen Kosten können pro Tag im Krankenhaus leicht über 80.000 Baht steigen.
Darin stecken Medikamente, Material, Röntgenaufnahmen, Labortests, Operationssaal und Notfallbehandlung.
Ambulante Notfallbehandlung
Die ambulante Notfallbehandlung schützt Dich und Deine Mitarbeiter bei einem Unfall.
Voraussetzung ist, dass die verletzte Person innerhalb von 24 Stunden nach dem Unfall ins Krankenhaus geht. Die Nachbehandlung wird bis zu 15 Tage nach dem Unfall übernommen.
Für die ambulante Notfallbehandlung gelten eigene Höchstgrenzen, sie ist aber meist in den allgemeinen Krankenhauskosten enthalten.
Chirurgische Behandlung und Beratung
Wie der Name sagt, deckt dieser Posten die Gebühren für die Beratung vor einer Operation und das Honorar der Chirurgen ab.
Krankenwagen
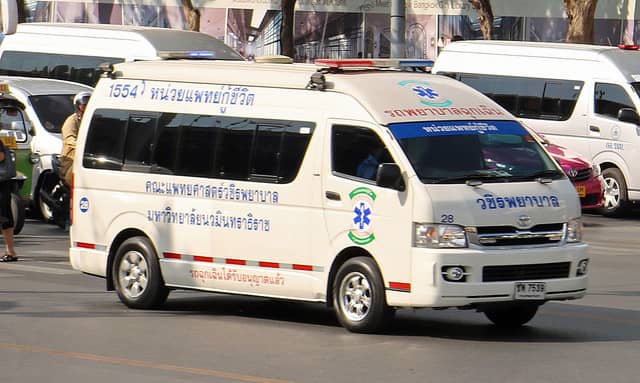
Im Notfall übernimmt die betriebliche Gruppenversicherung die Kosten für den Krankenwagen. Die übliche Obergrenze liegt bei 1.000 bis 2.000 Baht pro Einsatz.
Die Kosten für den Krankenwagen sind außerdem in den allgemeinen Krankenhauskosten enthalten. Sie hängen ab von:
- der zurückgelegten Strecke
- der eingesetzten medizinischen Ausrüstung
- dem beteiligten medizinischen Personal
Kostenlos ist der Krankenwagen, wenn Du den Notfalldienst des National Institute of Emergency Medicine über die 1669 rufst.
Bis zu 25.000 Baht kann er kosten, wenn Du einen Spitzen-Krankenwagen mit Ärzten und Pflegekräften nutzt.
Ein normaler Krankenwagen in Bangkok kostet im Schnitt 2.000 Baht.
Unfallschutz
Der Unfallschutz wird oft mit der ambulanten Notfallbehandlung verwechselt. Er zahlt eine Entschädigung bei:
- Tod
- Verlust von Gliedmaßen
- Verlust des Seh- oder Hörvermögens
- Invalidität
Warst Du am Steuer oder auf dem Sozius eines Motorrads, werden nur 50 % der Kosten dieser Unfälle übernommen.
Preis
Gruppenversicherungen für Unternehmen sind durch einen Rabatt 20 bis 40 % günstiger als Einzeltarife. Der indirekte Vorteil durch den steuerlichen Abzug für Unternehmen ist darin noch nicht enthalten.
Oft kostet eine Gruppenversicherung für fünf Personen sogar 20 % weniger als Einzeltarife für drei Personen mit ähnlicher Abdeckung.
Im Schnitt solltest Du für eine Gruppenkrankenversicherung mit etwa 8.000 bis 12.000 THB pro Mitarbeiter und Jahr rechnen.
Die Preise hängen von der Zahl Deiner Mitarbeiter ab: Je mehr es sind, desto günstiger wird die Versicherung pro Kopf.
Wie bei Einzelversicherungen beeinflusst auch das Alter Deiner Mitarbeiter die Beiträge.
Außerdem können Branchen mit höherem Risiko, etwa Fahrer und Fabrikarbeiter, höhere Beiträge zahlen als Büroangestellte.
Rabatte für Familien
Eine Gruppenkrankenversicherung kommt auch den Familien der Mitarbeiter zugute. Die Gruppenkonditionen gelten für jeden Mitarbeiter, der verheiratet ist oder Kinder hat.
Für den Rabatt muss ein Paar rechtlich verheiratet sein und eine Heiratsurkunde haben. Kinder müssen je nach Police unter 18 oder unter 25 Jahre alt sein.
Optionen
Du hast die Wahl zwischen einer lokalen und einer Offshore-Versicherung.
Den einen besten Tarif für Gruppenkrankenversicherungen gibt es nicht. Die Entscheidung hängt vom Bedarf Deines Unternehmens ab.
Lokale Versicherung
Die lokale Versicherung ist bei Gruppenversicherungen für Unternehmen in Thailand die beliebteste Option. Die Abdeckung ist zwar etwas eingeschränkt, für Privatkrankenhäuser der mittleren Kategorie reicht sie aber meist aus.
Außerdem ist sie günstig. Rechne mit etwa 8.000 bis 12.000 Baht pro Mitarbeiter und Jahr. Die Jahresprämie kann je nach Tarif und Optionen niedriger oder höher ausfallen.
Da die großen lokalen Versicherer in Thailand Gruppenversicherungen anbieten, hilft Dir der Krankenversicherungsvergleich CheckDi bei der Entscheidung und beim Finden des passenden Tarifs für Dein Unternehmen.
Das Vergleichstool ist umfassend und deckt die meisten lokalen Versicherer in Thailand ab.
Wir haben uns umgehört, welche Gruppenversicherung andere Unternehmen in Thailand nutzen. Genannt wurden:
Offshore-Versicherung
Hast Du ein Team aus Remote-Mitarbeitern, lohnt sich ein Blick auf Offshore-Versicherungen. Sie bieten vollen Gesundheitsschutz in über 175 Ländern, für alle Mitarbeiter, ob in Thailand oder außerhalb.
Dafür ist sie auch deutlich teurer: Pro Mitarbeiter zahlst Du mehr als 30.000 Baht im Jahr. Derzeit gehört Remote Health zu den wenigen Offshore-Anbietern mit Gruppenversicherung.
Bei Teams ab zehn Personen deckt Remote Health sogar Vorerkrankungen ab. Das ist ein echter Vorteil, den andere Versicherer meist nicht bieten.
Voraussetzungen
Für eine lokale Gruppenkrankenversicherung musst Du fünf Voraussetzungen erfüllen.
- Dein Unternehmen muss in Thailand registriert sein, und zwar beim Department of Business Development. Als Nachweis brauchst Du Deine Gewerbeanmeldung.
- Dein Unternehmen muss in Thailand tätig sein und dort ein Büro haben. Das kann ein klassisches Büro, ein Serviced Office oder ein virtuelles Büro sein.
- Die Größe Deiner Belegschaft muss in dem Bereich liegen, den der jeweilige Versicherer festlegt. Bei Allianz Ayudhya deckt Employee We Care Unternehmen mit 5 bis 50 Mitarbeitern ab, SME Smart Health solche mit 11 bis 100.
- Deine Mitarbeiter müssen in der Regel zwischen 15 und 65 Jahre alt sein (bei manchen Tarifen bis 60). Manche Versicherer begrenzen das Durchschnittsalter auf 45 bis 48 Jahre.
- Dein Betrieb muss in eine Berufsklasse fallen, die der Versicherer akzeptiert. Hochrisikotätigkeiten sind damit ausgeschlossen.
Hast Du kein in Thailand registriertes Unternehmen, kommt stattdessen eine Offshore-Versicherung infrage.
Mindestgruppengröße und Teilnahmeregeln je Tarif
Jeder Versicherer legt eigene Regeln fest, und ein Versicherer kann mehrere Produkte mit unterschiedlichen Grenzen führen. Allianz Ayudhya veröffentlicht zwei Gruppenkrankentarife für kleine Unternehmen. Der Unterschied zwischen beiden zeigt gut, womit Du rechnen musst. (Geprüft im Oktober 2026.)
| Regel | Employee We Care | SME Smart Health |
|---|---|---|
| Unternehmensgröße | 5 bis 50 Mitarbeiter | 11 bis 100 Vollzeitmitarbeiter |
| Alter der Mitarbeiter | 15 bis 60, Vollzeit | 15 bis 65, Vollzeit |
| Durchschnittsalter der Gruppe | 48 oder jünger | 45 oder jünger |
| Berufsrisiko | Berufsklasse 1 und 2 | Bis Berufsklasse 3 |
| Mindestprämie pro Police | Auf der Seite nicht angegeben | 10.000 THB im Jahr |
| Wer teilnehmen muss | Alle Mitarbeiter | Alle Mitarbeiter |
| Inhaber und Geschäftsführer | Auf der Seite nicht angegeben | Nicht zugelassen, außer sie arbeiten aktiv in Vollzeit |
Ein paar Punkte, über die kleine Unternehmen oft stolpern:
- Alle machen mit. Du kannst nicht nur Deine Führungskräfte versichern. Die Versicherer erlauben aber unterschiedliche Tarifstufen nach Position, Gehalt oder Betriebszugehörigkeit, solange Personen in derselben Rolle denselben Tarif bekommen.
- Bei sehr kleinen Teams kommt zuerst die Sozialversicherung. Bei Unternehmen mit 5 bis 19 Mitarbeitern verlangt Allianz, dass jeder Mitarbeiter in der Sozialversicherung angemeldet ist.
- Alter und Risikoklasse können zum Ausschluss führen. Ein junges Team im Büro kommt meist durch. Eine Gruppe mit hohem Durchschnittsalter oder einem Hochrisikoberuf wird unter Umständen abgelehnt oder teurer eingestuft.
- Familienschutz setzt voraus, dass alle dabei sind. Wenn Du den Schutz auf Ehepartner und Kinder ausweitest, müssen alle Mitarbeiter und alle ihre Angehörigen in den Tarif einsteigen.
Andere Versicherer arbeiten mit anderen Zahlen. Lass deshalb von einem lizenzierten Makler prüfen, ob Mitarbeiterzahl und Durchschnittsalter zu den aktuellen Regeln des jeweiligen Versicherers passen, bevor Du den Antrag stellst.
Gruppenversicherung abschließen
In Thailand ist es üblich, Gruppenversicherungen über Makler statt direkt beim Versicherer abzuschließen. Die Preise über den Makler sind dieselben wie beim Direktabschluss.
Der große Vorteil eines Maklers: Du hast mehr Auswahl, und er kann Dir einen Tarif passend zu Deinen Anforderungen vorschlagen.
Auch wir bei Thailand Starter Kit haben unsere Gruppenversicherung über einen Makler abgeschlossen. Wir haben ein Maklerunternehmen kontaktiert, das uns einige Tarife nach unserem Bedarf geschickt hat. Daraus haben wir den passendsten gewählt.
Für den Abschluss einer betrieblichen Gruppenversicherung brauchst Du diese Unterlagen:
- Nachweis der Firmenregistrierung
- Umsatzsteuer-Registrierung (Por Por 20)
- Antragsformular für den Arbeitgeber
- Antragsformular für die Mitarbeiter
Beim Abschluss hast Du viel Spielraum. Je nach Position und Gehaltsstufe kannst Du für Deine Mitarbeiter unterschiedliche Tarife wählen.
Auch neue Mitarbeiter lassen sich in den laufenden Tarif aufnehmen. Der Beitrag wird dann anteilig für die Restlaufzeit berechnet.
Verlässt ein Mitarbeiter das Unternehmen, bekommst Du nach demselben Prinzip einen Teil der Prämie erstattet.
Verlängerung
Gruppentarife lassen sich jedes Jahr verlängern. Einige Monate vor Ablauf meldet sich ein Vertreter des Versicherers bei Dir.
Er schickt Dir eine Liste mit Leistungsoptionen und Beiträgen zur erneuten Prüfung. Die Firmenunterlagen musst Du diesmal nicht noch einmal einreichen, sondern nur die Zahlung leisten.
Selbstständige
Und wenn Du selbstständig bist? Gibt es eine Gruppenkrankenversicherung für digitale Nomaden oder Freelancer, die zusammenarbeiten, aber keine in Thailand registrierte Firma haben?
Leider gibt es keine Gruppenversicherung für Selbstständige. Die Versicherer raten dann meist dazu, eine individuelle Krankenversicherung abzuschließen.
Und die Sozialversicherung?
Die gesetzliche Krankenversicherung in Thailand ist Teil der Sozialversicherung (Social Security), die Deine Mitarbeiter erhalten, wenn sie legal in Thailand arbeiten. Sie ist zwar günstig, bietet aber nur begrenzten Schutz und ist umständlich in der Nutzung.
- Wartezeit: Zunächst verbringst Du den ganzen Tag im Krankenhaus, nur um mit einer alltäglichen Beschwerde zum Arzt zu kommen. Und dann bleiben Dir ein paar Minuten, Dein Anliegen zu schildern, bevor der Arzt Dich kurz ansieht und wieder hinauskomplimentiert.
- Begrenzte Krankenhauswahl: Außerdem musst Du in ein Krankenhaus gehen, das auf Deiner Sozialversicherungskarte steht. Tust Du das nicht, hast Du ab der Behandlung 72 Stunden Zeit, zum Sozialversicherungsbüro zu gehen und eine Erstattung zu beantragen. Die gibt es nur mit den richtigen Unterlagen: einem Formular der Sozialversicherung, einem ärztlichen Attest, den Belegen und einer Kopie des Sparbuchs.
Wegen dieser beiden Nachteile verzichten Unternehmer und Mitarbeiter in Thailand meist auf die medizinischen Leistungen der Sozialversicherung und entscheiden sich lieber für eine private Gruppenkrankenversicherung.
Versteh uns nicht falsch: In einer lebensbedrohlichen Lage kann die Sozialversicherung Dir und Deinen Mitarbeitern helfen. Jede Versicherung ist besser als keine. Wenn es aber um den Gesundheitsschutz für Dich und Dein Team geht, sollte die Sozialversicherung nicht Deine erste Wahl sein.
Mehr dazu: Thailand SSO vs. Private Health Insurance: Which One Is Better? (auf Englisch)
Sozialversicherungsbeiträge im Vergleich zur Gruppenkrankenversicherung
Die Gruppenkrankenversicherung kommt zusätzlich zur Sozialversicherung und ersetzt sie nicht. Bei jedem angemeldeten Mitarbeiter werden weiterhin Sozialversicherungsbeiträge vom Gehalt abgezogen, und Du zahlst denselben Betrag dazu.
Der Satz beträgt 5 % des Monatslohns für Dich und 5 % für den Mitarbeiter. Das sind 4,5 % für die Hauptleistungen plus 0,5 % für die Arbeitslosenversicherung. Der berücksichtigte Lohn ist gedeckelt. Vom 1. Januar 2026 bis 31. Dezember 2028 liegt die Bemessungsgrundlage zwischen 1.650 und 17.500 THB im Monat. Der Höchstbeitrag je Seite beträgt damit 875 THB im Monat oder 10.500 THB im Jahr. (Geprüft im Oktober 2026.)
Ein Mitarbeiter mit 12.000 THB Gehalt zahlt 600 THB im Monat, und Du legst 600 THB dazu. Bei einem Team von 10 Personen mit 17.500 THB oder mehr kostet Dich die Sozialversicherung 8.750 THB im Monat (105.000 THB im Jahr), noch vor einer Gruppenprämie.
Die Obergrenze steigt nach einem festen Plan. Ab dem 1. Januar 2029 liegt sie bei 20.000 THB (höchstens 1.000 THB je Seite), ab dem 1. Januar 2032 bei 23.000 THB (höchstens 1.150 THB je Seite). (Geprüft im Oktober 2026.)
| Sozialversicherung | Gruppenkrankenversicherung | |
|---|---|---|
| Wer zahlt | Du 5 % und der Mitarbeiter 5 % des gedeckelten Lohns | Meist der Arbeitgeber, für den Mitarbeiter und mitversicherte Familienmitglieder |
| Was Du zahlst | Fester Prozentsatz, bis zu 875 THB je Seite im Monat | Prämie nach Tarifstufe, Alter, Mitarbeiterzahl und Berufsklasse |
| Tarifwahl | Ein Standardpaket | Du wählst Tarifstufen nach Position, Gehalt oder Betriebszugehörigkeit |
| Rechtlicher Status | Beiträge sind monatlich für erfasste Mitarbeiter fällig | Freiwillig, Deine Entscheidung |
Wie beide zusammenspielen
Versicherer gehen davon aus, dass Deine Mitarbeiter in der Sozialversicherung sind, und kalkulieren entsprechend. Der Tarif Employee We Care von Allianz Ayudhya bietet optional ein Tagegeld (HB Incentive), wenn ein Mitarbeiter im Krankenhaus liegt und die Police nicht in Anspruch genommen wird, zum Beispiel weil die Behandlung über eine andere Leistung wie die Sozialversicherung lief.
Plane beide Posten ein. Die Sozialversicherung ist ein Lohnnebenkostenposten, den Du nicht umgehen kannst. Die Gruppenprämie ist die zusätzliche Ausgabe, die kürzere Wartezeiten und eine größere Auswahl an Krankenhäusern bringt. Wie beide im Alltag abschneiden, liest Du in Thailand SSO vs. Private Health Insurance (auf Englisch).
Häufig gestellte Fragen
Muss ich für meine Mitarbeiter in Thailand eine Gruppenkrankenversicherung abschließen?
Nein. Eine private Gruppenpolice ist freiwillig. Die Sozialversicherung ist davon getrennt: Du und jeder erfasste Mitarbeiter zahlen monatliche Beiträge. Viele thailändische Arbeitgeber schließen zusätzlich eine Gruppenpolice ab, weil sie bei Einstellung und Mitarbeiterbindung hilft.
Wie hoch ist der Sozialversicherungsbeitrag pro Mitarbeiter im Jahr 2026?
Jede Seite zahlt 5 % des Monatslohns, berechnet auf einer Basis zwischen 1.650 und 17.500 THB. Das Maximum liegt bei 875 THB im Monat für Dich und 875 THB für den Mitarbeiter. Die Basis bleibt bis Ende 2028 bei 17.500 THB.
Wie viele Mitarbeiter brauche ich für einen Gruppentarif?
Das hängt vom Versicherer und vom Produkt ab. Der Tarif Employee We Care von Allianz Ayudhya richtet sich an 5 bis 50 Mitarbeiter, der Tarif SME Smart Health an 11 bis 100. Andere Versicherer setzen eigene Grenzen, frag deshalb einen Makler nach den aktuellen Regeln.
Kann mein Unternehmen die Prämien für die Gruppenkrankenversicherung als Betriebsausgabe absetzen?
In der Regel ja, wenn die Leistung den allgemeinen Sozialleistungsregeln Deines Unternehmens folgt. Das Revenue Department hat entschieden, dass derartige Sozialkosten nach Section 65 tri (3) und (13) nicht vom Abzug ausgeschlossen sind. Klär die Einzelheiten mit Deinem Steuerberater.
Müssen meine Mitarbeiter auf eine von mir gekaufte Gruppenpolice Einkommensteuer zahlen?
Nicht auf den Teil, der die medizinische Behandlung abdeckt, wenn die Police höchstens ein Jahr läuft und bei einem thailändischen Versicherer besteht. Andere im Paket enthaltene Leistungen, etwa eine Todesfall- oder Invaliditätszahlung, werden anders behandelt. Besprich mit Deinem Steuerberater, wie Du sie in der Lohnabrechnung handhabst.
Ersetzt eine Gruppenpolice die Sozialversicherung?
Nein. Für angemeldete Mitarbeiter zahlst Du weiter Sozialversicherung. Manche Versicherer gehen sogar weiter: Bei Unternehmen mit 5 bis 19 Mitarbeitern verlangt Allianz Ayudhya, dass jeder Mitarbeiter Mitglied der Sozialversicherung ist, bevor der Tarif Employee We Care ausgestellt wird.
Jetzt bist Du dran
Jetzt weißt Du, wie Du eine Gruppenkrankenversicherung für Dein Unternehmen in Thailand abschließt. Geh auf CheckDi und vergleiche einige Tarife, um den passenden für Dich zu finden. Angebote sind kostenlos, und Du kannst verschiedene Tarife bequem an einem Ort vergleichen.
Haftungsausschluss: Wir sind keine Versicherungsmakler und verkaufen keine Versicherungen. Die Informationen in diesem Artikel beruhen auf unserer intensiven Recherche zum Thema. Prüfe sie aber unbedingt noch einmal bei Versicherungsmaklern oder Versicherern.
Verwendete Quellen
- Ministerial Regulation on minimum and maximum wages for Section 33 contributions, B.E. 2568 (Royal Gazette, 12 December 2025): 1.650 bis 17.500 THB ab 2026, 20.000 THB ab 2029, 23.000 THB ab 2032.
- Ministerial Regulation on Social Security contribution rates, B.E. 2555: Arbeitgeber und Arbeitnehmer 1,5 % plus 3 % ab 2013.
- Ministerial Regulation on unemployment contribution rates, B.E. 2546: Arbeitgeber 0,5 % und Arbeitnehmer 0,5 % des Lohns.
- Revenue Department ruling no. 0702/2065 (9 March 2018): Abzugsfähigkeit von Sozialleistungskosten und einkommensteuerliche Behandlung von Gruppenpolicen-Prämien.
- Revenue Department, Corporate Income Tax: Standardsatz von 20 % und Sätze für kleine Unternehmen.
- Revenue Department, Tax for Small and Medium Enterprises: Definition eines kleinen Unternehmens (eingezahltes Kapital bis 5 Millionen THB, Jahresumsatz bis 30 Millionen THB).
- Allianz Ayudhya, Employee We Care: Teilnahmevoraussetzung 5 bis 50 Mitarbeiter, Altersgrenzen, Berufsklasse, Sozialversicherungspflicht bei 5 bis 19 Mitarbeitern.
- Allianz Ayudhya, SME Smart Health brochure (2023): Teilnahmevoraussetzung 11 bis 100 Mitarbeiter, Durchschnittsalter, Mindestprämie, Regeln zur Tarifeinstufung.
 English:
 Français:
 Español: