¿Tienes una empresa en Tailandia y necesitas un seguro médico para tus empleados?
Por supuesto, tienes que pagar el seguro de salud público, es decir, la Seguridad Social (Social Security), por tus trabajadores. Pero en la mayoría de los casos no es suficiente.
Un seguro médico es una buena forma de cuidar la salud de tu plantilla. En Tailandia existen seguros médicos colectivos bastante asequibles que ofrecen una buena cobertura. Salen mucho más baratos que los seguros individuales y son más flexibles.
Este artículo se basa en nuestra propia experiencia al contratar un seguro médico para nuestra empresa en Tailandia.
Te ayudará a entender cómo funciona el seguro médico de empresa en Tailandia: coberturas, requisitos, solicitud, planes y dónde contratarlo.
Si lo que te interesa es un seguro colectivo para tu familia, lee mejor este artículo.
Contents
- Lo más importante
- ¿Necesita tu empresa un seguro médico colectivo?
- ¿Son deducibles las primas del seguro médico colectivo?
- Coberturas
- Precio
- Descuentos para familias
- Opciones
- Requisitos
- Tamaño mínimo del grupo y normas de elegibilidad según el plan
- Cómo contratar un seguro colectivo
- Renovación
- Autónomos
- ¿Y la Seguridad Social?
- Cotizaciones a la Seguridad Social frente al seguro médico colectivo
- Preguntas frecuentes
- ¿Tengo que contratar un seguro médico colectivo para mis empleados en Tailandia?
- ¿Cuánto es la cotización a la Seguridad Social por empleado en 2026?
- ¿Cuántos empleados necesito para acceder a un plan colectivo?
- ¿Puede mi empresa deducir las primas del seguro médico colectivo como gasto?
- ¿Pagan impuesto sobre la renta mis empleados por una póliza colectiva que contrato para ellos?
- ¿Sustituye una póliza colectiva a la Seguridad Social?
- Ahora te toca a ti
- Fuentes citadas
Lo más importante
- El seguro médico colectivo no es obligatorio por ley en Tailandia, pero se ha convertido en la norma del sector.
- Los planes locales cuestan alrededor de 8.000 a 12.000 THB por empleado al año, entre un 20 y un 40 % menos que contratar pólizas individuales para las mismas personas. Además, la prima es un gasto deducible para la empresa cuando forma parte de una política de beneficios sociales que se aplica a la plantilla en general.
- Las enfermedades preexistentes quedan excluidas en todos los planes.
- Para acceder a un plan colectivo local, tu empresa debe estar registrada en Tailandia, tener al menos cinco empleados (11 en algunas aseguradoras) y no pertenecer a una clase de ocupación de alto riesgo.
- Contratar a través de un corredor cuesta lo mismo que hacerlo directamente y te da más planes para comparar.
- Normalmente se pueden añadir a los cónyuges y a los hijos de los empleados con tarifa colectiva, siempre que el matrimonio esté registrado legalmente y los hijos cumplan los límites de edad de la aseguradora.
- La Seguridad Social por sí sola no basta: los empleados esperan mucho en un único hospital asignado, y para pedir un reembolso hacen falta varios documentos que casi nadie se molesta en reunir.
¿Necesita tu empresa un seguro médico colectivo?
Cuando diriges un negocio en Tailandia, no estás obligado a ofrecer seguro médico a tus empleados. Pero tiene muchas ventajas:
- fidelización de los empleados
- productividad de la empresa
- deducciones fiscales
Ten en cuenta que el seguro médico colectivo del que habla este artículo es distinto de la Seguridad Social.
Fidelización de los empleados
En Tailandia existe una regla no escrita: las empresas ofrecen seguro médico a sus empleados. No es obligatorio, pero muchas empresas tailandesas lo contratan.
A diferencia de lo que ocurre en muchos países occidentales, muchos tailandeses no se pagan un seguro médico por su coste. Por eso, si se lo ofreces, es más probable que se queden.
Además, un candidato elegirá tu empresa antes que otra que no ofrezca seguro médico.
Productividad de la empresa
No es ningún secreto que una plantilla sana rinde más. Cuando enferman, pueden ir al hospital y recibir tratamiento enseguida sin preocuparse por el coste. Así se recuperan antes y vuelven antes al trabajo.
En cambio, quien depende del sistema de Seguridad Social para su atención médica es menos propenso a ir al médico.
Y como tampoco suele quedarse en casa, acaba yendo enfermo a trabajar. Rinde menos y hasta puede contagiar a sus compañeros, e incluso a ti.
Los empleados con seguro médico van al médico con más facilidad cuando están enfermos. Saben que el trámite será más sencillo que en los hospitales de la Seguridad Social. Por lo menos, no tienen que esperar horas para ver a un médico durante un minuto.
Cuando los empleados están sanos, rinden más en tu empresa. Al fin y al cabo, los recursos humanos son uno de los activos más importantes de cualquier negocio.
Deducciones fiscales
El coste del seguro médico colectivo se considera un gasto de la empresa, así que puedes deducirlo al final del año.
El tipo del impuesto de sociedades en Tailandia es del 20 % para una empresa estándar, de modo que una prima deducible te ahorra hasta el 20 % de su coste. Las pequeñas empresas pagan el 15 % sobre los beneficios entre 300.001 THB y 3 millones de THB, así que su ahorro es del 15 %.
Un ejemplo:
Si el beneficio anual de tu empresa es de 2.000.000 de baht, el impuesto de sociedades que tendrías que pagar es de 400.000 baht.
Si contratas un seguro médico colectivo de 300.000 baht, el impuesto de tu empresa baja a 340.000 baht, es decir, te ahorras 60.000 baht por contratar el seguro colectivo.
El importe deducible puede variar según los ingresos y el tipo de negocio de tu empresa. Lo mejor es consultarlo con tu contable.
¿Son deducibles las primas del seguro médico colectivo?
En la mayoría de los casos, sí. La Agencia Tributaria tailandesa (Revenue Department) ha resuelto que una empresa puede deducir el coste de los beneficios sociales de sus empleados cuando el beneficio sigue las normas generales de la empresa y se aplica a la plantilla en su conjunto. La resolución (n.º 0702/2065, de 9 de marzo de 2018) establece que esos pagos no están excluidos de la deducción según la Section 65 tri (3) y (13) del Código Tributario (Revenue Code). (Verificado en octubre de 2026.)
Por tanto, la póliza debe parecer un beneficio social real y no un favor a una sola persona. Inclúyela en el manual del empleado o en las normas escritas de la empresa y ofrécela a tu equipo en las mismas condiciones. Si piensas establecer distintos niveles de plan según el puesto o el salario, algo que las aseguradoras permiten, pide a tu contable que confirme el planteamiento antes de contratar.
Cuánto te ahorra la deducción
Una deducción te ahorra el tipo del impuesto de sociedades multiplicado por la prima. El tipo estándar es del 20 %. Las pequeñas empresas (capital desembolsado de 5 millones de THB o menos e ingresos anuales de 30 millones de THB o menos) no pagan impuestos por los primeros 300.000 THB de beneficio, pagan el 15 % hasta 3 millones de THB y el 20 % a partir de esa cifra. (Verificado en octubre de 2026.)
Esta es la misma prima de 300.000 THB para una empresa con 2.000.000 THB de beneficio antes de la prima:
| Tipo de empresa | Impuesto sin la prima | Impuesto con la prima | Ahorro |
|---|---|---|---|
| Empresa estándar (20 %) | 400.000 THB | 340.000 THB | 60.000 THB |
| Pequeña empresa (0 % / 15 % / 20 %) | 255.000 THB | 210.000 THB | 45.000 THB |
Por qué pagan impuestos tus empleados
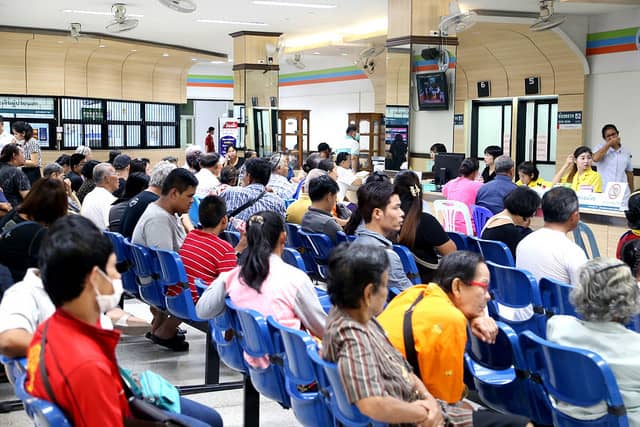
La misma resolución cubre también el lado del empleado. Cuando una empresa paga una póliza colectiva de un año o menos con una aseguradora tailandesa, la parte que cubre la atención médica del empleado, su cónyuge, sus padres y sus hijos queda exenta del impuesto sobre la renta personal del empleado. Otras partes del paquete, como una indemnización por fallecimiento o invalidez, no entran en esa exención. (Verificado en octubre de 2026.)
Comprueba cómo trata tu nómina las partes no médicas de un plan. Nuestra guía sobre los impuestos con los que lidia un empresario muestra dónde encaja el impuesto sobre la nómina.
Coberturas
Los seguros médicos colectivos, tanto para pequeños negocios como para grandes corporaciones, funcionan de forma parecida a los seguros médicos individuales.
Tienen límites, exclusiones y restricciones de edad similares. Y siguen la misma norma: no pagan prestaciones por enfermedades preexistentes.
Esta es la lista de las coberturas básicas por las que debes preguntar al contratar un seguro médico colectivo:
- atención ambulatoria (OPD)
- habitación y manutención
- unidad de cuidados intensivos
- gastos hospitalarios
- urgencias ambulatorias
- cirugía y consultas
- ambulancia
- accidentes personales
Veamos cada una con algo más de detalle.
Atención ambulatoria (OPD)
La cobertura ambulatoria puede no ser importante en un seguro individual. En un seguro colectivo, en cambio, es la ventaja que de verdad buscan los empleados. Si tu presupuesto lo permite, elige un plan que pague al menos 1.500 baht por visita ambulatoria. Es el importe medio que se paga en un hospital privado estándar de Tailandia.
Consejo: algunas aseguradoras ya incluyen la cobertura ambulatoria en sus planes colectivos para empresas, mientras que en otras tendrás que contratarla aparte. Eso sí, las primas serán más bajas.
Habitación y manutención
La cobertura de habitación y manutención solo se aplica a la hospitalización, o IPD. Incluye la habitación del hospital, la comida, los honorarios de enfermería y otros gastos médicos durante la estancia.
La tarifa diaria de habitación y cuidados de enfermería parte de 5.000 baht en hospitales privados de gama media y de 10.000 baht en los de primer nivel. La diferencia de precio se justifica porque la calidad de las habitaciones y del servicio en los hospitales privados es inmejorable.
Puedes saber más en nuestra guía de hospitales privados en Tailandia.
Unidad de cuidados intensivos
La cobertura de la unidad de cuidados intensivos (UCI, o ICU en inglés) suele ser el doble que la de habitación y manutención, pero está limitada a 15 días al año.
El coste medio diario de una estancia en la UCI es de 10.000 baht en hospitales privados de gama media como Praya Thai Hospital o Paolo Hospital.
La cobertura de la UCI resulta útil no porque las habitaciones sean tan caras, sino por los gastos médicos, de los que hablamos en la siguiente sección.
Gastos hospitalarios
Los gastos médicos pueden superar con facilidad los 80.000 baht por cada día de hospitalización.
Esta cifra incluye medicamentos, material, radiografías, análisis de laboratorio, quirófano y tratamiento de urgencias.
Urgencias ambulatorias
La cobertura de urgencias ambulatorias os protege a ti y a tus empleados en caso de accidente.
Pero para tener cobertura por un accidente, la persona herida debe acudir al hospital en las 24 horas siguientes. También recibirá tratamiento de seguimiento hasta 15 días después del accidente.
Las urgencias ambulatorias tienen sus propios límites, pero normalmente van incluidas en los gastos generales del hospital.
Cirugía y consultas
Como su nombre indica, cubre las consultas previas a una operación y los honorarios de los cirujanos.
Ambulancia
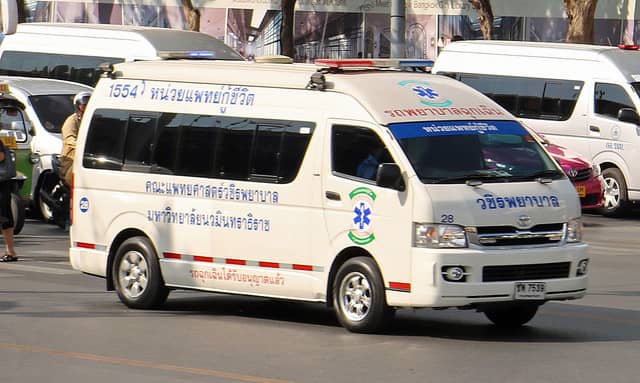
En caso de emergencia, el seguro colectivo de empresa cubre el coste de la ambulancia. El límite habitual de esta cobertura va de 1.000 a 2.000 baht por servicio.
La tarifa de la ambulancia también forma parte de los gastos generales del hospital. Su coste depende de:
- la distancia recorrida
- el equipo médico utilizado
- el personal sanitario que interviene
Una ambulancia puede ser gratuita si usas el servicio de emergencias del National Institute of Emergency Medicine llamando al 1669.
O puede costar 25.000 baht si recurres a una ambulancia de primer nivel con médicos y enfermeros.
Pero el coste medio de una ambulancia estándar en Bangkok es de 2.000 baht.
Accidentes personales
Se confunde a menudo con las urgencias ambulatorias por accidente, pero la cobertura de accidentes personales ofrece una indemnización en caso de:
- fallecimiento
- pérdida de un miembro
- pérdida de la vista o del oído
- invalidez
Si ibas conduciendo o de pasajero en una moto, solo se cubre el 50 % de los gastos de estos accidentes.
Precio
El seguro colectivo para empresas incluye un descuento que lo hace entre un 20 y un 40 % más barato que los planes individuales. Esto no cuenta la ventaja indirecta de la deducción en el impuesto de sociedades.
Es habitual que un seguro colectivo para cinco personas llegue a costar un 20 % menos que planes individuales para tres personas con una cobertura parecida.
De media, puedes esperar pagar entre 8.000 y 12.000 THB por empleado al año por un seguro médico colectivo.
Los precios dependen del número de empleados: cuantos más haya, más barata sale la prima por persona.
Igual que en el seguro individual, la edad de tus empleados también influye en las tarifas.
Otro factor que conviene tener presente es que ciertos sectores de alto riesgo, como los conductores y los operarios de fábrica, pueden tener tarifas más altas que los trabajadores de oficina.
Descuentos para familias
El seguro médico colectivo también beneficia a las familias de los empleados. Las tarifas colectivas se pueden aplicar a cualquier empleado casado o con hijos.

Para tener derecho al descuento, la pareja debe estar casada legalmente y contar con un certificado de matrimonio. Y los hijos deben ser menores de dieciocho o de veinticinco años, según la póliza.
Opciones
Tienes dos opciones: seguro local o seguro offshore.
Al elegir un seguro médico colectivo, no existe un plan mejor que todos los demás. La elección depende de las necesidades de tu empresa.
Seguro local
El seguro local es la opción más popular entre los seguros colectivos para empresas en Tailandia. Aunque la cobertura es algo limitada, suele bastar para los hospitales privados de nivel medio del país.
Además es asequible: puedes esperar pagar entre 8.000 y 12.000 baht por empleado al año. La prima anual puede ser más baja o más alta según el plan y las opciones.
Como las principales aseguradoras locales de Tailandia ofrecen seguros colectivos, el comparador de seguros médicos CheckDi te ayudará a decidir mejor y a encontrar el plan adecuado para tu empresa.
Su herramienta de comparación es completa y abarca la mayoría de las aseguradoras locales de Tailandia.
Preguntamos por ahí qué seguro colectivo usan otras empresas en Tailandia. Esto fue lo que nos respondieron:
Seguro offshore
Si tienes un equipo de trabajadores remotos, conviene que eches un vistazo al seguro offshore. Ofrece cobertura médica completa en más de 175 países para todos tus empleados, vivan dentro o fuera de Tailandia.
Eso sí, también es mucho más caro: pagarás más de 30.000 baht al año por empleado. Por ahora, Remote Health es una de las pocas aseguradoras offshore que ofrece seguro colectivo.
Además cubre las enfermedades preexistentes si tu equipo tiene diez miembros o más, una ventaja muy buena que otras aseguradoras no suelen ofrecer.
Requisitos
Para contratar un seguro médico colectivo local para tu empresa, tendrás que cumplir cinco requisitos.
- Tu empresa debe estar registrada en Tailandia en el Department of Business Development. Para demostrarlo necesitarás tu certificado de registro mercantil.
- Tu empresa debe operar y tener oficina en Tailandia. Puede ser una oficina tradicional, una oficina de servicios o una oficina virtual.
- El tamaño de tu plantilla debe encajar en el rango que fija cada aseguradora. En Allianz Ayudhya, Employee We Care cubre empresas de 5 a 50 empleados y SME Smart Health, de 11 a 100.
- Tus empleados deben tener normalmente entre quince y sesenta y cinco años (sesenta en algunos planes). Algunas aseguradoras limitan la edad media a 45 o 48 años.
- Tu actividad debe pertenecer a una clase de ocupación que acepte la aseguradora, lo que excluye los trabajos de alto riesgo.
Si no tienes una empresa registrada en Tailandia, tendrás que fijarte en el seguro offshore.
Tamaño mínimo del grupo y normas de elegibilidad según el plan
Cada aseguradora fija sus propias normas, y una misma aseguradora puede tener varios productos con límites distintos. Allianz Ayudhya publica dos planes de salud colectivos para pequeñas empresas, y la diferencia entre ambos da una buena idea de lo que puedes esperar. (Verificado en octubre de 2026.)
| Norma | Employee We Care | SME Smart Health |
|---|---|---|
| Tamaño de la empresa | De 5 a 50 empleados | De 11 a 100 empleados a tiempo completo |
| Edad de los empleados | De 15 a 60, a tiempo completo | De 15 a 65, a tiempo completo |
| Edad media del grupo | 48 o menos | 45 o menos |
| Riesgo de la ocupación | Clases de ocupación 1 y 2 | Hasta la clase de ocupación 3 |
| Prima mínima por póliza | No se indica en la página | 10.000 THB al año |
| Quién debe adherirse | Todos los empleados | Todos los empleados |
| Propietarios y directivos | No se indica en la página | No son elegibles salvo que trabajen activamente a tiempo completo |
Algunos puntos en los que suelen tropezar las pequeñas empresas:
- Todos entran. No puedes asegurar solo a tus directivos. Eso sí, las aseguradoras permiten distintos niveles de plan según el puesto, el salario o la antigüedad, siempre que quienes ocupan el mismo puesto reciban el mismo plan.
- En equipos muy pequeños, primero va la Seguridad Social. Para empresas de 5 a 19 empleados, Allianz exige que todos los empleados estén afiliados a la Seguridad Social.
- La edad y la clase de riesgo pueden dejarte fuera. Un equipo joven de oficina suele pasar sin problema. Un grupo con una edad media alta o una ocupación de alto riesgo puede ser rechazado o recibir una tarifa mayor.
- La cobertura familiar exige que entren todos. Si amplías la cobertura a cónyuges e hijos, todos los empleados y todos sus familiares dependientes deben adherirse al plan.
Otras aseguradoras usan cifras distintas, así que pide a un corredor autorizado que compare tu número de empleados y su edad media con las normas vigentes de cada aseguradora antes de presentar la solicitud.
Cómo contratar un seguro colectivo
En Tailandia es habitual contratar el seguro colectivo a través de corredores en lugar de directamente con las aseguradoras. Las tarifas que te ofrece un corredor son las mismas que obtendrías contratando directamente con la aseguradora.
La gran ventaja de un corredor es que tienes más opciones y puede recomendarte un plan según tus necesidades.
En Thailand Starter Kit también contratamos nuestro seguro colectivo a través de un corredor. Contactamos con una correduría y nos enviaron algunos planes según lo que necesitábamos. Después elegimos el que mejor nos convenía.
Para contratar un seguro colectivo de empresa necesitas estos documentos:
- registro de la empresa
- registro del IVA (Por Por 20)
- formulario de solicitud del empleador
- formulario de solicitud de los empleados
Tendrás mucha flexibilidad al contratar el seguro colectivo de tu empresa. Puedes elegir planes distintos para tus empleados según su puesto y su rango salarial.
También puedes añadir nuevas incorporaciones al plan colectivo. La prima se calculará de forma proporcional una vez iniciado el plan.
Si un empleado deja la empresa, puedes recibir un reembolso con el mismo criterio.
Renovación
Los planes colectivos se pueden renovar cada año. Unos meses antes de que venza el plan, un representante de la aseguradora se pondrá en contacto contigo.
Te enviará una lista de coberturas y tarifas para que las revises de nuevo. Pero esta vez no tendrás que volver a mandar los documentos de la empresa. Solo tendrás que enviar el pago.
Autónomos
¿Y si eres autónomo? ¿Se puede conseguir un seguro médico colectivo para nómadas digitales o freelancers que trabajan juntos pero no tienen una empresa registrada en Tailandia?
Por desgracia, no existe seguro colectivo para autónomos. Lo más habitual es que las aseguradoras te pidan contratar un seguro médico individual.
¿Y la Seguridad Social?
El sistema público de seguro médico de Tailandia forma parte de la Seguridad Social, a la que acceden tus empleados si trabajan legalmente en el país. Aunque es barata, ofrece una cobertura limitada y resulta complicada de usar.
- Tiempo de espera: primero, te pasas el día entero en el hospital solo para ver al médico por un problema común. Y cuando por fin te atiende, tienes unos minutos para explicarte antes de que te eche un vistazo rápido y te despache.
- Elección de hospital limitada: segundo, tienes que ir a un hospital que figure en tu tarjeta de la Seguridad Social. Si no lo haces, dispones de setenta y dos horas desde el tratamiento para acudir a la oficina de la Seguridad Social y pedir un reembolso. Solo te lo devolverán si presentas los documentos correctos: un formulario de la Seguridad Social, un certificado médico, los recibos y una copia de tu libreta bancaria.
Por estos dos inconvenientes, los empresarios y empleados de Tailandia suelen pasar por alto las prestaciones médicas de la Seguridad Social y optan por un seguro médico colectivo privado.
No nos malinterpretes: la Seguridad Social puede ayudarte a ti y a tus empleados en una situación de riesgo vital. Cualquier seguro es mejor que ninguno. Pero a la hora de cubrir tu salud y la de tu plantilla, la Seguridad Social no debería ser tu primera opción.

Más información: Thailand SSO vs. Private Health Insurance: Which One Is Better? (en inglés)
Cotizaciones a la Seguridad Social frente al seguro médico colectivo
El seguro médico colectivo se suma a la Seguridad Social y no la sustituye. A cada empleado que registres se le sigue descontando la Seguridad Social de su sueldo, y tú pagas una cantidad equivalente.
El tipo es del 5 % del salario mensual para ti y del 5 % para el empleado. Eso son un 4,5 % para las prestaciones principales más un 0,5 % para el desempleo. Los salarios computables tienen un tope. Del 1 de enero de 2026 al 31 de diciembre de 2028, la base va de 1.650 a 17.500 THB al mes, de modo que lo máximo que paga cada parte es 875 THB al mes, o 10.500 THB al año. (Verificado en octubre de 2026.)
Un empleado que gana 12.000 THB aporta 600 THB al mes, y tú añades otros 600 THB. Un equipo de 10 personas que ganen 17.500 THB o más te cuesta 8.750 THB al mes en Seguridad Social (105.000 THB al año), antes de cualquier prima colectiva.
El tope sube según un calendario fijo. Pasa a 20.000 THB desde el 1 de enero de 2029 (máximo de 1.000 THB por parte) y a 23.000 THB desde el 1 de enero de 2032 (máximo de 1.150 THB por parte). (Verificado en octubre de 2026.)
| Seguridad Social | Seguro médico colectivo | |
|---|---|---|
| Quién paga | Tú el 5 % y el empleado el 5 % del salario con tope | Normalmente el empleador, por el empleado y los familiares cubiertos |
| Lo que pagas | Porcentaje fijo, hasta 875 THB por parte al mes | Prima fijada según el nivel del plan, las edades, el número de empleados y la clase de ocupación |
| Elección de plan | Un único paquete estándar | Eliges los niveles del plan según el puesto, el salario o la antigüedad |
| Situación legal | Las cotizaciones se pagan cada mes por los empleados cubiertos | Opcional, es decisión tuya |
Cómo funcionan juntos
Las aseguradoras dan por hecho que tu plantilla tiene Seguridad Social y calculan sus precios en consecuencia. El plan Employee We Care de Allianz Ayudhya ofrece una prestación diaria opcional (HB Incentive) cuando un empleado es hospitalizado y no se usa la póliza, por ejemplo porque se le atendió con otro beneficio como la Seguridad Social.
Presupuesta las dos partidas. La Seguridad Social es un coste de nómina que no puedes evitar, y la prima colectiva es el gasto extra que te da colas más cortas y más hospitales entre los que elegir. Para ver cómo se comparan en el día a día, lee Thailand SSO vs. Private Health Insurance (en inglés).
Preguntas frecuentes
¿Tengo que contratar un seguro médico colectivo para mis empleados en Tailandia?
No. Una póliza colectiva privada es opcional. La Seguridad Social es aparte: tú y cada empleado cubierto pagáis cotizaciones mensuales. Muchos empleadores tailandeses añaden una póliza colectiva porque ayuda a contratar y a retener personal.
¿Cuánto es la cotización a la Seguridad Social por empleado en 2026?
Cada parte paga el 5 % del salario mensual, calculado sobre una base de entre 1.650 y 17.500 THB. El máximo es de 875 THB al mes para ti y de 875 THB para el empleado. La base se mantiene en 17.500 THB hasta finales de 2028.
¿Cuántos empleados necesito para acceder a un plan colectivo?
Depende de la aseguradora y del producto. El plan Employee We Care de Allianz Ayudhya es para entre 5 y 50 empleados, y su plan SME Smart Health, para entre 11 y 100. Otras aseguradoras fijan sus propios límites, así que pide a un corredor las normas vigentes.
¿Puede mi empresa deducir las primas del seguro médico colectivo como gasto?
Por lo general sí, si el beneficio sigue las normas generales de beneficios sociales de tu empresa. La Agencia Tributaria ha resuelto que los gastos sociales de este tipo no están excluidos de la deducción según la Section 65 tri (3) y (13). Confirma los detalles con tu contable.
¿Pagan impuesto sobre la renta mis empleados por una póliza colectiva que contrato para ellos?
No por la parte que cubre la atención médica, cuando la póliza dura un año o menos con una aseguradora tailandesa. Otros beneficios incluidos en el paquete, como una indemnización por fallecimiento o invalidez, se tratan de forma distinta, así que consulta con tu contable cómo gestionarlos en la nómina.
¿Sustituye una póliza colectiva a la Seguridad Social?
No. Sigues pagando la Seguridad Social por los empleados registrados. Algunas aseguradoras van más allá: para empresas de 5 a 19 empleados, Allianz Ayudhya exige que todos los empleados estén afiliados a la Seguridad Social antes de emitir su plan Employee We Care.
Ahora te toca a ti
Ahora que sabes cómo contratar un seguro médico colectivo para tu empresa en Tailandia, entra en CheckDi y compara varios planes para ver cuál se ajusta mejor a lo que necesitas. Los presupuestos son gratuitos y podrás comparar distintos planes en un solo sitio.
Aviso legal: no somos corredores de seguros ni vendemos planes de seguros. La información de este artículo se basa en nuestra investigación a fondo sobre el tema. Aun así, es importante que vuelvas a comprobarla con corredores o con aseguradoras.
Fuentes citadas
- Ministerial Regulation on minimum and maximum wages for Section 33 contributions, B.E. 2568 (Royal Gazette, 12 December 2025): de 1.650 a 17.500 THB desde 2026, 20.000 THB desde 2029, 23.000 THB desde 2032.
- Ministerial Regulation on Social Security contribution rates, B.E. 2555: empleador y empleado, 1,5 % más 3 % desde 2013.
- Ministerial Regulation on unemployment contribution rates, B.E. 2546: empleador 0,5 % y empleado 0,5 % del salario.
- Revenue Department ruling no. 0702/2065 (9 March 2018): deducibilidad de los gastos de beneficios sociales y tratamiento en el impuesto sobre la renta personal de las primas de pólizas colectivas.
- Revenue Department, Corporate Income Tax: tipo estándar del 20 % y tipos de las pequeñas empresas.
- Revenue Department, Tax for Small and Medium Enterprises: definición de pequeña empresa (capital desembolsado de 5 millones de THB o menos, ingresos anuales de 30 millones de THB o menos).
- Allianz Ayudhya, Employee We Care: elegibilidad de 5 a 50 empleados, límites de edad, clase de ocupación, requisito de Seguridad Social para 5 a 19 empleados.
- Allianz Ayudhya, SME Smart Health brochure (2023): elegibilidad de 11 a 100 empleados, edad media, prima mínima, normas de clasificación de planes.
 English:
 Deutsch:
 Français: