Vous dirigez une entreprise en Thaïlande et cherchez une couverture santé pour vos salariés ?
Bien sûr, vous devez cotiser à l’assurance maladie publique, c’est-à-dire à la Sécurité sociale thaïlandaise (Social Security), pour vos employés. Mais dans la plupart des cas, elle ne suffit pas.
Une assurance santé est un bon moyen de garder vos équipes en bonne forme. En Thaïlande, il existe des contrats d’assurance santé collective plutôt abordables, qui offrent une bonne couverture. Ils coûtent bien moins cher que des contrats individuels et se montrent plus souples.
Cet article s’appuie sur notre propre expérience : nous avons souscrit une assurance santé pour notre entreprise en Thaïlande.
Vous y découvrirez comment fonctionne la mutuelle d’entreprise en Thaïlande : garanties, conditions requises, démarches de souscription, formules et où la souscrire.
Si vous vous intéressez plutôt à une assurance collective pour votre famille, lisez plutôt cet article.
Contents
- L'essentiel à retenir
- Votre entreprise a-t-elle besoin d'une assurance santé collective ?
- Les primes d'assurance santé collective sont-elles déductibles des impôts ?
- Garanties
- Prix
- Remises pour les familles
- Options
- Conditions requises
- Taille minimale du groupe et règles d'éligibilité selon la formule
- Souscrire une assurance collective
- Renouvellement
- Travailleurs indépendants
- Et la Sécurité sociale ?
- Cotisations de Sécurité sociale et assurance santé collective
- Questions fréquentes
- Suis-je obligé de souscrire une assurance santé collective pour mes salariés en Thaïlande ?
- Quel est le montant de la cotisation de Sécurité sociale par salarié en 2026 ?
- Combien de salariés faut-il pour accéder à une formule collective ?
- Mon entreprise peut-elle déduire les primes d'assurance santé collective comme une charge ?
- Mes salariés paient-ils l'impôt sur le revenu sur un contrat collectif que j'ai souscrit pour eux ?
- Un contrat collectif remplace-t-il la Sécurité sociale ?
- À vous de jouer
- Sources citées
L’essentiel à retenir
- L’assurance santé collective n’est pas obligatoire en Thaïlande, mais elle est devenue la norme dans le monde de l’entreprise.
- Les formules locales coûtent environ 8 000 à 12 000 THB par salarié et par an, soit 20 à 40 % de moins que des contrats individuels pour les mêmes personnes. La prime est une charge déductible pour l’entreprise lorsqu’elle s’inscrit dans une politique d’avantages sociaux applicable à l’ensemble des salariés.
- Les maladies préexistantes sont exclues de toutes les formules.
- Pour accéder à une formule collective locale, votre entreprise doit être immatriculée en Thaïlande, compter au moins cinq salariés (11 chez certains assureurs) et ne pas relever d’une classe de métiers à haut risque.
- Passer par un courtier coûte le même prix qu’une souscription directe et vous permet de comparer davantage de formules.
- Les conjoints et les enfants des salariés peuvent généralement être ajoutés aux tarifs collectifs, à condition que le mariage soit enregistré légalement et que les enfants respectent les limites d’âge de l’assureur.
- La Sécurité sociale seule ne suffit pas : les salariés attendent longtemps dans un unique hôpital désigné, et un remboursement exige plusieurs documents que peu de gens prennent la peine de réunir.
Votre entreprise a-t-elle besoin d’une assurance santé collective ?
Lorsque vous dirigez une entreprise en Thaïlande, rien ne vous oblige à assurer vos salariés. Mais cela présente de nombreux avantages :
- fidélisation des salariés
- productivité de l’entreprise
- déductions fiscales
Précisons que l’assurance santé collective présentée dans cet article n’a rien à voir avec la Sécurité sociale.
Fidélisation des salariés
En Thaïlande, il existe une règle tacite : les entreprises offrent une assurance santé à leurs employés. Ce n’est pas obligatoire, mais de nombreuses sociétés thaïlandaises en souscrivent une.
Contrairement à ce qui se passe dans beaucoup de pays occidentaux, de nombreux Thaïlandais ne prennent pas d’assurance santé à cause de son coût. Si vous leur en proposez une, ils ont donc plus de chances de rester.
De plus, un candidat préférera votre entreprise à une société qui n’offre aucune assurance santé.
Productivité de l’entreprise
Ce n’est un secret pour personne : des salariés en bonne santé sont plus productifs. Quand ils tombent malades, ils peuvent aller à l’hôpital et se faire soigner tout de suite, sans s’inquiéter du coût. La guérison est plus rapide, et ils reprennent le travail plus tôt.
À l’inverse, un employé qui dépend du système de Sécurité sociale pour ses soins consulte moins volontiers.
Comme il reste rarement chez lui, il vient travailler malade. Il est alors moins efficace et risque même de contaminer ses collègues, voire vous.
Les salariés couverts par une assurance santé vont plus facilement chez le médecin dès qu’ils sont malades. Ils savent que la démarche sera plus simple qu’avec les hôpitaux de la Sécurité sociale. Au moins, ils n’ont pas à patienter des heures pour voir un médecin pendant une minute.
Lorsque vos salariés sont en forme, ils deviennent plus productifs. Après tout, les ressources humaines comptent parmi les atouts les plus précieux d’une entreprise.
Déductions fiscales
Le coût d’une assurance santé collective est considéré comme une charge de l’entreprise. Vous pouvez donc la déduire en fin d’année.
Le taux d’impôt sur les sociétés est de 20 % en Thaïlande pour une entreprise standard : une prime déductible vous fait donc économiser jusqu’à 20 % de son coût. Les petites entreprises paient 15 % sur les bénéfices compris entre 300 001 THB et 3 millions de THB, leur économie est donc de 15 %.
Voici un exemple :
Si le bénéfice annuel de votre entreprise est de 2 000 000 de bahts, l’impôt sur les sociétés à payer s’élève à 400 000 bahts.
Si vous souscrivez une assurance santé collective de 300 000 bahts, l’impôt de votre entreprise tombe à 340 000 bahts : vous économisez donc 60 000 bahts grâce à l’assurance collective.
Le montant déductible peut varier selon le revenu de votre entreprise et son secteur d’activité. Le mieux est de le revérifier avec votre comptable.
Les primes d’assurance santé collective sont-elles déductibles des impôts ?
Dans la plupart des cas, oui. L’administration fiscale thaïlandaise (Revenue Department) a décidé qu’une entreprise peut déduire le coût des avantages sociaux accordés à son personnel lorsque l’avantage suit les règles générales de l’entreprise et s’applique à l’ensemble des salariés. Cette décision (n° 0702/2065, datée du 9 mars 2018) précise que ces dépenses ne sont pas exclues de la déduction au titre de la Section 65 tri (3) et (13) du Code des impôts (Revenue Code). (Vérifié en octobre 2026.)
Le contrat doit donc ressembler à un véritable avantage social, pas à une faveur faite à une seule personne. Inscrivez-le dans le règlement intérieur ou dans les règles écrites de l’entreprise, et proposez-le à votre personnel aux mêmes conditions. Si vous prévoyez des niveaux de garanties différents selon le poste ou le salaire, ce que les assureurs autorisent, demandez à votre comptable de valider le montage avant de souscrire.
Combien la déduction vous fait économiser
Une déduction vous fait économiser votre taux d’impôt sur les sociétés multiplié par la prime. Le taux standard est de 20 %. Les petites entreprises (capital libéré de 5 millions de THB maximum et chiffre d’affaires annuel de 30 millions de THB maximum) ne paient aucun impôt sur les 300 000 premiers THB de bénéfice, 15 % jusqu’à 3 millions de THB et 20 % au-delà. (Vérifié en octobre 2026.)
Voici la même prime de 300 000 THB pour une entreprise dont le bénéfice avant prime est de 2 000 000 THB :
| Type d’entreprise | Impôt sans la prime | Impôt avec la prime | Économie |
|---|---|---|---|
| Entreprise standard (20 %) | 400 000 THB | 340 000 THB | 60 000 THB |
| Petite entreprise (0 % / 15 % / 20 %) | 255 000 THB | 210 000 THB | 45 000 THB |
Ce sur quoi vos salariés paient des impôts
La même décision couvre aussi le côté des salariés. Lorsqu’une entreprise paie un contrat collectif d’un an maximum auprès d’un assureur thaïlandais, la partie qui couvre les soins médicaux du salarié, de son conjoint, de ses parents et de ses enfants est exonérée de l’impôt sur le revenu du salarié. Les autres éléments d’un ensemble, comme un capital décès ou invalidité, ne bénéficient pas de cette exonération. (Vérifié en octobre 2026.)
Vérifiez comment votre paie traite les volets non médicaux d’une formule. Notre guide sur les impôts auxquels un chef d’entreprise est confronté montre où se situent les charges sociales et fiscales de la paie.
Garanties
Les assurances santé collectives, pour les petites entreprises comme pour les grands groupes, fonctionnent à peu près comme les assurances santé individuelles.
Elles ont des plafonds, des exclusions et des limites d’âge comparables. Et elles suivent la même règle : elles ne couvrent pas les maladies préexistantes.
Voici la liste des garanties de base sur lesquelles vous renseigner avant de souscrire une assurance santé collective :
- soins ambulatoires (OPD)
- chambre et pension
- soins intensifs
- frais d’hospitalisation
- soins ambulatoires d’urgence
- chirurgie et consultations
- ambulance
- accidents corporels
Voyons chacune de ces garanties d’un peu plus près.
Soins ambulatoires (OPD)
La couverture ambulatoire compte parfois peu dans une assurance individuelle. Dans une assurance collective, en revanche, c’est la garantie que les salariés recherchent vraiment. Si votre budget le permet, choisissez une formule qui rembourse au moins 1 500 bahts par consultation ambulatoire. C’est le montant moyen à débourser dans un hôpital privé standard en Thaïlande.
Astuce : certains assureurs intègrent déjà la garantie ambulatoire dans leurs contrats collectifs d’entreprise, tandis que d’autres la proposent en option payante. Les primes sont alors plus basses.
Chambre et pension
La garantie chambre et pension ne concerne que l’hospitalisation, ou IPD. Elle couvre la chambre d’hôpital, les repas, les frais de soins infirmiers et les autres frais médicaux pendant le séjour.
Le tarif journalier d’une chambre avec soins infirmiers démarre à 5 000 bahts dans les hôpitaux privés de gamme moyenne et à 10 000 bahts dans les établissements haut de gamme. Cet écart se justifie : la qualité des chambres et du service des hôpitaux privés est inégalée.
Vous en saurez plus dans notre guide des hôpitaux privés en Thaïlande.
Soins intensifs
La garantie des soins intensifs (USI, ou ICU en anglais) représente en général le double de celle de la chambre et pension, mais elle est plafonnée à 15 jours par an.
Une journée en soins intensifs coûte en moyenne 10 000 bahts dans les hôpitaux privés de gamme moyenne comme Praya Thai Hospital ou Paolo Hospital.
Cette garantie est précieuse, non pas parce que les chambres sont chères, mais à cause des frais médicaux, que nous abordons dans la section suivante.
Frais d’hospitalisation
Les frais médicaux peuvent facilement dépasser 80 000 bahts pour chaque journée passée à l’hôpital.
Ce montant comprend les médicaments, le matériel, les radiographies, les analyses, le bloc opératoire et les soins d’urgence.
Soins ambulatoires d’urgence
La garantie des soins ambulatoires d’urgence vous protège, vous et vos salariés, en cas d’accident.
Mais pour être couverte, la personne blessée doit se rendre à l’hôpital dans les 24 heures suivant l’accident. Le suivi médical est ensuite pris en charge jusqu’à 15 jours après l’accident.
Les soins ambulatoires d’urgence ont leurs propres plafonds, mais ils sont généralement inclus dans les frais généraux d’hospitalisation.
Chirurgie et consultations
Comme son nom l’indique, cette garantie prend en charge les frais de consultation chirurgicale et les honoraires des chirurgiens.
Ambulance
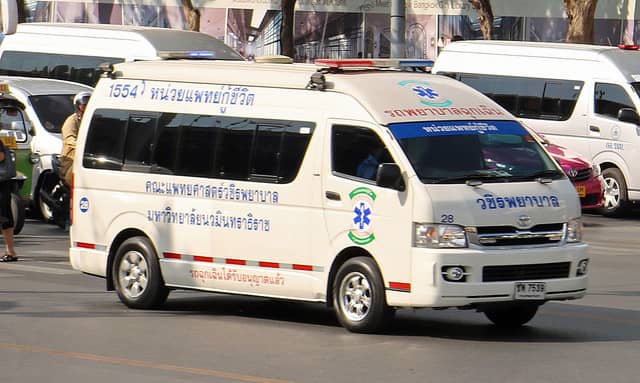
En cas d’urgence, l’assurance collective d’entreprise rembourse le coût de l’ambulance. Le plafond habituel va de 1 000 à 2 000 bahts par transport.
Les frais d’ambulance sont aussi inclus dans les frais généraux de l’hôpital. Leur montant dépend :
- de la distance parcourue
- du matériel médical utilisé
- du personnel médical mobilisé
Le transport peut être gratuit si vous faites appel au service d’ambulances d’urgence du National Institute of Emergency Medicine en composant le 1669.
Il peut aussi coûter 25 000 bahts si vous choisissez une ambulance haut de gamme avec médecins et infirmiers.
Mais le prix moyen d’une ambulance standard à Bangkok est de 2 000 bahts.
Accidents corporels
Souvent confondue avec les soins ambulatoires d’urgence, la garantie accidents corporels verse une indemnité en cas de :
- décès
- perte d’un membre
- perte de la vue ou de l’ouïe
- invalidité
Si vous conduisiez une moto ou étiez passager, vous ne serez couvert qu’à hauteur de 50 % des frais de ces accidents.
Prix
L’assurance collective pour les entreprises s’accompagne d’une remise : elle revient 20 à 40 % moins cher que les contrats individuels. Ce chiffre n’inclut pas l’avantage indirect que représente la déduction fiscale pour l’entreprise.
Il n’est pas rare qu’une assurance collective pour cinq personnes coûte même 20 % de moins que des contrats individuels pour trois personnes avec une couverture comparable.
En moyenne, comptez environ 8 000 à 12 000 THB par salarié et par an pour une assurance santé collective.
Les prix dépendent du nombre de salariés : plus il est élevé, plus la prime par personne baisse.
Comme pour l’assurance individuelle, l’âge de vos salariés influe aussi sur les tarifs.
Autre point à garder en tête : certains secteurs à risque, notamment les chauffeurs et les ouvriers d’usine, peuvent payer plus cher que les employés de bureau.
Remises pour les familles
L’assurance santé collective profite aussi aux familles des salariés. Les tarifs collectifs s’appliquent à tout employé marié ou ayant des enfants.
Pour bénéficier de la remise, le couple doit être légalement marié et disposer d’un certificat de mariage. Les enfants doivent avoir moins de dix-huit ou de vingt-cinq ans selon le contrat.
Options
Vous avez le choix entre une assurance locale et une assurance offshore.
Pour l’assurance santé collective, il n’existe pas de formule idéale pour tous. Le choix dépend des besoins de votre entreprise.
Assurance locale
L’assurance locale est l’option la plus répandue pour les entreprises en Thaïlande. Même si la couverture est un peu limitée, elle suffit généralement pour les hôpitaux privés de gamme intermédiaire.
Elle est aussi abordable : comptez environ 8 000 à 12 000 bahts par salarié et par an. La prime annuelle peut être plus basse ou plus élevée selon la formule et les options.
Les grands assureurs locaux proposant tous des contrats collectifs, le comparateur d’assurances santé CheckDi vous aidera à mieux choisir et à trouver la formule adaptée à votre entreprise.
Son outil de comparaison est complet et couvre la majorité des assureurs locaux en Thaïlande.
Nous avons demandé autour de nous quelles assurances collectives utilisent les autres entreprises en Thaïlande. Voici les noms qui sont revenus :
Assurance offshore
Si votre équipe travaille à distance, jetez un œil à l’assurance offshore. Elle offre une couverture santé complète dans plus de 175 pays pour tous vos salariés, qu’ils vivent en Thaïlande ou à l’étranger.
Elle coûte toutefois bien plus cher : plus de 30 000 bahts par an et par salarié. À ce jour, Remote Health est l’un des rares assureurs offshore à proposer une assurance collective.
Il couvre aussi les maladies préexistantes à partir de dix membres dans l’équipe, un très bel avantage que les autres assureurs n’offrent généralement pas.
Conditions requises
Pour souscrire une assurance santé collective locale, vous devez remplir cinq conditions.
- Votre entreprise doit être immatriculée en Thaïlande auprès du Department of Business Development. Votre certificat d’immatriculation en fait foi.
- Votre entreprise doit exercer son activité et avoir un bureau en Thaïlande. Il peut s’agir d’un bureau classique, d’un bureau équipé ou d’un bureau virtuel.
- Votre effectif doit se situer dans la fourchette fixée par chaque assureur. Chez Allianz Ayudhya, Employee We Care couvre les entreprises de 5 à 50 salariés et SME Smart Health celles de 11 à 100.
- Vos salariés doivent en général avoir entre quinze et soixante-cinq ans (soixante sur certaines formules). Certains assureurs plafonnent l’âge moyen à 45 ou 48 ans.
- Votre activité doit relever d’une classe de métiers acceptée par l’assureur, ce qui exclut les professions à haut risque.
Si vous n’avez pas d’entreprise immatriculée en Thaïlande, il faut vous tourner vers l’assurance offshore.
Taille minimale du groupe et règles d’éligibilité selon la formule
Chaque assureur fixe ses propres règles, et un même assureur peut proposer plusieurs produits aux limites différentes. Allianz Ayudhya publie deux formules d’assurance santé collective pour petites entreprises, et l’écart entre les deux donne une bonne idée de ce qui vous attend. (Vérifié en octobre 2026.)
| Règle | Employee We Care | SME Smart Health |
|---|---|---|
| Taille de l’entreprise | 5 à 50 salariés | 11 à 100 salariés à temps plein |
| Âge des salariés | 15 à 60 ans, temps plein | 15 à 65 ans, temps plein |
| Âge moyen du groupe | 48 ans ou moins | 45 ans ou moins |
| Risque professionnel | Classes de métiers 1 et 2 | Jusqu’à la classe de métiers 3 |
| Prime minimale par contrat | Non indiqué sur la page | 10 000 THB par an |
| Qui doit adhérer | Tous les salariés | Tous les salariés |
| Propriétaires et dirigeants | Non indiqué sur la page | Non éligibles, sauf s’ils travaillent activement à temps plein |
Voici quelques points sur lesquels les petites entreprises butent souvent :
- Tout le monde adhère. Vous ne pouvez pas assurer uniquement vos cadres. Les assureurs autorisent en revanche des niveaux de garanties différents selon le poste, le salaire ou l’ancienneté, tant que les personnes occupant la même fonction ont la même formule.
- La Sécurité sociale passe d’abord pour les très petites équipes. Pour les entreprises de 5 à 19 salariés, Allianz exige que chaque salarié soit affilié à la Sécurité sociale.
- L’âge et la classe de risque peuvent vous disqualifier. Une équipe jeune travaillant dans un bureau passe en général sans problème. Un groupe à l’âge moyen élevé ou exerçant un métier à haut risque peut être refusé ou tarifé plus cher.
- La couverture familiale suppose l’adhésion de tous. Si vous étendez la couverture aux conjoints et aux enfants, tous les salariés et tous leurs ayants droit doivent adhérer à la formule.
Les autres assureurs appliquent des chiffres différents : demandez donc à un courtier agréé de vérifier votre effectif et votre âge moyen au regard des règles en vigueur de chaque assureur avant de déposer votre demande.
Souscrire une assurance collective
En Thaïlande, il est courant de souscrire une assurance collective par l’intermédiaire d’un courtier plutôt qu’auprès de l’assureur. Les tarifs obtenus via un courtier sont les mêmes que ceux d’une souscription directe.
Le principal intérêt du courtier : vous avez plus de choix, et il peut vous recommander une formule en fonction de vos besoins.
Chez Thailand Starter Kit, nous avons nous aussi souscrit notre assurance collective par un courtier. Nous avons contacté un cabinet de courtage, qui nous a envoyé quelques formules adaptées à nos besoins. Nous avons ensuite retenu celle qui nous convenait le mieux.
Pour souscrire une assurance collective d’entreprise, il vous faut les documents suivants :
- immatriculation de l’entreprise
- enregistrement à la TVA (Por Por 20)
- formulaire de demande pour l’employeur
- formulaire de demande pour les salariés
Vous disposez d’une grande souplesse pour souscrire une assurance collective. Vous pouvez choisir des formules différentes pour vos salariés selon leur poste et leur tranche de salaire.
Vous pouvez aussi ajouter de nouvelles recrues au contrat en cours. La prime est alors calculée au prorata, une fois le contrat commencé.
Si un salarié quitte l’entreprise, vous êtes remboursé selon le même principe.
Renouvellement
Les contrats collectifs se renouvellent chaque année. Quelques mois avant l’échéance, un représentant de l’assureur vous contacte.
Il vous envoie la liste des garanties et des tarifs proposés pour que vous les réexaminiez. Cette fois, vous n’avez pas à renvoyer les documents de l’entreprise : il suffit d’envoyer votre paiement.
Travailleurs indépendants
Et si vous êtes indépendant ? Peut-on obtenir une assurance santé collective pour des nomades numériques ou des freelances qui travaillent ensemble sans société immatriculée en Thaïlande ?
Malheureusement, l’assurance collective n’existe pas pour les indépendants. Le plus souvent, les assureurs vous demanderont de souscrire une assurance santé individuelle à la place.
Et la Sécurité sociale ?
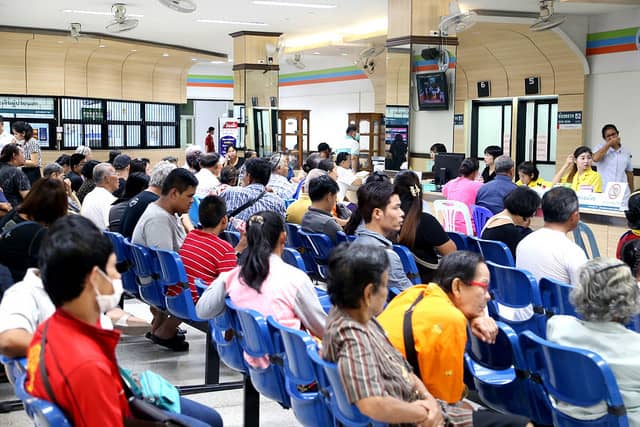
Le système public d’assurance maladie thaïlandais fait partie de la Sécurité sociale, dont bénéficient vos salariés s’ils travaillent légalement en Thaïlande. Et même si elle est bon marché, elle offre une couverture limitée et reste compliquée à utiliser.
- Temps d’attente : d’abord, vous passez la journée entière à l’hôpital pour consulter un médecin pour un souci courant. Une fois devant lui, vous avez quelques minutes pour vous expliquer, avant qu’il vous examine rapidement et vous raccompagne vers la sortie.
- Choix d’hôpital limité : ensuite, vous devez aller dans un hôpital figurant sur votre carte de Sécurité sociale. Sinon, vous disposez de soixante-douze heures après les soins pour vous rendre au bureau de la Sécurité sociale et demander un remboursement. Celui-ci n’est accordé que si vous avez les bons documents : un formulaire de la Sécurité sociale, un certificat médical, les reçus et une copie de votre livret bancaire.
À cause de ces deux inconvénients, les chefs d’entreprise et les salariés en Thaïlande ont tendance à ignorer les prestations de soins de la Sécurité sociale et optent plutôt pour une assurance santé collective privée.
Ne nous méprenez pas : la Sécurité sociale peut vous aider, vous et vos salariés, en cas de danger de mort. Toute assurance vaut mieux que pas d’assurance. Mais pour couvrir correctement votre santé et celle de vos salariés, la Sécurité sociale ne devrait pas être votre premier réflexe.
Pour en savoir plus : Thailand SSO vs. Private Health Insurance: Which One Is Better? (en anglais)
Cotisations de Sécurité sociale et assurance santé collective
L’assurance santé collective s’ajoute à la Sécurité sociale, elle ne la remplace pas. Chaque salarié que vous déclarez voit toujours ses cotisations prélevées sur sa paie, et vous versez un montant équivalent.
Le taux est de 5 % du salaire mensuel pour vous et de 5 % pour le salarié, soit 4,5 % pour les prestations principales plus 0,5 % pour le chômage. Les salaires pris en compte sont plafonnés. Du 1er janvier 2026 au 31 décembre 2028, l’assiette va de 1 650 à 17 500 THB par mois : la cotisation maximale de chaque côté est donc de 875 THB par mois, soit 10 500 THB par an. (Vérifié en octobre 2026.)
Un salarié qui gagne 12 000 THB cotise 600 THB par mois, et vous ajoutez 600 THB. Une équipe de 10 personnes gagnant 17 500 THB ou plus vous coûte 8 750 THB par mois de Sécurité sociale (105 000 THB par an), avant toute prime collective.
Le plafond augmente selon un calendrier fixe : il passe à 20 000 THB à partir du 1er janvier 2029 (maximum 1 000 THB par côté), puis à 23 000 THB à partir du 1er janvier 2032 (maximum 1 150 THB par côté). (Vérifié en octobre 2026.)
| Sécurité sociale | Assurance santé collective | |
|---|---|---|
| Qui paie | Vous 5 % et le salarié 5 % du salaire plafonné | En général l’employeur, pour le salarié et sa famille couverte |
| Ce que vous payez | Pourcentage fixe, jusqu’à 875 THB par côté et par mois | Prime fixée selon le niveau de formule, les âges, l’effectif et la classe de métiers |
| Choix de la formule | Un seul régime standard | Vous choisissez les niveaux de formule, selon le poste, le salaire ou l’ancienneté |
| Statut légal | Cotisations dues chaque mois pour les salariés couverts | Facultative, c’est votre décision |
Comment les deux fonctionnent ensemble
Les assureurs partent du principe que vos salariés sont affiliés à la Sécurité sociale et tarifent en conséquence. La formule Employee We Care d’Allianz Ayudhya propose en option une indemnité journalière (HB Incentive) lorsqu’un salarié est hospitalisé sans que le contrat soit utilisé, par exemple parce qu’il a été soigné grâce à une autre prestation comme la Sécurité sociale.
Prévoyez un budget pour les deux postes. La Sécurité sociale est une charge salariale incontournable, et la prime collective est la dépense supplémentaire qui achète une file d’attente plus courte et un choix d’hôpitaux plus large. Pour comparer les deux à l’usage, lisez Thailand SSO vs. Private Health Insurance (en anglais).
Questions fréquentes
Suis-je obligé de souscrire une assurance santé collective pour mes salariés en Thaïlande ?
Non. Un contrat collectif privé est facultatif. La Sécurité sociale est un régime distinct : vous et chaque salarié couvert versez des cotisations mensuelles. De nombreux employeurs thaïlandais ajoutent un contrat collectif, car il facilite le recrutement et la fidélisation.
Quel est le montant de la cotisation de Sécurité sociale par salarié en 2026 ?
Chaque partie verse 5 % du salaire mensuel, calculés sur une assiette comprise entre 1 650 et 17 500 THB. Le maximum est de 875 THB par mois pour vous et de 875 THB pour le salarié. L’assiette reste à 17 500 THB jusqu’à fin 2028.
Combien de salariés faut-il pour accéder à une formule collective ?
Cela dépend de l’assureur et du produit. La formule Employee We Care d’Allianz Ayudhya s’adresse à 5 à 50 salariés, et SME Smart Health à 11 à 100. Les autres assureurs fixent leurs propres limites : demandez les règles en vigueur à un courtier.
Mon entreprise peut-elle déduire les primes d’assurance santé collective comme une charge ?
En général oui, si l’avantage suit les règles générales d’avantages sociaux de votre entreprise. L’administration fiscale a décidé que les dépenses sociales de ce type ne sont pas exclues de la déduction au titre de la Section 65 tri (3) et (13). Confirmez les détails avec votre comptable.
Mes salariés paient-ils l’impôt sur le revenu sur un contrat collectif que j’ai souscrit pour eux ?
Pas sur la partie qui couvre les soins médicaux, lorsque le contrat dure un an maximum auprès d’un assureur thaïlandais. Les autres garanties incluses dans l’ensemble, comme un capital décès ou invalidité, sont traitées différemment : voyez avec votre comptable comment les gérer dans la paie.
Un contrat collectif remplace-t-il la Sécurité sociale ?
Non. Vous continuez à cotiser à la Sécurité sociale pour les salariés déclarés. Certains assureurs vont plus loin : pour les entreprises de 5 à 19 salariés, Allianz Ayudhya exige que chaque salarié soit affilié à la Sécurité sociale avant d’émettre sa formule Employee We Care.
À vous de jouer
Vous savez maintenant comment souscrire une assurance santé collective pour votre entreprise en Thaïlande. Rendez-vous sur CheckDi et comparez plusieurs formules pour trouver celle qui vous convient le mieux. Les devis sont gratuits et vous comparez différentes formules au même endroit.
Avertissement : nous ne sommes pas courtiers en assurance et ne vendons pas de contrats d’assurance. Les informations de cet article reposent sur nos recherches approfondies sur le sujet. Il est toutefois important de les revérifier auprès de courtiers ou d’assureurs.
Sources citées
- Ministerial Regulation on minimum and maximum wages for Section 33 contributions, B.E. 2568 (Royal Gazette, 12 December 2025) : 1 650 à 17 500 THB à partir de 2026, 20 000 THB à partir de 2029, 23 000 THB à partir de 2032.
- Ministerial Regulation on Social Security contribution rates, B.E. 2555 : employeur et salarié 1,5 % plus 3 % à partir de 2013.
- Ministerial Regulation on unemployment contribution rates, B.E. 2546 : employeur 0,5 % et salarié 0,5 % du salaire.
- Revenue Department ruling no. 0702/2065 (9 March 2018) : déductibilité des dépenses sociales et traitement fiscal des primes de contrats collectifs au regard de l’impôt sur le revenu.
- Revenue Department, Corporate Income Tax : taux standard de 20 % et taux des petites entreprises.
- Revenue Department, Tax for Small and Medium Enterprises : définition de la petite entreprise (capital libéré de 5 millions de THB maximum, chiffre d’affaires annuel de 30 millions de THB maximum).
- Allianz Ayudhya, Employee We Care : éligibilité de 5 à 50 salariés, limites d’âge, classe de métiers, affiliation à la Sécurité sociale pour 5 à 19 salariés.
- Allianz Ayudhya, SME Smart Health brochure (2023) : éligibilité de 11 à 100 salariés, âge moyen, prime minimale, règles de classification des formules.
 English:
 Deutsch:
 Español: