
This article will take approximately 43 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
¿Qué seguro necesitas realmente en Tailandia?
¿Necesitas un seguro de salud si ya tienes uno en tu país de origen?
¿Existe alguna forma de contratar un seguro de vida en Tailandia para proteger a tu familia si pasa algo?
Estas son algunas preguntas importantes que quizá te hagas sobre los seguros en Tailandia. Los seguros son un tema complicado. Incluyen muchos términos y condiciones que no ves en el día a día.
Por eso creamos esta guía: para mostrarte qué seguro deberías contratar como expatriado en Tailandia y cuál puedes evitar.
Contents
- Puntos clave
- Resumen de este artículo
- Lo primero es lo primero
- Compañías de seguros
- Cómo funciona la regulación de seguros en Tailandia
- Seguro de salud
- Seguro de vida
- Seguro de coche
- Seguro de accidentes personales
- Seguro de hogar
- Seguro de viaje
- Seguro empresarial
- Cómo crear tu propia lista de prioridades de seguros
- Cómo funcionan realmente la compra, la suscripción y las reclamaciones
- Próximos pasos
- Preguntas frecuentes
- ¿Qué seguro es realmente obligatorio en Tailandia?
- ¿Qué hace realmente la Office of Insurance Commission (OIC) de Tailandia?
- ¿La Seguridad Social (SSO) sustituye al seguro de salud privado?
- ¿Necesito una cantidad mínima de seguro de salud para un visado de jubilación?
- ¿Sale más barato contratar un seguro directamente con una compañía que a través de un corredor?
- ¿Cambiar de compañía de seguros afecta a la cobertura de una condición preexistente?
- Fuentes citadas
Puntos clave
- El seguro de salud es la póliza que casi todo expatriado debería tener; puede ahorrarte cientos de miles de bahts en una factura médica grande.
- El seguro de coche vale la pena por la tasa de accidentes en Tailandia, y el seguro de hogar tiene sentido si eres propietario, pero no si alquilas.
- Normalmente puedes prescindir de un seguro de accidentes personales independiente, ya que suele venir incluido con el seguro de salud.
- El seguro de vida es opcional y sobre todo importa si tienes personas a tu cargo.
- Puedes contratar un seguro con compañías locales, aseguradoras offshore, bancos o corredores; los planes locales ofrecen facturación directa con los hospitales, pero tienen límites de cobertura.
- Corredores como CheckDi te permiten comparar muchos planes locales en un solo sitio sin coste adicional.
- Elige cada póliza según tu propia situación, en lugar de comprar todo lo que te ofrezcan.
Resumen de este artículo
Si quieres saltarte la lectura larga, esto es lo que te recomendamos contratar en Tailandia y lo que no:
- Seguro de salud: puede ahorrarte cientos de miles de bahts en gastos médicos. Echa un vistazo a Cigna Global si te interesa un seguro de salud, o compara varias aseguradoras internacionales a la vez a través de International Citizens Insurance.
- Seguro de coche: con el número de accidentes de coche que hay cada año en Tailandia, te recomendamos contratar un seguro de coche. Si quieres comparar planes, echa un vistazo a CheckDi.
- Seguro de accidentes personales: como ya viene incluido con el seguro de salud, no necesitas un seguro PA aparte si tienes seguro de salud.
- Seguro de vida: si quieres dejar algo a tus dependientes, contrata un seguro de vida. Si no, es opcional. Puedes contratarlo a través de un corredor de seguros de vida.
- Seguro de hogar: si tienes una propiedad en Tailandia, contrata un seguro de hogar. Si alquilas, puedes prescindir de él.
- Seguro de viaje: si viajas a Tailandia o dentro del país, contrata un seguro de viaje con World Nomads.
- Seguro empresarial: si tienes un negocio en Tailandia, el seguro empresarial es opcional y depende de lo arriesgado que sea tu negocio.
Lo primero es lo primero
Los seguros son una gran herramienta para gestionar riesgos.
Puede que sientas que estás tirando el dinero al pagar un seguro que no usas. Pero cuando pasa algo inesperado, puede salvarte la vida.
Para ayudarte a decidir qué seguro necesitas y cuál no, te damos un resumen de siete tipos de seguro populares entre los expatriados en Tailandia.
También te dirigimos a artículos más detallados sobre cada tipo de seguro y dónde contratarlos.
Seguirás encontrándote con tipos de seguro que no mencionamos en esta guía. Y cada año aparecen nuevos tipos.
Compañías de seguros
Hablemos primero de las compañías de seguros en Tailandia.
El sector de los seguros es grande en Tailandia. Las compañías locales y offshore no son las únicas que ofrecen seguros. Los bancos también lo hacen.
Los agentes de seguros están por todas partes.
Te sorprendería saber que el vendedor de café frente al 7-Eleven o el mecánico que arregla tu coche pueden ser agentes de seguros. Y puedes contratar un seguro con corredores en toda Tailandia.
Pero no existe una única mejor compañía de seguros en Tailandia. Un buen seguro depende de las primas, la cobertura, los requisitos y la experiencia personal.
Veamos cuatro sitios donde puedes contratar un seguro en Tailandia.
Compañías de seguros locales
Las compañías de seguros locales en Tailandia ofrecen planes locales tanto a tailandeses como a expatriados que viven en el país.
Contratar un seguro con una compañía local tiene varias ventajas:
- no pagas de tu bolsillo
- recibes asistencia rápida
- puedes resolver disputas en Tailandia
La principal ventaja de estas compañías locales es que tienen sistemas de facturación directa con hospitales, clínicas, bancos y talleres en Tailandia.

Cuando presentas una reclamación, no pagas de tu bolsillo. Es tu aseguradora la que se encarga del pago.
Como las compañías locales están en Tailandia, recibes asistencia rápida y en persona.
Y si tienes algún problema legal, puedes presentar una reclamación a través del sistema judicial tailandés, lo que puede ser mucho más sencillo que resolver disputas en el extranjero.
La principal desventaja de contratar un seguro con compañías locales es que quizá no estés acostumbrado a cómo funcionan sus planes y sistemas.
Los planes de salud de las compañías locales, por ejemplo, vienen con límites de cobertura. Esto significa que solo tienes cobertura hasta cierto importe de tratamiento. Mientras que en tu país quizá tenías cobertura completa.
En Tailandia encontrarás muchas compañías de seguros tailandesas e internacionales, como:
Estas compañías ofrecen todo tipo de seguros.
Algunas compañías locales más pequeñas se especializan en ciertos tipos de seguro. Por ejemplo, Navakij y Viriyah se especializan en seguros de coche.
Luma Health, una aseguradora de salud especializada, también entra en esta categoría.
La mayoría de las compañías locales en Tailandia tienen representantes por todo el país. También cuentan con sus propios programas para formar a quien quiera convertirse en agente.
Estos agentes pueden acudir a ti para venderte un seguro donde estés, o atenderte si sufres un accidente. A menudo también tienen sus propios contactos con hospitales.
Pero la mayoría de los agentes solo están formados para vender seguros. Puede que no conozcan todas y cada una de las exclusiones. Así que asegúrate de revisar bien el plan que te ofrecen.
Compañías de seguros offshore
Las compañías de seguros offshore son aseguradoras internacionales con oficinas fuera de Tailandia que venden seguros a expatriados que viven en Tailandia.
Aquí se incluye ACS para seguros de salud.
Las compañías offshore ofrecen límites de cobertura más altos que los planes locales, y sus planes son más flexibles.
Por ejemplo, la mayoría de los planes locales dejan de ser válidos en cuanto sales de Tailandia. Pero con un seguro offshore, es posible que sigas teniendo cobertura si te mudas fuera del país.
Sin embargo, puede que te cueste encontrar seguros offshore a través de corredores en Tailandia. Los corredores que solo venden seguros locales no pueden ayudarte. Afirman que los corredores de seguros offshore no tienen licencia para vender en Tailandia.
Y los corredores que sí venden seguros offshore suelen mantener un perfil discreto.
Bancos
Cuando vas a un banco en Tailandia, puedes encontrar folletos de seguros en el mostrador del cajero.
Todos los bancos en Tailandia ofrecen al menos uno o dos tipos de seguro.
Incluso bancos estatales como el Government Savings Bank y Krung Thai ofrecen varios tipos de seguro. Algunos bancos, como Krung Sri, se asocian con aseguradoras como Allianz para ofrecer planes como el Krung Sri Life Insurance.
Los bancos en Tailandia venden seguros de vida como una forma de ahorro e inversión. El mercado de seguros de vida a través de bancos es enorme. Ya representa más del 40 % de todo el mercado de seguros de vida en Tailandia.
Con este crecimiento, muchos bancos ofrecen ahora más opciones de seguro. Por ejemplo, Siam Commercial Bank vende 12 tipos de seguro. Pero los corredores todavía no venden seguros de estos bancos. Solo lo hacen los cajeros y agentes bancarios.
Corredores
Los corredores son como la versión mejorada de un agente de seguros. Ofrecen seguros de muchas compañías distintas. Los corredores también deben tener una licencia de la Office of Insurance Commission (OIC) de Tailandia para vender planes locales.
Aunque los corredores ganan dinero mediante comisiones, venden planes similares a precios similares a los de las compañías de seguros.
La principal ventaja de usar un corredor de seguros es que puedes comparar muchos planes de distintas compañías en un solo sitio. Algunos corredores te permiten comparar muchos planes distintos en un solo lugar y comprarlo a través de ellos sin coste adicional.
CheckDi es uno de estos corredores.
Pero ten en cuenta que los corredores de seguros locales solo ofrecen planes locales. Si quieres comprar un seguro offshore, tendrás que buscar en otro sitio.
Cómo funciona la regulación de seguros en Tailandia
Todas las compañías de seguros y corredores mencionados arriba, ya sean locales u orientados a lo offshore, responden ante un único regulador: la Office of Insurance Commission (OIC) de Tailandia. Otorga licencias y supervisa a las aseguradoras de vida y no vida, además de a los corredores y agentes que venden sus planes, y depende del Ministerio de Finanzas. Es la misma licencia OIC a la que se refiere la sección de corredores más arriba.
Una fuente de cobertura queda completamente fuera de este sistema regulado por la OIC: la Seguridad Social. Si estás en nómina tailandesa, la Social Security Office, que depende del Ministerio de Trabajo, te inscribe automáticamente y te da atención hospitalaria básica gratuita en un centro registrado. No es un producto de seguro privado, así que no hay compañía que elegir, y tampoco es lo mismo que el plan de salud colectivo opcional de tu empleador. Nuestra guía sobre SSO frente a seguro de salud privado compara qué cubre realmente cada uno.
De todo lo que se trata en esta guía, solo un tipo es realmente obligatorio: el seguro de responsabilidad civil obligatorio, o Por Ror Bor, para coches y motos. El Department of Land Transport comprueba que lo tienes antes de matricular un vehículo nuevo o renovar tu etiqueta anual, y conducir sin él puede suponer una multa además del bloqueo de la matriculación. (La ley que lo respalda es la Motor Vehicle Accident Victims Protection Act B.E. 2535, de 1992.) Los seguros de salud, vida, accidentes personales, hogar, viaje y empresarial son todos voluntarios según la ley, diga lo que diga un agente de seguros.
Eso no significa que prescindir de ellos esté libre de riesgo, solo que nadie puede multarte por no tenerlos. Consulta nuestra guía sobre el Por Ror Bor para ver qué paga realmente la póliza obligatoria, porque es menos de lo que la mayoría cree.
Si estás valorando una compañía o corredor concreto en lugar de una categoría entera de seguros, nuestra guía de compañías de seguros en Tailandia explica cómo confirmar una licencia y qué señales de alarma buscar en vendedores sin licencia.
Seguro de salud
Ya sean revisiones, cirugías, partos o vacunas, el seguro de salud te cubre la atención médica en hospitales y clínicas de Tailandia.
Las aseguradoras de salud suelen trabajar con hospitales y clínicas de toda Tailandia. Cuando acudes a un hospital o clínica, tu aseguradora paga tus gastos médicos directamente al centro.
Si un hospital o clínica no tiene facturación directa con tu aseguradora, tienes que enviarle el recibo para que te reembolse.
¿Por qué contratarlo?
Tener un seguro de salud te garantiza tratamiento médico si enfermas o te lesionas, sin importar la gravedad.
No dudarás en ir al hospital si estás enfermo o lesionado, porque no tendrás que pagar de tu bolsillo.
Y acudir pronto al hospital significa que te pueden tratar mientras tu enfermedad está en sus primeras etapas. Así se puede tratar más rápido y evitar que se convierta en una enfermedad grave, más difícil y cara de tratar después.
Tener un seguro de salud te ayuda a presupuestar cuánto gastas en sanidad cada año.

¿Lo necesitas?
Depende. Conocemos a gente que siempre contrata un seguro de salud y a gente que prescinde de él.
- Si tu empresa ya tiene un plan colectivo, quizá no lo necesites.
- Si nos preguntas, te diríamos que contrates un seguro de salud para proteger tu salud, incluso si estás sano. Puedes contratarlo también para tu familia.
Como mínimo, cuando pasa algo inesperado, el seguro de salud puede ahorrarte cientos de miles o incluso millones de bahts.
Aunque el tratamiento médico en Tailandia es más barato que en muchos países, una sola noche puede costarte más de diez mil bahts en un hospital privado estándar.
¿Y si ya tienes un seguro de tu país de origen?
Lee la letra pequeña de tu póliza de tu país de origen para saber si estás cubierto para tratamientos en Tailandia.
Tu plan actual puede cubrirte en Tailandia o solo para tratamientos básicos. Para tratamientos más serios, quizá tengas que volar a tu país.
En otros casos, no tendrás ninguna cobertura.
Planes
Los planes de salud en Tailandia suelen estar disponibles en una de tres formas:
- IPD: estás cubierto cuando tienes que quedarte en el hospital toda la noche o varios días seguidos
- OPD: estás cubierto cuando acudes al hospital pero te vas el mismo día
- Premium: estás cubierto tanto para estancias hospitalarias de varios días como para el mismo día, además de para revisiones de la vista, maternidad, chequeos, etc.
Las aseguradoras ofrecen más de estos tres tipos de seguro. Pero al final, todo se reduce a esto: cuanto más alta sea tu prima, más altos serán tus límites de cobertura.
Cuenta con que tu prima suba. Los expatriados en los foros se quejan a menudo de lo mucho que suben las renovaciones cada año, impulsadas por la inflación médica y por los tramos de edad que se activan a medida que envejeces. Los jubilados con ingresos fijos lo notan más. Esa es una buena razón para contratarlo antes que después.
¿Cuánto dinero puedes ahorrar con él?
Puedes elegir entre varios planes en Tailandia, y cada uno tiene una cobertura distinta.
Otra vez: cuanto más alta sea tu prima, mejor será la cobertura.
Para que te hagas una idea de cuánto puedes ahorrar con un seguro de salud, veamos el coste de la sanidad en Tailandia.
En caso de hospitalización, deberías esperar pagar unos 20.000 THB al día en un hospital privado estándar. De media, la gente paga entre 30.000 y 60.000 THB por un buen seguro de salud en Tailandia. Esto significa que una hospitalización de dos días ya compensaría la prima del seguro.
Si hay cirugía de por medio, los costes pueden ir de 50.000 a 200.000 THB. Karsten Aichholz, fundador de Thailand Starter Kit, se sometió a una cirugía respiratoria menor en el Bumrungrad Hospital. Se quedó solo una noche en el hospital, pero el coste llegó a casi 300.000 THB. Por suerte, tenía seguro.
Sin embargo, en nuestra opinión, contratar un seguro de salud no consiste en reducir tus gastos médicos. Se trata más de proteger tus finanzas. Sabes cuánto vas a pagar por tu salud cada año. Cuando pasa algo inesperado, no te arruinas.
Como plus, hay dos ventajas adicionales:
- Tratamiento de calidad: el seguro de salud garantiza un tratamiento de calidad. Puedes recibir atención en un buen hospital sin preocuparte demasiado por el coste.
- Recuperación más rápida: al acudir pronto al hospital, tus síntomas tienen más posibilidades de recuperarse antes.
¿Dónde contratarlo?
Puedes contratar un seguro de salud en Tailandia tanto a través de compañías de seguros como de corredores. No hay una gran diferencia entre ambos. Obtienes el mismo plan, con una cobertura similar, por la misma prima.
Un aspecto que los expatriados mencionan a menudo es la facturación directa. Si tu aseguradora liquida directamente con el hospital, evitas pagar una factura grande por adelantado y reclamarla después. Muchos también dicen que un corredor se gana el sueldo a la hora de reclamar, ya que es más fácil presionar a una aseguradora cuando alguien más lo hace por ti.
Y puedes contratar tanto un seguro local como uno offshore.
Puedes elegir entre muchos planes internacionales que te cubren en Tailandia. ACS es uno de ellos. Lo mejor del seguro offshore es que los límites de cobertura son más altos que los del seguro local.
Si quieres un seguro de una compañía local a la que puedas simplemente llamar cuando necesites ayuda, te recomendamos Luma.
Lee nuestra guía a fondo sobre el seguro de salud para saber dónde contratarlo.
Seguro de vida
No suele ser el primer seguro que contrata la gente, pero ojalá tampoco sea el último. Diría que si tienes hijos o pareja que dependen económicamente de ti, una situación que en Tailandia dista de ser rara, conviene tener al menos algún tipo de cobertura. No hace falta que queden resueltos de por vida, pero darles algo más de margen económico durante unos años si pasa lo peor siempre me ha parecido una decisión sensata.
Preparé un artículo más detallado que repasa todo lo que hay que considerar a la hora de contratar un seguro de vida, y también escribí una reseña sobre Tenzing Pacific, el corredor de seguros de vida por el que finalmente me decidí.
Seguro de coche
El seguro de coche te cubre si tienes que reparar o sustituir tu coche por un accidente. También cubre lesiones o fallecimientos causados por accidentes de tráfico.
Y si sufres un accidente, un agente del seguro acude al lugar para ayudar a determinar quién es responsable.
Según tu plan, puedes reparar tu coche en cualquier taller asociado con tu aseguradora, ya sea un concesionario o un taller independiente.
¿Por qué contratarlo?
Además de ahorrarte dinero en reparaciones o accidentes, sobre todo si hay lesiones o fallecimientos, el seguro de coche te da dos ventajas más.
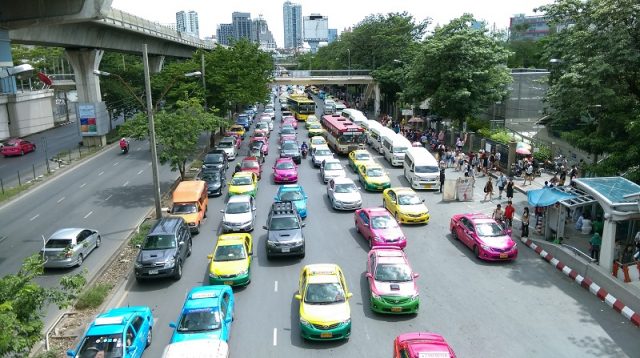
La primera ventaja es que la aseguradora envía a alguien en tu nombre para determinar quién tuvo la culpa cuando ocurre un accidente. Esto es especialmente útil si no hablas tailandés. No te culparán del accidente por barreras de idioma.
Si tienes seguro de coche, solo tienes que llamar a tu aseguradora y dejar que su agente se ocupe del accidente.

La segunda ventaja es que el seguro de coche te ayuda a evitar los tribunales. Sin seguro de coche, la indemnización y los costes de reparación se negocian sobre todo entre las partes.
Si no llegas a un acuerdo con las otras personas implicadas, puedes acabar en los tribunales. Y entonces necesitarás contratar a un abogado en Tailandia.
¿Lo necesitas?
Si tienes un coche en Tailandia, te recomendamos contratar un seguro de coche.
De media, los accidentes de tráfico causan más de 24.000 muertes al año en Tailandia, o 66 al día. Las carreteras tailandesas están entre las más peligrosas del mundo. De media, ocurren 1.089 accidentes cada día en Tailandia.
¿Qué significa esta cifra para ti?
Mientras conduzcas en Tailandia, corres el riesgo de sufrir un accidente, sobre todo si acabas de mudarte y no estás acostumbrado a conducir en Tailandia.
Aunque debes tener el seguro de responsabilidad civil obligatorio, o Por Ror Bor, solo cubre tratamiento médico básico.
¿Y si importas tu coche a Tailandia?
Necesitas un seguro de coche si quieres enviar tu coche a Tailandia. El seguro para coches importados suele ser mucho más caro, sobre todo para modelos que no están disponibles en Tailandia.
Planes
El seguro de coche en Tailandia se divide generalmente en tres tipos:
- Tipo Uno: el plan más caro y completo, que cubre todo lo relacionado con accidentes de coche
- Tipo Dos: el segundo tipo más caro, con una cobertura similar al Tipo Uno, pero que no cubre accidentes sin terceros implicados
- Tipo Tres: el tipo más barato disponible, que solo cubre gastos médicos y responsabilidad civil frente a terceros
Además de estos tres planes, puedes encontrar variantes como Tipo Dos Plus o Tipo Tres Plus.
Básicamente, es una versión mejorada de ese tipo y viene con mejor cobertura. Pero la cobertura total sigue siendo inferior a la de su tipo superior.
Por ejemplo, obtienes más cobertura con el Tipo Dos Plus que con el Tipo Dos, pero menos que con el Tipo Uno.
No todas las aseguradoras ofrecen coche de cortesía gratuito mientras reparan el tuyo, ni siquiera con el seguro Tipo Uno. Esto depende más de cuántos coches de repuesto tenga disponibles el taller y de un complemento añadido a tu plan.
Las primas del seguro de coche en Tailandia pueden subir si reclamas demasiadas veces en un año o causas un accidente. La subida de la prima se decide caso por caso.
Por el contrario, si no haces ninguna reclamación ni causas ningún accidente, puedes negociar primas más bajas.
La subida o bajada de las primas puede ir del 10 % al 40 %.
¿Cuánto dinero puedes ahorrar con él?
El coste medio de un seguro de coche Tipo Uno ronda los 18.000 THB al año para un sedán.
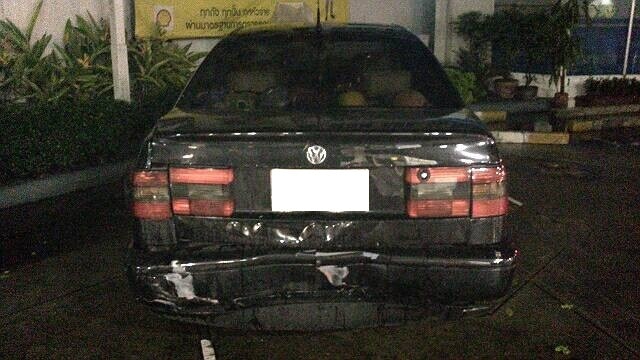
El coste de las reparaciones depende de muchos factores, como la marca y el modelo de tu coche y la gravedad del daño.
- En general, reparar un rasguño cuesta unos 3.000 THB. Si necesitas reparar muchas piezas, podrías pagar entre 20.000 y 30.000 THB.
- Para daños graves, las reparaciones pueden costar fácilmente más de 100.000 THB.
Pero estos costes todavía no incluyen el gasto médico.
Si solo tienes pequeños accidentes de vez en cuando, el seguro de coche no te ahorrará dinero. Pero si sufres un accidente grave, puedes ahorrarte cientos de miles de bahts. Esto es especialmente cierto si el accidente es con un BMW, un Mercedes o un Porsche, cuya reparación puede costar dos o tres veces más que la de otros coches.
¿Dónde contratarlo?
Una forma habitual de contratar un seguro de coche en Tailandia es a través de un corredor.
El precio es el mismo que si compras directamente a una aseguradora, pero tienes más opciones.
Los corredores también pueden ayudarte a tramitar reclamaciones y a tratar con talleres.
Si eliges comprar con un corredor, echa un vistazo a CheckDi. En su web puedes comparar planes de seguro de coche y comprar el que mejor se adapte a tus necesidades.
Si compras a través de CheckDi, tienes la tranquilidad de saber que te ayudarán si tienes un accidente.
También puedes contratar un seguro de coche directamente con las aseguradoras. Las compañías de seguros de coche populares en Tailandia son:
Lee nuestra guía sobre el seguro de coche en Tailandia para saber más sobre cómo contratarlo.
Seguro de accidentes personales
El seguro de accidentes personales, o PA, te cubre por gastos médicos, invalidez y fallecimiento causados por accidentes de tráfico y de viaje, resbalones, deporte, e incluso mordeduras de perro.
Si tienes que quedarte en el hospital, también recibes una compensación diaria.
Pero a diferencia del seguro de salud, no estás cubierto si enfermas. Por ejemplo, si te resfrías y tienes que ingresar en el hospital, el seguro PA no te cubrirá.
En cambio, si te atropella una moto mientras caminas por la acera y te lesionas, el seguro PA paga los costes de radiografías y cirugía.
Pero el seguro PA no te cubrirá si te lesionas bajo el efecto de drogas o alcohol, si te metes en una pelea, o si te haces daño voluntariamente.
¿Por qué contratarlo?
Como su nombre indica, el seguro PA te cubre ante cualquier accidente que ocurra.
Los accidentes más comunes en Tailandia son los de tráfico. Y pueden ocurrir incluso si no conduces. Te pueden atropellar con una moto mientras caminas por la acera.
Aunque todos los coches y motos en Tailandia deben tener el seguro de responsabilidad civil obligatorio, la cobertura médica nunca es suficiente.
Tener un seguro PA garantiza que estás cubierto ante cualquier accidente en Tailandia, no solo los de tráfico.
¿Lo necesitas?
El seguro PA suele venir incluido en el seguro de salud. Así que si tienes seguro de salud, no necesitas un seguro PA, a menos que quieras más cobertura para accidentes.
Si no tienes seguro de salud, contratar un seguro PA depende sobre todo de tu trabajo y estilo de vida.
Si vas en moto, tu barrio está lleno de perros callejeros, o te encantan las actividades de riesgo, deberías contratar un seguro PA.
Pero si eres un nómada digital que trabaja en una habitación con aire acondicionado, ve películas y viaja a zonas seguras, quizá no necesites un seguro PA.
Contratar un seguro PA es buena idea para los jubilados en Tailandia de 65 años o más. A esta edad, es difícil encontrar seguro de salud. Pero el seguro PA sigue estando disponible.
Algunas aseguradoras o bancos tienen seguros PA para jubilados.
Kasikorn Bank, por ejemplo, tiene un plan para personas de 55 a 99 años.
Aunque no te cubre si estás enfermo, al menos estás cubierto si te caes y te lesionas, algo que sí ocurre en esta etapa de la vida.
Planes
Suele haber dos opciones disponibles para el seguro PA:
- Plan 1: cubre fallecimiento, invalidez y gastos médicos causados por accidentes
- Plan 2: más caro que el Plan 1 pero ofrece más cobertura y puede cubrirte también si te ingresan en el hospital
Además de la edad, la prima del seguro PA depende de lo arriesgada que sea tu vida. Cuanto más arriesgada, más alta la prima.
Los estilos de vida de riesgo se clasifican en cuatro grupos:
- Grupo 1: empleados de oficina que trabajan en interiores
- Grupo 2: quienes trabajan al aire libre
- Grupo 3: quienes trabajan con maquinaria, como ingenieros y manitas
- Grupo 4: quienes realizan actividades de riesgo, como especialistas de acción, pilotos de carreras y senderistas
Las primas son más baratas para el Grupo 1 y más caras para el Grupo 4.
¿Cuánto dinero puedes ahorrar con él?
Aunque el seguro PA solo cubre accidentes, la prima media es de solo unos pocos miles de bahts al año, o menos de diez bahts al día.
El seguro PA incluye una cobertura de un millón de bahts por fallecimiento e invalidez, y de 50.000 THB por hospitalización. El coste del tratamiento depende de la gravedad del accidente y del hospital al que acudas.
En general, poner una escayola por un hueso roto no debería costar más de 10.000 THB. Si necesitas cirugía, puede costar 100.000 THB o más.
Por eso, contratar un seguro PA es cuestión de suerte. Si tienes un accidente, ahorrarás mucho dinero gracias al seguro PA. Si no tienes accidentes, al menos tienes la tranquilidad de estar cubierto.
¿Dónde contratarlo?
El seguro PA está disponible en Tailandia. Puedes contratarlo con aseguradoras como:
- Muang Thai Insurance
- Cigna
- AXA
También puedes contratarlo en los siguientes bancos:
- Kasikorn Bank
- Bangkok Bank
- SCB
- KTB
No notarás una gran diferencia entre contratar el seguro PA con aseguradoras o bancos. Solo tienes que comprobar cuál tiene el mejor plan para ti.
Seguro de hogar
El seguro de hogar cubre tu propiedad y sus pertenencias frente a desastres naturales y provocados por el hombre. Te protege en caso de incendios, rayos, terremotos, tormentas y granizadas.
Como las inundaciones son comunes en Tailandia, el seguro de hogar no las cubre a menos que añadas un complemento.
En cuanto a desastres provocados por el hombre, si alguien choca accidentalmente contra tu casa mientras conduce, tu casa está cubierta. Si un avión se estrella contra tu casa, estás cubierto.
Pero si eres tú quien choca contra tu propia casa, el seguro de hogar no te cubre.
El seguro de hogar también incluye protección contra robos. Si entran a robar en tu casa, puedes reclamar una indemnización a tu aseguradora.
¿Por qué contratarlo?
El seguro de hogar es una buena forma de proteger tu propiedad y asegurarte de no perder mucho dinero si le pasa algo.
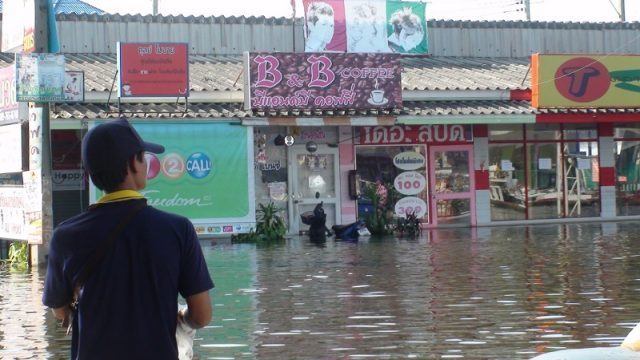
Aunque los terremotos son poco frecuentes, los incendios y las inundaciones sí ocurren. Y cuando pasa, causan daños graves a la propiedad.
El seguro de hogar solo cubre incidentes inesperados. Si tienes que arreglar una gotera en el tejado, el seguro de hogar no te cubrirá.
¿Lo necesitas?
El seguro de hogar es opcional.
Si tienes la seguridad de que tu casa cuenta con buena seguridad, un sistema contra incendios y está libre de riesgos de desastres, no lo necesitas.
En cambio, si vives en una zona con historial de desastres, es mejor contratar un seguro de hogar.
Si alquilas, no necesitas seguro de hogar. Es solo para propietarios.
Planes
Para el seguro de hogar, tienes dos opciones para asegurar tu casa o condominio:
- Un plan básico que cubre incendios, terremotos y rayos
- Un plan con complemento que cubre lo anterior, además de inundaciones, robos y daños a aparatos eléctricos causados por rayos
Algunas aseguradoras pueden ofrecer más cobertura que esto. Pero pagarás una prima más alta por más cobertura.
¿Cuánto dinero puedes ahorrar con él?
Igual que con el seguro de accidentes personales, el seguro de hogar es cuestión de suerte, ya que solo lo usas si tu propiedad sufre daños.
La probabilidad de que esto pase es baja. Pero si ocurre un incidente, pagarás mucho dinero de tu bolsillo.
Como puedes ver en este plan del Bangkok Bank, las primas medias empiezan en 3.200 THB al año para un límite de 1.000.000 THB.
Pero puedes ahorrar varios cientos de miles de bahts si tienes un incidente grave en tu casa.
Esperemos que eso nunca pase.
Dónde contratarlo
Aunque la información sobre el seguro de hogar rara vez está disponible en inglés, la mayoría de las aseguradoras y bancos en Tailandia lo ofrecen.
También puedes contratarlo con un corredor como CheckDi. CheckDi te permite comparar muchos planes a la vez para que veas cuál te conviene más.
A diferencia del seguro de vida, los detalles del seguro de hogar son fáciles de entender. No necesitarás hablar con un asesor financiero.
Solo tienes que elegir el plan con la mejor cobertura para el desastre que sea más probable que le pase a tu propiedad.
Seguro de viaje
El seguro de viaje te cubre ante cualquier accidente que sufras mientras viajas a Tailandia.
- Si sufres un accidente de coche o moto, el seguro de viaje te cubre.
- Si te pica una medusa, el seguro de viaje te cubre.
- Si te rompes una pierna haciendo senderismo, el seguro de viaje te cubre.
- Si se retrasa tu vuelo o tu equipaje, el seguro de viaje te cubre.
- Si enfermas, el seguro de viaje también te cubre.
Pero el seguro de viaje solo cubre incidentes imprevistos. Si enfermas antes de viajar a Tailandia, el seguro de viaje no te cubrirá.
Algunos planes llegan incluso a negarte la cobertura si sacas un nuevo carné de conducir en Tailandia y tienes un accidente.
Además, el seguro de viaje solo está disponible por un periodo limitado. Muchas veces, solo puedes contratarlo para un máximo de tres meses de cobertura.
¿Por qué contratarlo?
La principal ventaja del seguro de viaje es que puede ahorrarte dinero si tienes una emergencia médica.
Si enfermas o tienes un accidente durante tus vacaciones en Tailandia, puedes llamar a una ambulancia o a un helicóptero médico para que te lleve a un hospital cercano.
Según la gravedad de tu caso, las aseguradoras de viaje pueden repatriarte para que te traten en tu país de origen.
Si esto ocurre, tu seguro de viaje cubre los costes de transporte médico y tratamiento.
Además, el seguro de viaje te cubre por cancelaciones de vuelo, equipaje retrasado, equipo robado, etc.
Las aseguradoras de viaje te reembolsan tus pérdidas o daños durante estos incidentes.
¿Lo necesitas?
Si viajas a Tailandia, deberías contratar un seguro de viaje.
Así puedes disfrutar de todas las actividades que quieras hacer en Tailandia sin preocuparte por costes inesperados si enfermas o te lesionas.
Muchas actividades en Tailandia implican cierto riesgo. Y no solo el muay thai o la tirolina, sino también las motos acuáticas, el buceo con tubo, el submarinismo, el ciclismo e incluso conducir.
Los accidentes ocurren en Tailandia más de lo que crees. Pero no siempre son choques de coche o de barco.
Es más probable que te pique una medusa, que te tuerzas un tobillo haciendo senderismo, o que sufras una intoxicación alimentaria por comida callejera.
Con un seguro de viaje, puedes ir a cualquier hospital y recibir tratamiento inmediato sin preocuparte por cuánto efectivo llevas encima.
¿Cuánto dinero puedes ahorrar con él?
El coste del tratamiento médico mientras viajas no se limita a las tarifas hospitalarias. También puede incluir los costes de una evacuación médica.
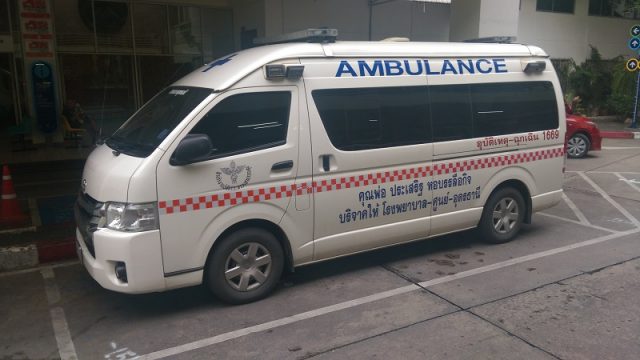
En casos graves, no puedes coger un taxi para llegar a un hospital cercano. En su lugar, necesitas llamar a una ambulancia, lo que puede costarte diez mil bahts.
Si sufres un accidente potencialmente mortal en moto en Koh Phangan, necesitarás un helicóptero médico que te lleve al hospital capacitado más cercano.
Esto podría costarte fácilmente varios cientos de miles de bahts.
Comparado con la prima media del seguro de viaje de 10 USD, o 320 THB al día, puedes ahorrar fácilmente cientos de miles de bahts con un seguro de viaje.
Planes
Tienes dos opciones al contratar un seguro de viaje: planes estándar y planes premium.
Los planes estándar incluyen cobertura básica para estancias hospitalarias, evacuaciones médicas, protección contra robos y equipaje retrasado.
Los planes premium ofrecen límites de cobertura más altos y cobertura para vehículos de alquiler, actividades deportivas y secuestros.
Dónde contratarlo
El seguro de viaje es muy fácil de contratar. Puedes contratarlo online en la web de la aseguradora de viaje. Solo recuerda contratarlo al menos un día antes de viajar a Tailandia.
Por eso, la mayoría de las aseguradoras en Tailandia no venden seguro de viaje para Tailandia. En su lugar, tienes que contratarlo con una aseguradora fuera del país.
Una aseguradora de viaje que recomendamos es World Nomads. Tienen buena cobertura para vacaciones en Tailandia.
Si quieres saber más sobre el seguro de viaje, lee nuestra guía sobre el seguro de viaje en Tailandia.
Seguro empresarial
El seguro empresarial, o seguro comercial, es una póliza para quienes dirigen un negocio en Tailandia.
Con el seguro empresarial, obtienes todos los tipos de seguro mencionados arriba agrupados en un solo plan. Y cubre tanto a los propietarios del negocio como a todos sus empleados.
Si tu empresa organiza un evento de team building en Khao Yai, y alquilas un autobús para tus empleados que sufre un accidente con víctimas, todos están cubiertos.
El seguro empresarial también cubre a las personas que se lesionan al visitar tu empresa, o cuando alguien presenta una demanda contra tu negocio.
Se puede decir que el seguro empresarial protege tu negocio desde todos los ángulos.
¿Por qué contratarlo?
El seguro empresarial es una buena forma de gestionar los riesgos potenciales de tu empresa. Como dirigir un negocio implica a mucha gente y muchos factores, no puedes controlarlo todo.
Tener un seguro empresarial no evita los riesgos. Pero cuando ocurre algo, sabes qué hacer a continuación y quién se hará cargo.
Así puedes retomar tu actividad sin perder tiempo buscando una solución. Cuanto antes vuelvas a dirigir tu negocio tras un incidente, mejor le irá.
¿Lo necesitas?
Esto depende del tipo de negocio y de los riesgos potenciales a los que te enfrentas.
Si abres un restaurante en Tailandia, deberías contratar un seguro de bienes comerciales por si hay un incendio.
Si abres una consultoría, deberías contratar un seguro de responsabilidad civil profesional para proteger tu empresa de demandas civiles de tus clientes.
Si abres un colegio internacional, un seguro empresarial con cobertura de accidentes de alumnos protege a tus estudiantes de los accidentes que ocurran en el centro.
Si diriges una empresa de software de bajo riesgo promovida por el BOI, deberías contratar un seguro de salud colectivo para que tus empleados se mantengan sanos y productivos.
En resumen, el seguro empresarial es opcional. Todo depende de tu política de gestión de riesgos.
Planes
Existen varios planes disponibles para el seguro empresarial. Y puedes contratar uno para cualquier negocio que dirijas en Tailandia.
Cada plan tiene una cobertura específica. Cuando contratas un seguro de bienes comerciales, solo cubre daños materiales.
Si quieres una compensación de beneficios en caso de que tu empresa sufra un desastre, necesitas un seguro de interrupción del negocio.
El plan más básico es el seguro de responsabilidad civil general. Incluye cobertura de riesgo empresarial por lesiones y daños materiales derivados de la actividad del negocio.
Pero no todos los planes de seguro comercial son independientes.
Por ejemplo, no puedes contratar un seguro de interrupción del negocio sin contratar también un seguro de bienes comerciales.
¿Dónde contratarlo?
Aunque el seguro empresarial está disponible en cualquier aseguradora en Tailandia, es buena idea hablar con un corredor o asesor financiero de confianza.
Contratar un seguro empresarial es complicado. Debes determinar las necesidades de cobertura de tu negocio y encontrar el mejor plan según esas necesidades.
Las primas y la cobertura dependen de tus necesidades y de la situación de tu empresa. El seguro empresarial es a medida en lugar de fijo.
Si quieres un seguro empresarial, escríbenos a través de nuestra página de contacto. Te pondremos en contacto con un corredor de confianza.
Cómo crear tu propia lista de prioridades de seguros
Al ser solo el Por Ror Bor legalmente obligatorio, los otros seis tipos dependen de tus propias circunstancias. Así es como los ordenaríamos si empezáramos de cero, según situaciones concretas de expatriados ya tratadas en más profundidad en otras partes del sitio.
- Tienes un permiso de trabajo con un empleador tailandés: comprueba qué cubre realmente tu plan de salud colectivo antes de comprar algo extra, y confirma si también estás inscrito en la Seguridad Social. No son lo mismo, y ninguno sustituye al otro por completo. Nuestra guía del seguro de salud colectivo explica lo que suelen incluir los planes de los empleadores.
- Tienes un visado de jubilación, Non-O, O-A u O-X: los mínimos de seguro de salud solo son obligatorios en los visados O-A y O-X, no en el Non-O estándar. Si tienes o planeas solicitar un O-A o un O-X, comprueba el mínimo actual con tu embajada antes de buscar, ya que no todas las embajadas aplican la misma cifra. Consulta nuestra guía de requisitos de seguro para visados de jubilación.
- Tienes pareja o hijos que dependen de tus ingresos: el seguro de vida sube en la lista, y lo mismo pasa con contratar la cobertura de salud familiar como una sola póliza en lugar de varias. Nuestra guía del seguro de salud familiar explica qué buscar al asegurar a personas dependientes juntas.
- Eres teletrabajador o nómada digital sin empleador tailandés: no tienes plan colectivo ni, normalmente, inscripción en el SSO, así que un plan de salud individual pesa más que para alguien con cobertura de un empleador. Nuestra guía de seguro de salud para nómadas digitales repasa las opciones de visado y cobertura que encajan con esa situación.
- Eres propietario de tu casa o condominio: el seguro de hogar se adelanta a varios de los tipos opcionales anteriores, sobre todo si estás fuera del centro de Bangkok en una zona propensa a inundaciones.
- Conduces coche o moto con regularidad: el Por Ror Bor por sí solo no cubre las reparaciones de tu propio vehículo, así que merece la pena añadir una cobertura voluntaria de coche Tipo 1, 2 o 3, o su equivalente para moto, aunque sea opcional. Consulta nuestra guía del seguro de moto si vas en moto.
Nada de esto sustituye leer las condiciones reales de la póliza. Pero elegir el tipo de seguro según el motivo real por el que estás en Tailandia, en lugar de comprar lo que un agente esté vendiendo esa semana, marca la diferencia entre una cobertura que encaja y una que pagas y nunca usas.
Cómo funcionan realmente la compra, la suscripción y las reclamaciones
Sea cual sea el tipo que compres, con una compañía o a través de un corredor, el proceso es más o menos el mismo. Rellenas un formulario de solicitud, en el caso de los seguros de salud y vida normalmente con preguntas médicas o una declaración de salud completa, y la aseguradora fija tu prima y cualquier exclusión antes de que empiece la póliza. Los seguros de hogar, viaje y coche hacen menos preguntas al principio, y confían más en la propia reclamación para comprobar qué pasó.
La mayoría de las pólizas en Tailandia se facturan anualmente en lugar de mensualmente. Ese pago único es una de las razones por las que duele la temporada de renovación: no solo pagas una suscripción, estás volviendo a suscribir un año entero de riesgo de golpe, y un mal año de reclamaciones puede hacer subir mucho el presupuesto del año siguiente, como se ha comentado antes tanto para las primas de salud como de coche.
Pagar anualmente no siempre significa pagar todo de golpe. Varios bancos y aseguradoras ofrecen planes de pago a plazos al 0 % sobre la prima, normalmente a tres, seis o diez meses a través de una tarjeta de crédito vinculada. Merece la pena preguntar específicamente por esto, ya que no siempre se anuncia junto con el plan en sí.
Cambiar de aseguradora reinicia esto. Una nueva aseguradora te vuelve a evaluar médicamente desde cero, así que una condición que tu aseguradora actual ya cubre puede reaparecer como exclusión con una nueva compañía, a veces durante años. Esta es la razón principal por la que decimos, en la sección de Seguro de salud más arriba, que conviene contratarlo antes que después: un historial de suscripción limpio vale más que una prima algo más barata más adelante.
En las reclamaciones, la misma división entre facturación directa y reembolso que se ha comentado en Seguro de salud también se aplica a las reclamaciones de coche, hogar y viaje. Un taller, hospital o negocio de reparaciones con un acuerdo de facturación directa con tu aseguradora liquida con ella, no contigo, y sin ese acuerdo, pagas primero y presentas los recibos. Pregunta por esto antes de necesitarlo, no después, ya que no siempre es evidente solo con el documento de la póliza.
Próximos pasos
Si has llegado hasta aquí y todavía no sabes qué seguro contratar, no dudes en ponerte en contacto con nosotros y contarnos qué necesitas.
Responderemos a tu pregunta lo mejor que podamos. Y si no podemos, te pondremos en contacto con un experto que pueda ayudarte.
Preguntas frecuentes
¿Qué seguro es realmente obligatorio en Tailandia?
Solo el seguro de responsabilidad civil obligatorio (Por Ror Bor) para coches y motos, exigido por la Motor Vehicle Accident Victims Protection Act B.E. 2535. Cualquier otro tipo tratado en esta guía, incluidos los seguros de salud, vida, hogar, viaje y empresarial, es voluntario según la ley.
¿Qué hace realmente la Office of Insurance Commission (OIC) de Tailandia?
La OIC es el regulador de seguros de Tailandia. Otorga licencias y supervisa a las aseguradoras de vida y no vida, corredores y agentes, y depende del Ministerio de Finanzas.
¿La Seguridad Social (SSO) sustituye al seguro de salud privado?
No necesariamente. La SSO da a los empleados en nómina tailandesa atención hospitalaria básica gratuita en un centro registrado, pero limita la elección de centro y suele tener tiempos de espera más largos que un plan privado. Consulta nuestra guía sobre SSO frente a seguro de salud privado para la comparación completa.
¿Necesito una cantidad mínima de seguro de salud para un visado de jubilación?
Solo si tienes o solicitas un visado O-A u O-X; el visado de jubilación Non-O estándar no tiene ningún requisito de seguro de salud. Los mínimos se fijan a nivel de cada embajada y no se aplican de forma uniforme, así que confirma la cifra actual con la embajada por la que solicitas. Nuestra guía de requisitos de seguro para visados de jubilación lo explica en detalle.
¿Sale más barato contratar un seguro directamente con una compañía que a través de un corredor?
Normalmente no. Los corredores cobran una comisión, pero suelen vender los mismos planes al mismo precio que comprando directamente, y te permiten comparar varias aseguradoras en un solo sitio.
¿Cambiar de compañía de seguros afecta a la cobertura de una condición preexistente?
Sí, normalmente. Una nueva aseguradora te evalúa desde cero, así que una condición que tu aseguradora actual ya cubre puede reaparecer como exclusión en una nueva póliza, a veces durante años. Este es un argumento de peso para quedarte con una aseguradora estable a largo plazo en lugar de cambiar por una prima algo más baja.
Fuentes citadas
- Office of Insurance Commission (OIC), Tailandia: el regulador que otorga las licencias a las compañías de seguros y corredores que venden planes locales en Tailandia.
Exactitud verificada por Carsten Creutzburg
Carsten Creutzburg es un corredor de seguros con licencia en Tailandia con más de una década de experiencia ayudando a expatriados a contratar seguros de salud y vida internacionales, conocido por sus comparativas detalladas de las principales aseguradoras.

 English:
 Deutsch:
 Français: