
Der PND 50, von manchen auch als Corporate Income Tax (CIT) 50 bezeichnet, ist ein Steuerformular, das Unternehmen und juristische Personengesellschaften in Thailand jährlich einreichen müssen.
Lies weiter, um mehr über die jährliche Körperschaftsteuererklärung zu erfahren und darüber, wie Du den PND 50 für Dein Unternehmen in Thailand einreichst.
Contents
- Das Wichtigste in Kürze
- Was ist das?
- Wer muss sie einreichen?
- PND 50 vs. PND 51: Was ist der Unterschied
- So bereitest Du den PND 50 vor
- Körperschaftsteuersatz
- Belege für den PND 50
- So reichst Du den PND 50 ein
- Kann ich ihn selbst einreichen?
- So zahlst Du die Steuer
- So bekommst Du eine Steuererstattung
- Wann Du Deine jährliche Steuererklärung einreichen musst
- Wo der PND 50 im Steuerkalender Deines Unternehmens steht
- Verspätungsstrafen
- Was, wenn ich das Unternehmen schließen muss?
- Jetzt bist Du dran
- Häufig gestellte Fragen
- Muss ich den PND 50 trotzdem einreichen, wenn mein Unternehmen keinen Gewinn gemacht hat?
- Ist der PND 50 dasselbe wie die Einkommensteuer für Privatpersonen?
- Muss ein neu registriertes Unternehmen den PND 50 schon im ersten Jahr einreichen?
- Muss ein BOI-gefördertes Unternehmen trotzdem den PND 50 einreichen?
- Ich habe vor sechs Monaten schon den PND 51 eingereicht. Muss ich trotzdem den PND 50 einreichen?
- Was passiert, wenn ich den PND 50 zu spät einreiche?
- Wer reicht den PND 50 tatsächlich ein, ich oder mein Buchhalter?
Das Wichtigste in Kürze
- Jedes in Thailand registrierte Unternehmen oder jede juristische Personengesellschaft muss unabhängig von der Unternehmensgröße jährlich ein PND-50-Formular beim Finanzamt (Revenue Department) einreichen.
- Die Körperschaftsteuer beträgt 20 % des Nettogewinns, aber KMU mit einem eingezahlten Kapital unter THB 5 Millionen zahlen 0 % auf die ersten THB 300.000 und 15 % auf Gewinne bis THB 3 Millionen.
- Unternehmen zahlen die Körperschaftsteuer zweimal pro Geschäftsjahr: mit dem Halbjahresformular PND 51 und dem jährlichen PND 50.
- Die Einreichungsfrist liegt bei 150 Tagen nach Ende Deines Geschäftsjahres, was bei den meisten Unternehmen in den Mai fällt.
- Du kannst online über das E-Filing-Portal des Finanzamts einreichen, auf das die meisten Unternehmen bereits umgestiegen sind.
- Es wird dringend empfohlen, einen Buchhalter zu beauftragen, da das Formular komplex ist, bei falschen Angaben Strafen drohen und das Finanzamt auf Thai kommuniziert.
- Bewahre alle Steuerunterlagen Deines Unternehmens mindestens fünf Jahre nach der Einreichung auf.
Was ist das?
Der PND 50 ist eine jährliche Einkommensteuererklärung für Unternehmen oder juristische Personengesellschaften. Du musst sie jedes Jahr beim Finanzamt (Revenue Department) einreichen, wenn Du ein registriertes Unternehmen hast, unabhängig von der Größe des Betriebs.
Die Körperschaftsteuer muss zweimal pro Geschäftsjahr gezahlt werden, mit dem Halbjahres-Steuerformular (PND 51) und dem jährlichen Körperschaftsteuerformular (PND 50).
Wer muss sie einreichen?
Die Körperschaftsteuer (Corporate Income Tax, CIT) ist eine direkte Steuer auf in Thailand registrierte Unternehmen. Dazu zählen juristische Personen oder Personengesellschaften, die in Thailand tätig sind, sowie solche, die anderswo tätig sind, aber bestimmte Einkünfte in Thailand erzielen.
Verwandter Artikel: Firmengründung in Thailand: Schritt für Schritt (auf Englisch)
Die folgenden Arten von Unternehmen sind verpflichtet, den PND 50 einzureichen:
- Jedes Unternehmen, jede juristische Personengesellschaft oder jedes Joint Venture, das nach thailändischem Recht gegründet wurde
- Stiftungen oder Vereine, die in Thailand einer umsatzgenerierenden Tätigkeit nachgehen (es gibt einige Befreiungen für Wohltätigkeitsorganisationen und Stiftungen nach Abschnitt 47 (7) (b) des Revenue Code)
- Unternehmen oder juristische Personengesellschaften, die nach ausländischem Recht gegründet wurden und in Thailand oder an anderen Orten einschließlich Thailand tätig sind, auch in Fällen, in denen ein Angestellter, ein Vertreter oder ein Mittelsmann Dein Geschäft betreibt und in Thailand Einkünfte oder Gewinne erzielt
Für BOI-Unternehmen gibt es besondere Befreiungen von der Körperschaftsteuer.
BOI-Unternehmen müssen das Formular Por 1-2549 zur Inanspruchnahme der Befreiungsrechte und -vorteile bei der Körperschaftsteuer für das Geschäftsjahr vorbereiten, das von einem externen Wirtschaftsprüfer geprüft werden muss, bevor es an das Finanzamt und das BOI übermittelt wird.
Ein örtlicher Buchhalter kann Dir beim Prüfungsprozess helfen.
Mehr erfahren: Wie Du ein zu 100 % ausländisches BOI-Unternehmen in Thailand gründest
PND 50 vs. PND 51: Was ist der Unterschied
Thailändische Unternehmen reichen jedes Jahr zwei Körperschaftsteuerformulare ein, nicht nur eins, und sie decken unterschiedliche Dinge ab. So unterscheiden sie sich.
| PND 50 | PND 51 | |
|---|---|---|
| Vollständiger Name | Jährliche Körperschaftsteuererklärung | Halbjährliche Körperschaftsteuererklärung |
| Deckt ab | Den tatsächlichen Nettogewinn Deines Unternehmens für das gesamte Geschäftsjahr | Eine Schätzung des Nettogewinns für die ersten sechs Monate des Zeitraums |
| Frist | Innerhalb von 150 Tagen nach dem letzten Tag des Geschäftsjahres | Innerhalb von zwei Monaten nach dem letzten Tag der ersten sechs Monate des Geschäftsjahres |
| Basiert auf | Geprüftem Jahresabschluss | Deiner eigenen Schätzung des Jahresgewinns |
| Verwendung | Die endgültige Steuerrechnung für das Jahr | Eine Vorauszahlung; was Du zahlst, wird auf die PND-50-Rechnung angerechnet |
Keines der beiden ist dasselbe wie PND 90 oder PND 91, die persönlichen Einkommensteuererklärungen, die Einzelpersonen für ihr eigenes Einkommen einreichen. PND 50 und PND 51 gelten für das Unternehmen als eigenständige juristische Person. Geschäftsführer und Angestellte reichen weiterhin separat ihre eigene persönliche Steuererklärung für ihr persönliches Einkommen ein.
So bereitest Du den PND 50 vor
Eine englische Version des PND-50-Formulars erhältst Du auf der Website des Finanzamts.
Im Formular musst Du Angaben aus Deinem Jahresabschluss eintragen, darunter den Nettogewinn des Unternehmens, also die Summe der Gesamterträge abzüglich der gesamten abzugsfähigen Ausgaben.
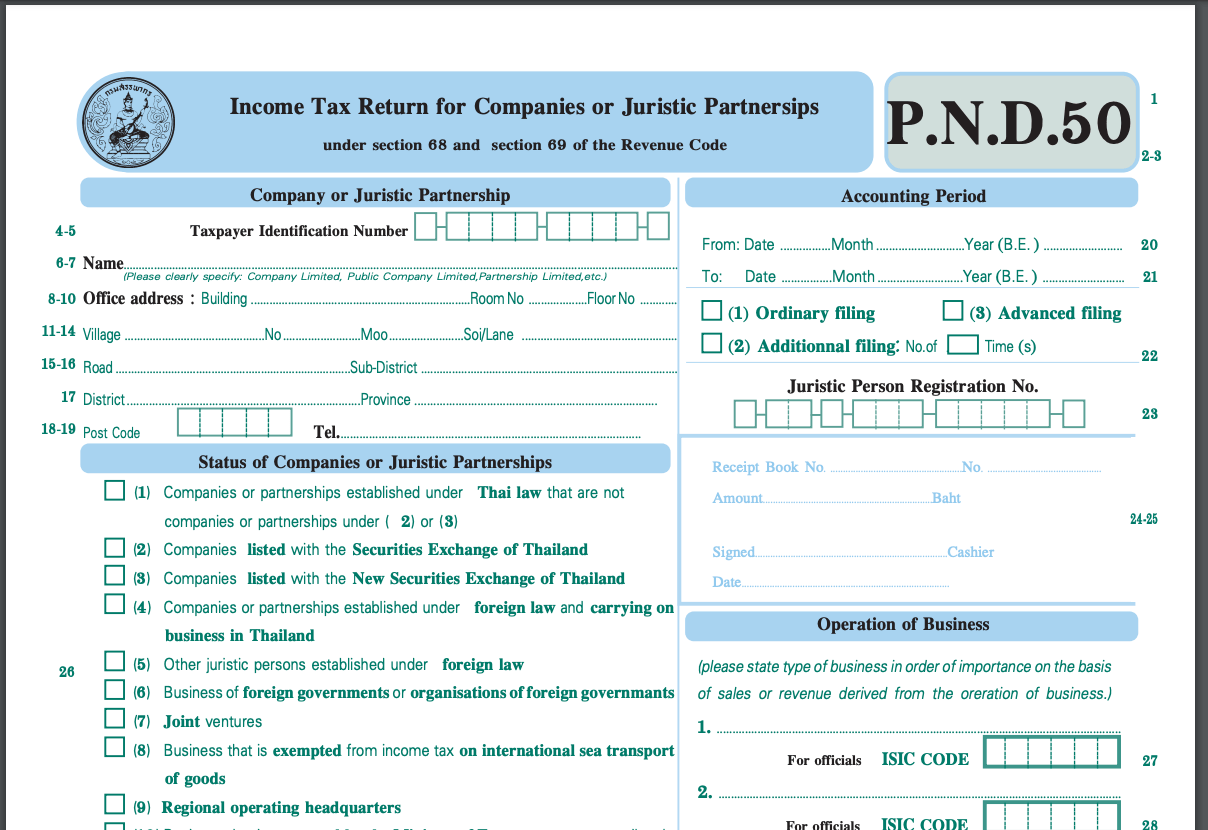
Außerdem musst Du nicht abzugsfähige Ausgaben aufführen, darunter unter anderem private Ausgaben und Geschenke oder Ausgaben, denen ausreichende Belege fehlen (zum Beispiel fehlende Rechnungen oder Quittungen).
Körperschaftsteuersatz
Unternehmenseinkommen wird mit 20 % des Nettogewinns des Unternehmens besteuert. (Stand: September 2026.)
Wird das Unternehmen jedoch als kleines oder mittleres Unternehmen (KMU) eingestuft, mit einem eingezahlten Kapital von höchstens 5 Millionen Thai-Baht und/oder einem Umsatz von höchstens 30 Millionen Thai-Baht im Geschäftsjahr, gelten folgende Steuersätze:
- Nettogewinn ≤ THB 300.000 – besteuert mit 0 %
- Nettogewinn von THB 300.000 – 3.000.000 – besteuert mit 15 %
- Nettogewinn ≥ THB 3.000.000 – besteuert mit 20 %
Am Ende des Formulars musst Du den Gesamtbetrag der Steuer eintragen, die Du zahlen musst oder erstattet bekommst.
Belege für den PND 50
Um den PND 50 vorzubereiten, musst Du Deinem Buchhalter alle folgenden Unterlagen schicken:
- Das im selben Jahr eingereichte Formular PND51
- Jahresabschluss (Gewinn- und Verlustrechnung, Bilanz, Eigenkapitalveränderungsrechnung und Anhang zum Jahresabschluss)
Danach füllt der Buchhalter den PND 50 aus und übermittelt ihn an das Finanzamt.
So reichst Du den PND 50 ein
Es gibt zwei Möglichkeiten, den PND 50 einzureichen. Du kannst ihn in Papierform bei Deinem örtlichen Finanzamt abgeben. Oder Du reichst ihn elektronisch über die E-Filing-Website ein.
Du musst nur das PND-50-Formular auswählen und es digital einreichen.
Anschließend kannst Du die Datei für Deine Unterlagen speichern. Es wird empfohlen, die Steuerunterlagen Deines Unternehmens mindestens fünf Jahre lang aufzubewahren.
Falls Dein Unternehmen noch keinen Benutzernamen und kein Passwort für das E-Filing hat, kannst Du auf dieser Website den Antrag Por. Or. 01 für das E-Filing ausfüllen.
Wenn Du einen Buchhalter beauftragst, Dein Unternehmen zu gründen und es für die Umsatzsteuer zu registrieren, hat er möglicherweise bereits ein Konto für Dich angelegt.
E-Filing ist deutlich bequemer, und die meisten Unternehmen sind bereits darauf umgestiegen.
Außerdem kannst Du über diese Website auch andere Arten von Unternehmenssteuern einreichen, etwa die Halbjahres-Steuererklärung (PND 51).
Mehr erfahren:
Kann ich ihn selbst einreichen?
Auch wenn es möglich ist, das selbst zu erledigen, ist es besser, einen Buchhalter mit der Vorbereitung und Einreichung des PND-50-Formulars für Dein Unternehmen zu beauftragen, da das Format zur Dokumentation der Ausgaben im Formular sehr komplex ist, um Strafen für falsche Angaben zu vermeiden.
Der Buchhalter kann Dir auch helfen, mit einem Beamten des Finanzamts zu sprechen, wenn dieser Fragen zum Formular hat – was wirklich nützlich ist, außer Du sprichst fließend Thai.
Mehr erfahren: Der komplette Leitfaden zum Thailernen online und verfügbare Kurse
So zahlst Du die Steuer
Nachdem Du das PND-50-Formular eingereicht hast, kannst Du die Steuer direkt bei einem örtlichen Finanzamt zahlen oder per Banküberweisung begleichen.
So bekommst Du eine Steuererstattung
Für eine Steuererstattung gibt es drei Möglichkeiten: in bar (wenn Du sie bei einem örtlichen Finanzamt einreichst), per Banküberweisung oder als Steuergutschrift für die Steuererklärung im nächsten Monat.
Mehr erfahren:
Erhöhe Deine Chancen auf eine Steuererstattung
Wann Du Deine jährliche Steuererklärung einreichen musst
Für nach thailändischem Recht gegründete Unternehmen gelten folgende Fristen für die Körperschaftsteuererklärung:
- PND 50: Innerhalb von 150 Tagen ab dem letzten Tag eines Geschäftsjahres oder innerhalb des Monats Mai. (Stand: September 2026.)
- PND 51: Innerhalb von 2 Monaten ab dem letzten Tag des 6-monatigen Geschäftsjahres oder innerhalb des Monats August (außer beim ersten Geschäftsjahr des Unternehmens, wenn dieses weniger als zwölf Monate dauert).
Mehr erfahren:
Wann und wie Du als Geschäftsinhaber Steuern einreichst
Wo der PND 50 im Steuerkalender Deines Unternehmens steht
Der PND 50 ist nicht die einzige wiederkehrende Steuererklärung, die ein thailändisches Unternehmen abgeben muss. Hier ist der Überblick über das ganze Jahr, ausgehend von einem üblichen 12-monatigen Geschäftsjahr.
| Häufigkeit | Formular | Was es abdeckt |
|---|---|---|
| Monatlich | PND 1 / PND 3 / PND 53 (Quellensteuer) | Von Mitarbeitergehältern und Zahlungen an Lieferanten einbehaltene Steuer, abzuführen innerhalb von 7 Tagen nach Zahlung gemäß Abschnitt 52 des Revenue Code |
| Einmal, zur Jahresmitte | PND 51 (Halbjahreserklärung) | Geschätzte Steuer auf den Gewinn der ersten sechs Monate, fällig innerhalb von 2 Monaten nach der 6-Monats-Marke |
| Einmal, zum Jahresende | PND 50 (Jahreserklärung) | Tatsächliche Steuer auf den Nettogewinn des gesamten Jahres, gestützt auf den geprüften Jahresabschluss, fällig innerhalb von 150 Tagen nach Ende des Geschäftsjahres |
Ein umsatzsteuerregistriertes Unternehmen reicht zusätzlich monatliche Umsatzsteuererklärungen (PP30) ein. Und unabhängig vom Finanzamt hat das Department of Business Development (das Handelsregister) seine eigene jährliche Frist für die Einreichung desselben geprüften Jahresabschlusses, nachdem Deine Gesellschafter ihn auf der Hauptversammlung genehmigt haben. Das ist eine eigenständige Einreichung, getrennt vom PND 50 mit eigenem Zeitplan, und Dein Buchhalter oder Wirtschaftsprüfer sollte beide im Blick behalten, statt sie als eine Aufgabe zu behandeln.
Verspätungsstrafen
Es ist wichtig, die jährliche Steuererklärung pünktlich einzureichen, um Strafen zu vermeiden, und korrekt, um keine berichtigten Erklärungen abgeben zu müssen.
Bei nicht fristgerechter Einreichung der Unternehmenssteuern gibt es empfindliche Strafen, und zwar folgende:
- Strafzahlungen von bis zu 2.000 Baht für die verspätete Einreichung von Formularen:
- 1.000 Baht bei einer Verspätung von sieben Tagen oder weniger nach Ablauf der 150 Tage ab Ende des Geschäftsjahres
- 2.000 bei einer Verspätung von mehr als sieben Tagen nach Ablauf der 150 Tage ab Ende des Geschäftsjahres
- Eine Strafzahlung von 2.000 Baht für die Nichteinreichung des Jahresabschlusses
- Ein Zinssatz von 1,5 % pro Monat (ein angefangener Monat zählt als 1 Monat) gilt für überfällige Körperschaftsteuer. (Stand: September 2026.)
Mehr erfahren: Besteuerung in Thailand: 6 häufige Fehler
Was, wenn ich das Unternehmen schließen muss?
Falls Du Dein Unternehmen schließt, musst Du die folgenden Formulare einreichen, um das Finanzamt zu benachrichtigen und das Unternehmen aus dem System zu löschen. Andernfalls schickt es Dir weiterhin Erinnerungen zur Einreichung der Körperschaftsteuer:
- Lor. Por 10.3
- Personalausweis oder Reisepass des Liquidators
- Handelsregisterauszug mit dem Status „geschlossen“
Mehr erfahren: Finde das richtige Unternehmen für Buchhaltungsservices in Bangkok, Thailand
Jetzt bist Du dran
Die Unternehmensbuchhaltung in Thailand – das Einreichen jährlicher und halbjährlicher Steuererklärungen – kann kompliziert sein, vor allem, wenn Du kein Thai sprichst. Mach Dir bewusst, welche Steuererklärungen Du als Unternehmer einreichen musst, und tappe nicht in die typischen Buchhaltungsfallen.
Denk daran: Mit der Hilfe örtlicher Buchhaltungsfirmen, die das thailändische Buchhaltungssystem in- und auswendig kennen und Erfahrung im Umgang mit dem thailändischen Finanzamt haben, kannst Du die Vorschriften mit wenig bis gar keinem Aufwand einhalten, selbst ohne großes Buchhaltungsbudget.
Häufig gestellte Fragen
Muss ich den PND 50 trotzdem einreichen, wenn mein Unternehmen keinen Gewinn gemacht hat?
Ja. Jedes in Thailand registrierte Unternehmen oder jede juristische Personengesellschaft muss den PND 50 jährlich einreichen, unabhängig davon, ob es Gewinn, Verlust oder gar keine Geschäftstätigkeit hatte. Auch eine Nullmeldung ist eine Steuererklärung.
Ist der PND 50 dasselbe wie die Einkommensteuer für Privatpersonen?
Nein. Der PND 50 ist die Körperschaftsteuer, die vom Unternehmen als juristische Person eingereicht wird. Für die Einkommensteuer von Privatpersonen gelten andere Formulare (PND 90 und PND 91), die von Einzelpersonen für ihr eigenes Einkommen eingereicht werden. Ein Geschäftsführer, der den PND 50 für das Unternehmen einreicht, muss trotzdem seine eigene, separate persönliche Steuererklärung abgeben.
Muss ein neu registriertes Unternehmen den PND 50 schon im ersten Jahr einreichen?
Ja, basierend auf seinem ersten Geschäftsjahr, das je nach Registrierungszeitpunkt kürzer als 12 Monate ausfallen kann. Die 150-Tage-Frist zählt weiterhin ab dem letzten Tag dieses ersten Zeitraums, nicht ab dem Kalenderjahr.
Muss ein BOI-gefördertes Unternehmen trotzdem den PND 50 einreichen?
Ja. Die BOI-Förderung kann einen Teil oder den gesamten Gewinn eines Unternehmens von der Körperschaftsteuer befreien, aber das Unternehmen reicht trotzdem jedes Jahr den PND 50 ein. So wird die Befreiung angewendet und dokumentiert, zusammen mit dem Formular Por 1-2549.
Ich habe vor sechs Monaten schon den PND 51 eingereicht. Muss ich trotzdem den PND 50 einreichen?
Ja, das sind zwei separate Einreichungen. Der PND 51 ist eine Schätzung und Vorauszahlung zur Jahresmitte. Der PND 50 ist der tatsächliche Abgleich zum Jahresende mit Deinen geprüften Ergebnissen. Was Du mit dem PND 51 gezahlt hast, wird auf die PND-50-Rechnung angerechnet, es ersetzt sie nicht.
Was passiert, wenn ich den PND 50 zu spät einreiche?
Dann haftest Du für die Strafzahlungen und den monatlichen Zuschlag auf unbezahlte Steuern, die bei verspäteter Einreichung anfallen. Sowohl verspätete als auch fehlerhafte Einreichungen lohnt es sich zu vermeiden, weshalb die meisten Unternehmen für dieses Formular einen Buchhalter beauftragen.
Wer reicht den PND 50 tatsächlich ein, ich oder mein Buchhalter?
In der Praxis bereitet ein lizenzierter thailändischer Buchhalter oder Wirtschaftsprüfer die Einreichung anhand Deines Jahresabschlusses vor und reicht sie im Namen des Unternehmens ein. Das Unternehmen (und seine Geschäftsführer) bleiben rechtlich dafür verantwortlich, dass die Einreichung korrekt und pünktlich erfolgt, weshalb die meisten Unternehmen dies als professionelle Dienstleistung behandeln statt als Aufgabe zum Selbermachen.
 English:
 Français:
 Español: