
Les accidents de la route sont fréquents au pays du sourire.
Heureusement, une douzaine de compagnies proposent diverses formules d’assurance automobile en Thaïlande. Mais leur fonctionnement peut différer de ce que vous connaissez en Occident.
Cet article vous guide à travers tout ce qu’il faut savoir pour acheter une assurance auto en Thaïlande : les options disponibles, les types de couverture, les compagnies d’assurance, la procédure de sinistre et quelques conseils pour choisir la bonne formule.
Notez que cet article s’adresse avant tout à ceux qui souhaitent assurer leur propre véhicule en Thaïlande. Si vous êtes ici en voyage et cherchez une assurance pour une voiture de location, consultez plutôt notre article sur l’assurance voyage en Thaïlande.
Contents
- Points clés à retenir
- Les options d'assurance
- L'assurance privée
- Mise à jour 2026 : la garantie responsabilité civile envers les tiers portée à 20 millions de baht
- Comprendre la franchise
- Exclusions
- Les compagnies d'assurance
- Trouver la meilleure assurance auto
- Procédure d'achat
- Réduire sa prime d'assurance auto
- Faire une déclaration de sinistre
- Se passer d'assurance automobile
- Où acheter son assurance auto ?
- Questions fréquentes
- Quelle est l'assurance auto minimale exigée par la loi en Thaïlande ?
- La Por Ror Bor est-elle la même chose qu'une assurance auto ?
- L'assurance auto en Thaïlande a-t-elle changé en 2026 ?
- Quel type d'assurance auto convient le mieux à une voiture ancienne en Thaïlande ?
- Les étrangers peuvent-ils souscrire une assurance auto en Thaïlande ?
- Que se passe-t-il si je conduis sans assurance auto privée en Thaïlande ?
- Combien coûte l'assurance auto en Thaïlande selon le type ?
Points clés à retenir
- Le Por Ror Bor (assurance responsabilité civile obligatoire) est exigé par la loi pour tous les véhicules immatriculés en Thaïlande et coûte environ 650 THB par an. Sans lui, impossible de renouveler la taxe annuelle de votre voiture.
- L’assurance privée se décline en cinq types (1, 2+, 2, 3+ et 3). Le type 1 est le plus complet : il couvre les accidents responsables, le vol, l’incendie et les inondations, et n’est généralement accessible qu’aux voitures de moins de 7 ans.
- Le type 3+ constitue un choix pratique pour les voitures plus anciennes : il couvre la collision avec un autre véhicule et les dommages aux tiers, mais pas le vol, l’incendie ou les inondations.
- Seul le type 1 couvre les accidents à une seule partie, sans autre véhicule impliqué : reculer contre un mur, heurter un chien errant ou se faire rayer la carrosserie par une structure non signalée, par exemple.
- Un avantage souvent sous-estimé de l’assurance privée : votre assureur envoie un représentant sur les lieux de l’accident, qui gère la négociation avec l’autre partie, coordonne avec la police et empêche une surfacturation des réparations.
- Utilisez un comparateur comme CheckDi pour trouver le meilleur tarif. Le prix varie beaucoup d’un assureur à l’autre, et le fait que les réparations soient confiées à un garage agréé de la marque ou à un garage indépendant influence aussi la prime.
Les options d’assurance
Il existe deux options d’assurance automobile en Thaïlande : l’assurance responsabilité civile obligatoire et l’assurance privée.
- L’assurance responsabilité civile obligatoire, appelée Por Ror Bor, est exigée pour toutes les voitures et motos immatriculées en Thaïlande. Elle doit être renouvelée chaque année et couvre les décès et blessures de base causés par les accidents de la route. Le Por Ror Bor ne comprend aucune couverture pour le véhicule lui-même.
- L’assurance privée offre une couverture supplémentaire pour le véhicule, les frais médicaux, les décès et les blessures. Elle donne aussi droit à une assistance professionnelle en cas d’accident.
L’assurance responsabilité civile obligatoire (Por Ror Bor)
L’assurance responsabilité civile obligatoire est l’assurance de base que toute voiture doit souscrire chaque année en vertu de la loi sur la protection routière. En Thaïlande, on l’appelle toujours par son diminutif : Por Ror Bor.
Couverture
Étant l’exigence minimale, le Por Ror Bor ne couvre que les frais médicaux par personne en cas d’accident de voiture.
Sa couverture se divise en deux volets :
D’abord, chacun peut réclamer jusqu’à 30 000 bahts pour les blessures et 35 000 bahts en cas de décès ou de mutilation.
En revanche, si vous n’êtes pas responsable de l’accident, la couverture augmente comme suit :
- Blessures : 80 000 bahts
- Décès et mutilation : de 200 000 à 500 000 bahts
- Indemnité journalière d’hospitalisation : 200 bahts par jour, jusqu’à 20 jours maximum.
Coût
Le Por Ror Bor est très bon marché : pour une voiture classique, il coûte seulement environ 650 bahts par an.
En avez-vous besoin ?
Oui, c’est obligatoire. Par ailleurs, impossible de payer votre taxe annuelle sans le Por Ror Bor.
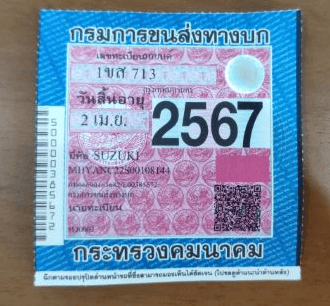
Une fois le Por Ror Bor souscrit et la taxe payée, vous recevrez un autocollant à coller sur le pare-brise avant, afin que la police puisse le repérer facilement.
Comment l’obtenir
Vous pouvez souscrire le Por Ror Bor auprès de n’importe quelle compagnie d’assurance privée en Thaïlande. En général, on l’obtient au même moment que l’assurance privée.
Autre possibilité : l’acheter dans le garage où votre voiture passe le contrôle technique annuel, ou l’obtenir directement auprès du Department of Land Transport.
Comment faire une déclaration de sinistre avec le Por Ror Bor
En cas de blessures suite à un accident, vous pouvez faire la déclaration directement à l’hôpital en informant le personnel à la caisse.
Sinon, le remboursement peut se faire ultérieurement auprès de la compagnie d’assurance, sur présentation du reçu des frais médicaux, d’une copie de votre passeport et d’une copie du contrat.
Pour obtenir la couverture maximale, une copie du rapport de police est nécessaire afin de prouver que vous n’êtes pas responsable de l’accident.
À lire aussi : Qu’est-ce que le Por Ror Bor en Thaïlande et comment faire une déclaration de sinistre ?

L’assurance privée
L’assurance privée offre une couverture bien meilleure que la RC obligatoire. On l’appelle aussi assurance facultative.
En Thaïlande, elle se répartit en cinq catégories, désignées par les numéros 1, 2+, 2, 3+ et 3.
Le type 1 est la formule la plus chère et offre la meilleure couverture : elle inclut les accidents, le vol, les dommages aux tiers, et n’est généralement accessible qu’aux véhicules neufs.
Le type 3 est la formule la moins chère, mais ne couvre que la responsabilité civile et les blessures des tiers.
Les types d’assurance privée
Plusieurs formules sont disponibles pour votre véhicule. Voici un aperçu détaillé de chacune. Il est courant en Thaïlande d’acheter son assurance auto par l’intermédiaire d’un courtier.
Personnellement, j’utilise toujours CheckDi, un comparateur développé par une société de courtage thaïlandaise. Il permet de comparer la plupart des offres d’assurance privée et de souscrire directement en ligne. Les tarifs y sont aussi généralement plus avantageux que chez les autres courtiers.
Type 1
Le type 1 est la formule la plus complète et la plus chère du marché thaïlandais. Certains l’appellent l’assurance « tous risques ». Elle est censée vous couvrir contre tous les accidents et incidents.

C’est aussi la seule formule qui couvre les accidents sans tiers impliqué, comme heurter un mur, percuter un chien ou se faire rayer la carrosserie. Le type 1 offre par ailleurs le plafond de couverture globale le plus élevé.
Vous pouvez souscrire une assurance de type 1 si votre véhicule a moins de 7 ans. Une voiture plus ancienne reste éligible si elle affiche un bon historique, sans accident majeur.
Type 2+
Le type 2+ est la deuxième formule la plus chère du marché thaïlandais. Sa couverture ressemble à celle du type 1, mais elle exclut les accidents sans tiers impliqué.
De plus, alors que le type 1 envoie généralement votre voiture chez un garage agréé, le type 2+ vous oriente plutôt vers un garage indépendant.
Le plafond de couverture du type 2+ est aussi nettement inférieur à celui du type 1.
Type 2
Le type 2 ressemble au type 2+, y compris au niveau du prix, mais sans couverture collision.
C’est pourquoi la majorité des assurés préfèrent le type 2+ au type 2. Seules quelques compagnies proposent encore cette dernière formule.
Type 3+
Le type 3+ inclut la protection routière de base, la couverture collision et les dommages aux tiers.
La principale différence avec le type 2+ : le type 3+ ne couvre ni le vol, ni l’incendie, ni les inondations, ni le terrorisme. Son plafond de couverture est encore plus bas.
À mon avis, le type 3+ est une excellente option pour une voiture plus ancienne si vous souhaitez tout de même que l’assureur prenne en charge les réparations en cas d’accident.
Type 3
C’est la formule d’assurance privée la plus basique : elle ne couvre que les frais médicaux et la responsabilité civile envers les tiers. Autrement dit, en cas d’accident, elle ne prend pas en charge la réparation de votre propre véhicule.
Beaucoup de Thaïlandais l’utilisent pour des voitures anciennes ou de faible valeur.
Couverture
- Accidents à une seule partie : seul le type 1 couvre les accidents survenus sans tiers impliqué, comme heurter un mur ou un chien, se faire rayer la carrosserie sur une structure, ou percuter un arbre. Une franchise d’au moins 1 000 bahts peut cependant s’appliquer, selon la formule choisie.
- Collision : les types 1, 2+ et 3+ incluent généralement la couverture collision. Elle prend en charge la réparation de votre voiture tant que l’accident implique un autre véhicule. Portez attention aux détails de cette clause : les formules les plus chères vous permettent d’être réparé chez le garage officiel de votre marque, tandis que les moins chères vous orientent vers un garage indépendant. Si vous êtes responsable de l’accident, une franchise peut être exigée. Si les dégâts rendent le véhicule irréparable, vous pouvez recevoir entre 70 % et 100 % du plafond de couverture.
- Frais médicaux : tous les types d’assurance incluent les frais médicaux liés aux accidents de la route. Le montant de la couverture est en général similaire d’une formule à l’autre, et il diminue si vous êtes responsable. Les assureurs exigent un reçu médical pour le remboursement, sauf si vous consultez un hôpital partenaire. Vous pouvez combiner l’assurance auto, l’assurance santé et l’assurance familiale pour couvrir vos frais médicaux.
- Vol : la couverture vol peut être refusée si le vol résulte de votre propre négligence : oubli de verrouiller la voiture, stationnement dans un lieu peu sûr, ou détournement du véhicule. Vous ne recevrez peut-être que 70 à 80 % du plafond de couverture, selon l’âge du véhicule.
- Incendie et inondation : comme pour le vol, vous ne pouvez être indemnisé pour des dégâts causés par une inondation que si vous n’en êtes pas responsable. Si votre voiture garée se retrouve inondée à cause d’une montée des eaux imprévue, vous êtes couvert. En revanche, si vous conduisez volontairement dans une zone inondée, l’assureur peut rejeter votre demande. Cette couverture est toujours incluse dans le type 1 et parfois dans les types 2 ou 2+.
- Dommages aux biens de tiers : le principe est similaire à la couverture collision, mais elle ne concerne que le véhicule de l’autre partie. C’est l’argument de vente du type 3 : vous devrez réparer votre propre voiture, mais sans avoir à vous soucier de celle de l’autre partie.
- Blessures corporelles à des tiers : tous les types d’assurance, y compris la responsabilité civile obligatoire (Por Ror Bor), incluent la couverture des blessures corporelles causées à des tiers lors d’un accident de la route. Cela signifie que si vous êtes renversé en marchant dans la rue, vous pouvez être indemnisé par le Por Ror Bor du conducteur, en plus de pouvoir lui réclamer une compensation.
Plafond de couverture
Toutes les polices d’assurance automobile comportent un plafond de couverture.
Le type 1 couvre généralement 70 à 80 % de la valeur actuelle de votre voiture pour les réparations, le vol ou l’incendie.
Pour les autres types d’assurance, ce plafond est bien plus bas.
Concernant les frais médicaux, la couverture atteint généralement 100 000 bahts par personne, ce qui suffit en général pour un accident mineur.
Cependant, en cas d’hospitalisation, vous devrez peut-être payer de votre poche si vous n’avez pas d’assurance santé.
Concernant la responsabilité civile envers les tiers, depuis le 1er janvier 2026, toute police privée (Types 1 à 3) doit inclure une garantie minimale pour blessure corporelle et décès de 500 000 baht par personne et 20 000 000 baht par accident, en plus de la couverture obligatoire Por Ror Bor. La responsabilité pour dommages matériels constitue une catégorie distincte et couvre généralement environ 5 000 000 baht. Voir la section sur la mise à jour 2026 ci-dessous pour la source.
Ces plafonds peuvent varier selon l’assureur et la formule. Il est donc important de lire attentivement les petites lignes du contrat.
Avantage additionnel
L’assurance privée offre un avantage supplémentaire non négligeable. Même la formule la plus basique procure une certaine tranquillité d’esprit au volant, notamment grâce à ce qui suit :
- Aide à la négociation : lors d’un accident de voiture, il est fréquent que les conducteurs, et parfois les motos-taxis présents autour, se rejettent la faute, chacun cherchant à démontrer que l’autre est responsable pour éviter de payer les dommages. Avec une assurance auto, c’est le représentant de l’assureur qui négocie pour vous et défend votre position, puisque sa compagnie ne veut pas non plus perdre d’argent.
- Éviter une surfacturation des réparations : sans assurance, l’autre partie peut profiter de la situation pour gonfler le coût des réparations. Le prix peut ainsi doubler, passant de 50 000 à 100 000 bahts. Pire, un désaccord peut même vous mener devant les tribunaux.
- Assistance routière : habitué à gérer des accidents de la route au quotidien, le représentant de votre assureur dispose des bons contacts pour vous aider : appeler une dépanneuse, échanger avec la police et négocier avec l’autre partie.
Comparaison des couvertures et des prix
Voici un tableau comparant les couvertures et les prix habituels pour chaque type d’assurance. Il vous donnera une idée approximative du budget à prévoir et de ce qui est couvert.
Notez que la couverture varie selon plusieurs facteurs, dont l’âge de votre voiture, sa valeur et la compagnie d’assurance choisie.
D’autres éléments entrent aussi en jeu : par exemple, si l’assureur envoie votre voiture dans un garage agréé plutôt qu’un garage indépendant, la formule coûtera plus cher.
Certaines offres proposent des franchises, souvent confondues avec la notion d’excédent, qui font baisser la prime. Vous devrez alors payer ce montant fixe lors d’une déclaration de sinistre. Il existe aussi des bonus de non-sinistre, des formules au kilomètre et des options selon le profil du conducteur.
| Type de couverture | 1 | 2+ | 2 | 3+ | 3 | Por Ror Bor |
| Accident sans tiers | O | X | X | X | X | X |
| Collision | O | O | X | O | X | X |
| Frais médicaux | O | O | O | O | O | O |
| Vol | O | O | O | X | X | X |
| Incendie/Inondation | O | O | O | X | X | X |
| Terrorisme | O | O | O | X | X | X |
| Dommages aux biens de tiers | O | O | O | O | O | X |
| Blessures corporelles à des tiers | O | O | O | O | O | O |
| Prix annuel moyen | ฿20 000 | ฿7 000 | N/A | ฿5 500 | ฿3 000 | ฿650 |
Mise à jour 2026 : la garantie responsabilité civile envers les tiers portée à 20 millions de baht
En août 2025, l’Office of Insurance Commission (OIC) a mis à jour les règles d’indemnisation pour l’assurance auto obligatoire (Por Ror Bor) comme pour l’assurance volontaire. Résultat pour les conducteurs : les deux doivent désormais verser davantage par accident, sans hausse de prime.
| Assurance | Ce qui change | Nouveau plafond par accident | Entrée en vigueur |
|---|---|---|---|
| Por Ror Bor (CTPL) | Indemnisation combinée pour blessure, décès, invalidité et frais d’hospitalisation | 20 000 000 baht par accident, pour tout véhicule quel que soit le nombre de places | Toute police émise ou renouvelée à partir de cette date |
| Assurance privée (Types 1 à 3) | Nouveau minimum de couverture pour blessure et décès des tiers, en plus de la Por Ror Bor, et non à sa place | 500 000 baht par personne, 20 000 000 baht par accident, au minimum | Polices émises ou renouvelées à partir du 1er janvier 2026 |
Ce qu’une personne peut réclamer à la Por Ror Bor n’a pas changé. Elle verse toujours d’emblée 30 000 baht en cas de blessure, ou 35 000 baht en cas de décès ou de mutilation, quelle que soit la responsabilité. Une fois la responsabilité établie, ces montants passent à 80 000 baht pour blessure, 500 000 baht pour décès ou invalidité permanente totale, 200 000 à 500 000 baht pour invalidité permanente partielle, et 200 baht par jour pendant 20 jours d’hospitalisation maximum si vous n’étiez pas en tort. Ce que la réforme de 2025 a relevé, c’est le plafond global : le montant total que ces indemnisations peuvent atteindre pour l’ensemble des personnes blessées dans un même accident, et non le montant perçu par une seule personne. Notre guide sur la Por Ror Bor explique comment déposer cette demande.
Pour l’assurance privée (volontaire), ce chiffre de 20 millions est un nouveau minimum que chaque police de Type 1 à 3 doit désormais respecter, et non un niveau que toutes proposaient déjà. L’ancien minimum aurait été plus bas, autour de 10 millions de baht par accident, mais nous n’avons pas pu confirmer ce chiffre auprès d’une source officielle, l’arrêté de l’OIC ne précisant que l’exigence actuelle. Quoi qu’il en soit, si vous souscrivez ou renouvelez une police de Type 1 à 3 à partir du 1er janvier 2026, demandez à votre assureur de confirmer que son plafond de responsabilité civile envers les tiers atteint ce nouveau seuil.
Comprendre la franchise
La franchise s’applique surtout à l’assurance de type 1 dans les cas d’accidents sans tiers.
Vous devez la payer lorsque des dommages ou des rayures surviennent sans cause claire, ou sans tiers impliqué : un clou qui perce un pneu en roulant, un pare-brise qui se fissure sans raison apparente, des pièces endommagées par un animal, des rayures inexpliquées, et ainsi de suite.
En revanche, si vous pouvez déclarer un accident précis, comme heurter un mur, un poteau, un arbre, un animal ou une pierre, aucune franchise n’est due.
Si les dégâts sont causés par une autre voiture, la franchise peut aussi être levée si vous n’êtes pas responsable de l’accident. Elle démarre généralement à 1 000 bahts par sinistre.
Chaque compagnie applique néanmoins sa propre politique en la matière.
Même certains représentants d’assurance peuvent donner des informations erronées à ce sujet. Il est donc essentiel de lire attentivement les petites lignes et de vérifier systématiquement si la franchise peut être levée ou non.

Exclusions
Voici les exclusions standards permettant à toute compagnie d’assurance auto de rejeter une déclaration de sinistre : absence de permis de conduire, conduite en état d’ivresse, conducteur non autorisé, usage du véhicule comme taxi ou véhicule de déménagement, délit de fuite, et faits de guerre.
Ces exclusions peuvent varier d’un assureur à l’autre. Prenez soin de lire attentivement les petites lignes.
- Permis de conduire : les assureurs ne couvrent pas un conducteur dépourvu de permis de conduire.
- Conduite en état d’ivresse : selon la loi thaïlandaise, toute personne dont le taux d’alcoolémie dépasse 50 mg est considérée en état d’ivresse. Cela entraîne non seulement le rejet de la demande d’indemnisation, mais aussi un risque d’amende, voire de peine de prison.
- Conducteur non autorisé : cette clause varie selon la formule choisie. Certaines couvrent tout conducteur titulaire d’un permis et non alcoolisé, d’autres se limitent à une personne précisément désignée.
- Usage non conforme : certains assureurs peuvent refuser la couverture si le véhicule est utilisé de manière inappropriée : transport d’un nombre de passagers supérieur à la capacité prévue, usage d’un véhicule personnel pour transporter des marchandises ou déménager, ou installation d’un système au GNV ou au GPL sans déclaration préalable.
- Délit de fuite : si vous êtes responsable de l’accident et quittez les lieux, l’assureur ne prend rien en charge. Ce comportement constitue un délit en Thaïlande et peut entraîner des poursuites judiciaires.
- Guerre : les compagnies d’assurance auto peuvent rejeter les demandes liées à des faits de guerre ou de manifestation, que vous viviez ou non dans une zone à risque. Dans ces cas, vous n’êtes pas couvert.
Les compagnies d’assurance
Le marché de l’assurance automobile en Thaïlande est particulièrement vaste.
On y recense plus d’une vingtaine de compagnies.
Les deux acteurs les plus connus sur le marché local sont Viriyah et Bangkok Insurance. Bien que plus chers que la concurrence, ils disposent du plus grand réseau de garages partenaires et sont réputés pour la simplicité de leurs procédures de sinistre.
Parmi les autres acteurs majeurs du secteur figurent Dhipaya, Deves, Allianz, Muang Thai, Roojai et Tokio Marine. Ces compagnies possèdent elles aussi leurs propres représentants et garages partenaires dans tout le pays.
Par ailleurs, plusieurs banques telles que Thanachart, SCB, Kasikorn, Krungsri et TMB proposent désormais leur propre assurance automobile. Leur clientèle cible reste avant tout les personnes ayant contracté un prêt auto auprès d’elles.
Vous en saurez plus dans notre article exclusif sur la façon de choisir la bonne compagnie d’assurance auto.
Trouver la meilleure assurance auto
Chaque compagnie ayant ses avantages et ses inconvénients, difficile de désigner la meilleure assurance automobile du marché.
D’après ce que nous avons pu observer, les expériences varient même au sein d’une même compagnie.
Plutôt que de chercher la meilleure assurance dans l’absolu, mieux vaut choisir une compagnie fiable proposant une formule adaptée à votre situation.
Voici quelques points à considérer :
- Réputation : privilégiez une compagnie établie depuis longtemps sur le marché. Pour une compagnie moins connue, mieux vaut vérifier sa solidité financière au préalable.
- Compétence et qualité du service : comme vous serez amené à échanger régulièrement avec le personnel de la compagnie, renseignez-vous en amont sur la qualité de leur service. Appelez-les et exposez votre besoin : si l’on se contente de transférer votre appel sans répondre de manière professionnelle, mieux vaut chercher ailleurs.
- Services additionnels : en raison de la forte concurrence du secteur, les compagnies innovent constamment, proposant véhicule de remplacement ou indemnisation pendant les réparations, jusqu’aux remises pour les clients fidèles.
- Garage à proximité : traiter avec un garage non partenaire de l’assureur peut s’avérer compliqué. Renseignez-vous donc auprès d’un garage de confiance près de chez vous pour savoir avec quelle compagnie il travaille. Vous saurez ainsi à l’avance où faire réparer votre voiture en cas d’accident.
En Thaïlande, on a plutôt tendance à souscrire son assurance auto par l’intermédiaire d’un courtier. Le tarif obtenu peut même être inférieur à celui proposé en direct par les compagnies.
La concurrence étant forte dans ce secteur, certains courtiers proposent également des avantages supplémentaires à leurs clients.
Ces avantages courants vont de l’aide à la souscription jusqu’à la gestion des sinistres. Certains offrent même un véhicule de prêt pendant l’entretien de votre voiture.
Autrefois, les courtiers se recommandaient de bouche à oreille, entre amis.
Aujourd’hui, tout se passe en ligne. De nombreux sites de courtage proposent à la fois un comparateur et la possibilité d’acheter directement son assurance.
Celui que nous recommandons est CheckDi. Le site est fonctionnel, facile à utiliser et dispose d’un service client en anglais, avec un formulaire en ligne pour trouver la formule la plus économique et la plus adaptée à vos besoins.
Procédure d’achat
L’achat d’une assurance auto en Thaïlande peut se faire entièrement en ligne.
Voici le déroulement habituel :
- Une fois la formule choisie, vous échangez avec un courtier ou un représentant de l’assureur et transmettez les documents suivants :
- Une copie de la carte grise du véhicule.
- Une copie de la première page de votre passeport.
- Une copie de votre permis de conduire.
- Une copie de votre précédent contrat d’assurance, si nécessaire.
- Des photos de votre voiture (uniquement pour le type 1) : avant, arrière, côtés gauche et droit. Certains assureurs peuvent aussi envoyer un agent inspecter votre véhicule directement, au cas par cas.
- Vous réglez le paiement par carte bancaire ou virement.
- Vous recevez ensuite votre contrat d’assurance, par e-mail ou par courrier.

Réduire sa prime d’assurance auto
Plusieurs leviers permettent de réduire le coût de votre assurance automobile.
La franchise
Choisir une franchise permet de réduire sensiblement le coût de l’assurance.
Une franchise est un montant fixe convenu avec l’assureur au moment de la souscription. Si elle s’élève à 3 000 bahts, vous devrez payer ce montant supplémentaire à chaque déclaration de sinistre, en plus de tout excédent éventuel.
Par exemple, avec une franchise de 3 000 bahts, une assurance de type 1 normalement facturée 15 000 bahts par an peut descendre à 11 500 bahts.
Aucune franchise n’est due si vous n’êtes pas responsable de l’accident : c’est donc une option intéressante si vous avez confiance en votre conduite.
En général, la franchise se situe entre 1 000 et 5 000 bahts. Comme pour l’excédent, son montant et ses règles varient d’une compagnie à l’autre.
Important : notez que les notions d’excédent et de franchise sont souvent confondues en Thaïlande, y compris par les représentants d’assurance eux-mêmes. Elles portent le même nom en thaï. Lisez donc attentivement les petites lignes.
Bonus de non-sinistre
De nombreuses compagnies thaïlandaises offrent un bonus de non-sinistre, accordant une remise sur le renouvellement à ceux qui n’ont déclaré aucun sinistre, ou seulement quelques petits sinistres, dans l’année. Cet avantage n’est disponible que sur certaines formules, principalement le type 1.
À l’inverse, le tarif de renouvellement augmente si des sinistres ont été déclarés dans l’année.
Garage agréé ou garage indépendant
Pour les types 1, 2+ et 3+ notamment, on vous demandera si vous préférez faire réparer votre voiture dans un garage agréé ou un garage indépendant.
Le garage agréé
Il s’agit du garage du constructeur de votre voiture. Une Toyota, par exemple, sera envoyée dans un garage Toyota officiel.
L’avantage : des mécaniciens certifiés utilisant des pièces d’origine. Le garage remplace parfois une pièce plutôt que de la réparer, ce qui garantit un véhicule sans problème après l’intervention.
En revanche, les délais y sont souvent plus longs en raison des files d’attente.
Ces garages sont aussi moins nombreux, surtout en province, et la formule d’assurance correspondante coûte plus cher.
Le garage indépendant
Il existe bien plus de garages indépendants que de garages agréés. Ils sont plus faciles à trouver, plus rapides et moins chers. Il faut toutefois choisir avec soin, car certains automobilistes rapportent des expériences décevantes.
Certains garages indépendants utilisent des pièces contrefaites ou effectuent des réparations bâclées, causant davantage de problèmes par la suite. Il n’est pas rare non plus que la peinture ne corresponde pas exactement à la couleur d’origine du véhicule.
Il existe bien sûr des garages indépendants sérieux, mais cela demande de faire des recherches au préalable.
La procédure de déclaration diffère également selon que le garage indépendant est partenaire de l’assureur ou non. Vous trouverez plus de détails dans la section sur la procédure de sinistre ci-dessous.

Profil du conducteur
Le prix de l’assurance dépend en grande partie de votre historique de conduite. Un bon dossier fait baisser la prime.
Depuis août 2025, les remises reposent sur un système à deux facteurs, basé sur l’historique de conduite et les sinistres, chacun comportant cinq niveaux.
Concernant l’historique de conduite, un bon dossier maintenu chaque année rapporte une remise supplémentaire de 10 %. Les conducteurs débutent au niveau 1, sans remise, à la souscription de leur police. À partir de la deuxième année, une remise de 10 % s’applique, augmentant chaque année jusqu’à un maximum de 40 % à la cinquième année.
Cette remise liée à l’historique se cumule avec le bonus de non-sinistre. En l’absence de sinistre déclaré, une remise supplémentaire de 10 % s’ajoute chaque année. La remise totale maximale sur la prime peut donc atteindre 80 %.
Cette remise s’applique uniquement à la prime, et non aux franchises.
La formule à l’usage
Thaivivat a lancé une formule d’assurance prépayée à l’usage. Le principe s’apparente à un forfait mobile prépayé : le véhicule est couvert pour un nombre d’heures donné sur une période donnée.
Par exemple : 144 heures sur trente jours, 600 heures sur cent huit jours, ou 960 heures sur trois cent soixante jours. Le tarif est inférieur à celui d’une assurance classique, mais vous êtes limité en moyenne à trois ou cinq heures de conduite par jour. Une fois les heures épuisées, il suffit de recharger, comme pour un forfait mobile.
Le principal inconvénient de cette formule est sa complexité.
L’application prépayée de Thaivivat doit être activée avant de prendre la route et désactivée ensuite. En cas de signal internet faible, vous devrez appeler l’assureur pour l’informer des horaires de conduite souhaités.
Options complémentaires
Des options complémentaires existent pour compléter la couverture non incluse dans votre formule de base.
Elles vont de l’indemnisation en cas de vol d’effets personnels dans la voiture à la prise en charge de frais de déplacement, de soins médicaux, de transport temporaire, d’indemnités de préjudice moral, ou encore de remorquage et de véhicule de prêt.
Faire une déclaration de sinistre
Comme pour les autres types d’assurance, une procédure précise s’applique pour déclarer un sinistre à votre assureur auto.
En cas d’accident de la route
En cas d’accident, la première chose à faire est d’appeler le représentant de votre assureur, de prendre des photos sous plusieurs angles, montrant la plaque d’immatriculation de votre voiture des deux côtés, puis d’attendre.
Ne déplacez pas le véhicule, sauf demande expresse de la police ou en cas de décès.
Il incombe au représentant de l’assureur de déterminer la partie responsable si la situation n’est pas claire. C’est d’ailleurs l’une des raisons pour lesquelles beaucoup de gens souscrivent une assurance auto : éviter tout conflit avec l’autre partie en cas d’accident.
Si l’une des parties reconnaît sa responsabilité, vous pouvez déplacer les véhicules sur le bas-côté pour éviter d’entraver la circulation. Il faudra néanmoins attendre l’arrivée du représentant de l’assureur.
Une fois sur place, celui-ci détermine la partie responsable et vous remet un formulaire de déclaration à transmettre ensuite à la compagnie d’assurance.
Le seul cas où vous pouvez déplacer votre véhicule et quitter les lieux immédiatement, sans attendre le représentant de l’assureur, est celui de l’accord knock-for-knock.

Dans ce cas, les deux parties doivent être assurées en type 1, s’accorder sur la responsabilité et il ne doit y avoir aucun décès. Elles échangent alors un formulaire de déclaration, dûment rempli, précisant clairement quelle partie est responsable. Ce formulaire peut ensuite être transmis à la compagnie d’assurance.
Le meilleur moyen de prouver la responsabilité de l’autre partie reste la caméra embarquée. Assurez-vous qu’elle fonctionne correctement et choisissez-en une capable de filmer en bonne qualité, même en faible luminosité.
Transmettre votre déclaration
Si vous disposez déjà du formulaire remis par le représentant de l’assureur, vous pouvez le soumettre immédiatement au garage partenaire de la compagnie.
Après cette étape, vous devriez recevoir un numéro de dossier pour suivre l’avancement.
De nombreuses compagnies proposent aussi des déclarations en ligne via Line.
Vous pouvez leur transmettre toutes les informations utiles : détails du véhicule, circonstances de l’accident, photos et partie responsable. Le système génère alors un numéro de dossier que vous pourrez utiliser pour contacter le garage partenaire de l’assureur.
Le processus de réparation dans un garage partenaire est généralement simple et fluide.
Une fois la déclaration soumise, le garage partenaire prend tout en charge et vous fixe une date pour récupérer votre voiture.
Documents à fournir
Voici la liste des documents habituellement demandés pour une déclaration de sinistre.
- une copie de la carte grise
- une copie de la première page du passeport
- une copie du permis de conduire
- une copie du contrat d’assurance
- une copie de la première page du livret bancaire, en cas d’indemnisation
Choisir un garage
Si votre contrat ne couvre que les garages indépendants, vous devrez en choisir un pour réparer votre voiture. Tous ne se valent pas.
N’hésitez pas à visiter plusieurs garages avant de choisir le plus fiable, ou demandez conseil à des amis thaïlandais.
Si un garage vous demande un acompte, vérifiez d’abord auprès de votre représentant d’assurance avant de payer.
Il reste possible de faire réparer votre voiture dans un garage non partenaire de l’assureur, mais cela demande des démarches supplémentaires. Il faut d’abord contacter l’assureur pour connaître le budget alloué aux réparations.
Chaque assureur procède différemment : certains exigent une inspection du véhicule, d’autres se contentent de quelques photos. Le délai de réponse varie aussi : parfois un jour après l’envoi des informations, parfois une semaine.
Vous devrez également avancer les frais de réparation vous-même : le remboursement n’intervient généralement qu’environ un mois plus tard. Si le coût réel dépasse le budget accordé par l’assureur, la différence reste à votre charge. Certains garages facturent aussi des frais de dossier supplémentaires d’environ 1 000 bahts.
Ces frais couvrent le travail additionnel lié à la gestion administrative avec l’assureur.
Se passer d’assurance automobile
Souscrire une assurance privée reste facultatif en Thaïlande, le Por Ror Bor étant parfaitement légal à lui seul.
À notre avis, il n’est pas recommandé de s’en contenter. Les accidents de la route sont fréquents en Thaïlande, qui affiche le 9ᵉ pire taux d’accidents au monde et le pire d’Asie du Sud-Est.
Envisagez au minimum une assurance de type 3. Elle ne coûte que quelques milliers de bahts et couvre les dommages aux tiers. De quoi vous éviter bien des tracas en cas d’accident, tout en gagnant en tranquillité d’esprit au volant.
Où acheter son assurance auto ?
Il existe de nombreuses façons d’acheter une assurance auto en Thaïlande, mais j’utilise personnellement CheckDi pour comparer toutes les formules au même endroit. Ensuite, j’échange avec l’un de leurs agents pour avoir son avis selon mes besoins. Une fois convaincu, je finalise l’achat directement chez eux.
C’est très pratique. Et j’ai remarqué que leurs tarifs sont généralement un peu plus avantageux que ceux des autres courtiers.
Si vous cherchez une assurance moto, nous avons un guide dédié à l’assurance moto. Rendez-vous là-bas pour en savoir plus sur le sujet.
Questions fréquentes
Quelle est l’assurance auto minimale exigée par la loi en Thaïlande ?
La Por Ror Bor, l’assurance responsabilité civile obligatoire, coûte environ 650 baht par an pour une voiture standard et conditionne le renouvellement de la taxe de circulation annuelle. Elle ne couvre que les blessures et le décès des personnes, jamais les dommages à votre véhicule ni à l’autre véhicule.
La Por Ror Bor est-elle la même chose qu’une assurance auto ?
Non. La Por Ror Bor est le minimum obligatoire, pas une assurance auto complète. Il est légal de rouler avec la seule Por Ror Bor, mais elle ne paiera pas un baht pour réparer votre propre voiture. Notre guide sur la Por Ror Bor détaille ce qu’elle couvre et ce qu’elle ne couvre pas.
L’assurance auto en Thaïlande a-t-elle changé en 2026 ?
Oui. Depuis le 1er janvier 2026, l’assurance privée (Types 1 à 3) doit inclure une garantie responsabilité civile minimale pour blessure corporelle et décès de 500 000 baht par personne et 20 000 000 baht par accident, en plus de la Por Ror Bor, sans hausse de prime. Voir la section sur la mise à jour 2026 ci-dessus pour la source.
Quel type d’assurance auto convient le mieux à une voiture ancienne en Thaïlande ?
Le Type 3+ est le choix pratique le plus courant pour les voitures anciennes : il couvre la collision et les dommages aux tiers sans faire payer une protection contre le vol, l’incendie ou les inondations dont vous n’avez peut-être pas besoin sur un véhicule de faible valeur. Le Type 1 est généralement réservé aux voitures de moins de 7 ans avec un historique d’accidents vierge.
Les étrangers peuvent-ils souscrire une assurance auto en Thaïlande ?
Oui. La démarche est la même que pour les ressortissants thaïlandais : une copie du passeport, du permis de conduire et de la carte grise du véhicule, à soumettre directement à un courtier ou à une compagnie d’assurance, comme indiqué dans la section sur la procédure d’achat ci-dessus.
Que se passe-t-il si je conduis sans assurance auto privée en Thaïlande ?
Rien légalement, tant que vous avez la Por Ror Bor. Mais la Thaïlande affiche l’un des pires taux d’accidents de la route au monde, et sans assurance privée, vous êtes personnellement responsable du véhicule de l’autre partie et des frais médicaux au-delà de ce que couvre la Por Ror Bor. Au minimum, le Type 3 couvre la responsabilité civile envers les tiers pour quelques milliers de baht par an.
Combien coûte l’assurance auto en Thaïlande selon le type ?
Environ 20 000 baht par an pour le Type 1, 7 000 baht pour le Type 2+, 5 500 baht pour le Type 3+, 3 000 baht pour le Type 3, et 650 baht pour la seule Por Ror Bor, même si le prix réel dépend de l’âge et de la valeur de votre voiture, ainsi que du fait que les réparations passent par un garage agréé ou indépendant. Voir le tableau de comparaison des garanties et des prix ci-dessus.

 English:
 Deutsch:
 Español: