
Dhipaya Insurance ist ein staatsnaher thailändischer Versicherer, der für günstige Autoversicherungen bekannt ist, vor allem für alle, die wenig fahren. Dazu gibt es einen Krankentarif für das O-A-Ruhestandsvisum mit 3,5 Mio. Baht Krankenhausschutz für Menschen bis 80.
Wer in Thailand eine Autoversicherung sucht, stößt schnell auf die Preise von Dhipaya. Sie liegen bei ähnlicher Deckung unter denen vieler Konkurrenten, dafür ist die Schadensregulierung strenger, und das habe ich in meiner eigenen Familie aus erster Hand erlebt.
Dhipaya verkauft seit 1951 Versicherungen. Zu den großen Anteilseignern zählen die Krung Thai Bank, die Government Savings Bank und PTT, weshalb viele Thailänder das Unternehmen für halbstaatlich halten.
Unten gehe ich auf die Autoversicherung von Dhipaya ein, auf die Kranken- und Unfalltarife für Ausländer, auf den Ablauf von Schadensfällen und auf die Kosten. So kannst du entscheiden, ob die Ersparnis die strengere Schadensregulierung wert ist.
Contents
- Wichtigste Punkte
- Dhipaya Insurance auf einen Blick
- Was ist Dhipaya Insurance?
- Autoversicherung
- Was kostet die Autoversicherung von Dhipaya Insurance?
- Krankenversicherung
- Dhipaya Insurance abschließen und kontaktieren
- Nachteile
- Sollte ich sie abschließen?
- Alternativen
- Häufig gestellte Fragen
- Ist Dhipaya Insurance dasselbe Unternehmen wie Dhipaya Group Holdings (TIPH)?
- Wann wurde Dhipaya Insurance gegründet, und wem gehört das Unternehmen?
- Ist Dhipaya Insurance in Thailand reguliert?
- Bietet Dhipaya Insurance englischsprachigen Kundenservice?
- Hat Dhipaya einen Krankentarif für das Ruhestandsvisum?
- Was ist die Tip-Lady-Versicherung?
- Was kann ich tun, wenn ich einen ungelösten Streitfall mit Dhipaya Insurance habe?
- Haftungsausschluss
- Verwendete Quellen
Wichtigste Punkte
- Dhipaya ist vor allem für günstige Autoversicherungen bekannt. Der Typ-1-Tarif für Wenigfahrer, TIP Up to Mile, startet bei 4.900 Baht im Jahr.
- Im Angebot sind die Pflichtversicherung sowie Typ 1, 2+, 3+ und 3, darunter ein Typ-1-Tarif für Fahrerinnen namens TIP Lady.
- Die Schadensregulierung kann streng sein, aber Dhipaya zahlt, wenn du das vorgeschriebene Verfahren einhältst.
- Der Tarif TIP Long Stay VISA OA deckt bis zu 3,5 Mio. Baht pro Jahr im Krankenhaus für Menschen bis 80 und kostet ab 27.000 Baht im Jahr.
- Die günstigeren Kranken- und Unfalltarife sind erschwinglich, haben aber niedrige Limits.
- Viele Thailänder halten Dhipaya für halbstaatlich, weil die Krung Thai Bank, die Government Savings Bank und PTT große Anteilseigner sind.
- Die Hotline ist 1736.
Dhipaya Insurance auf einen Blick
Dhipaya Insurance passt zu preisbewussten Autofahrern, vor allem zu Wenigfahrern, und zu Rentnern, die einen günstigen Krankentarif für das O-A-Visum brauchen.
Dhipaya Insurance
Thailändischer Auto-, Kranken- und Unfallversicherer seit 1951
- Autoversicherung
- Pflichtversicherung, Typ 1, 2+, 3+ und 3
- Typ 1 für Wenigfahrer
- TIP Up to Mile, ab 4.900 Baht im Jahr
- Typ 3+ ab
- 5.399 Baht im Jahr
- Krankentarif für das O-A-Visum
- 3,5 Mio. Baht im Jahr im Krankenhaus
- Preis des Visa-Tarifs
- Ab 27.000 Baht im Jahr
- Alter beim Visa-Tarif
- 14 Tage bis 80 Jahre
- Hotline
- 1736
- Gegründet
- 1951
Du suchst eher Krankenschutz? Krankenversicherungstarife vergleichen
Stand: Oktober 2026.
Was ist Dhipaya Insurance?
Dhipaya Insurance ist ein thailändischer Nicht-Lebensversicherer, gegründet am 9. November 1951. Zu den großen Anteilseignern gehören die Krung Thai Bank, die Government Savings Bank und PTT. Früher gehörte der Großteil dem Finanzministerium, das seine Anteile an diese drei staatsnahen Unternehmen übertragen hat.
Laut AM Best gehört Dhipaya Insurance zu den größten Nicht-Lebensversicherern Thailands.
Zu den Hauptprodukten zählen Autoversicherung, Unfallversicherung, Feuerversicherung und Transportversicherung (Marine).
Manche nennen Dhipaya ein halböffentliches Unternehmen, weil die meisten Anteile bei öffentlichen Organisationen liegen, etwa bei PTT (selbst zu mehr als der Hälfte im Besitz des Finanzministeriums), der Government Savings Bank und der Krung Thai Bank. Seit 2021 werden die Aktien über eine Holdinggesellschaft gehandelt, die Dhipaya Group Holdings (TIPH), aber deine Police läuft weiterhin bei Dhipaya Insurance.
Ist Dhipaya Insurance glaubwürdig?
Dhipaya Insurance ist glaubwürdig. Das Unternehmen ist seit mehr als sieben Jahrzehnten am Markt, und mit staatsnahen Anteilseignern dürfte es auch in absehbarer Zukunft bestehen bleiben.
Bei Schadensfällen kann Dhipaya streng sein, zahlt aber, solange du jeden Schritt des Verfahrens korrekt befolgst.
Autoversicherung
Dhipaya Insurance bietet die Pflichtversicherung und alle wichtigen freiwilligen Typen von Typ 1 bis Typ 3; der Typ 3+ startet bei 5.399 Baht im Jahr. (Stand: Oktober 2026.)
Zur Autoversicherung von Dhipaya gehören außerdem Typ-1-Tarife für Wenigfahrer und für Fahrerinnen:
| Tarif | Das ist gedeckt | Preis ab |
| TIP Best Drive / TIP Premium (Typ 1) | Volle Deckung für dein Auto und die Gegenseite, einschließlich Diebstahl, Feuer und Überschwemmung | Nur auf Anfrage |
| TIP Up to Mile (Typ 1) | Typ-1-Schutz, dessen Preis sich nach den gefahrenen Kilometern richtet; zusätzliche Kilometer kannst du im Lauf des Jahres dazukaufen | 4.900 Baht im Jahr |
| TIP Lady (Typ 1) | Typ 1 für Fahrerinnen, mit Pannenhilfe, bis zu 1 Mio. Baht für eine Operation nach einem Unfall und Schutz für Handtasche oder persönliche Gegenstände | Nur auf Anfrage |
| Typ 3+ | Zusammenstöße mit einem anderen Fahrzeug, bis zu 10 Mio. Baht für von dir verursachte Personenschäden pro Unfall, 100.000 Baht Unfallversicherung | 5.399 Baht im Jahr |
Typ-1-Tarife gibt es meist in zwei oder drei Varianten. Die wichtigsten Unterschiede liegen bei den Limits für die Haftpflicht gegenüber Dritten und für die medizinische Deckung.
Deckung der Autoversicherung
Selbst beim höchsten Tarif ist die Deckung von Dhipaya im Grunde dieselbe wie bei anderen Anbietern. Die Autoversicherung in Thailand ist wettbewerbsintensiv und streng reguliert, deshalb sieht der Schutz bei Eigenschäden, Feuer, Überschwemmung und medizinischen Kosten überall ähnlich aus.
Partnerwerkstätten
Dhipaya hat Partnerwerkstätten in ganz Thailand. Nach meiner Beobachtung ist das Netz mit dem von Viriyah Insurance und Bangkok Insurance vergleichbar, du solltest also überall eine in der Nähe finden.
Schadensregulierung bei der Autoversicherung
Um einen Autoschaden bei Dhipaya zu melden, ruf 1736 an und drücke die 1; Unfall- und Krankenschäden laufen über 1736, dann die 2 und die 1. (Stand: Oktober 2026.)
Policen verwalten kannst du außerdem in der App TIP Insure, und Kranken- und Unfallschäden lassen sich über die App TIP Flash Claim einreichen.
Die Schadensregulierung ist die größte Schwäche von Dhipaya. Das Unternehmen gilt als sehr streng bei der Genehmigung und bemüht sich nach Kräften, nicht zu zahlen.
Mein Schwiegervater hat einmal auf dem Parkplatz eines Privatkrankenhauses aus Unachtsamkeit ein geparktes Motorrad touchiert. Er rief einen Vertreter von Dhipaya zur Unfallstelle.
Der Vertreter versuchte zu argumentieren, auch der Motorradfahrer sei mitschuldig, weil er in einem gesperrten Bereich geparkt hatte (was ein Wachmann erlaubt hatte).
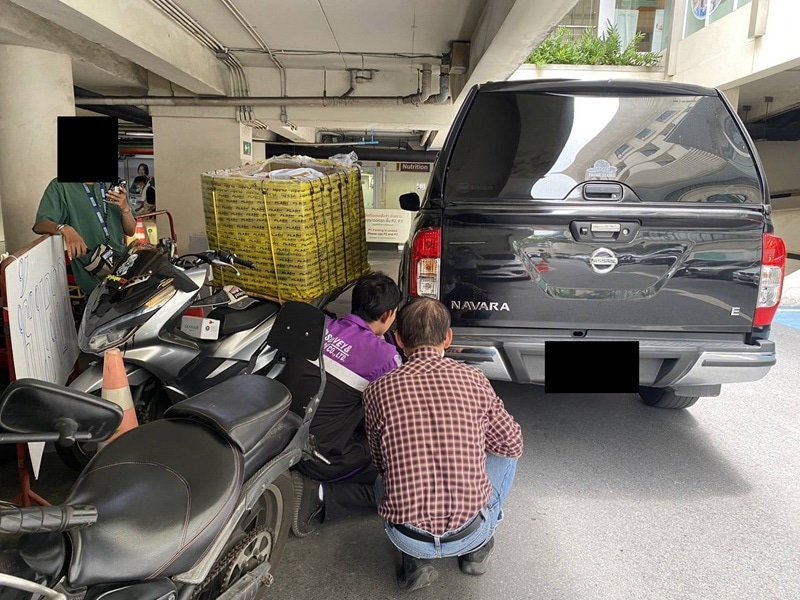
Das tat der Vertreter, damit das Unternehmen nicht für die Reparatur des Motorrads aufkommen musste. Mein Schwiegervater durfte anschließend mit dem Vertreter und dem Fahrer zwischen der örtlichen Polizeiwache und dem Krankenhaus hin- und herfahren.
Am Ende war es trotzdem die Schuld meines Schwiegervaters, und Dhipaya hat alles bezahlt, aber alle Beteiligten hatten einen halben Tag verloren.
Community-Input: In einem r/Thailand-Thread zur Autoversicherung vom Dezember 2024 schrieb ein Fahrer, er sei seit 10 Jahren bei Dhipaya und habe nie ein Problem gehabt. Er spricht Thai und konnte deshalb nicht sagen, wie gut der englischsprachige Support ist.
Sollte ich eine Autoversicherung bei Dhipaya Insurance abschließen?
Dhipaya Insurance ist eine gute Wahl, wenn der Preis für dich zählt und du die günstigeren Tarife nimmst, etwa Typ 3+ oder den Wenigfahrer-Tarif TIP Up to Mile. Das Unternehmen ist seriös, und die Partnerwerkstätten sind leicht zu finden.
Wenn du weniger als 10.000 km im Jahr fährst, wird Dhipaya noch interessanter, denn die Tarife können mindestens 20 % günstiger sein als bei anderen Versicherern.
Deine Schadensfälle laufen aber womöglich nicht so reibungslos wie bei Viriyah Insurance oder Muang Thai Insurance. Bau eine Dashcam ein und fotografiere alles.
Was kostet die Autoversicherung von Dhipaya Insurance?
Der Typ 1 von Dhipaya war in unserem CheckDi-Vergleich mit 18.750 Baht im Jahr der teuerste der vier, hatte dafür aber die höchste Unfall- und Behandlungsdeckung mit jeweils 300.000 Baht. Bei den günstigeren Tarifen punktet Dhipaya beim Preis: Der Typ 3+ kostete 4.900 Baht im Jahr, weniger als der Startpreis von 5.399 Baht auf der eigenen Website, und für einen Honda City von 2018 gab es den günstigsten Typ 1 für 5.900 Baht.
Wir haben bei CheckDi Live-Angebote für einen Toyota Yaris Ativ 1.2 Limousine von 2023 eingeholt, zugelassen in Bangkok, versichert über 350.000. Baht mit Werkstattreparatur und ohne Selbstbeteiligung. So schnitten die Typ-1-Tarife im Vergleich ab:
Wische zur Seite, um alle Tarife zu sehen →
| Typ-1-Angebot | Chubb | Muang Thai | Viriyah | Dhipaya |
| Dein Auto (Unfall) | 350.000 Baht | 350.000 Baht | 350.000 Baht | 350.000 Baht |
| Feuer und Diebstahl | 350.000 Baht | 350.000 Baht | 350.000 Baht | 350.000 Baht |
| Verletzung oder Tod anderer Personen | 500.000 Baht pro Person | 500.000 Baht pro Person | 1.000.000 Baht pro Person | 1.000.000 Baht pro Person |
| Schäden an fremdem Eigentum | 5.000.000 Baht | 5.000.000 Baht | 5.000.000 Baht | 5.000.000 Baht |
| Unfallversicherung | 200.000 Baht | 100.000 Baht | 200.000 Baht | 300.000 Baht |
| Behandlungskosten | 200.000 Baht | 100.000 Baht | 200.000 Baht | 300.000 Baht |
| Kaution (Bail Bond) | 300.000 Baht | 300.000 Baht | 200.000 Baht | 300.000 Baht |
| Selbstbeteiligung | 0 Baht | 0 Baht | 0 Baht | 0 Baht |
| Preis pro Jahr | 13.600 Baht | 14.501 Baht | 18.000 Baht | 18.750 Baht |
Chubb war mit derselben Deckung von 5.000.000 Baht für fremdes Eigentum der günstigste der vier. Viriyah und Dhipaya kosten 3.500 Baht bis 4.250 Baht mehr als Muang Thai, zahlen dafür aber doppelt so viel bei Personenschäden Dritter und mehr bei Unfall und Behandlungskosten.
Eine Selbstbeteiligung, also der Betrag, den du bei jedem Schaden selbst zahlst, senkt den Preis. AXA nannte 10.700 Baht für dieselbe Deckung von 350.000 Baht mit 3.000 Baht Selbstbeteiligung. Der insgesamt günstigste Typ 1 kostete 9.100 Baht bei Indara, aber dieser Tarif deckt nur dein eigenes Auto bis 100.000 Baht.
Für günstigere Deckungsarten beim selben Auto lagen die Jahrespreise über alle Versicherer bei CheckDi so:
Wische zur Seite, um alle Tarife zu sehen →
| Deckungsart | Am günstigsten | Typisch | Am teuersten | Die drei günstigsten Versicherer |
| Typ 2+ | 5.101 Baht | 6.699 Baht | 9.501 Baht | Aioi, KPI, Thaivivat |
| Typ 3+ | 4.600 Baht | 6.000 Baht | 11.800 Baht | Aioi, Muang Thai, Dhipaya |
| Typ 3 | 1.800 Baht | 2.301 Baht | 4.297 Baht | Chubb, Indara, MSIG |
Den Typ-1-Preis beeinflusst der Wert deines Autos am stärksten. Für einen Honda City von 2018, versichert über 210.000. Baht lag das günstigste Typ-1-Angebot mit Werkstattreparatur bei 5.900. Baht von Dhipaya.
Wenn du selten fährst, startet der Typ 1 TIP Up to Mile von Dhipaya bei 4.900 Baht im Jahr, und du kannst bei Bedarf zusätzliche Kilometer dazukaufen.
Dein eigener Preis hängt von Modell, Alter, Wert und Provinz deines Autos ab; am schnellsten findest du ihn mit einem Angebot. CheckDi ist ein lizenzierter thailändischer Versicherungsmakler, der Tarife vieler Versicherer auf einer Seite zeigt, und das englischsprachige Team hilft beim Abschluss und im Schadensfall. In unserem CheckDi-Test erklären wir, wie es funktioniert.
Krankenversicherung
Der wichtigste Krankentarif von Dhipaya für Expats ist TIP Long Stay VISA OA. Er deckt bis zu 3,5 Mio. Baht pro Jahr im Krankenhaus für das O-A-Ruhestandsvisum und kostet für 61- bis 70-Jährige 69.000 Baht im Jahr, ohne Selbstbeteiligung. (Stand: Oktober 2026.)
Dhipaya hat außerdem günstigere Krankentarife für Thailänder und Expats, die aber niedrige Limits haben.
TIP Long Stay VISA OA
TIP Long Stay VISA OA gibt es in zwei Tarifen mit demselben Jahreslimit von 3,5 Mio. Baht. Tarif 1 hat keine Selbstbeteiligung, Tarif 2 ist günstiger und hat 10.000 Baht Selbstbeteiligung pro Aufenthalt. (Stand: Oktober 2026.)
Wische zur Seite, um alle Tarife zu sehen →
| Leistung | Tarif 1 | Tarif 2 |
| Krankenhauslimit pro Jahr | 3.500.000 Baht | 3.500.000 Baht |
| Selbstbeteiligung pro Aufenthalt | Keine | 10.000 Baht |
| Zimmer pro Nacht (bis zu 90 Nächte) | 10.000 Baht | 10.000 Baht |
| Intensivstation pro Nacht (bis zu 15 Nächte) | 20.000 Baht | 20.000 Baht |
| Allgemeine Krankenhauskosten pro Aufenthalt | 150.000 Baht | 150.000 Baht |
| Operation pro Aufenthalt | 250.000 Baht | 250.000 Baht |
| Arztbesuch im Krankenhaus, pro Tag | 2.000 Baht | 2.000 Baht |
| Notfallversorgung nach Unfall (innerhalb der allgemeinen Kosten) | 50.000 Baht | 50.000 Baht |
| Ambulant pro Besuch (30 Besuche im Jahr) | 1.500 Baht | 1.500 Baht |
| Unfalltod oder Invalidität | 100.000 Baht | 100.000 Baht |
| Preis pro Jahr, Alter 51 bis 60 | 55.000 Baht | 47.000 Baht |
| Preis pro Jahr, Alter 61 bis 70 | 69.000 Baht | 59.000 Baht |
| Preis pro Jahr, Alter 71 bis 80 | 90.000 Baht | 76.000 Baht |
Die 3,5 Mio. Baht sind eine Obergrenze und nicht das, was ein einzelner Aufenthalt auszahlt. Jeder Teil der Rechnung hat seine eigene Grenze, ein Aufenthalt zahlt also höchstens 150.000 Baht an Krankenhauskosten und 250.000 Baht für Operationen, plus Zimmer und Arzthonorare.
- Alter: 14 Tage bis 80 Jahre, der Schutz läuft bis 80 weiter.
- Vorerkrankungen: nicht gedeckt, wenn du vor Vertragsbeginn nicht genesen warst.
- Wartezeiten: 30 Tage für jede Krankheit und 120 Tage für Tumore und Zysten, Hernien, Grauen Star, Hämorrhoiden, Steine und einige weitere Erkrankungen.
- So schließt du ab: Antragsformular ausfüllen und über eine Dhipaya-Filiale beantragen.
Dhipaya steht auf der Liste der Thai General Insurance Association mit den Versicherern, die die Krankenversicherungsbescheinigung für das O-A-Visum ausstellen dürfen.
Weitere Krankentarife
Der Tarif TIP Deluxe Healthcare zeigt, wie niedrig die Limits bei den günstigeren Tarifen von Dhipaya sein können: Für 61- bis 70-Jährige zahlt er bis zu 100.000 Baht im Jahr im Krankenhaus, 5.000 Baht pro Nacht fürs Zimmer und 1.200 Baht pro ambulantem Besuch. Der Einstieg ist von 15 bis 70 möglich, die Verlängerung bis 80. (Stand: Oktober 2026.)
Dhipaya verkauft außerdem Online-Tarife über die Seite TIPINSURE, größtenteils auf Thai. TIP Chill Chill startet bei 4.240 Baht im Jahr für 15- bis 60-Jährige und zahlt bis zu 50.000 Baht pro Krankenhausaufenthalt, TIPINSURE Yant startet bei 8.888 Baht mit bis zu 500.000 Baht im Jahr. (Stand: Oktober 2026.)
Unfallversicherung
Den Unfalltarif PA Triple Plus von Dhipaya gibt es in sieben Stufen mit bis zu 1,2 Mio. Baht Deckung weltweit, einschließlich Motorradunfällen und Gewalttaten, ab wenigen hundert Baht im Jahr. (Stand: Oktober 2026.)
Sonstige Versicherungen
Dhipaya verkauft außerdem Reiseversicherungen sowie Feuer- und Sachversicherungen. Das hilft, wenn du einen Versicherer für mehr als nur dein Auto möchtest, auch wenn wir sie nicht so ausführlich geprüft haben. In unserem Guide zur Reiseversicherung in Thailand siehst du, wie die Reisetarife von Dhipaya im Vergleich zu spezialisierten Reiseversicherern abschneiden, und unser Guide zu weiteren Versicherungsarten deckt den Rest ab.
Dhipaya Insurance abschließen und kontaktieren
Die meisten Dhipaya-Policen kannst du auf der englischsprachigen Website oder in der App TIP Insure abschließen, die auch Schadensfälle und Verlängerungen abwickelt. Die Hotline ist 1736.
Wenn du Dhipaya zuerst mit anderen Versicherern vergleichen möchtest, kann das ein lizenzierter Versicherungsmakler in Thailand an einer Stelle für dich erledigen. Einen breiteren Überblick gibt unsere Übersicht weiterer Versicherungsunternehmen in Thailand.
Lässt sich ein Schaden oder eine Beschwerde nicht direkt mit Dhipaya klären, kümmert sich Thailands Office of Insurance Commission (OIC) um Beschwerden und Schlichtung für jeden lizenzierten Versicherer.
Nachteile
Die Hauptnachteile von Dhipaya Insurance sind die strenge Schadensregulierung und die niedrigen Limits bei den Krankentarifen:
- Die Schadensregulierung kann streng und langsam sein, mit einem Vertreter, der womöglich über die Schuldfrage streitet.
- TIP Long Stay VISA OA begrenzt jeden Aufenthalt auf 150.000 Baht für Krankenhauskosten und 250.000 Baht für Operationen, weit unter den 3,5 Mio. Baht der Schlagzeile.
- Die günstigeren Krankentarife haben sehr niedrige Limits, etwa 100.000 Baht im Jahr für 61- bis 70-Jährige bei TIP Deluxe Healthcare.
- Keiner der Krankentarife deckt Vorerkrankungen.
- Der Visa-Tarif wird über Filialen mit einem Papierformular verkauft, und die meisten Online-Krankentarife sind nur auf Thai beschrieben.
Sollte ich sie abschließen?
Dhipaya Insurance ist ein seriöser Versicherer, dessen Auto-, Kranken- und Unfalltarife meist günstiger sind als die der Konkurrenz. Wenn du auf dein Budget achtest und von einem renommierten Unternehmen günstigen Schutz suchst, vor allem wenn du wenig fährst, ist es eine gute Wahl.
Wenn du großzügige Leistungen, richtig guten Kundenservice und eine reibungslose Schadensregulierung willst, schau dir die Alternativen unten an. Für das Ruhestandsvisum ist der Long-Stay-Tarif ein günstiger Weg, die O-A-Anforderung zu erfüllen, aber wegen der Limits pro Aufenthalt deckt er keine große Operation ab.
Alternativen
Bei der Autoversicherung lohnt sich auch ein Angebot der anderen großen thailändischen Versicherer:
- Bangkok Insurance: teurer als Dhipaya, aber für unkomplizierte Schadensfälle bekannt. Siehe unseren Test zu Bangkok Insurance.
- Viriyah Insurance: ein großer Autoversicherer mit dem Ruf einer reibungsloseren Schadensregulierung. Siehe unseren Test zu Viriyah Insurance.
- Muang Thai Insurance: ein weiterer großer Versicherer mit gutem Ruf bei Schadensfällen. Siehe unseren Test zu Muang Thai Insurance.
Unser Guide zur Autoversicherung in Thailand erklärt die Policentypen und wie du Angebote vergleichst.
Bei der Krankenversicherung bieten diese Tarife mehr Schutz:
- AXA EasyCare Visa: ein günstiger thailändischer Tarif, der die Bescheinigung für das O-A- und das O-X-Visum mitliefert. Siehe unseren Test zu AXA EasyCare Visa.
- Luma Health: ein thailändischer Krankentarif für Expats, in Baht abgerechnet. Siehe unseren Luma-Health-Test.
- Cigna Healthcare: internationaler Schutz ohne Höchstalter für den Einstieg. Siehe unseren Test zu Cigna Healthcare in Thailand.
Um Krankentarife direkt nebeneinander zu vergleichen, nutze unseren Krankenversicherungsvergleich für Expats.
Häufig gestellte Fragen
Dhipaya Insurance verkauft Auto-, Kranken- und Unfallschutz an Ausländer, über die Website, die App, Filialen und Makler.
Ist Dhipaya Insurance dasselbe Unternehmen wie Dhipaya Group Holdings (TIPH)?
Nein, aber die beiden sind eng verbunden. Dhipaya Insurance ist der Versicherer, der deine Police ausstellt, und TIPH ist die 2021 gegründete börsennotierte Muttergesellschaft.
Wann wurde Dhipaya Insurance gegründet, und wem gehört das Unternehmen?
Dhipaya Insurance wurde am 9. November 1951 von Feldmarschall Sarit Dhanarajata gegründet. Zu den großen Anteilseignern zählten die Krung Thai Bank, die Government Savings Bank und PTT, weshalb viele Thailänder das Unternehmen als halbstaatlich betrachten.
Ist Dhipaya Insurance in Thailand reguliert?
Ja. Wie jeder Nicht-Lebensversicherer in Thailand ist Dhipaya Insurance beim Office of Insurance Commission (OIC) lizenziert und wird von ihm beaufsichtigt.
Bietet Dhipaya Insurance englischsprachigen Kundenservice?
Die Website von Dhipaya läuft auf Englisch unter dhipaya.co.th/en, und die Hotline ist 1736. Kläre den englischsprachigen Support für dein Produkt beim Abschluss, denn er kann je nach Abteilung variieren.
Hat Dhipaya einen Krankentarif für das Ruhestandsvisum?
Ja. TIP Long Stay VISA OA deckt bis zu 3,5 Mio. Baht pro Jahr im Krankenhaus für das O-A-Visum, für Menschen von 14 Tagen bis 80 Jahren, ab 27.000 Baht im Jahr.
Was ist die Tip-Lady-Versicherung?
TIP Lady ist die Typ-1-Autoversicherung von Dhipaya für Fahrerinnen. Sie bietet zusätzlich Pannenhilfe, bis zu 1 Mio. Baht für eine Operation nach einem Unfall und Schutz für eine Handtasche oder persönliche Gegenstände.
Was kann ich tun, wenn ich einen ungelösten Streitfall mit Dhipaya Insurance habe?
Du kannst eine ungelöste Beschwerde an Thailands Office of Insurance Commission (OIC) richten, das sich um Beschwerden und Schlichtung für jeden lizenzierten Versicherer im Land kümmert.
Haftungsausschluss
*Wir bemühen uns, dir aktuelle und korrekte Informationen zu liefern, aber weil sich das Versicherungsgeschäft ständig verändert, können sich einige der obigen Angaben ändern. Nutze sie bitte nur als Orientierung, und wenn du Zweifel hast, frag am besten direkt bei Dhipaya Insurance oder einem Versicherungsmakler nach.
Wir sind kein Versicherungsmakler und können keine individuelle Beratung anbieten. Wir können dich nur mit Leuten in Kontakt bringen, die wir in deiner Situation selbst um Rat fragen würden und die wir im Umgang mit Kunden als professionell, sachkundig und ethisch erlebt haben.
Diese Anbieter zahlen uns manchmal eine finanzielle Vergütung, wenn wir ihnen neue Kunden vermitteln. Für dich entstehen dadurch keine Kosten, und es hilft uns, einen Teil der Betriebskosten dieser Website zu decken.
Bitte beachte: Wir geben uns Mühe, die passendsten Anbieter auszuwählen, können aber keine Garantien geben und übernehmen keine Haftung für deine Kontakte und Geschäfte mit unseren Partnern.
Verwendete Quellen
- Dhipaya Insurance, Unternehmensprofil: Gründungsdatum und Gründer, Aktionärsgeschichte, Börsennotierung 1996 an der SET, Wechsel zur Dhipaya Group Holdings (TIPH) 2021.
- Dhipaya Insurance, Kfz-Versicherung, TIP Up to Mile, TIP Lady und Typ 3+: Autotarife, Deckung und Startpreise.
- Dhipaya Insurance, TIP Long Stay VISA OA: Leistungen, Selbstbeteiligung, Prämientabelle, Alter, Wartezeiten und Antragsweg.
- Dhipaya Insurance, TIP Deluxe Healthcare: Leistungen nach Altersgruppe.
- TIPINSURE (Dhipaya Insurance), Online-Krankentarife und PA Triple Plus: Preise und Limits der Online-Tarife, Unfallschutz.
- Dhipaya Insurance, Schadensservice für Autos und Anträge: Schadenshotlines 1736, Apps TIP Insure und TIP Flash Claim.
- AM-Best-Pressemitteilung: Marktposition.
- Thai General Insurance Association, teilnehmende O-A-Unternehmen: Versicherer, die die Krankenversicherungsbescheinigung für das O-A-Visum ausstellen dürfen.
- Reddit r/Thailand, Thread mit Autoversicherungsempfehlungen (Dezember 2024): Community-Input.
- CheckDi-Live-Angebote für Auto- und Motorradversicherungen, abgerufen am 6. und 14. Oktober 2026: Toyota Yaris Ativ 1.2 (2023) und Honda City 1.5 (2018), zugelassen in Bangkok; Honda Click 125i (2024) und Honda CB500F
 English:
 Français:
 Español: