Viriyah Insurance ist Thailands Autoversicherer Nummer eins, und fast jede Werkstatt akzeptiert sie. Ich habe bei Viriyah mehrfach Schäden an meinem Pickup gemeldet, und jede Regulierung lief reibungslos. Dafür ist sie teurer als die meisten Konkurrenten und hat nach diesen Schäden meinen Vertrag nicht verlängert.
Wer in Thailand eine Autoversicherung sucht, stößt schnell auf Viriyah Insurance. Der Name sagt Expats vielleicht nichts, aber es ist der größte Schadenversicherer des Landes und vor allem für die Kfz-Versicherung bekannt.
Ich bewerte Viriyah hier anhand meiner eigenen Erfahrung: was sie verkaufen, was es kostet, wie die Schadenregulierung läuft und wie gut der englischsprachige Support ist. Der Schwerpunkt liegt auf der Autoversicherung, weil sie das Hauptprodukt ist.
Am Ende weißt Du, ob Viriyah der richtige Versicherer für Dich ist, und welche Alternativen Du Dir ansehen solltest, falls nicht.
Contents
- Das Wichtigste in Kürze
- Viriyah Insurance auf einen Blick
- Was ist Viriyah Insurance?
- Die wichtigsten Vorteile von Viriyah Insurance
- So schließt Du als Ausländer eine Viriyah-Versicherung ab
- Autoversicherung
- Was kostet die Autoversicherung von Viriyah?
- Motorradversicherung
- Unfallversicherung
- Krankenversicherung
- Haus- und Sachversicherung
- Bin ich noch bei Viriyah Insurance versichert?
- Nachteile
- Solltest Du eine Versicherung bei Viriyah Insurance abschließen?
- Alternativen
- Häufig gestellte Fragen
- Deckt Viriyah Ausländer ab, die in Thailand Auto fahren?
- Kann ich Viriyah Insurance online abschließen?
- Welche Unterlagen brauche ich für die Autoversicherung von Viriyah?
- Was ist der Unterschied zwischen Pflicht- und freiwilliger Autoversicherung?
- Wie verlängere ich eine Viriyah-Police?
- Wird Viriyah in Thailand beaufsichtigt?
- Bietet Viriyah eine Krankenversicherung an?
- Wie lautet die Hotline für Schadensmeldungen?
- Haftungsausschluss
- Verwendete Quellen
Das Wichtigste in Kürze
- Viriyah Insurance ist Thailands größter Schadenversicherer und seit 1987 der Autoversicherer Nummer eins.
- Die Kfz-Versicherung ist wegen des guten Kundenservice und der unkomplizierten Schadenregulierung beliebt.
- Viriyah hat mehr als 160 Filialen und Servicecenter in 72 Provinzen, und fast jede Werkstatt akzeptiert sie.
- Nach meiner Erfahrung kostet sie 10 bis 20 % mehr als andere Versicherer. Typ 1 beginnt bei 15.000 Baht im Jahr.
- Die Hotline für Schadensmeldungen ist 1557, rund um die Uhr erreichbar.
- Viriyah verkauft außerdem Motorrad-, Unfall-, Kranken- und Hausratversicherungen, aber bei der Krankenversicherung fahren die meisten Expats mit einem internationalen Tarif besser.
- Nach mehreren Schadensfällen hat Viriyah meinen Vertrag nicht verlängert.
Viriyah Insurance auf einen Blick
Viriyah Insurance passt zu Autofahrern, die eine einfache Schadenregulierung und das dichteste Werkstattnetz Thailands wollen und dafür etwas mehr zahlen.
Viriyah Insurance
Thailands Autoversicherer Nummer eins
- Gegründet
- 1947, seit 1982 als Viriyah
- Größe
- Größter Schaden- und Autoversicherer Thailands
- Kfz-Versicherung
- Typ 1, 2, 2+, 3, 3+, 4 und Typ 1 für Elektroautos
- Preis Typ 1
- Ab 15.000 Baht im Jahr
- Typ 1, Extras
- 200.000 Baht für Unfallschutz und Behandlungskosten pro Person
- Netzwerk
- Über 160 Filialen und Servicecenter in 72 Provinzen
- Schadenhotline
- 1557, rund um die Uhr
- Telefonisch abschließen
- 0 2129 7474
Du suchst eine Krankenversicherung? Krankenversicherungstarife vergleichen
Geprüft im Oktober 2026.
Was ist Viriyah Insurance?
Viriyah Insurance ist ein thailändischer Schadenversicherer, der 1947 gegründet wurde. Seit 1987 ist sie der größte Autoversicherer Thailands und seit 1992 auch insgesamt der größte Schadenversicherer. (Geprüft im Oktober 2026.)
Angefangen hat das Unternehmen als Asiatic Distributing Company Limited und verkaufte Feuer-, See- und Frachtversicherungen. 1979 kam die Kfz-Versicherung dazu, und 1982 erhielt es den Namen Viriyah Insurance.
Heute verkauft Viriyah fast jede Art von Versicherung, bekannt ist sie aber nach wie vor vor allem für die Autoversicherung.
Die wichtigsten Vorteile von Viriyah Insurance
Viriyah Insurance zeichnet sich durch eine einfache Schadenregulierung und ein landesweites Werkstattnetz aus, denn die meisten thailändischen Versicherer bieten sehr ähnliche Policen an.
Einfache Schadenregulierung
Viriyah ist für ihr unkompliziertes Schadenverfahren bekannt, und genau das unterscheidet sie von anderen Versicherern.
Ich habe bei ihr mehrmals Schäden an meinem Pickup gemeldet. Alle Fälle liefen reibungslos, und der Kundenservice hat mir jedes Mal Schritt für Schritt erklärt, was ich tun muss.
Ich habe außerdem die Werkstatt, die mein Auto repariert hat, nach ihren Erfahrungen mit Viriyah gefragt. Dort hieß es, aus Sicht einer Werkstatt sei Viriyah bei der Freigabe von Schäden sehr unkompliziert.
Kundenservice
Viriyah hat mehr als 6.000 Mitarbeiter und betreibt ihre Unfallmeldung rund um die Uhr. (Geprüft im Oktober 2026.)
Der englischsprachige Support ist vielleicht nicht so schnell wie der thailändische. Nach meiner Erfahrung mit der Hotline kann es dauern, bis jemand mit Englischkenntnissen dran ist, oder man bekommt später einen Rückruf von jemandem, der Englisch spricht.
Insgesamt bin ich damit zufrieden, denn schwacher englischer Support ist bei thailändischen Versicherern weit verbreitet.
Großes Netzwerk
Viriyah Insurance hat mehr als 160 Filialen und Servicecenter in 72 Provinzen, dazu Partnerwerkstätten und Krankenhäuser. (Geprüft im Oktober 2026.)
Jede Werkstatt, mit der ich in Thailand gesprochen habe, akzeptiert Viriyah. Mit einer Viriyah-Autoversicherung findest Du also leicht eine Werkstatt, die Dein Auto repariert.
Ruf und Vertrauen
Viriyah ist seit mehr als 75 Jahren im Versicherungsgeschäft und bei Thailändern als vertrauenswürdiger Versicherer bekannt.
Nach meiner Erfahrung kann ich das nachvollziehen. Der Support ist gut, und alle meine Schäden liefen reibungslos. Auch die finanzielle Lage ist solide, und ich gehe davon aus, dass es Viriyah noch viele Jahre geben wird.
So schließt Du als Ausländer eine Viriyah-Versicherung ab
Für eine Viriyah-Police brauchst Du weder die thailändische Staatsbürgerschaft noch einen thailändischen Führerschein. Für Auto- und Motorradversicherungen verlangt Viriyah in der Regel:
- Einen Reisepass (bei Bedarf dazu eine Arbeitserlaubnis oder einen Nachweis für ein Langzeitvisum)
- Einen gültigen thailändischen oder internationalen Führerschein
- Das Fahrzeugbuch (Zulassungsbuch)
Eine Police kannst Du auf drei Wegen abschließen:
- In einer Viriyah-Filiale
- Über einen Versicherungsmakler, der im selben Gespräch Viriyah mit anderen Versicherern vergleichen kann
- Über Viriyahs eigenen Online-Shop oder telefonisch unter 0 2129 7474 (Geprüft im Oktober 2026.)
Die Pflichtversicherung für Kfz (die Por Ror Bor, die das thailändische Gesetz vorschreibt) und die freiwillige Deckung werden getrennt abgeschlossen.
Autoversicherung
Viriyah Insurance verkauft die Pflichtversicherung und alle Arten der freiwilligen Autoversicherung; Typ 1 beginnt bei 15.000 Baht im Jahr für einen privaten Pkw. (Geprüft im Oktober 2026.) Die Autoversicherung ist das Hauptprodukt: Laut Geschäftsbericht macht sie mehr als 80 % des Umsatzes aus.
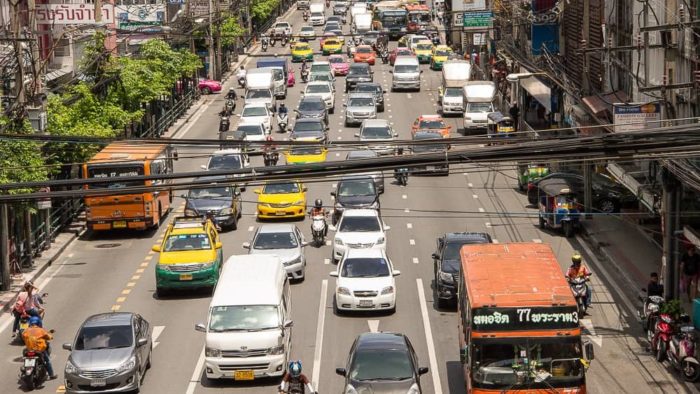
Thailand hat eine der höchsten Verkehrsunfallraten der Welt, was erklärt, warum die Autoversicherung hier ein so großes Geschäft ist.
Pflichtversicherung
Jedes Fahrzeug in Thailand muss eine Haftpflichtversicherung haben, die sogenannte Por Ror Bor (ประกันภัย พรบ. oder พ.ร.บ.), egal ob Du ein Auto kaufst oder ein Motorrad.
Die Por Ror Bor deckt Verletzung und Tod anderer Personen bei einem Unfall. Jeder Versicherer verkauft sie mit derselben Deckung zum selben Preis, und die Schadenregulierung läuft überall gleich ab.
Wie andere Versicherer lässt Viriyah Dich die Por Ror Bor beim Abschluss gleich Deinem Hauptvertrag hinzufügen.
Community-Beitrag: In einem r/Thailand-Thread vom Dezember 2025 beschrieb ein Fahrer, der nur die Pflichtversicherung hatte, wie er beim Rückwärtsfahren einen von Viriyah versicherten Audi leicht angefahren hat. Viriyah schickte ihm später eine Zahlungsaufforderung über rund 80.000 Baht für einen neuen Scheinwerfer vom Vertragshändler und warnte, möglicherweise rechtlich vorzugehen. Die meisten Antworten waren sich einig: Eine freiwillige Versicherung mit Sachschäden bei Dritten (Typ 3 oder höher) hätte die Rechnung bezahlt.
Freiwillige Versicherung
Viriyahs freiwillige Autoversicherung gibt es als Typ 1, 2, 2+, 3, 3+ und 4, dazu einen Typ-1-Tarif für Elektroautos. Alle ergänzen die Por Ror Bor um weitere Deckung. (Geprüft im Oktober 2026.)
| Tarif | Was abgedeckt ist | Einstiegspreis |
| Typ 1, Werkstattreparatur | Alles: Dein Auto bei jedem Unfall, Diebstahl, Brand und Hochwasser, dazu Dritte | 15.000 Baht im Jahr |
| Typ 1, Vertragshändlerreparatur | Dasselbe, repariert beim Autohändler | 17.000 Baht im Jahr |
| Typ 1 EV | Volle Deckung für Elektroautos von 2 bis 5 Jahren, Reparatur beim Vertragshändler | 19.500 Baht im Jahr |
| Typ 2+ | Dritte, Diebstahl, Brand und Dein Auto bei einem Unfall mit einem anderen Fahrzeug | 7.000 Baht im Jahr |
| Kurzzeit-2+ | 2+-Deckung für 30, 90 oder 180 Tage, für Autos, die Du selten nutzt | 617 Baht für 30 Tage |
| Typ 4 | Nur Sachschäden bei anderen, bis zu 100.000 Baht pro Unfall | Etwas mehr als die Por Ror Bor |
Viriyahs Typ-1-Police zahlt je nach Tarif bis zu 1.000.000 Baht pro Person für die Verletzung anderer Personen und 200.000 Baht pro Person für Unfall- und Krankheitskosten von Fahrer und bis zu sechs Insassen. (Geprüft im Oktober 2026.)
Im Vergleich mit anderen Versicherern lagen Viriyahs Typ-1-Limits in meinem Vergleich höher:
- Verletzung anderer Personen: bis zu 1.000.000 Baht pro Person bei Viriyah, gegenüber höchstens 500.000 Baht bei den meisten anderen Versicherern.
- Behandlungskosten und Unfallschutz: 200.000 Baht pro Person bei Viriyah, gegenüber 100.000 Baht bei den meisten anderen Versicherern.
- Preis: Viriyah gehört mit rund 10 bis 20 % Aufschlag auf andere Anbieter zu den teuersten Autoversicherern am Markt.
Die genaue Deckung, die Leistungen und die Ausschlüsse jeder Police erfährst Du bei einem Viriyah-Berater oder einem Versicherungsmakler.
Selbstbeteiligung
Die Selbstbeteiligung ist der Betrag, den Du bei jedem Schaden selbst zahlst. In Thailand ist sie optional: Du kannst eine Police mit oder ohne wählen.
Eine Police mit Selbstbeteiligung ist im Jahr günstiger, dafür zahlst Du diesen Betrag bei jedem Schaden aus eigener Tasche. Viriyahs Standard-Typ-1-Tarife online haben keine Selbstbeteiligung.
Wenn Du eine möchtest, bietet Viriyah Selbstbeteiligungen von 1.000 bis 5.000 Baht an. (Geprüft im September 2026.)
Schadenabwicklung
Die Hotline von Viriyah Insurance für Schadensmeldungen ist 1557, rund um die Uhr erreichbar. (Geprüft im Oktober 2026.)
Wenn Du kein Thai sprichst, ist Viriyahs englischsprachiger Support gut. Er ist nicht immer erreichbar, aber nach meiner Erfahrung haben sie sich innerhalb einer Stunde bei mir gemeldet und mir erklärt, wie ich meinen Schaden melde.
Die Mitarbeiter sind auch schnell vor Ort und können innerhalb von 15 Minuten am Unfallort sein.
Preis
Die Autoversicherung von Viriyah kostet mehr als bei den meisten Konkurrenten. Der Preis hängt von Alter, Laufleistung, Hubraum und Art Deines Fahrzeugs ab, zum Beispiel Kleinwagen, Mittelklasse oder Pickup.
Bei meiner Recherche gab Viriyah offen zu, dass ihre Preise meist über denen der Konkurrenz liegen. Der höhere Preis, so hieß es, bezahle den besseren Service.
Für einen Referenzpreis habe ich mich als Neukunde ausgegeben und ein Angebot für meinen Mitsubishi Triton von 2019 angefragt. Für eine Typ-1-Police nannten sie 16.500 Baht im Jahr.
Das bestätigte, dass sie teurer sind als andere Versicherer, die rund 14.000 Baht verlangten.
Nach meiner früheren Erfahrung mit ihnen bekommen langjährige Kunden mit unfallfreier Fahrweise und wenigen Schäden tendenziell Rabatte als Belohnung für ihre Treue.
Für ein Angebot, das auf Dich zugeschnitten ist, wende Dich direkt an Viriyah; die Mitarbeiter können eine Police für Dein Fahrzeug kalkulieren. Angebote mehrerer Versicherer zu vergleichen lohnt sich aber immer, und im nächsten Abschnitt siehst Du, wie Viriyah abschneidet.
Mehr dazu: die Kosten eines Autos in Thailand.
Was kostet die Autoversicherung von Viriyah?
Viriyahs Typ 1 kostete in unserem CheckDi-Vergleich 18.000 Baht im Jahr, etwa 3.500 Baht mehr als Muang Thai und 750 Baht weniger als Dhipaya. Auf der eigenen Website beginnt Typ 1 bei 15.000 Baht mit Werkstattreparatur und bei 17.000 Baht mit Vertragshändlerreparatur. (Geprüft im Oktober 2026.)
Wir haben auf CheckDi Live-Angebote für eine Toyota Yaris Ativ 1.2 Limousine von 2023 eingeholt, in Bangkok zugelassen und mit 350.000 Baht versichert, mit Werkstattreparatur und ohne Selbstbeteiligung. So schnitten die Typ-1-Tarife ab:
Seitlich wischen, um alle Tarife zu sehen →
| Typ-1-Angebot | Chubb | Muang Thai | Viriyah | Dhipaya |
| Das eigene Auto (Unfall) | 350.000 Baht | 350.000 Baht | 350.000 Baht | 350.000 Baht |
| Brand und Diebstahl | 350.000 Baht | 350.000 Baht | 350.000 Baht | 350.000 Baht |
| Verletzung oder Tod anderer Personen | 500.000 Baht pro Person | 500.000 Baht pro Person | 1.000.000 Baht pro Person | 1.000.000 Baht pro Person |
| Sachschäden bei anderen | 5.000.000 Baht | 5.000.000 Baht | 5.000.000 Baht | 5.000.000 Baht |
| Unfallschutz | 200.000 Baht | 100.000 Baht | 200.000 Baht | 300.000 Baht |
| Behandlungskosten | 200.000 Baht | 100.000 Baht | 200.000 Baht | 300.000 Baht |
| Kaution | 300.000 Baht | 300.000 Baht | 200.000 Baht | 300.000 Baht |
| Selbstbeteiligung | 0 Baht | 0 Baht | 0 Baht | 0 Baht |
| Preis pro Jahr | 13.600 Baht | 14.501 Baht | 18.000 Baht | 18.750 Baht |
Chubb war mit derselben Deckung von 5.000.000 Baht für fremde Sachschäden der günstigste der vier. Viriyah und Dhipaya kosteten 3.500 Baht bis 4.250 Baht mehr als Muang Thai, zahlen dafür aber doppelt so viel bei Verletzungen anderer Personen und mehr für Unfallschutz und Behandlungskosten.
Eine Selbstbeteiligung, also der Betrag, den Du bei jedem Schaden selbst zahlst, senkt den Preis. AXA nannte 10.700 Baht für dieselbe Deckung von 350.000 Baht mit 3.000 Baht Selbstbeteiligung. Der günstigste Typ 1 insgesamt kostete 9.100 Baht bei Indara, aber dieser Tarif deckt das eigene Auto nur bis 100.000 Baht.
Für günstigere Deckungsarten am selben Auto waren das die Jahrespreise über alle Versicherer auf CheckDi:
Seitlich wischen, um alle Tarife zu sehen →
| Deckungsart | Günstigster | Üblich | Teuerster | Drei günstigste Versicherer |
| Typ 2+ | 5.101 Baht | 6.699 Baht | 9.501 Baht | Aioi, KPI, Thaivivat |
| Typ 3+ | 4.600 Baht | 6.000 Baht | 11.800 Baht | Aioi, Muang Thai, Dhipaya |
| Typ 3 | 1.800 Baht | 2.301 Baht | 4.297 Baht | Chubb, Indara, MSIG |
Der Wert Deines Autos beeinflusst den Typ-1-Preis am stärksten. Für einen Honda City von 2018, versichert mit 210.000. Baht lag das günstigste Typ-1-Angebot mit Werkstattreparatur bei 5.900. Baht von Dhipaya.
Höhere Limits kosten mehr: Viriyahs Typ 1 zahlt bis zu 1.000.000 Baht pro Person bei Verletzung anderer Personen und je 200.000 Baht für Unfallschutz und Behandlungskosten, während der günstigste Typ 1 von Muang Thai bei der Hälfte endet.
Welcher Preis für Dich gilt, hängt von Modell, Alter, Wert und Provinz Deines Autos ab. Am schnellsten findest Du es mit einem Angebot heraus. CheckDi ist ein lizenzierter thailändischer Versicherungsmakler, der Tarife vieler Versicherer auf einer Seite zeigt, und das englischsprachige Team hilft beim Abschluss und im Schadensfall. In unserem CheckDi-Test erfährst Du, wie es funktioniert.
Motorradversicherung
Viriyah Insurance verkauft freiwillige Motorradversicherungen zusätzlich zur Pflicht-Por-Ror-Bor, darunter einen Bigbike-2+-Tarif mit Vertragshändlerreparatur für Maschinen über 250 ccm. (Geprüft im Oktober 2026.)
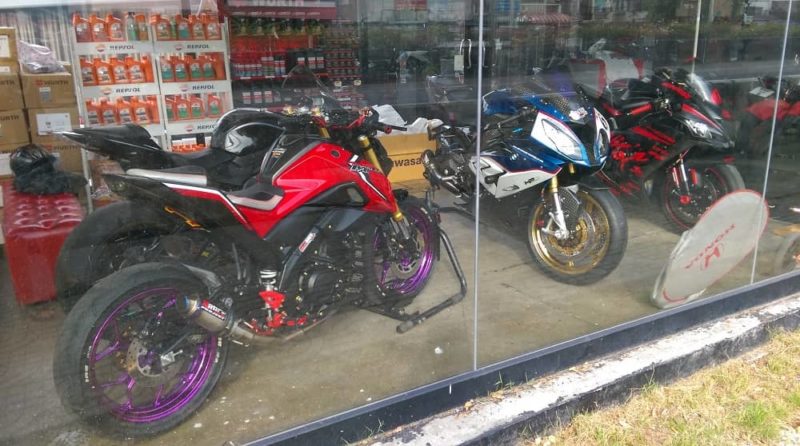
Als ich nach einer Premium-Deckung für ein Motorrad über 150 ccm fragte, sagte Viriyah mir, das Motorrad müsse neu sein. Anders als bei der Autoversicherung gab es die Motorradpolicen nur mit Selbstbeteiligung, von 7.000 bis 20.000 Baht.
Zum Beispiel habe ich bei Viriyah ein Angebot für eine Honda CB 500 von 2024 angefragt. Sie nannten 17.694 Baht im Jahr mit 10.000 Baht Selbstbeteiligung, mehr als die Versicherung für meinen Pickup.
Auf meine Frage, warum das so teuer ist, erklärten sie, dass Motorräder ein höheres Risiko für Diebstahl und Verletzungen haben.
Zur Einordnung: Für eine Honda CB 500 von 2024 im Wert von 220.000 Baht würde Viriyahs Police bis zu 180.000 Baht zahlen, wenn das Motorrad gestohlen oder als Totalschaden abgeschrieben wird.
Auf CheckDi nannte Viriyah im Oktober 2026 für eine Honda CB500F von 2024 2.190 Baht im Jahr für Typ 3, 8.900 Baht für 2+ mit Vertragshändlerreparatur und 1.450 Baht für eine Deckung nur bei Totalschaden und Diebstahl. Für eine Honda Click 125i von 2024 kostete Typ 3 1.990 Baht und die Deckung bei Totalschaden und Diebstahl 550 Baht. Roojai war bei beiden Motorrädern günstiger, mit Typ 3 ab etwa 1.000 Baht. (Angebot auf CheckDi, Oktober 2026.)
Um Motorradversicherungen für Dein eigenes Motorrad zu vergleichen, hol Dir Angebote auf CheckDi.
Unfallversicherung
Viriyahs Unfallpolicen zahlen bis zu 1.000.000. Baht wenn Du bei einem Unfall stirbst, und je nach Tarif zwischen 30.000 und 100.000 Baht an Behandlungskosten pro Unfall. (Geprüft im Oktober 2026.)
- PA All Gen: bis zu 1.000.000 Baht bei Unfalltod und 30.000 Baht an Behandlungskosten pro Unfall.
- PA Senior: bis zu 1.000.000 Baht bei Unfalltod und 100.000 Baht an Behandlungskosten pro Unfall, dazu zusätzliche Deckung bei Knochenbrüchen.
Die Unfalltarife zahlen auch bei Gliedmaßenverlust und dauerhafter Behinderung, und Du brauchst dafür keine Gesundheitsuntersuchung.
Krankenversicherung
Viriyahs Krankenversicherung V Prestige Care zahlt bis zu 4.500.000 Baht pro Krankenhausaufenthalt, mit einem Zimmerlimit von 12.000 Baht pro Nacht, und lässt sich bis zum Alter von 100 Jahren verlängern. (Geprüft im Oktober 2026.)
Eine Unfallversicherung zahlt nur bei Verletzungen durch Unfälle. Eine Krankenversicherung deckt auch Krankheiten ab, wofür die meisten sie brauchen.
- V Prestige Care: bis zu 4.500.000 Baht pro Krankenhausaufenthalt, ohne Begrenzung der Aufenthalte pro Jahr, und Du kannst eine ambulante Deckung dazubuchen. (Geprüft im Oktober 2026.)
- V Gold by BDMS: bis zu 5.000.000 Baht pro Krankenhausaufenthalt in Krankenhäusern der Bangkok Dusit Medical Services (BDMS) Gruppe, ebenfalls mit optionaler ambulanter Deckung. (Geprüft im Oktober 2026.)
Viriyahs Krankenversicherungen richten sich vor allem an Thailänder. Meiner Meinung nach sind sie für Expats nicht besonders interessant, denn die bekommen mit internationalen Versicherungen meist mehr fürs Geld.
Lies unseren ausführlichen Ratgeber zur Krankenversicherung in Thailand, um mehr zu erfahren, oder vergleiche Expat-Krankenversicherungen direkt nebeneinander.
Haus- und Sachversicherung
Viriyahs Hausversicherung, die Pieamsuk Home Insurance, deckt ein Haus und seinen Inhalt gegen Feuer, Naturkatastrophen, Diebstahl und mutwillige Beschädigung. Wenn Du ein Haus oder eine Eigentumswohnung in Thailand besitzt, ist das eine Möglichkeit, sie abzusichern. (Geprüft im Oktober 2026.)
Die Police deckt auch Deine Haftung gegenüber anderen und zahlt eine Entschädigung, wenn ein Schaden das Haus unbewohnbar macht.
Einzelheiten findest Du auf Viriyahs Seite zur Pieamsuk Home Insurance.
Bin ich noch bei Viriyah Insurance versichert?
Leider bin ich kein Viriyah-Kunde mehr, und das lag nicht an Unzufriedenheit. Als meine Vertragslaufzeit endete, hat Viriyah beschlossen, ihn nicht zu verlängern.
Die Zahl der Schäden, die ich gemeldet hatte, hat dabei wahrscheinlich eine Rolle gespielt. Das ist eine unschöne Seite der Branche, aber nichts Ungewöhnliches.
Ich glaube, die meisten Versicherer versuchen, Schäden effizient und fair zu regulieren und gleichzeitig ihr eigenes Risiko im Blick zu behalten. Dass nach mehreren Schäden nicht verlängert wird, ist bei Autoversicherungen in Thailand üblich und nicht nur bei Viriyah so.
Nachteile
Die Schwächen von Viriyah Insurance für Ausländer:
- Sie kostet rund 10 bis 20 % mehr als die meisten anderen Autoversicherer.
- Der englischsprachige Support kann langsam sein und bedeutet manchmal, auf einen Rückruf zu warten.
- Sie kann die Verlängerung Deiner Police nach mehreren Schäden ablehnen, wie bei mir.
- Die Motorradpolicen hatten bei meiner Anfrage eine Selbstbeteiligung von 7.000 bis 20.000 Baht.
- Die Krankenversicherungen sind auf Thailänder zugeschnitten und schwächer als internationale Expat-Tarife.
Solltest Du eine Versicherung bei Viriyah Insurance abschließen?
Viriyah Insurance lohnt sich, wenn Du eine einfache Schadenregulierung und eine Werkstatt willst, die Deine Versicherung überall in Thailand akzeptiert, und wenn Du dafür gern etwas mehr zahlst. Ruf, Netzwerk und Kundenservice sind schwer zu schlagen.
Trotz der Entscheidung, meinen Vertrag nicht zu verlängern, war meine Erfahrung als Kunde überwiegend gut, und ich halte Viriyah weiterhin für einen der stärksten Autoversicherer Thailands. Ich würde sie nach wie vor empfehlen.
Thailand hat aber viele andere seriöse Versicherer, also vergleiche, bevor Du Dich entscheidest.
Ein Vergleichsportal wie CheckDi ist ein einfacher Einstieg. Wenn Du einen passenden Tarif gefunden hast, kannst Du die Makler dort für weitere Details kontaktieren.
Mehr dazu: Thailändische Versicherungsunternehmen im Vergleich.
Alternativen
Weitere thailändische Versicherer, die wir für die Autoversicherung getestet haben:
- Muang Thai Insurance: schnelle Schadenregulierung und in unseren Angeboten von 2024 günstiger als Viriyah, aber weniger Werkstätten akzeptieren sie. Lies unseren Muang-Thai-Insurance-Test.
- Bangkok Insurance: ein großer, alteingesessener Versicherer mit Auto- und Krankenversicherungen. Lies unseren Bangkok-Insurance-Test.
- Dhipaya Insurance: einer der günstigsten Versicherer in unseren CheckDi-Angeboten. Lies unseren Dhipaya-Insurance-Test.
Unser Ratgeber zur Autoversicherung in Thailand erklärt jede Policenart. Bei der Krankenversicherung passen diese Tarife für Expats besser als die von Viriyah:
- Cigna Healthcare: internationale Deckung mit hohen Limits und voller Krebsbehandlung. Lies unseren Cigna-Healthcare-Thailand-Test.
- Luma Health: ein thailändischer Krankenversicherungstarif für Expats, in Baht berechnet. Lies unseren Luma-Health-Test.
- AXA EasyCare Visa: ein günstiger thailändischer Tarif, der mit der Bescheinigung für das O-A- und O-X-Visum kommt. Lies unseren AXA-EasyCare-Visa-Test.
- April International: weltweite Deckung ohne Zimmerlimits in den mittleren und oberen Tarifen. Lies unseren April-International-Test.
- ACS Expat: günstige weltweite Krankenhausdeckung, die lebenslang verlängert wird. Lies unseren ACS-Expat-Test.
Um Krankenversicherungstarife direkt nebeneinander zu vergleichen, nutze unseren Vergleich von Expat-Krankenversicherungen.
Häufig gestellte Fragen
Viriyah Insurance beantwortet Fragen zu Schäden rund um die Uhr unter 1557.
Deckt Viriyah Ausländer ab, die in Thailand Auto fahren?
Ja, und die Staatsangehörigkeit spielt keine Rolle. Du brauchst einen gültigen thailändischen oder internationalen Führerschein und die üblichen Fahrzeugpapiere.
Kann ich Viriyah Insurance online abschließen?
Ja. Viriyah betreibt einen eigenen Online-Shop und verkauft außerdem über Filialen, Makler und telefonisch unter 0 2129 7474.
Welche Unterlagen brauche ich für die Autoversicherung von Viriyah?
In der Regel einen Reisepass (dazu eine Arbeitserlaubnis oder ein Langzeitvisum, falls verlangt), einen gültigen Führerschein und das Fahrzeugbuch.
Was ist der Unterschied zwischen Pflicht- und freiwilliger Autoversicherung?
Die Pflichtversicherung (Por Ror Bor) ist gesetzlich vorgeschrieben und deckt nur die Verletzung anderer Personen. Die freiwillige Versicherung ist optional und ergänzt die Deckung für Dein eigenes Fahrzeug und höhere Limits für andere.
Wie verlängere ich eine Viriyah-Police?
Verlängere über denselben Weg, über den Du sie abgeschlossen hast (Filiale, Makler oder online), und zwar vor Ablauf, damit keine Deckungslücke entsteht.
Wird Viriyah in Thailand beaufsichtigt?
Ja. Wie jeder thailändische Versicherer hat sie eine Lizenz der Office of Insurance Commission (OIC). Dort kannst Du auch eine Beschwerde einreichen, wenn sich ein Streit nicht direkt mit Viriyah klären lässt.
Bietet Viriyah eine Krankenversicherung an?
Ja. Die Kranken- und Unfalltarife werden über die Linie vcare verkauft, wobei die Krankenversicherungen bis zu 4.500.000 Baht oder 5.000.000 Baht pro Krankenhausaufenthalt zahlen.
Wie lautet die Hotline für Schadensmeldungen?
1557, landesweit rund um die Uhr erreichbar.
Haftungsausschluss
*Wir bemühen uns, Dir aktuelle und korrekte Informationen zu liefern. Da sich das Versicherungsgeschäft aber schnell verändert, können einige der Angaben oben nicht mehr zutreffen. Bitte verstehe sie nur als Orientierung, und wenn Du Zweifel hast, frag am besten direkt bei Viriyah Insurance oder einem Versicherungsmakler nach.
Wir sind kein Versicherungsmakler und können keine individuelle Beratung anbieten. Wir können Dich nur mit Leuten in Kontakt bringen, die wir in Deiner Situation selbst um Rat fragen würden und die wir im Umgang mit Kunden als professionell, sachkundig und ehrlich erlebt haben.
Diese Anbieter zahlen uns manchmal eine Vergütung, wenn wir ihnen neue Kunden vermitteln. Für Dich entstehen dadurch keine Kosten, und es hilft uns, einen Teil der Ausgaben für den Betrieb dieser Website zu decken.
Bitte beachte, dass wir uns zwar bemühen, die am besten geeigneten Anbieter auszuwählen, aber keine Garantien geben und keine Haftung für Deine Kontakte und Geschäfte mit unseren Partnern übernehmen können.
Verwendete Quellen
- Viriyah Insurance, Geschichte: 1947 als Asiatic Distributing Company Limited gegründet, Kfz-Versicherung seit 1979, 1982 in Viriyah Insurance umbenannt, seit 1987 Autoversicherer Nummer eins und seit 1992 Schadenversicherer Nummer eins. Rechtlicher Name: The Viriyah Insurance Public Company Limited.
- Viriyah Insurance, thailändische Startseite: mehr als 6.000 Mitarbeiter, mehr als 160 Filialen und Servicecenter, Unfallmeldung rund um die Uhr.
- Viriyah-Online-Shop: Hotline für Schadensmeldungen 1557, Vertriebshotline 0 2129 7474, mehr als 160 Filialen und Servicecenter in 72 Provinzen.
- Viriyah, Typ-1-Autoversicherung: Einstiegspreise (15.000 Baht mit Werkstattreparatur, 17.000 Baht mit Vertragshändlerreparatur), Haftpflichtlimits, 200.000 Baht für Unfallschutz, Behandlungskosten und Kaution, keine Selbstbeteiligung bei Standardtarifen.
- Viriyah, Typ-1-Autoversicherung für Elektroautos: ab 19.500 Baht im Jahr.
- Viriyah, Typ-2+-Autoversicherung: ab 7.000 Baht im Jahr; kurzfristiger Typ 2+ ab 617 Baht für 30 Tage.
- Viriyah, freiwillige Kfz-Versicherung: Policen Typ 1, 2, 3, 4, 2+ und 3+.
- Viriyah, Motorradversicherung: Bigbike-2+-Tarif mit Vertragshändlerreparatur für Motorräder über 250 ccm.
- Viriyah, PA All Gen und PA Senior: Limits für Unfalltod und Behandlungskosten.
- Viriyah, V Prestige Care und V Gold by BDMS: Limits pro Aufenthalt, Zimmerlimit, ambulante Option, Verlängerung bis zum Alter von 100 Jahren.
- Viriyah, Pieamsuk Home Insurance: Deckung für Haus und Hausrat.
- Viriyah, Geschäftsberichte und Berichte zur Finanzlage: Umsatzanteil der Autoversicherung, finanzielle Stärke.
- Office of Insurance Commission (OIC): Thailands Versicherungsaufsicht.
- r/Thailand, „Thailand car insurance dispute“ (31. Dezember 2025): Community-Beitrag zu einer Zahlungsaufforderung von Viriyah an einen Fahrer mit nur der Pflichtversicherung.
- CheckDi-Live-Angebote für Auto und Motorrad, abgerufen am 6. und 14. Oktober 2026: Toyota Yaris Ativ 1.2 von 2023 und Honda City 1.5 von 2018, in Bangkok zugelassen; Honda Click 125i und Honda CB500F von 2024
 English:
 Français:
 Español: