Wer in Thailand den richtigen Versicherungsmakler sucht, muss den Unterschied zwischen lokalen und internationalen Policen kennen, die OIC-Lizenz prüfen und die richtigen Fragen stellen. Dieser Leitfaden führt Dich durch alles, was dazugehört.
Den richtigen Versicherungsmakler in Thailand zu finden, ist nicht immer einfach, gerade wenn Du Dich und Deine Familie im Ausland absichern willst.
Klar ist: Du brauchst eine Versicherung. Aber Du musst auch wissen, ob Dir der Makler wirklich das Beste für Dich und Deine Angehörigen empfiehlt. Genauso wichtig ist zu wissen, welche Makler lizenziert und seriös sind. Und nicht zuletzt lohnt sich ein Blick auf die Vor- und Nachteile lokaler thailändischer Policen gegenüber internationaler Deckung.
Mit diesen Fragen kämpfen viele Expats in Thailand tagtäglich. Kein Wunder, denn die Versicherungsbranche hier tickt ziemlich anders als das, was man von zu Hause kennt.
Dieser Leitfaden räumt mit der Verwirrung auf: Du erfährst, wie Du vertrauenswürdige, ordentlich lizenzierte Makler erkennst, worin sich lokale und internationale Deckung wirklich unterscheiden, und wie Du provisionsgetriebene Empfehlungen umgehst, die nicht Deinen Interessen dienen.
Außerdem erfährst Du, welche Makler sich auf die Bedürfnisse von Expats spezialisiert haben, wie Du Qualifikationen überprüfst und welche Fragen sicherstellen, dass Du eine unabhängige Beratung bekommst und nicht nur eine Verkaufsmasche.
Contents
- Das Wichtigste in Kürze
- Was Du vor der Wahl eines Versicherungsmaklers wissen solltest
- Internationale und lokale Policen
- Internationale Versicherungsmakler
- Lokale Versicherungsmakler in Thailand
- Freiberufliche Versicherungsmakler
- Maklerfirmen nach Sprache
- Fragen an Deinen Versicherungsmakler
- Deckt die Versicherung Deine Vorerkrankungen ab?
- Kannst Du mir eine detaillierte Liste der Ausschlüsse und Wartezeiten für den empfohlenen Tarif geben?
- Wie sehen die Regeln zu „Krankenhauswahl" und „angemessenen Behandlungskosten" aus?
- Wie lange gibt es diesen Tarif schon auf dem Markt?
- Gibt es einen Familienrabatt, um meine ganze Familie zu versichern?
- Kannst Du in Thailand jedes Krankenhaus ohne Einschränkung aufsuchen?
- Weitere Informationen, die Du Deinem Makler mitteilen solltest
- Vorteile eines Versicherungsmaklers
- Das solltest Du vorab klären
- So beschwerst Du Dich bei der OIC über einen Makler oder Vertreter
- Alternativen zum Versicherungsmakler
- So prüfst Du die Lizenz eines Maklers auf der OIC-Website
- So prüfst Du einen lizenzierten Makler
- Häufig gestellte Fragen
- Muss ich einen Versicherungsmakler in Thailand bezahlen?
- Ist der Abschluss über einen Makler oder direkt beim Versicherer besser?
- Wie prüfe ich, ob ein Makler ordentlich lizenziert ist?
- Kann mir ein Makler helfen, Thailands Visa-Versicherungspflicht zu erfüllen?
- Haftet ein Makler, wenn mein Anspruch abgelehnt wird?
- Kann ich nach dem Abschluss einer Police den Makler wechseln?
- Bieten lokale und internationale Makler dieselben Tarife an?
- Was sollte ich einem Makler mitteilen, bevor er einen Tarif empfiehlt?
- Was ist der Unterschied zwischen einem Versicherungsvertreter und einem Makler in Thailand?
- Läuft die Lizenz eines Maklers ab?
- An wen wende ich mich, wenn mich ein Makler getäuscht hat?
- Kann mein Krankenversicherer bei der Verlängerung eine Selbstbeteiligung einführen?
- Quellen
- Welchen Versicherungsmakler solltest Du in Thailand nutzen?
Das Wichtigste in Kürze
- Versicherungsmakler in Thailand lassen sich in thailändisch geführte, von Expats geführte und internationale Anbieter einteilen, jeder mit eigenen Stärken.
- Alle Makler in Thailand brauchen eine Lizenz der Office of Insurance Commission (OIC); prüfe die Zulassung immer, bevor Du etwas unterschreibst.
- Lokale Makler eignen sich am besten für Autoversicherungen und thailändische Tarife; internationale Makler bieten mehr Auswahl bei Auslandskrankenversicherungen.
- Die Nutzung eines Maklers kostet Dich nichts extra; er erhält 10 bis 18 Prozent Provision direkt von der Versicherungsgesellschaft.
- Frag Deinen Makler immer vorab nach der Deckung von Vorerkrankungen, nach Ausschlüssen, Wartezeiten und Einschränkungen beim Krankenhausnetzwerk.
- Für eine internationale Krankenversicherung ist International Citizen Insurance eine solide Wahl; bei lokalen Tarifen hat CheckDi einen guten Ruf.
- Manche Makler bieten Service auf Deutsch, Französisch und Chinesisch an; wende Dich an Deine Botschaft, wenn Du lieber in Deiner Muttersprache beraten werden möchtest.
- Prüfe die Qualifikationen, lies Erfahrungsberichte anderer Expats und informiere Dich über die Haftungsgrenzen des Maklers, bevor Du Dich für einen Tarif entscheidest.
Was Du vor der Wahl eines Versicherungsmaklers wissen solltest
Zur Liste der Makler kommen wir gleich. Zuerst aber etwas Hintergrundwissen, damit Du die Grundlagen zu Versicherungsmaklern in Thailand verstehst und alles Weitere richtig einordnen kannst.
Lebensversicherung oder alles andere
Makler beraten Dich zu zwei unterschiedlichen Produktarten: Lebensversicherung und Nicht-Lebensversicherung. Wer der formalen Logik folgt, wird enttäuscht sein: Nicht-Lebensversicherung bedeutet nicht wirklich alles, was keine Lebensversicherung ist. Nennen wir es also lieber so: Makler beraten entweder zu Lebensversicherungen oder zu allen anderen Versicherungsprodukten, darunter unter anderem Krankenversicherungen. So, mein Anwalt wäre stolz. Als Bonus – und hier darfst Du die Vorfreude ruhig zügeln – hier findest Du eine Liste aller in Thailand verfügbaren Versicherungsprodukte, die dabei eine Rolle spielen können. Meistens bieten Makler beides an (was nicht unbedingt exakt den gesetzlichen Vorgaben entspricht).
Lebensversicherung
Lebensversicherung ist die einzige Versicherung, die in diese Kategorie fällt. Maklerfirmen in Thailand haben nur wenige Lebensversicherungsoptionen für Expats im Angebot.
Viele bieten sie gar nicht erst an, weil es für Expats in Thailand ziemlich schwierig ist, eine Lebensversicherung abzuschließen. Möglich ist es aber trotzdem, wenn Du sie über einen internationalen Lebensversicherungsmakler abschließt.
Nicht-Lebensversicherung
In Thailand gilt jede Versicherung, die keine Lebensversicherung ist, als Nicht-Lebensversicherung, darunter Krankenversicherung, Autoversicherung, Hausratversicherung, Reiseversicherung und so weiter.
Es gibt zwar viele Maklerfirmen in Thailand, die ausschließlich Nicht-Lebensversicherungen anbieten, doch ihre Schwerpunkte unterscheiden sich.
Eine Firma konzentriert sich vielleicht nur auf Krankenversicherungen, eine andere auf gewerbliche Versicherungen für Unternehmen. Informiere Dich also über die Spezialisierung, bevor Du Kontakt aufnimmst.
Lokale Makler in Thailand konzentrieren sich meist auf Autoversicherungen, weil dieser Markt hier groß ist. Bei Krankenversicherungen kennen sich internationale Makler oft besser mit Tarifen für Expats aus.
Internationale und lokale Policen
Für Expats in Thailand gibt es sowohl internationale als auch lokale Versicherungspolicen.
Lokale Tarife musst Du über lokale Makler abschließen.
Internationale Policen solltest Du dagegen bei internationalen Anbietern abschließen. Manche lokalen Makler führen zwar auch internationale Policen, das Angebot ist dann aber begrenzt.
Zum Beispiel hat die lokale Maklerfirma CHECKDI nur einen einzigen internationalen Krankenversicherungstarif im Programm, während International Citizen Insurance als internationaler Makler alle gängigen internationalen Tarife anbietet.
Suchst Du also eine Auslandskrankenversicherung, wendest Du Dich besser direkt an eine internationale Maklerfirma. Manche Maklerfirmen führen zudem keine Versicherungsprodukte, die über thailändische Banken angeboten werden.
Maklerlizenz
Alle Versicherungsmakler und Maklerfirmen in Thailand benötigen nach den OIC-Vorschriften eine Maklerlizenz der Office of Insurance Commission (OIC). Das dient Deinem Schutz als Verbraucher.

Ausländer können eine Maklerlizenz nur erhalten, wenn sie die Aufenthalts- und Schulungsanforderungen der OIC erfüllen. Viele von Expats geführte Maklerbüros arbeiten über eine lizenzierte Firma, lass Dir die Lizenz also zeigen.
Der legale Weg dafür ist, für eine Maklerfirma zu arbeiten und deren Lizenz zum Verkauf der Versicherungen zu nutzen.
Es gibt aber auch Leute, die im Grunde nur ihren thailändischen Ehepartner als Versicherungsvertreter bei diversen Versicherungsgesellschaften anmelden.
Nach dem Verkaufsgespräch lassen sie dann den thailändischen Ehepartner die Unterlagen für den Abschluss unterschreiben, was natürlich nicht ganz legal ist.
Versicherungsvertreter oder Versicherungsmakler nach thailändischem Recht
Viele benutzen „Vertreter“ und „Makler“, als bedeuteten sie dasselbe. Das thailändische Recht kennt zwei verschiedene Lizenzen, und der Unterschied entscheidet darüber, wessen Interessen die Person vertritt. (Stand: Oktober 2026.)
| Versicherungsvertreter | Versicherungsmakler | |
|---|---|---|
| Mit wem sie arbeiten | Mit einer Versicherungsgesellschaft, die sie beauftragt | Mit jeder Gesellschaft; sie vermitteln Verträge zwischen Dir und einem Versicherer |
| Rechtliche Definition | Eine Person, die von der Gesellschaft beauftragt wurde, Menschen zum Abschluss ihrer Policen zu bewegen | Eine Person, die gegen Provision Gelegenheiten für den Abschluss von Versicherungsverträgen mit einer Gesellschaft aufzeigt oder diese vermittelt |
| Wer die Lizenz besitzen kann | Nur Einzelpersonen | Einzelpersonen oder Unternehmen |
| Die Lizenz nennt | Den Versicherer, den sie vertreten | Ihren eigenen Namen oder die Maklerfirma |
| Darf auch die andere Lizenz halten? | Nein. Ein Vertreter kann nicht zugleich Makler sein, und ein Makler kann weder Vertreter noch Angestellter einer Versicherungsgesellschaft sein. | |
In der Praxis kann Dir ein Vertreter nur die Produkte des einen Versicherers zeigen, für den er beauftragt ist. Ein Makler kann mehrere Versicherer vergleichen, weshalb sich der Rest dieses Leitfadens auf Makler konzentriert.
Eine Maklerfirma muss außerdem eine lizenzierte Einzelperson mit der Beratung und der Vermittlung von Verträgen betrauen, und die Firma haftet gemeinsam für Schäden, die diese Person verursacht. So hast Du ein Unternehmen, das Du in die Verantwortung nehmen kannst, und nicht nur eine Einzelperson.
Arten von Versicherungsmaklerfirmen
Es gibt drei Haupttypen von Versicherungsgesellschaften in Thailand:
- Eine lokale, von Thailändern geführte Maklerfirma
- Eine lokale, von Expats geführte Maklerfirma
- Eine internationale Maklerfirma
Hier die wichtigsten Unterschiede:
Lokale, von Thailändern geführte Maklerfirma
Eine lokale, von Thailändern geführte Maklerfirma bietet vor allem lokale Versicherungstarife an. Viele dieser Firmen waren schon etabliert, bevor sie ihr Angebot auf Expats ausgeweitet haben.
Sie kennen sich mit lokalen Tarifen, besonders Autoversicherungen, gut aus, haben aber nur begrenzte Auswahl bei internationalen Policen. Solche Firmen beschäftigen häufig philippinisches Personal, das sich ausschließlich um Expat-Kunden kümmert.
CHECKDI ist ein gutes Beispiel für diesen Typ Maklerfirma.
Lokale, von Expats geführte Maklerfirma
Expats können in Thailand durchaus eine eigene Maklerfirma führen, sofern sie ein Unternehmen offiziell registriert haben und alle Anforderungen der OIC erfüllen.
Da diese Firmen von Expats geführt werden, kannst Du hier vielleicht mit jemandem sprechen, der aus Deinem Heimatland kommt und Deine Sprache spricht.
Diese Art von Maklerfirma kann sowohl lokale als auch internationale Tarife anbieten.
Internationale Maklerfirma
Manche internationalen Maklerfirmen haben keine Büros in Thailand, trotzdem kannst Du bei ihnen Versicherungen abschließen.
Der Vorteil internationaler Maklerfirmen: Sie haben eine große Auswahl internationaler Tarife. Du kannst ihren Service sogar weiter nutzen, wenn Du Thailand längst wieder verlassen hast.
Lokale Tarife bieten sie dafür überhaupt nicht an.
Wenn Du also eine internationale Krankenversicherung abschließen willst, wende Dich an sie.
International Citizen Insurance ist ein gutes Beispiel für diesen Typ Maklerfirma.
Musst Du für die Dienste eines Versicherungsmaklers bezahlen?
Weder bei lokalen noch bei internationalen Maklern zahlst Du extra. Sie verdienen stattdessen über Provisionen von den Versicherungsgesellschaften.
Maklerfirmen erhalten im Schnitt 10 bis 18 Prozent Provision auf Deine Prämie, das ist Branchenstandard.
Internationale Versicherungsmakler
Für eine Krankenversicherung bist Du nicht nur auf Maklerfirmen in Thailand angewiesen.
Für internationale Tarife kannst Du Dich an folgende internationale Makler wenden.
Carsten Creutzburg
Ich kenne Carsten schon seit vielen Jahren. Er ist ein deutscher Versicherungsmakler, der in der deutschen Sozialversicherung gearbeitet hat, bevor er seine eigene Maklerfirma gründete. Vor seinem Umzug nach Thailand lebte Carsten viele Jahre in China.
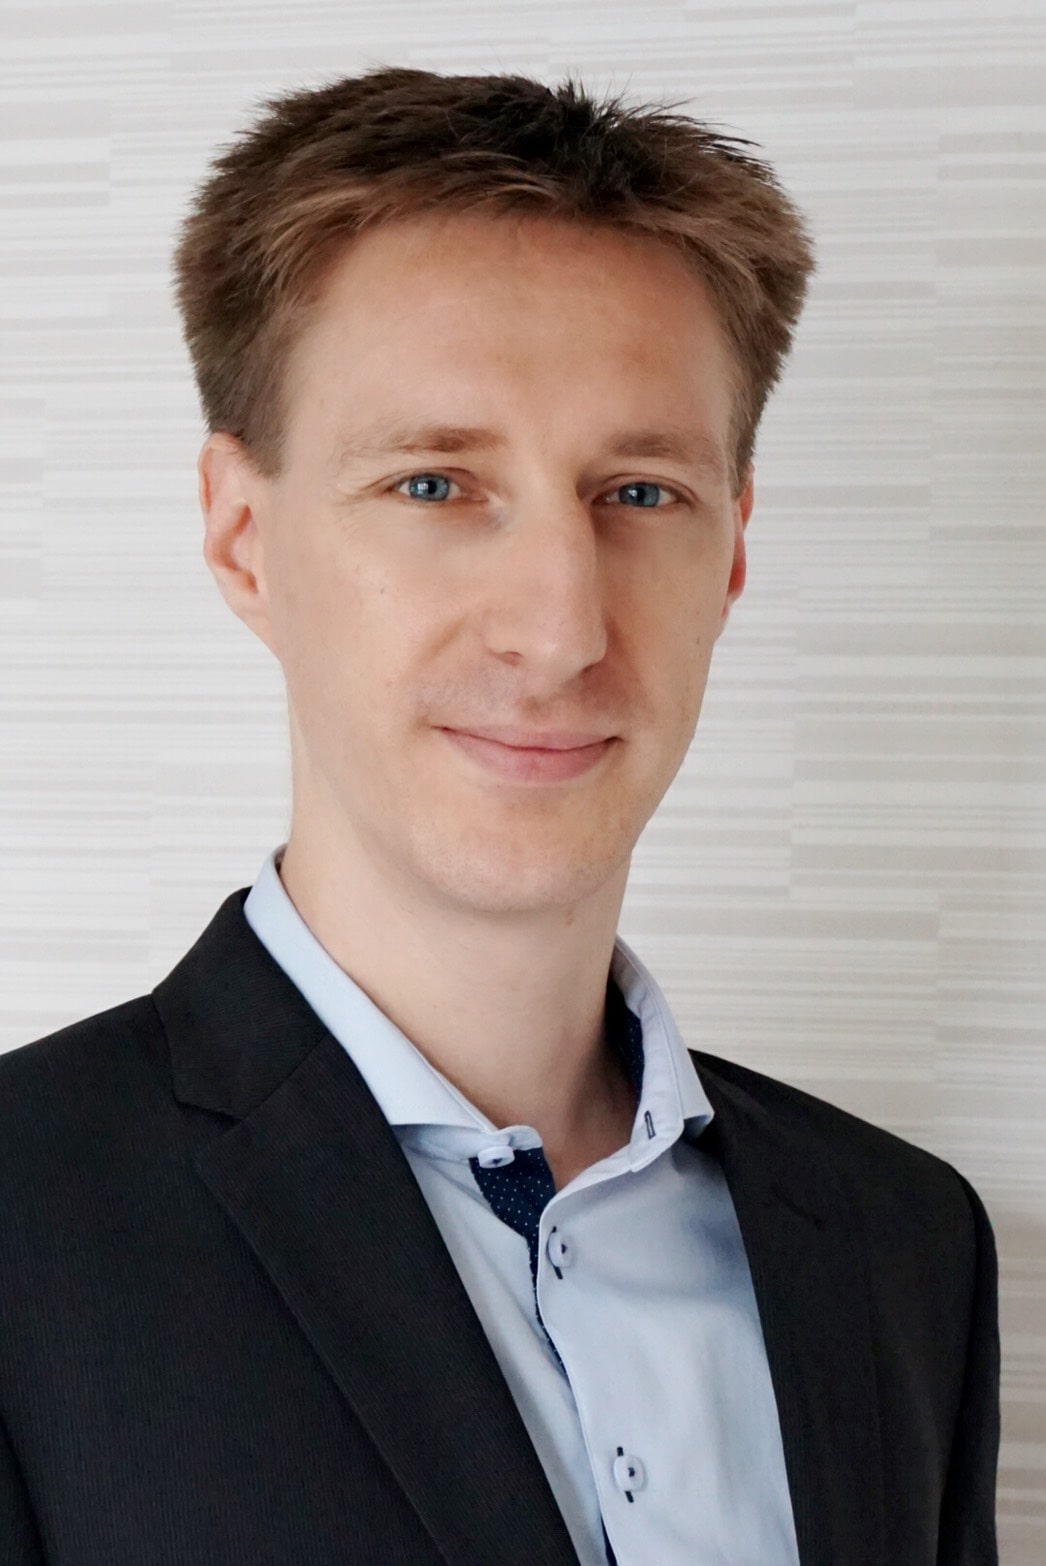
Mit lokalen Versicherungstarifen in Thailand kennt er sich kaum aus, dafür aber sehr gut mit internationalen Versicherungen. Immer wenn ich ihn zu irgendeinem Tarif frage, bekomme ich eine ausführliche Antwort, fast wie einen kleinen Bericht.
Suchst Du als Expat in Thailand also Hilfe bei der Tarifwahl, kann ich ihn wärmstens empfehlen, zumal er selbst hier lebt.
Wegen seines deutschen Humors wirkt er auf manche allerdings etwas schroff. Aber glaub mir, ehrlich ist seine Antwort allemal. Außerdem empfiehlt er oft kleinere Versicherer, die ein gutes Preis-Leistungs-Verhältnis bieten.
Gut zu wissen: Carsten kommuniziert am liebsten per E-Mail. Und da er allein arbeitet, kann es etwas dauern, bis er antwortet. Hörst Du 2-3 Tage nichts von ihm, schick am besten eine Erinnerungsmail.
Du kannst über dieses Formular Kontakt zu ihm aufnehmen oder hier unsere Bewertung lesen.
International Citizen Insurance
International Citizen Insurance ist eine amerikanische internationale Maklerfirma.
Sie arbeiten mit führenden internationalen Versicherern zusammen, darunter Cigna, GeoBlue, International Medical Group (IMG) und Now Health, und bieten so internationale Versicherungen für Expats weltweit an.
International Citizen Insurance ist eine gute Wahl für eine internationale Krankenversicherung. Ein Team lizenzierter Vermittler begleitet Dich während der gesamten Suche und dem Abschluss der Deckung sowie während der gesamten Laufzeit.
Wir verweisen unsere Leser seit vielen Jahren an sie, und sie sind mit dem Service zufrieden.
Du kannst ein kostenloses Angebot anfordern, um personalisierte Krankenversicherungsoptionen für Deinen Umzug ins Ausland zu erhalten oder sie mit Deinem aktuellen Tarif zu vergleichen.
Einige Expats, die über International Citizen Insurance eine Versicherung abgeschlossen haben, teilen unten ihre Erfahrungen:
Ich brauchte eine Versicherung für mein Leben im Ausland, und International Citizens Insurance war prompt und professionell dabei, mir genau das zu besorgen, was ich gesucht habe. Schnell, unkompliziert in der Kommunikation und hilfsbereit. Danke!
– Lauren T
Sehr guter Service – Brennan war unglaublich geduldig (ich kann gar nicht zählen, wie oft ich ihm geschrieben habe!) und hat jede meiner Fragen schnell beantwortet.
Er war zudem sehr kompetent und hat sich mein Vertrauen als Experte für die Tarifwahl schnell verdient. Sehr empfehlenswert.
Kathleen H.
AOC Insurance Broker
AOC Insurance Broker ist eine weitere internationale Maklerfirma mit einem breiten Angebot an internationalen Krankenversicherungstarifen.
Der Hauptsitz liegt in Frankreich, eine Niederlassung gibt es in Hongkong.
Now Compare
Now Compare ist eine internationale Vergleichsplattform für Krankenversicherungen, auf der Du eine Reihe internationaler Tarife an einem Ort vergleichen kannst.
Allerdings kannst Du dort nur die Deckungssumme der Prämien vergleichen, was für den Abschluss einer Krankenversicherung nicht ausreicht.
Brauchst Du mehr Informationen, musst Du direkt Kontakt aufnehmen.
Lokale Versicherungsmakler in Thailand
Viele Versicherungsvermittler in Thailand sprechen fließend Englisch. Diese Firmen werden entweder von Expats geführt oder stellen Expats ein, um ausländische Kunden zu betreuen.
CheckDi
CheckDi ist eine bekannte Maklerfirma, die bei Einheimischen in Thailand vor allem für Autoversicherungen beliebt ist.
Sie haben ihr Angebot mittlerweile erweitert und bieten Policen für alle an, die in Thailand leben oder das vorhaben, ebenso für Besucher.
Ein großer Pluspunkt von CheckDi ist ihre Website. Dort kannst Du alle Tarife an einem Ort einsehen und vergleichen.
Findest Du einen passenden Tarif, kannst Du direkt beantragen oder Dich für weitere Infos an die Makler wenden.
Einige Expats, die bei CheckDi eine Versicherung abgeschlossen haben, teilen unten ihre Erfahrungen:
Bei meiner Suche nach einer Krankenversicherung habe ich viele Versicherer und Makler angerufen. CheckDi hat mir dabei sehr weitergeholfen, besonders meine Beraterin (sie heißt Mady), die sehr hilfsbereit und kompetent war.
Die Infos, die ich bekommen habe, haben mir bei der Entscheidung inmitten der Vielzahl an Optionen geholfen. Das ist der Vorteil eines Maklers, besonders wenn man nicht weiß, welchen Anbieter man nehmen soll. Da Makler Tarife von vielen Anbietern führen, bekommst Du Infos zu verschiedenen Anbietern, ohne dass eine Präferenz mitschwingt. Zumindest war das bei mir so.
Patra Jankovic
CheckDi hat mir bei meiner Ankunft in Thailand geholfen, meine Versicherung zu klären. Ich habe einfach online einen Antrag gestellt, ein paar Unterlagen geschickt, und danach hat sich CheckDi um alles Weitere gekümmert. Schnell und unkompliziert.
Sie helfen auch bei Schadensfällen und anderen Problemen, und das ist für mich der beste Teil beim Abschluss über sie. Sie waren wirklich hilfreich.
Emma Vanloot
AA Insure
Wer schon mal lokale Foren durchstöbert hat, ist vielleicht schon auf den Namen AA Insurance Brokers gestoßen.
Sie sind eine Maklerfirma in Thailand mit Büros in beliebten Expat-Zielen wie Pattaya, Hua Hin und Phuket.
BSI Insurance Broker Limited
BSI Insurance Broker Limited ist eine thailändische Maklerfirma, die sich vor allem auf Krankenversicherungen für Expats in Thailand spezialisiert hat. Sie bieten eine breite Auswahl an lokalen Tarifen, darunter Luma, Axa, Thaivivat und Bangkok Insurance.
Roojai
Roojai startete 2016 als Online-Versicherungsmakler. Nach der Übernahme von FWD General Insurance im Jahr 2023 arbeitet das Unternehmen heute als Roojai Insurance PCL, eine lizenzierte Versicherungsgesellschaft, ist also inzwischen ein Versicherer und kein Makler mehr.
Die Kfz-Versicherung ist weiterhin das bekannteste Produkt.
Auf ihrer Website findest Du zudem weitere Nicht-Lebensversicherungsprodukte, wenn auch das Angebot dort derzeit noch begrenzt ist.
InsurExcellence
InsurExcellence ist eine lokale Maklerfirma, die sich auf gewerbliche Versicherungen für Unternehmen konzentriert.
Trafalgar International
Trafalgar International ist eine weitere lokale Maklerfirma, die sich auf gewerbliche Versicherungen spezialisiert hat.
Daneben bieten sie auch weiterhin private Krankenversicherungen, Hausratversicherungen und Kfz-Versicherungen an.
Marsh
Marsh ist eine internationale Maklerfirma mit einer Niederlassung in Thailand. Sie spezialisieren sich auf gewerbliche Versicherungen und maßgeschneiderte Lösungen für das Risikomanagement von Unternehmen.
Freiberufliche Versicherungsmakler
In Thailand gibt es viele freiberufliche Makler. Die OIC verlangt von diesen Freiberuflern eine Lizenz, bevor sie Versicherungen verkaufen dürfen.
Viele thailändische freiberufliche Makler arbeiten für AIA. Sie verkaufen meist Lebensversicherungen, manchmal ist auch eine Krankenversicherung mit dabei.
Eine Besonderheit thailändischer freiberuflicher Makler: Sie besuchen Dich womöglich mit Obst oder Blumen im Krankenhaus, solltest Du eingeliefert werden.
Es gibt auch freiberufliche Makler unter den Expats, die internationale Tarife verkaufen. Viele davon findest Du online.
Worauf Du bei der Wahl eines freiberuflichen Maklers achten solltest: Nicht jeder ist ein Experte. Manche machen das nebenbei und kennen nicht jedes Detail der Tarife.
Maklerfirmen nach Sprache
Neben Englisch bieten manche Firmen auch Service auf Deutsch, Französisch, Spanisch und in weiteren Sprachen an.
Die folgenden Angaben beruhen auf Recherche sowie Empfehlungen von Botschaftswebsites, Freunden und Lesern.
Bevorzugst Du eine Maklerfirma, die Deine Sprache spricht, kannst Du Dich für eine Empfehlung an die Botschaft Deines Landes oder die Handelskammer wenden.
Deutsch
In Thailand gibt es eine ganze Reihe von Maklerfirmen, die Service auf Deutsch anbieten. Viele davon werden von deutschen Expats geführt.
BSI Insurance Broker Limited
BSI Insurance Broker Limited hat immer ein deutschsprachiges Team für ihre deutschen Kunden.
AA Insurance Brokers
Ähnlich wie BSI Insurance Broker Limited hat auch AA Insurance Brokers stets ein deutschsprachiges Team an Bord.
Global Insurance
Global Insurance ist eine Maklerfirma mit Sitz in Pattaya. Geführt wird sie von Rainer Heizmann, der Deutsch, Französisch und Englisch spricht.
Global Solidor Enterprise
Global Solidor Enterprise bietet eine Reihe von Nicht-Lebensversicherungsprodukten an, darunter Krankenversicherung, Unfallversicherung, Firmenversicherung und sogar Seeversicherung. Neben Versicherungen bieten sie auch Rechts- und Immobiliendienstleistungen an.
Französisch
AOC Insurance Broker
AOC Insurance Broker hat ebenfalls ein Team, das französischsprachige Kunden betreut. Beachte allerdings, dass hier nur internationale Tarife im Angebot sind.
Chinesisch
KWI Insurance
Viele chinesischsprachige Versicherer in Thailand, darunter KWI Insurance (eine Versicherungsgesellschaft und kein Makler), richten sich an chinesische Unternehmen, die in Thailand geschäftlich tätig sind.
Einige bieten aber auch Kfz-, Unfall- und Hausratversicherungen für Privatpersonen an.
Fragen an Deinen Versicherungsmakler
Es gibt einige empfohlene Fragen, die Du einem Makler stellen solltest.
Der Sinn dieser Fragen ist nicht, das Fachwissen des Maklers zu testen, sondern ihm relevante Informationen zu Deinen Bedürfnissen zu geben, damit er Dir den passendsten Tarif empfehlen kann.
Solltest Du einen der Versicherungsbegriffe in diesem Abschnitt nicht verstehen, wirf einen Blick in unseren Artikel zur Krankenversicherung in Thailand.
Deckt die Versicherung Deine Vorerkrankungen ab?
Vorerkrankungen sind der wichtigste Ausschluss bei Krankenversicherungen. Hast Du eine, sag Deinem Makler am besten sofort Bescheid.
Verschweigst Du sie und der Versicherer findet später davon Wind, wird er die Kosten im Schadensfall höchstwahrscheinlich nicht übernehmen.
Erzählst Du es dem Makler dagegen vorab, findet er womöglich einen Tarif, der Deine Vorerkrankung mit abdeckt.
Kannst Du mir eine detaillierte Liste der Ausschlüsse und Wartezeiten für den empfohlenen Tarif geben?
Jeder Versicherungstarif hat eine lange Liste an Ausschlüssen und Wartezeiten für bestimmte Behandlungen.
Das sind zwei der wichtigsten Dinge, die Du vor dem Abschluss jeder Versicherung wissen solltest.
Diese Frage zu stellen, spart Dir und Deinem Makler jede Menge Zeit.
Viele Leute klären mit ihren Maklern hin und her allerlei Fragen zu einem bestimmten Tarif. Was sie dabei oft übersehen: Ein bestimmter Tarif kann eine Wartezeit von einem Monat haben.
Erfahren sie das erst später, wechseln sie womöglich zu einem anderen Tarif und stellen dem Makler wieder eine ganze Reihe neuer Fragen.
Wie sehen die Regeln zu „Krankenhauswahl“ und „angemessenen Behandlungskosten“ aus?
Auf diese Begriffe stößt Du bei manchen Tarifen.
Unterschiedliche Tarife definieren diese Begriffe unterschiedlich, deshalb solltest Du vor dem Abschluss genau wissen, was Dich erwartet.
Wie lange gibt es diesen Tarif schon auf dem Markt?
Idealerweise sollte der Tarif seit mehr als fünf Jahren am Markt sein. Das spricht für seine Verlässlichkeit.
Gibt es einen Familienrabatt, um meine ganze Familie zu versichern?
Manche Versicherer bieten einen Gruppenrabatt für Familientarife an. Er kann zwischen 10 und über 20 Prozent liegen.
Lies dazu unseren Artikel zur Familienkrankenversicherung in Thailand.
Kannst Du in Thailand jedes Krankenhaus ohne Einschränkung aufsuchen?
Manche Tarife verlangen, dass Du nur bestimmte Krankenhäuser innerhalb ihres Netzwerks aufsuchst.
Suchst Du ein Krankenhaus außerhalb dieses Netzwerks auf, verlangen manche Versicherer vor der Genehmigung Kostenvoranschläge.
Andernfalls ist unter Umständen gar kein Anspruch möglich.
Weitere Informationen, die Du Deinem Makler mitteilen solltest
Neben den oben genannten Fragen solltest Du Deinem Makler auch folgende Informationen über Dich mitteilen:
- Budget pro Monat/Jahr
- allgemeine Anforderungen
- allgemeine Reisepläne
- Länder, in denen Du Dich viel aufhältst
- Länder, in die Du in Zukunft umziehen möchtest
- wie lange Du versichert bleiben möchtest
Diese Informationen helfen Deinem Makler, den für Dich passendsten Tarif zusammenzustellen.
Vorteile eines Versicherungsmaklers
Die Zusammenarbeit mit einem Versicherungsmakler bringt Dir gleich mehrere Vorteile. Hier die wichtigsten:
- Tarife aus einer Hand vergleichen: Versicherungsmakler führen eine Reihe von Produkten, sodass Du mit einem einzigen Ansprechpartner verschiedene Tarife mehrerer Versicherer auf einmal vergleichen kannst. Das spart Zeit und Aufwand im Vergleich dazu, jeden Versicherer einzeln zu kontaktieren.
- Umfassende Unterstützung: Schließt Du eine Versicherung über einen Makler ab, bekommst Du während des gesamten Prozesses zusätzliche Unterstützung. Er berät Dich nicht nur zum passendsten Tarif, sondern begleitet Dich von der Antragstellung bis zum Schadensfall. Viele Makler empfehlen Top-Krankenhäuser, helfen beim Ausfüllen der Anträge durch gezielte Gesundheitsfragen und nutzen ihre Beziehungen zu den Versicherern, um Ansprüche durchzusetzen, die sonst als Ausschluss gelten könnten. Manche Makler übernehmen sogar die komplette Schadensabwicklung und koordinieren alles mit dem Versicherer für Dich.
- Gleicher Preis, mehr Mehrwert: Trotz all der Unterstützung und des Komforts zahlst Du für den Service des Maklers nichts extra. Der Preis, den Du für den Tarif zahlst, ist identisch mit dem Direktabschluss beim Versicherer. Um Dich als Kunden zu behalten, bieten Makler zusätzlichen Support und persönlichen Service als Anreiz gegenüber dem Direktabschluss.
- Makler geben mehr als nötig: Wirst Du ins Krankenhaus eingeliefert, besuchen Dich manche Makler dort sogar und bringen Blumen und einen Obstkorb mit. Das ist keine Seltenheit; sie tun das, wenn Du bei ihnen eine Lebensversicherung abschließt.
Diese Vorteile machen Makler besonders wertvoll, wenn Du Dich mit Thailands Versicherungsbranche noch nicht auskennst. Du wirst es zu schätzen wissen, einen kundigen Insider an Deiner Seite zu haben, der Dich durch den Prozess führt.
Das solltest Du vorab klären
So hilfreich Versicherungsmakler sein können: Bei der Zusammenarbeit mit Maklern in Thailand solltest Du einige Punkte bedenken. Wer diese Faktoren kennt, trifft die bessere Wahl.
- Provisionen: Makler verdienen 10 bis 18 Prozent Provision von den Versicherern, das ist Branchenstandard. Das kann aber zu Interessenkonflikten führen. Manche Makler empfehlen eher Tarife mit höherer Provision als das, was wirklich am besten zu Deinen Bedürfnissen passt.
- Begrenzte Haftung: Die meisten Makler haften nicht für Deckungslücken, abgelehnte Ansprüche oder Missverständnisse zur Police. Erklärt Dir Dein Makler wichtige Ausschlüsse nicht oder gibt er falsche Informationen zur Deckung, musst Du selbst mit den Folgen zurechtkommen.
- Regulatorische Grauzonen: Manche Expat-Makler bewegen sich bei Lizenzierung und Compliance in rechtlichen Grauzonen. Sie arbeiten zwar formal „unter“ einer lizenzierten Firma, doch die tatsächliche Aufsicht und Verantwortlichkeit bleibt oft unklar, besonders bei Freiberuflern, die den Tarif mitunter nicht im Detail kennen.
- Sprach- und Fachbarrieren: Auch wenn viele Makler Englisch sprechen, können Versicherungsbegriffe schlecht übersetzt oder missverstanden werden. Das gilt besonders bei Ausschlüssen, Wartezeiten und Schadensabwicklung, wo präzise Formulierungen entscheidend sind.
- Schadensbearbeitung: Eine zusätzliche Maklerebene zwischen Dir und dem Versicherer kann die Schadensbearbeitung manchmal verzögern. Manche Makler reagieren zudem bei medizinischen Notfällen langsamer als andere.
- Marktgrenzen: Thailands Expat-Versicherungsmarkt bietet weniger Auswahl als Dein Heimatland, und Makler können nur mit Versicherern arbeiten, die hier tätig sind. Dadurch entgeht Dir womöglich eine bessere Deckung oder ein besserer Preis anderswo.
Trotz dieser Einschränkungen erleichtert der richtige Makler den Umgang mit Thailands Versicherungslandschaft erheblich. Entscheidend ist, sorgfältig auszuwählen, diese möglichen Nachteile im Blick zu behalten und realistische Erwartungen daran zu haben, was ein Makler leisten kann und was nicht.
Du kannst außerdem Bewertungen zum Service des Maklers lesen oder andere Expats um Empfehlungen bitten. Alternativ kannst Du auch um unsere persönliche Empfehlung bitten.
So beschwerst Du Dich bei der OIC über einen Makler oder Vertreter
Hat Dich ein Makler über die Bedingungen getäuscht, etwas verschwiegen, das Dich Geld gekostet hat, oder Dir eine Police ohne gültige Lizenz verkauft, kannst Du den Fall an die OIC bringen. Die Beschwerde ist kostenlos. (Stand: Oktober 2026.)
- Telefon: Die OIC-Hotline lautet 1186. Sie beantwortet allgemeine Fragen zur Versicherung ebenso wie Beschwerden und ist daher der einfachste erste Schritt, wenn Du nicht sicher bist, wie Du vorgehen sollst.
- Online: Das OIC-Beschwerdeportal unter complaintportal.oic.or.th hat eine eigene Kategorie für Beschwerden über Vertreter und Makler der Lebens- und Schadenversicherung, etwa wegen falscher Angaben zu den Policenbedingungen oder verschwiegener Informationen, die zu einem Schaden führen. Das Portal ist auf Thai, die Anmeldung läuft über ThaID, die digitale ID der thailändischen Regierung, danach musst Du Dich über das LINE-Konto der OIC registrieren. Hast Du keine ThaID, ruf die 1186 an und frag, wie Du die Beschwerde einreichen kannst.
Sammle vor der Beschwerde den Versicherungsschein, die E-Mails oder Chatnachrichten mit dem Makler, Deine Zahlungsbelege und alle Angebote, die Du erhalten hast. Eine Beschwerde mit Unterlagen wird schneller bearbeitet als eine ohne.
Geht es um einen abgelehnten Leistungsantrag und nicht um das Verhalten des Maklers, beginne mit dem Einspruchsverfahren des Versicherers. Unser Leitfaden zum Einspruch gegen einen abgelehnten Krankenversicherungsantrag in Thailand führt Dich Schritt für Schritt durch den Ablauf.
Alternativen zum Versicherungsmakler
Möchtest Du keine Versicherung über eine Maklerfirma abschließen, kannst Du sie auch direkt beim Versicherer abschließen.
Du kannst über deren Websites Kontakt aufnehmen und online beantragen.
Dort findest Du sogar freiberufliche Versicherungsmakler. Freiberufliche Vertreter sind allerdings an einen Versicherer gebunden. Ein unabhängiger Makler braucht eine eigene OIC-Maklerlizenz oder muss für eine lizenzierte Maklerfirma arbeiten.
In Thailand verkaufen auch viele Banken Versicherungen.
Früher boten diese Banken nur Lebensversicherungen an. Inzwischen haben sie ihr Angebot erweitert.
So bietet die Kasikorn Bank inzwischen verschiedene Arten von Schadenversicherungen an, darunter Krankenversicherung, Sachversicherung, Unfallversicherung und sogar Kfz-Versicherung.
Wie bereits erwähnt, bekommst Du dasselbe Produkt zum selben Preis, egal ob Du die Versicherung über einen Makler oder direkt bei der Versicherungsgesellschaft abschließt. Auch das Antragsverfahren ist ähnlich.
Am Ende kommt es darauf an, wem Du vertraust und mit wem Du Dich wohlfühlst.
So prüfst Du die Lizenz eines Maklers auf der OIC-Website
Die Office of Insurance Commission (OIC) führt ein öffentliches Register der zugelassenen Vertreter und Makler. Du kannst es selbst in wenigen Minuten durchsuchen, ohne den Makler um irgendetwas zu bitten. (Stand: Oktober 2026.)
- Öffne die Seite zur Lizenzprüfung der OIC. Sie gehört zu den OIC e-services unter oiceservice.oic.or.th. Die Seite gibt es nur auf Thai, nutze also die Übersetzungsfunktion Deines Browsers.
- Wähle die richtige Liste. Das Menü bietet getrennte Listen für Einzelpersonen mit gültiger Lizenz (Vertreter und Makler), für Personen mit entzogener Lizenz und für Maklerfirmen (Unternehmen). Für ein Maklerunternehmen nimmst Du die Liste der Maklerfirmen, für eine Person die Liste der Vertreter und Makler.
- Suche nach Name oder Lizenznummer. Bei Einzelpersonen akzeptiert das Formular Vorname, Nachname, Lizenznummer oder thailändische ID-Nummer und lässt sich nach Versicherungsgesellschaft oder nach Lebens- bzw. Schadenversicherungsmakler filtern. Die Namen werden auf Thai abgeglichen. Lass Dir also vom Makler den thailändischen Namen und die Lizenznummer geben.
- Lies das Ergebnis. Die Tabelle zeigt Name, Gesellschaft, Lizenznummer, Lizenzart, Ausstellungsdatum, Ablaufdatum und Status. Achte darauf, dass die Lizenzart zu dem passt, was verkauft wird (Leben oder Schaden/Unfall), und dass die Lizenz nicht abgelaufen ist.
- Schau auch in die Liste der entzogenen Lizenzen. Wer nicht als zugelassen auftaucht, steht vielleicht als entzogen darin. Beides ist ein Grund, die Finger davon zu lassen.
Lizenzen gelten nicht ewig. Eine neue Lizenz für Vertreter oder Makler ist ein Jahr gültig, nach zwei aufeinanderfolgenden Verlängerungen läuft die nächste fünf Jahre. Liegt das Ablaufdatum in der Vergangenheit, darf die Person Dir derzeit rechtlich nichts verkaufen.
Die OIC-Seite weist selbst darauf hin, dass die Daten allgemeine öffentliche Informationen sind und nicht als rechtlicher Beweis dienen können. Sieh darin eine schnelle Kontrolle und bewahre einen Screenshot des Ergebnisses bei Deinen Policenunterlagen auf.
So prüfst Du einen lizenzierten Makler
Bevor Du der Empfehlung eines Maklers folgst, lohnen sich ein paar schnelle Checks:
- Frag nach der OIC-Lizenznummer des Maklers und dem Namen der Firma, unter der er bei der Office of Insurance Commission registriert ist.
- Bestätige, dass die Maklerfirma rechtlich registriert ist, besonders wenn Du mit einem Freiberufler zu tun hast, der unter der Lizenz einer Firma arbeitet.
- Frag, wie lange der empfohlene Tarif schon am Markt ist, und lass Dir die Ausschlüsse und Wartezeiten schriftlich geben, bevor Du unterschreibst.
- Soll der Tarif eine Visa-Anforderung erfüllen, prüfe, ob er die aktuellen Regeln einhält. Manche Visa verlangen eine verpflichtende Mindestdeckung; siehe unseren Leitfaden zu verpflichtenden Krankenversicherungsregeln für Rentner.
- Vergleiche die Empfehlung mit den führenden Versicherungsgesellschaften in Thailand, damit Du den Tarif nach seinen eigenen Vorzügen beurteilst und nicht nur nach der Verkaufsmasche.
Häufig gestellte Fragen
Muss ich einen Versicherungsmakler in Thailand bezahlen?
Nein. Makler verdienen eine Provision vom Versicherer, üblicherweise bis zu 18 Prozent der Prämie bei Nicht-Lebensversicherungen nach OIC-Regeln. Der Preis, den Du für den Tarif zahlst, ist also derselbe, egal ob Du über einen Makler oder direkt abschließt.
Ist der Abschluss über einen Makler oder direkt beim Versicherer besser?
Ein Direktabschluss funktioniert gut, wenn Du schon weißt, welchen Tarif Du möchtest. Ein Makler hilft, wenn Du mehrere Versicherer auf einmal vergleichen willst, Unterstützung beim Antrag brauchst oder jemanden willst, den Du bei kompliziertem Schadensfall anrufen kannst. Die Prämie ändert sich in beiden Fällen nicht.
Wie prüfe ich, ob ein Makler ordentlich lizenziert ist?
Frag den Makler oder die Maklerfirma nach der OIC-Lizenznummer und dem Namen, unter dem sie bei der Office of Insurance Commission registriert sind. Makler können als Einzelpersonen oder als juristische Personen lizenziert sein; eine Doppellizenzierung als Vertreter und Makler ist nicht erlaubt.
Kann mir ein Makler helfen, Thailands Visa-Versicherungspflicht zu erfüllen?
Ja. Ein Makler kann prüfen, ob ein bestimmter Tarif die Versicherungsanforderungen bestimmter Visa-Kategorien erfüllt, etwa manche Regeln zum Renten-Visum. Die Anforderungen variieren je nach Visatyp, also prüfe vor dem Abschluss die aktuellen Regeln für Dein Visum.
Haftet ein Makler, wenn mein Anspruch abgelehnt wird?
In der Regel nicht. Der Vertrag besteht zwischen Dir und dem Versicherer, ein Makler haftet üblicherweise nicht für Deckungslücken oder abgelehnte Ansprüche. Bitte den Makler, Ausschlüsse und Wartezeiten schriftlich zu erklären, bevor Du unterschreibst.
Kann ich nach dem Abschluss einer Police den Makler wechseln?
In den meisten Fällen ja. Du kannst mit einem anderen Makler zusammenarbeiten oder Dich für den Service einer bestehenden Police direkt an den Versicherer wenden, da die Beziehung zum Makler unabhängig vom Versicherungsvertrag ist. Frag im Zweifel beim Versicherer nach, wie die Betreuung für Deinen Tarif abläuft.
Bieten lokale und internationale Makler dieselben Tarife an?
Nein. Lokale Makler verkaufen vor allem Tarife für den thailändischen Markt und sind besonders stark bei Autoversicherungen und inländischer Krankenversicherung, während internationale Makler auf globale Krankenversicherungstarife setzen, die Du meist auch nach dem Verlassen Thailands behalten kannst. Manche lokalen Makler bieten einige internationale Optionen an, die Auswahl ist dort aber begrenzter.
Was sollte ich einem Makler mitteilen, bevor er einen Tarif empfiehlt?
Nenne Dein Budget, etwaige Vorerkrankungen, wie lange Du in Thailand bleiben möchtest, in welchen anderen Ländern Du Dich viel aufhältst und ob Du eine Familienversicherung brauchst. So kann der Makler die Auswahl eingrenzen, statt eine allgemeine Empfehlung auszusprechen.
Was ist der Unterschied zwischen einem Versicherungsvertreter und einem Makler in Thailand?
Ein Vertreter wird von genau einer Versicherungsgesellschaft beauftragt und verkauft nur deren Policen. Ein Makler vermittelt gegen Provision Verträge zwischen Dir und Versicherern und kann mehrere Gesellschaften vergleichen. Das thailändische Recht sieht dafür getrennte Lizenzen vor, und dieselbe Person darf nicht beide besitzen.
Läuft die Lizenz eines Maklers ab?
Ja. Lizenzen für Vertreter und Makler gelten ein Jahr und müssen mit einer Schulung der OIC verlängert werden. Nach zwei aufeinanderfolgenden Verlängerungen gilt die nächste Lizenz fünf Jahre. Prüfe das Ablaufdatum im OIC-Register, bevor Du eine Prämie zahlst.
An wen wende ich mich, wenn mich ein Makler getäuscht hat?
Wende Dich an die Office of Insurance Commission. Ruf die Hotline 1186 an oder nutze das OIC-Beschwerdeportal, das eine eigene Kategorie für Vertreter und Makler hat. Die Beschwerde ist kostenlos. Hebe Deine Policenunterlagen und den Nachrichtenverkehr mit dem Makler als Beweis auf.
Kann mein Krankenversicherer bei der Verlängerung eine Selbstbeteiligung einführen?
Möglicherweise. Nach einer Richtlinie der OIC von 2025 darf ein Versicherer bei der Verlängerung eine Selbstbeteiligung verlangen, aber nur, wenn Du im Vorjahr seine Schadenkriterien erfüllt hast. Die Selbstbeteiligung kann bis zu 30 Prozent der Behandlungskosten betragen, die gesamte Selbstbeteiligung ist auf 50 Prozent gedeckelt. Frag Deinen Makler vor dem Abschluss, wie ein Tarif bei der Verlängerung gehandhabt wird. (Stand: Oktober 2026.)
Quellen
- Office of Insurance Commission, oic.or.th: Lizenzierung und Aufsicht von Versicherungsmaklern in Thailand.
- CheckDi: lokaler Versicherungsvergleich und Maklerdienst (Partner).
- International Citizen Insurance: Vergleich internationaler Krankenversicherungen (Partner).
- OIC e-services: Lizenzprüfung für Vertreter und Makler: öffentliches Register der zugelassenen und der entzogenen Lizenzen von Vertretern und Maklern sowie der Maklerfirmen.
- Non-life Insurance Act B.E. 2535 (1992), inoffizielle Übersetzung der OIC: Definitionen von Vertreter und Makler, Gültigkeit der Lizenz und die Regel, dass eine Person nicht beide Lizenzen besitzen darf.
- Non-life Insurance Act (No. 4) B.E. 2562 (2019), Übersetzung der OIC: Eine Maklerfirma muss lizenzierte Einzelpersonen benennen und haftet gesamtschuldnerisch für sie.
- OIC-Beschwerdeportal (PPMS): kostenlose Beschwerden, auch über Vertreter und Makler, sowie die Hotline 1186.
- OIC PR News 10/2568 zur Selbstbeteiligung in der Krankenversicherung: Selbstbeteiligung bei der Verlängerung, Grenzen von 30 und 50 Prozent.
Welchen Versicherungsmakler solltest Du in Thailand nutzen?
Wir hoffen, dieser Artikel hat die meisten Deiner Fragen zu Versicherungsmaklerfirmen in Thailand beantwortet.
Unsere schnellen Empfehlungen:
- Für eine internationale Krankenversicherung kontaktiere Carsten Creutzburg.
- Für lokale Versicherungen nutze CheckDi.
Sollten wir im Artikel etwas übersehen haben, lass es uns gerne wissen.
 English:
 Français:
 Español: