Dein thailändischer Krankenversicherer hat gerade eine Erstattung abgelehnt. Hier steht, was wirklich hilft, um die Entscheidung zu kippen: wie Du das Ablehnungsschreiben liest, wie das Beschwerdeverfahren des Versicherers abläuft und wann Du den Fall an Thailands Aufsichtsbehörde, die Office of Insurance Commission (OIC), weitergibst.
Eine abgelehnte Leistung heißt fast nie, dass der Fall erledigt ist. Thailändische Versicherer, ob lokal oder international, lehnen bei der ersten Einreichung einen Teil der Anträge automatisch ab, oft wegen Kleinigkeiten: ein fehlender Stempel auf der Quittung, ein nicht passender Diagnosecode oder ein Krankenhaus, das der Versicherer für genau diesen Tarif als „Nicht-Netzwerk-Klinik“ einstuft.
Manche dieser Ablehnungen sind berechtigt, viele aber nicht. Welcher Fall bei Dir vorliegt, findest Du nur heraus, wenn Du über den richtigen Kanal Widerspruch einlegst.
Dieser Ratgeber zeigt, warum Leistungsanträge in Thailand abgelehnt werden, wie Du zuerst beim Versicherer Widerspruch einlegst und wie Du bei der OIC eskalierst, wenn der Versicherer nicht nachgibt. Dazu erfährst Du, was Du bereithalten solltest, bevor Du irgendetwas abschickst.
Contents
- Das Wichtigste in Kürze
- Warum Leistungsanträge in Thailand abgelehnt werden
- Das interne Widerspruchsverfahren des Versicherers
- Wann und wie Du bei der OIC eskalierst
- So baust Du einen überzeugenden Widerspruch auf
- Häufige Fehler und Stolperfallen
- FAQ
- Wie lange hat ein Versicherer in Thailand Zeit, auf einen Widerspruch zu antworten?
- Kostet eine Beschwerde bei der OIC etwas?
- Kann die OIC meinen Versicherer zur Zahlung zwingen?
- Ist eine Selbstbeteiligung dasselbe wie ein abgelehnter Antrag?
- Was, wenn mein Antrag bei Thailands Sozialversicherung lief statt bei einer privaten Versicherung?
- Verwendete Quellen
Das Wichtigste in Kürze
- Die meisten Ablehnungen in Thailand fallen in vier Kategorien: nicht angegebene Vorerkrankungen, fehlende oder unvollständige Unterlagen, Behandlung in einem Krankenhaus ohne Direktabrechnung und Ausschlussklauseln, die der Versicherte nie genau gelesen hat.
- Fordere die Ablehnung schriftlich an, mit der konkret genannten Vertragsklausel, bevor Du irgendetwas anderes unternimmst. Ein mündliches „nicht versichert“ vom Callcenter ist keine echte Antwort.
- Jeder Versicherer in Thailand betreibt ein internes Beschwerdeverfahren, und das musst Du durchlaufen, bevor die OIC sich einschaltet.
- Die Office of Insurance Commission (OIC) nimmt Verbraucherbeschwerden telefonisch unter 1186, online über ihr Beschwerdeportal oder persönlich in ihrem Büro in Bangkok entgegen und kann einen Versicherer zu einer Stellungnahme verpflichten.
- Seit dem 20. März 2025 können neue und verlängerte individuelle Krankenversicherungen in Thailand eine Selbstbeteiligungsklausel enthalten, wenn Du wiederholt kleine Leistungen einreichst. Das ist eine Vertragsbedingung und keine Ablehnung, und es lohnt sich, beides auseinanderzuhalten.
- Halte jeden Schriftverkehr fest. Telefonate mit Maklern und Callcentern sind die größte Quelle für Streitfälle, in denen Aussage gegen Aussage steht und am Ende nichts herauskommt.
Warum Leistungsanträge in Thailand abgelehnt werden
Thailändische Krankenversicherer lehnen Anträge aus einer Handvoll immer gleicher Gründe ab. Fast alle lassen sich auf vier Punkte zurückführen:
- Was Du dem Versicherer bei Vertragsabschluss mitgeteilt hast
- Welche Unterlagen das Krankenhaus Dir mitgegeben hat
- In welche Klinik Du gegangen bist
- Was der Vertragstext tatsächlich ausschließt
Streit um Vorerkrankungen
Ein Streit um Vorerkrankungen entsteht, wenn der Versicherer den aktuellen Fall mit einem gesundheitlichen Problem in Verbindung bringt, das Du vor Vertragsbeginn hattest oder von dem Du vernünftigerweise hättest wissen müssen. Thailändische Versicherer arbeiten mit dem, was die Branche Post-Claim-Underwriting nennt: Sie stellen die Police zuerst aus und prüfen Deine vollständige Krankengeschichte erst, wenn Du eine größere Leistung einreichst.
Taucht dabei etwas auf, das Du im Antrag nicht angegeben hast, von einer früheren Diagnose bis zu einem Medikament, das Du schon genommen hast, kann der Versicherer die betreffende Leistung ablehnen oder im schlimmeren Fall den ganzen Vertrag rückwirkend aufheben.
Hier beginnen die hässlichsten Auseinandersetzungen, denn der Begriff „Vorerkrankung“ ist weiter gefasst, als die meisten denken. Schon ein einziger Arztbesuch wegen Symptomen, die sich später als Teil einer größeren Diagnose herausstellen, kann zählen, auch wenn Dir damals niemand gesagt hat, was sie bedeuten. Wie Vorerkrankungen in der thailändischen Krankenversicherung tatsächlich behandelt werden erklärt, wie Versicherer den Begriff definieren und was als Angabe gilt.
Es spielt keine Rolle, ob es chronisch ist oder nicht. Selbst ein längst verheilter Armbruch ist eine Vorerkrankung. Und wenn Du wichtige medizinische Informationen weglässt, kann das bedeuten, dass der Vertrag von Anfang an gekündigt wird.
Carsten Creutzburg, Versicherungsmakler mit über 20 Jahren Erfahrung
Tipp: Rät Dir ein Makler, ein kleines gesundheitliches Problem im Antrag nicht zu erwähnen, lass Dir den Rat schriftlich geben oder ignoriere ihn. Mündliche Beruhigungen eines Maklers zählen für die Underwriting-Abteilung des Versicherers nichts mehr, sobald ein Schaden auf dem Tisch liegt.
Fehlende oder unvollständige Unterlagen
Thailändische Versicherer lehnen einen großen Teil der Anträge allein aus formalen Gründen ab. Am häufigsten fehlt Folgendes:
- Eine detaillierte Rechnung ohne Behandlungscodes
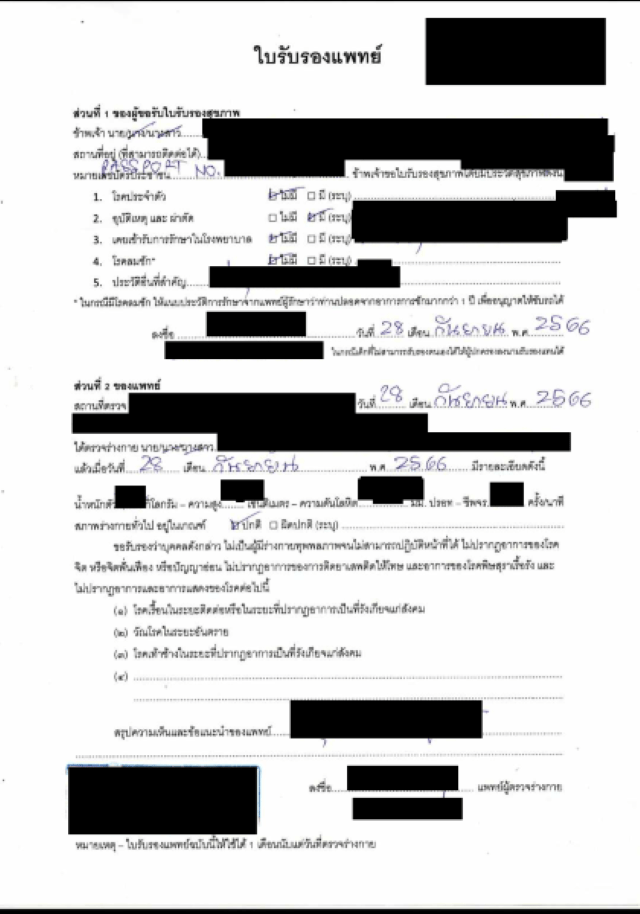
- Ein ärztliches Attest (ใบรับรองแพทย์), das die Diagnose nicht ausdrücklich nennt
- Ein Entlassungsbericht, der nicht zu dem passt, was abgerechnet wurde
Die Abrechnungsabteilungen thailändischer Krankenhäuser sind es gewohnt, solche Dokumente für Versicherungsanträge zu erstellen. Der Detailgrad schwankt aber stark zwischen einer kleinen Provinzklinik und einem großen privaten Krankenhaus in Bangkok, und am Ende hat der Patient die Ablehnung am Hals, nicht das Krankenhaus.
Am sichersten ist es, vor dem Verlassen des Krankenhauses eine vollständige, aufgeschlüsselte Kopie aller Rechnungen und Krankenakten zu verlangen, auch bei ambulanten Besuchen, und eigene Kopien getrennt von den Unterlagen aufzubewahren, die das Krankenhaus direkt an den Versicherer schickt.
Verwirrung um Netzwerk- und Nicht-Netzwerk-Kliniken
Verwirrung um das Netzwerk entsteht, wenn Versicherte annehmen, ein Krankenhaus biete Direktabrechnung an, obwohl das nicht stimmt, oder wenn sie glauben, „Direktabrechnung“ heiße, dass ohne vorherige Kostenzusage alles übernommen wird. Bei der Direktabrechnung (bargeldlose Behandlung) rechnet der Versicherer direkt mit dem Krankenhaus ab. Außerhalb dieses Netzwerks oder bei jeder nicht dringenden Aufnahme zahlst Du in der Regel zuerst selbst und reichst die Kosten anschließend zur Erstattung ein.
Selbst innerhalb des eigenen Netzwerks eines Krankenhauses wenden Versicherer „angemessene und übliche“ Höchstgrenzen für bestimmte Behandlungen an. Liegt eine Rechnung über diesem internen Richtwert, bleibt der Mehrbetrag beim Patienten hängen.
Böse Überraschungen vermeidest Du nur, indem Du vor jeder geplanten Aufnahme oder Behandlung selbst beim Versicherer anrufst und eine Kostenzusage einholst, statt Dich darauf zu verlassen, dass der Abrechnungsschalter des Krankenhauses die Deckung für Dich bestätigt.
Weitere häufige Ablehnungsgründe
Ein paar weitere Muster tauchen so oft auf, dass sie eine eigene Erwähnung verdienen.
- Verspätete Meldung: Die meisten Verträge setzen eine Frist, häufig 30 Tage nach der Behandlung, um einen Antrag einzureichen. Wer sie verpasst, riskiert eine Ablehnung allein aus Verfahrensgründen, unabhängig davon, ob die Behandlung selbst versichert war.
- Ausschlussklauseln: Zahnbehandlungen, kosmetische Eingriffe und ambulante Physiotherapie sind in günstigeren Tarifen oft ausgeschlossen oder niedrig begrenzt. Viele Versicherte merken das erst, wenn ein Antrag nur teilweise bezahlt zurückkommt.
- Die Selbstbeteiligungsregel: Seit dem 20. März 2025 verlangt Thailands Versicherungsaufsicht, dass neue und verlängerte individuelle Krankenversicherungen eine Klausel enthalten, die eine Selbstbeteiligung auslöst (keine Ablehnung), wenn Du in einem Jahr drei oder mehr Anträge für eine festgelegte Liste leichter Beschwerden (Kopfschmerzen, Grippe, Muskelentzündung, Durchfall, Sodbrennen) mit zusammen mehr als 200 % Deiner Jahresprämie einreichst oder drei Anträge für allgemeine Erkrankungen mit zusammen mehr als 400 % Deiner Jahresprämie. Wird eine der beiden Schwellen erreicht, gilt im nächsten Versicherungsjahr eine Selbstbeteiligung von 30 %; werden beide erreicht, steigt sie auf 50 %. Große Operationen und Leistungen bei schweren Erkrankungen sind von der Regel komplett ausgenommen. (Stand: September 2026, geprüft.)
Eine Selbstbeteiligungsklausel ist etwas anderes als eine glatte Ablehnung. Sie ist eine Kostenbeteiligung, die im Vertrag selbst steht, und der Widerspruch läuft anders ab als bei einer Ablehnung. Du prüfst, ob der Versicherer den Auslöser korrekt angewendet hat, und streitest nicht darüber, dass die Behandlung vollständig hätte übernommen werden müssen.
Das interne Widerspruchsverfahren des Versicherers
Jeder zugelassene Versicherer in Thailand muss ein internes Beschwerdeverfahren betreiben, und Du musst es durchlaufen, bevor die OIC für Dich aktiv wird. Sieh darin eine Dokumentenspur, die Du aufbaust, und keine Formalität, die Du möglichst schnell hinter Dich bringst.
- Die Ablehnung schriftlich einholen. Frag den Versicherer per E-Mail nach der genauen Vertragsklausel, dem Ausschluss oder der Bedingung, auf die er die Ablehnung stützt. Gegen eine telefonische Absage eines Callcenter-Mitarbeiters kannst Du nicht vorgehen, weil es nichts Konkretes gibt, dem Du widersprechen könntest.
- Die Ablehnung mit dem Vertragstext abgleichen. Hol Dir Deine tatsächlichen Vertragsunterlagen heraus, nicht den Werbeprospekt, und such die Klausel, die der Versicherer genannt hat. Manchmal passt die zitierte Klausel nicht ganz auf den Fall, und genau diese Lücke ist das Argument Deines Widerspruchs.
- Die Akte zusammenstellen. Sammle die aufgeschlüsselte Krankenhausrechnung, das ärztliche Attest, den Entlassungsbericht und, wenn der Streit medizinischer statt formaler Natur ist, eine schriftliche zweite Meinung des behandelnden Arztes oder eines anderen Facharztes.
- Einen förmlichen schriftlichen Widerspruch einreichen. Richte ihn an die Beschwerde- oder Kundenbetreuungsabteilung des Versicherers, wenn möglich mit Namen, füge Deine Unterlagen bei und formuliere klar, was Du verlangst: volle Zahlung, Teilzahlung oder die Rücknahme der Selbstbeteiligung.
- Eine Frist setzen. Schreib, dass Du innerhalb von 15 Werktagen eine schriftliche Antwort erwartest und bei der OIC Beschwerde einlegst, wenn die Sache bis dahin nicht gelöst ist. Versicherer reagieren schneller, sobald die OIC beim Namen genannt wird.
Ein seriöser, unabhängiger Versicherungsmakler kann in dieser Phase echtes Gewicht haben, denn Makler haben ständig mit den Schadenabteilungen derselben Versicherer zu tun und kennen oft einen direkten Ansprechpartner statt nur die allgemeine Callcenter-Warteschleife. Versicherungsmakler in Thailand erklärt, wie Du einen auswählst und was ein Makler für Dich tun kann und was nicht, wenn ein Antrag bereits im Streit liegt.
Wann und wie Du bei der OIC eskalierst
Die Office of Insurance Commission (OIC) ist Thailands Versicherungsaufsicht und nimmt Verbraucherbeschwerden gegen jeden im Land zugelassenen Versicherer an. Eskaliere, sobald die Beschwerdeabteilung des Versicherers Deinen Widerspruch abgelehnt hat, über eine angemessene Frist hinaus schweigt oder Dir eine Antwort gibt, die auf die strittige Vertragsklausel gar nicht eingeht.
Was die OIC macht
Die OIC bearbeitet Verbraucherbeschwerden gegen Versicherer auf ihrer eigenen Website in zwei getrennten Verfahren: der Beschwerdeprüfung durch ihre Sachbearbeiter und der Streitschlichtung durch ihre professionellen Mediatoren. Mit einer Beschwerde steht der Name der Aufsichtsbehörde auf dem Schreiben, das der Versicherer erhält, und thailändische Versicherer beantworten das in der Regel schneller als eine weitere E-Mail des Versicherten allein.
So reichst Du eine Beschwerde ein
Die OIC erreichst Du auf drei Wegen: telefonisch, online oder persönlich.
- Telefon: Ruf die 1186 an, die Verbraucher-Hotline der OIC, und bitte darum, eine Beschwerde gegen Deinen Versicherer aufzunehmen. Auf Englisch gibt es nur begrenzt Hilfe, deshalb ist es sinnvoll, einen Thai sprechenden Freund, Partner oder Deinen Makler dazuzuholen. (Stand: September 2026, geprüft.)
- Online: Die OIC betreibt ein eigenes Beschwerdeportal (complaintportal.oic.or.th), in dem Du Dich registrierst, Ablehnungsschreiben, Vertragsunterlagen und Belege hochlädst und den Fall direkt einreichst. (Stand: September 2026, geprüft.)
- Persönlich: Bring Deinen Vertrag, Deinen Ausweis und die gesamte Dokumentation Deines Widerspruchs beim Versicherer zur OIC-Zentrale in Bangkok, 22/79 Ratchadaphisek Road, Chankasem, Chatuchak, Bangkok 10900, und lass den Fall bei einem diensthabenden Sachbearbeiter eröffnen. (Stand: September 2026, geprüft.)
Was nach der Einreichung passiert
Sobald die OIC Deine Beschwerde annimmt, benachrichtigt sie den Versicherer und fordert eine förmliche schriftliche Stellungnahme zum konkreten Streitpunkt an. Viele Fälle lösen sich schon in dieser Phase, weil der Versicherer die Ablehnung gegenüber einer Aufsichtsbehörde rechtfertigen muss und nicht nur gegenüber dem Versicherten.
Bringt die Antwort des Versicherers keine Lösung, kann die OIC eine Mediation zwischen Dir und dem Vertreter des Versicherers anbieten, um zu einem Vergleich zu kommen. Die meisten in Thailand verkauften Versicherungsverträge enthalten außerdem eine übliche, optionale Schiedsklausel. Scheitert die Mediation, können Du oder der Versicherer den Streit daher vor das Schiedsinstitut der OIC bringen, oder Du behältst das Recht, die Sache direkt vor thailändischen Gerichten auszutragen.
Schiedsverfahren und Klage sind der letzte Ausweg. Fast jeder Streit, der die früheren Schritte in diesem Ratgeber erreicht, wird gelöst, bevor es überhaupt so weit kommt.
So baust Du einen überzeugenden Widerspruch auf
Ein überzeugender Widerspruch steht und fällt mit Dokumentation und Genauigkeit. Beides ist nicht kompliziert, aber wer eines davon auslässt, verwandelt einen aussichtsreichen Streit meist in einen abgelehnten.
Lass Dir alles schriftlich geben. Auf jeden Anruf beim Versicherer sollte eine E-Mail folgen, die zusammenfasst, was gesagt wurde. Will der Versicherer einen Ablehnungsgrund nicht schriftlich nennen, halte das in Deiner OIC-Beschwerde ausdrücklich fest.
Achte auf die richtige Kodierung. Bitte die Versicherungsabteilung des Krankenhauses, Diagnose- und Behandlungscodes auf der Rechnung vor der Einreichung noch einmal zu prüfen. Ein nicht passender Code gehört zu den häufigsten und am leichtesten behebbaren Gründen, warum ein Antrag zurückkommt.
Hol Dir bei medizinischen Streitfragen eine zweite ärztliche Meinung ein. Argumentiert der Versicherer, eine Erkrankung sei bereits vorher bestanden oder die Behandlung sei medizinisch nicht notwendig gewesen, hat das schriftliche Gutachten eines Facharztes mehr Gewicht als Deine eigene Schilderung der Symptome.
Zitiere den Vertragstext zurück an den Versicherer. Wenn Du in Deinem Widerspruchsschreiben die genaue Klauselnummer und den Wortlaut nennst, statt sie mit eigenen Worten zu beschreiben, kann der Versicherer die Klausel im Nachhinein schwerer umdeuten.
Schalte Deinen Makler früh ein, nicht erst als letzten Ausweg. Ein Makler, der Dir den Vertrag vermittelt hat, steht in einer Geschäftsbeziehung zum Versicherer und hat oft einen schnelleren Draht zu einem Schadenmanager als ein Versicherter, der unvermittelt anruft.
Setz eine Frist und halte Dich daran. Vage Widersprüche, die die OIC nie erwähnen, bleiben tendenziell in der Warteschlange liegen. Widersprüche, die ein konkretes Datum und die Aufsichtsbehörde nennen, bekommen meist eine Antwort.
Gut zu wissen: Ist Dein Vertrag ein internationaler Tarif und keiner eines in Thailand zugelassenen lokalen Versicherers, laufen Streitfälle in der Regel trotzdem zuerst über das Beschwerdeverfahren des Versicherers. Die OIC kann aber nur das Verhalten eines in Thailand zugelassenen lokalen Versicherers regulieren und eine Antwort erzwingen. Lokale oder internationale Krankenversicherung in Thailand geht auf diesen Unterschied ausführlicher ein.
Häufige Fehler und Stolperfallen
In Erfahrungsberichten von Expats zu Versicherungsstreitigkeiten in Thailand tauchen immer wieder dieselben Fehler auf, und die meisten lassen sich vermeiden.
In den Expat-Foren lautet eine der häufigsten Warnungen: Angabe von Vorerkrankungen. Eine Erkrankung telefonisch dem Makler zu nennen, bringt nichts, wenn sie es nicht in den schriftlichen Antrag schafft. Versicherte, die eine mündliche Erwähnung für eine Angabe hielten, mussten erleben, dass Anträge abgelehnt oder ganze Verträge aufgehoben wurden, nachdem der Versicherer nach einer hohen Leistung die vollständigen Krankenakten angefordert hatte.
Die erste Ablehnung für endgültig zu halten, ist ein weiterer verbreiteter Fehler. Versicherer setzen darauf, dass ein Teil der Versicherten eine Ablehnung einfach hinnimmt, statt mit einem schriftlichen Widerspruch dagegenzuhalten. Die Expat-Community sieht die OIC überwiegend als wirklich nützlich und verbraucherfreundlich, sobald eine Beschwerde tatsächlich eingereicht ist, und nicht als Behörde, vor der man sich fürchten oder die man meiden müsste.
Auch die Annahme, der Empfang des Krankenhauses kenne Deinen Vertrag besser als Du, sorgt für viele vermeidbare Überraschungsrechnungen. Das Abrechnungspersonal kennt die Beziehung des eigenen Krankenhauses zu einem Versicherer, nicht das Kleingedruckte Deines konkreten Tarifs. Ein „Ja, Sie sind versichert“ von der Aufnahme ist deshalb nicht dasselbe wie eine Kostenzusage Deines Versicherers.
Lokale Versicherer bekommen von ihren Kunden durchaus gemischte Bewertungen. Manche berichten von Sachbearbeitern, die sich ins Zeug legen, um einen Antrag durchzubringen, andere von übertrieben strenger Prüfung, vor allem bei ambulanten Leistungen. Gerade diese Unbeständigkeit ist ein Grund, jedes Dokument und jede E-Mail aufzubewahren, denn derselbe Versicherer kann sich von Fall zu Fall sehr unterschiedlich verhalten.
Die Erfahrungen und Fehler eines Expats mit der Krankenversicherung in Thailand zeigen gut, wie solche Lücken in der Praxis aussehen. Der Test der Muang Thai Insurance und der Test des Thailand-Tarifs von Cigna Global stellen zwei der am häufigsten genutzten Anbieter genauer vor.
FAQ
Wie lange hat ein Versicherer in Thailand Zeit, auf einen Widerspruch zu antworten?
Eine einheitliche gesetzliche Frist für alle Arten von Anträgen gibt es nicht. Praktisch setzt Du daher in Deinem schriftlichen Widerspruch selbst eine Frist, üblich sind 15 Werktage, und kündigst an, die OIC einzuschalten, falls Du bis dahin keine inhaltliche Antwort erhältst.
Kostet eine Beschwerde bei der OIC etwas?
Eine Beschwerde oder ein Mediationsantrag bei der OIC erfordert keinen Rechtsbeistand und ist der übliche erste Schritt für Versicherte. Er ist kostenlos und kommt, bevor ein Streit überhaupt vor ein förmliches Schiedsverfahren oder vor Gericht müsste.
Kann die OIC meinen Versicherer zur Zahlung zwingen?
Die OIC kann einen Versicherer verpflichten, förmlich auf eine Beschwerde zu antworten, und auf einen Vergleich hinwirken, womit die meisten Streitfälle enden. Scheitert die Mediation, bleiben die in den meisten thailändischen Verträgen enthaltene Schiedsklausel oder eine Zivilklage vor thailändischen Gerichten. Beide liegen außerhalb der Befugnis der OIC, eine Zahlung direkt anzuordnen.
Ist eine Selbstbeteiligung dasselbe wie ein abgelehnter Antrag?
Nein. Eine Selbstbeteiligung nach Thailands Regel vom März 2025 bedeutet, dass der Versicherer einen Teil der Leistung zahlt und Du den Rest nach einem vorab vereinbarten Prozentsatz, während eine Ablehnung heißt, dass der Versicherer gar nichts zahlt. Wendet ein Versicherer einen Selbstbeteiligungssatz an, über den Du nicht informiert wurdest oder der nicht zur auslösenden Leistungshistorie passt, ist das ein Abrechnungsfehler, den Du es wert ist, im selben Widerspruchsverfahren anzufechten.
Was, wenn mein Antrag bei Thailands Sozialversicherung lief statt bei einer privaten Versicherung?
Streitfälle im Rahmen der Sozialversicherung (Social Security Office, SSO) laufen über ein eigenes Verfahren, getrennt von der OIC, denn die SSO ist ein staatliches Sozialversicherungsprogramm und kein privater Versicherer, den die OIC beaufsichtigt. Thailands SSO im Vergleich zur privaten Krankenversicherung erklärt, wie sich die beiden Systeme unterscheiden und wo jeweils das Beschwerdeverfahren angesiedelt ist.
Verwendete Quellen
- Office of Insurance Commission (OIC), Kontaktseite für Verbraucher: bestätigt die OIC-Hotline 1186, die Postadresse (22/79 Ratchadaphisek Road, Chankasem, Chatuchak, Bangkok 10900) und die E-Mail-Adresse, direkt von der Website der OIC abgerufen.
- Office of Insurance Commission (OIC), Navigation der offiziellen Website: bestätigt, dass es die getrennten Kanäle „Complaint consideration by competent officials“ und „Dispute Mediation by Professionals“ sowie das Online-Beschwerdesystem (complaintportal.oic.or.th/ppms) als eigene Verbraucherwege gibt, und nennt deren URLs.
- OIC-Beschwerdeportal (complaintportal.oic.or.th): das Online-System der OIC zur Einreichung einer Versicherungsbeschwerde, direkt von der offiziellen OIC-Website verlinkt.
- Siam Legal International, „New Thai Health Insurance Co-Pay Rule Going Into Effect March 20th“: bestätigt das Inkrafttreten am 20. März 2025, die Schwellen von 200 % und 400 % der Jahresprämie, die daraus folgenden Selbstbeteiligungen von 30 % und 50 %, den Ausschluss von großen Operationen und schweren Erkrankungen und dass die Regel ab diesem Datum für neue Verträge und Verlängerungen gilt.
- Rajah & Tann Asia, Rechtsinformation zu Thailands Selbstbeteiligungsklausel: Gegenprüfung, die dasselbe Inkrafttreten am 20. März 2025 sowie die zugrunde liegenden OIC-Anordnungen Nr. 14/2564 (Lebensversicherung) und Nr. 15/2564 (Schadenversicherung) bestätigt.
- Lexology, „First-step analysis: bringing insurance litigation proceedings in Thailand“: bestätigt, dass thailändische Versicherungsverträge häufig eine übliche, optionale Schiedsklausel enthalten, die Streitigkeiten alternativ zu einer Zivilklage dem Schiedsinstitut der OIC zuweist.
 Español:
 English:
 Français: