Tu aseguradora de salud en Tailandia acaba de rechazar un reembolso. Aquí tienes lo que funciona de verdad para revertirlo: cómo leer la carta de rechazo, cómo es el proceso de reclamaciones de la propia aseguradora y cuándo llevar el caso a la Office of Insurance Commission (OIC), el organismo regulador de seguros de Tailandia.
Un reembolso denegado casi nunca significa que el caso esté cerrado. Las aseguradoras tailandesas, locales e internacionales por igual, rechazan automáticamente una parte de las solicitudes en el primer envío, a menudo por un detalle menor: un sello que falta en un recibo, un código de diagnóstico que no coincide o un hospital que la aseguradora clasifica como «fuera de red» para esa póliza concreta.
Algunos de esos rechazos son correctos, pero muchos no lo son. La única forma de saber ante cuál estás es reclamar por el canal adecuado.
Esta guía explica por qué se rechazan las solicitudes en Tailandia, cómo reclamar primero ante tu aseguradora y cómo acudir a la OIC si la aseguradora no cede, además de lo que conviene tener preparado antes de enviar nada.
Contents
- Puntos clave
- Por qué se rechazan las solicitudes de seguro médico en Tailandia
- El proceso interno de reclamación de la aseguradora
- Cuándo y cómo acudir a la OIC
- Cómo construir una reclamación sólida
- Errores comunes y trampas que evitar
- Preguntas frecuentes
- ¿De cuánto tiempo dispone una aseguradora en Tailandia para responder a una reclamación?
- ¿Cuesta algo presentar una queja ante la OIC?
- ¿Puede la OIC obligar a mi aseguradora a pagar?
- ¿Es un copago lo mismo que una solicitud rechazada?
- ¿Y si mi solicitud era con la Seguridad Social tailandesa en lugar de un seguro privado?
- Fuentes citadas
Puntos clave
- La mayoría de los rechazos en Tailandia se reparten en cuatro grupos: enfermedades preexistentes no declaradas, documentación ausente o incompleta, tratamiento en un hospital sin facturación directa con tu póliza y cláusulas de exclusión que el asegurado nunca leyó con detalle.
- Pide el rechazo por escrito, con la cláusula concreta de la póliza citada, antes de hacer nada más. Un «no está cubierto» dicho de palabra por un centro de llamadas no es una respuesta real.
- Todas las aseguradoras de Tailandia tienen un proceso interno de reclamaciones, y tienes que pasar por él antes de que la OIC intervenga.
- La Office of Insurance Commission (OIC) recibe las quejas de los consumidores por teléfono en el 1186, en línea a través de su portal de reclamaciones o en persona en su oficina de Bangkok, y puede obligar a una aseguradora a responder.
- Desde el 20 de marzo de 2025, las pólizas de salud individuales nuevas y renovadas en Tailandia pueden incluir una cláusula de copago si presentas muchas solicitudes pequeñas. Es una condición de la póliza, no un rechazo, y conviene saber distinguir una cosa de la otra.
- Guarda toda la correspondencia por escrito. Las llamadas con corredores y centros de atención son la mayor fuente de disputas de «tú dijiste, yo dije» que no llevan a ninguna parte.
Por qué se rechazan las solicitudes de seguro médico en Tailandia
Las aseguradoras de salud tailandesas rechazan solicitudes por un puñado de motivos que se repiten. Casi todos se reducen a una de estas cuatro cosas:
- Lo que le dijiste a la aseguradora al contratar
- Los documentos que te entregó el hospital
- El hospital al que acudiste
- Lo que el texto de la póliza excluye en realidad
Disputas por enfermedades preexistentes
Una disputa por enfermedad preexistente surge cuando la aseguradora considera que tu solicitud actual está relacionada con un problema de salud que tenías, o que razonablemente deberías haber conocido, antes de que empezara la póliza. Las aseguradoras tailandesas practican lo que el sector llama suscripción posterior a la reclamación: emiten primero la póliza y solo revisan tu historial médico completo cuando presentas una solicitud importante.
Si en ese historial aparece algo que no declaraste en la solicitud, desde un diagnóstico previo hasta un medicamento que ya tomabas, la aseguradora puede denegar esa reclamación concreta o, en los casos más graves, anular la póliza por completo.
Aquí empiezan las peores disputas, porque la definición de «preexistente» es más amplia de lo que la mayoría supone. Una sola visita al médico por unos síntomas que luego resultan estar vinculados a un diagnóstico mayor puede contar, aunque en su momento nadie te explicara lo que significaban. Cómo funcionan realmente las enfermedades preexistentes en el seguro de salud tailandés explica cómo definen el término las aseguradoras y qué cuenta como declaración.
Da igual que sea crónica o no. Incluso un brazo roto que está completamente curado es una enfermedad preexistente. Y si omites información médica importante, eso puede suponer la anulación de la póliza desde el principio.
Carsten Creutzburg, corredor de seguros con más de 20 años de experiencia
Consejo: si un corredor te dice que no hace falta mencionar un problema de salud menor en la solicitud, pídele ese consejo por escrito o ignóralo. Las garantías verbales de un corredor no significan nada para el equipo de suscripción de la aseguradora una vez que hay una reclamación sobre la mesa.
Documentación ausente o incompleta
Las aseguradoras tailandesas rechazan una gran parte de las solicitudes únicamente por motivos de papeleo. Las carencias más habituales son:
- Una factura desglosada sin códigos de procedimiento
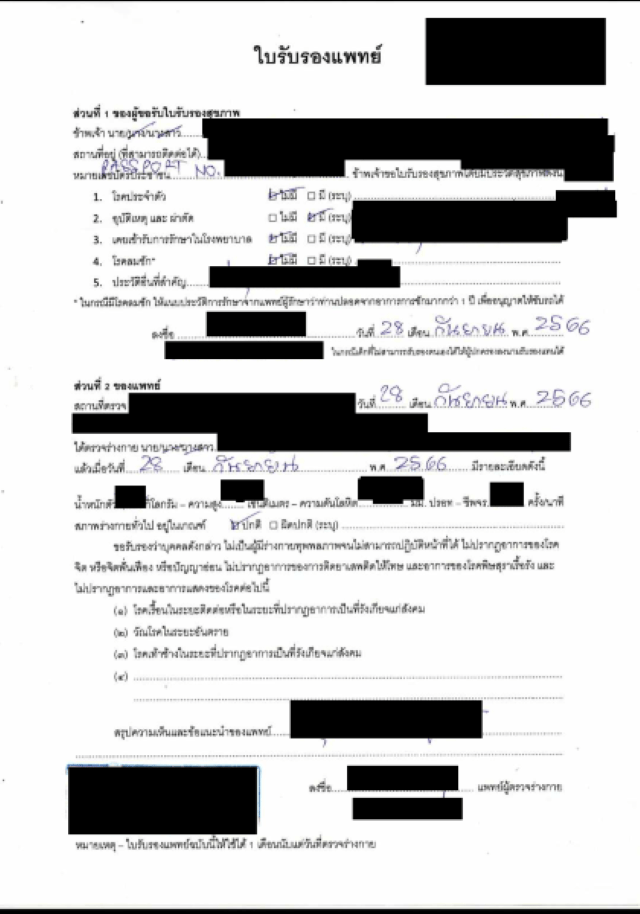
- Un certificado médico (ใบรับรองแพทย์) que no detalla el diagnóstico
- Un informe de alta que no coincide con lo facturado
Los departamentos de facturación de los hospitales tailandeses están acostumbrados a elaborar estos documentos para solicitudes de seguro, pero el nivel de detalle varía mucho entre un pequeño hospital de provincias y un gran hospital privado de Bangkok, y quien acaba lidiando con el rechazo es el paciente, no el hospital.
Lo más seguro es pedir, antes de salir del hospital, una copia completa y desglosada de todas las facturas y de todo el historial médico, incluso en visitas ambulatorias, y guardar tus propias copias aparte de lo que el hospital envíe directamente a la aseguradora.
Confusión entre hospital de la red y fuera de la red
La confusión con la red ocurre cuando el asegurado da por hecho que un hospital ofrece facturación directa y no es así, o cuando cree que «facturación directa» significa que se cubre todo sin llamar antes para pedir autorización. La facturación directa (tratamiento sin adelantar dinero) significa que la aseguradora liquida con el hospital en el momento de la atención; fuera de esa red, o en cualquier ingreso no urgente, lo normal es pagar primero y pedir el reembolso después.
Incluso dentro de la red propia de un hospital, las aseguradoras aplican límites «razonables y habituales» a determinados procedimientos, y la factura que supera ese baremo interno hace que el exceso recaiga en el paciente.
La única forma fiable de evitar una sorpresa es llamar tú mismo a tu aseguradora para obtener autorización previa antes de cualquier ingreso o procedimiento programado, en lugar de fiarte de que la ventanilla de facturación del hospital confirme tu cobertura por ti.
Otros motivos de rechazo frecuentes
Hay algunos patrones más que aparecen con tanta frecuencia que merecen mención aparte.
- Aviso tardío: la mayoría de las pólizas fijan un plazo, normalmente 30 días tras el tratamiento, para presentar la solicitud. Si lo dejas pasar, la aseguradora puede denegarla solo por una cuestión de procedimiento, con independencia de que el tratamiento estuviera cubierto.
- Cláusulas de exclusión: los tratamientos dentales, los cosméticos y la fisioterapia ambulatoria suelen estar excluidos o con un límite muy bajo en los planes más baratos, y los asegurados muchas veces solo descubren el tope cuando una solicitud vuelve pagada solo en parte.
- La regla del copago: desde el 20 de marzo de 2025, el regulador de seguros de Tailandia exige que las pólizas de salud individuales nuevas y renovadas incluyan una cláusula que activa un copago (no un rechazo) si presentas tres o más solicitudes en un año por una lista definida de dolencias leves (dolores de cabeza, gripe, inflamación muscular, diarrea, reflujo ácido) que sumen más del 200 % de tu prima anual, o tres solicitudes por enfermedad general que sumen más del 400 % de tu prima anual. Si se alcanza cualquiera de los dos umbrales, se aplica un copago del 30 % en tu siguiente año de póliza; si se alcanzan ambos, sube al 50 %. Las cirugías mayores y las enfermedades graves quedan totalmente excluidas de la regla. (Verificado en septiembre de 2026.)
Una cláusula de copago no es lo mismo que un rechazo rotundo. Es un reparto de costes escrito en la propia póliza, y se impugna de otra manera que una denegación. Lo que compruebas es si la aseguradora aplicó bien el desencadenante, no que el tratamiento debiera haberse cubierto al completo.
El proceso interno de reclamación de la aseguradora
Toda aseguradora autorizada en Tailandia tiene que contar con un proceso interno de reclamaciones, y debes pasar por él antes de que la OIC intervenga en tu favor. Míralo como un rastro documental que vas construyendo, no como un trámite que quitarte de encima cuanto antes.
- Consigue el rechazo por escrito. Pide a la aseguradora, por correo electrónico, la cláusula exacta, la exclusión o la condición en la que se basa para denegar la solicitud. Un rechazo telefónico de un operador de centro de llamadas no se puede recurrir, porque no hay nada concreto que rebatir.
- Compara el rechazo con el texto de tu póliza. Saca tu póliza real, no el folleto comercial, y localiza la cláusula que citó la aseguradora. A veces cita una cláusula que no encaja del todo con la situación, y esa diferencia es justo lo que defiende tu reclamación.
- Prepara tu expediente. Reúne la factura hospitalaria desglosada, el certificado médico, el informe de alta y, cuando la disputa es médica y no de procedimiento, una segunda opinión por escrito del médico que te trató o de otro especialista.
- Presenta una reclamación formal por escrito. Dirígela al departamento de reclamaciones o de atención al cliente de la aseguradora, con nombre propio si puedes averiguarlo, adjunta tu documentación y di con claridad qué pides: pago íntegro, pago parcial o la anulación del copago.
- Ponle un plazo. Indica que esperas una respuesta por escrito en 15 días hábiles y que presentarás una queja ante la OIC si el asunto no se resuelve. Las aseguradoras responden más rápido cuando se nombra a la OIC.
Un corredor de seguros independiente y de confianza puede pesar de verdad en esta fase, porque los corredores tratan constantemente con los departamentos de siniestros de esas mismas aseguradoras y a menudo tienen un contacto directo en lugar de la cola general de un centro de llamadas. Corredores de seguros en Tailandia explica cómo elegir uno y qué puede y qué no puede hacer por ti cuando la reclamación ya está en disputa.
Cuándo y cómo acudir a la OIC
La Office of Insurance Commission (OIC) es el regulador de seguros de Tailandia y recibe quejas de consumidores contra cualquier aseguradora autorizada para operar en el país. Acude a ella cuando el departamento de reclamaciones de la aseguradora haya rechazado tu reclamación, haya guardado silencio más allá de un plazo razonable o te haya dado una respuesta que no aborda de verdad la cláusula en disputa.
Qué hace la OIC
La OIC tramita las quejas de consumidores contra aseguradoras por dos vías distintas en su propia web: el examen de la queja por sus funcionarios y la mediación del conflicto a cargo de sus mediadores profesionales. Presentar una queja pone el nombre del regulador en el aviso que recibe la aseguradora, y las aseguradoras tailandesas suelen responder a eso más rápido que a otro correo más del asegurado a solas.
Cómo presentar una queja
Puedes contactar con la OIC de tres maneras: por teléfono, en línea o en persona.
- Teléfono: llama al 1186, la línea de atención al consumidor de la OIC, y pide presentar una queja contra tu aseguradora. La ayuda en inglés es limitada, así que conviene tener al teléfono a un amigo, pareja o a tu corredor que hable tailandés. (Verificado en septiembre de 2026.)
- En línea: la OIC tiene un portal específico para presentar quejas (complaintportal.oic.or.th) en el que te registras, subes la carta de rechazo, los documentos de la póliza y las pruebas, y envías el caso directamente. (Verificado en septiembre de 2026.)
- En persona: lleva tu póliza, tu documento de identidad y todo el rastro documental de tu reclamación a la aseguradora a la sede de la OIC en Bangkok, 22/79 Ratchadaphisek Road, Chankasem, Chatuchak, Bangkok 10900, y abre el caso con un funcionario de guardia. (Verificado en septiembre de 2026.)
Qué ocurre después de presentarla
Cuando la OIC admite tu queja, avisa a la aseguradora y le exige una respuesta formal por escrito sobre el punto concreto de la disputa. Muchos casos se resuelven en esta fase, simplemente porque la aseguradora tiene que justificar la denegación ante un regulador y no solo ante el asegurado.
Si la respuesta de la aseguradora no zanja el asunto, la OIC puede ofrecer una mediación entre tú y el representante de la aseguradora para llegar a un acuerdo. La mayoría de los seguros que se venden en Tailandia incluyen además una cláusula de arbitraje opcional estándar, de modo que, si la mediación fracasa, tú o la aseguradora podéis llevar la disputa a arbitraje ante el instituto de arbitraje de la OIC, o conservas el derecho de acudir directamente a los tribunales tailandeses.
El arbitraje y el pleito son el último recurso. Casi todas las disputas que llegan a los pasos anteriores de esta guía se resuelven antes de necesitar ninguno de los dos.
Cómo construir una reclamación sólida
Una reclamación sólida se reduce a documentación y precisión. Ninguna de las dos es complicada, pero descuidar cualquiera suele ser lo que convierte una disputa ganable en una reclamación rechazada.
Pide todo por escrito. Cada llamada a la aseguradora debería ir seguida de un correo que resuma lo que se dijo. Si la aseguradora no quiere poner por escrito el motivo del rechazo, indícalo expresamente en tu queja ante la OIC.
Cuida la codificación. Pide al departamento de seguros del hospital que revise otra vez los códigos de diagnóstico y de procedimiento de la factura antes de enviarla. Un código que no coincide es uno de los motivos más comunes, y más fáciles de corregir, por los que una solicitud rebota.
Recurre a una segunda opinión médica cuando la disputa sea médica. Si la aseguradora sostiene que una enfermedad es preexistente o que el tratamiento no era médicamente necesario, un informe escrito de un especialista pesa más que tu propio relato de los síntomas.
Cita la póliza a la aseguradora. Mencionar en tu carta de reclamación el número exacto de la cláusula y su redacción, en vez de describirla con tus palabras, hace más difícil que la aseguradora reinterprete la cláusula a posteriori.
Implica a tu corredor pronto, no como último recurso. Un corredor que te vendió la póliza mantiene una relación comercial con la aseguradora y a menudo tiene una vía más rápida hasta un gestor de siniestros que un asegurado que llama sin más.
Fija un plazo y cúmplelo. Las reclamaciones vagas que nunca mencionan a la OIC tienden a quedarse en una cola. Las que señalan una fecha concreta y al regulador suelen recibir respuesta.
Conviene saber: si tu póliza es un plan internacional y no una local con licencia en Tailandia, las disputas suelen seguir pasando primero por el proceso de reclamaciones de la propia aseguradora, pero la OIC solo puede regular, y obligar a responder, la conducta de una aseguradora local con licencia en Tailandia. Seguro de salud local o internacional en Tailandia profundiza en esa distinción.
Errores comunes y trampas que evitar
Unos cuantos errores se repiten una y otra vez en los relatos de expatriados sobre disputas de seguros en Tailandia, y casi todos se pueden evitar.
En los foros de expatriados, una de las advertencias más constantes tiene que ver con la declaración. Contarle una dolencia a un corredor por teléfono no sirve de nada si no llega a la solicitud escrita. Asegurados que daban por hecho que una mención verbal contaba como declaración han visto denegadas sus reclamaciones, o anuladas pólizas enteras, cuando la aseguradora pidió el historial médico completo tras un siniestro grande.
Tratar la primera denegación como definitiva es otro error habitual. Las aseguradoras cuentan con que una parte de los asegurados acepte sin más un rechazo en lugar de responder con una reclamación por escrito, y la opinión general de la comunidad de expatriados es que la OIC es realmente útil y favorable al consumidor una vez que se presenta la queja, nada que haya que temer ni evitar.
Suponer que el mostrador del hospital entiende tu póliza mejor que tú provoca también muchas facturas sorpresa evitables. El personal de facturación conoce la relación de su hospital con una aseguradora, no la letra pequeña de tu plan concreto, así que un «sí, está usted cubierto» de admisión no equivale a una autorización previa de tu aseguradora.
Las aseguradoras locales reciben opiniones realmente dispares de sus clientes. Algunos cuentan que hay agentes que se desviven por sacar adelante una solicitud, mientras que otros hablan de un escrutinio hiperestricto, sobre todo en las solicitudes ambulatorias. Esa irregularidad es en sí misma un motivo para guardar cada documento y cada correo, porque una misma aseguradora puede comportarse de forma muy distinta de un caso a otro.
La experiencia y los errores de un expatriado con el seguro de salud en Tailandia es una buena lectura sobre cómo se manifiestan esas lagunas en la práctica. La reseña de Muang Thai Insurance y la reseña del plan para Tailandia de Cigna Global tratan con más detalle dos de las aseguradoras más usadas.
Preguntas frecuentes
¿De cuánto tiempo dispone una aseguradora en Tailandia para responder a una reclamación?
No hay un plazo legal único para todos los tipos de solicitud, así que lo práctico es fijar tu propio plazo, normalmente de 15 días hábiles, en tu reclamación por escrito e indicar que acudirás a la OIC si no recibes una respuesta de fondo para entonces.
¿Cuesta algo presentar una queja ante la OIC?
Presentar una queja o pedir una mediación a través de la OIC no exige representación legal y es el primer paso habitual para los asegurados, sin coste, antes de que una disputa tenga que pasar a un arbitraje formal o a los tribunales.
¿Puede la OIC obligar a mi aseguradora a pagar?
La OIC puede obligar a una aseguradora a responder formalmente a una queja y mediar para llegar a un acuerdo, lo que resuelve la mayoría de las disputas. Si la mediación fracasa, quedan la cláusula de arbitraje que incluyen la mayoría de las pólizas tailandesas o una demanda civil ante los tribunales tailandeses, dos vías que quedan fuera de la facultad de la OIC para ordenar directamente un pago.
¿Es un copago lo mismo que una solicitud rechazada?
No. Un copago según la norma tailandesa de marzo de 2025 significa que la aseguradora paga una parte de la solicitud y tú el resto con un porcentaje pactado de antemano, mientras que un rechazo significa que la aseguradora se niega a pagar nada. Si una aseguradora aplica un porcentaje de copago del que no se te informó o que no corresponde al historial de solicitudes que lo activa, es un error de facturación que merece impugnarse por el mismo proceso de reclamación.
¿Y si mi solicitud era con la Seguridad Social tailandesa en lugar de un seguro privado?
Las disputas dentro del sistema de la Seguridad Social (Social Security Office, SSO) siguen un proceso distinto del de la OIC, ya que la SSO es un programa público de seguro social y no una aseguradora privada regulada por la OIC. La SSO de Tailandia frente al seguro de salud privado explica en qué se diferencian ambos sistemas y dónde se sitúa el proceso de reclamaciones de cada uno.
Fuentes citadas
- Office of Insurance Commission (OIC), página de contacto para consumidores: confirma el número de la línea de atención 1186, la dirección física (22/79 Ratchadaphisek Road, Chankasem, Chatuchak, Bangkok 10900) y el correo electrónico, obtenidos directamente de la web de la OIC.
- Office of Insurance Commission (OIC), navegación del sitio oficial: confirma la existencia y las URL de las vías separadas «Complaint consideration by competent officials» y «Dispute Mediation by Professionals», así como del sistema de presentación de quejas en línea (complaintportal.oic.or.th/ppms), como canales distintos para el consumidor.
- Portal de quejas de la OIC (complaintportal.oic.or.th): el sistema en línea de la OIC para presentar una queja de seguros, enlazado directamente desde su web oficial.
- Siam Legal International, «New Thai Health Insurance Co-Pay Rule Going Into Effect March 20th»: confirma la fecha de entrada en vigor del 20 de marzo de 2025, los umbrales del 200 % y el 400 % de la prima anual, los copagos resultantes del 30 % y el 50 %, la exclusión de las cirugías mayores y las enfermedades graves, y que la norma se aplica a las pólizas nuevas y a las renovaciones desde esa fecha.
- Rajah & Tann Asia, actualización jurídica sobre la cláusula de copago de Tailandia: contraste que confirma la misma fecha de entrada en vigor del 20 de marzo de 2025 y las órdenes de la OIC en las que se basa, n.º 14/2564 (seguros de vida) y n.º 15/2564 (seguros distintos del de vida).
- Lexology, «First-step analysis: bringing insurance litigation proceedings in Thailand»: confirma que las pólizas de seguros tailandesas suelen incluir una cláusula de arbitraje opcional estándar que somete las disputas al instituto de arbitraje de la OIC como alternativa a una demanda civil.

 English:
 Français:
 Deutsch: