Votre assureur santé thaïlandais vient de refuser un remboursement. Voici ce qui fonctionne vraiment pour le faire annuler : comment lire la lettre de refus, comment se déroule la procédure de réclamation interne de l’assureur et quand porter l’affaire devant l’Office of Insurance Commission (OIC), le régulateur thaïlandais des assurances.
Un remboursement refusé ne signifie presque jamais que le dossier est clos. Les assureurs thaïlandais, locaux comme internationaux, rejettent automatiquement une partie des demandes dès le premier dépôt, souvent pour un détail : un tampon manquant sur un reçu, un code de diagnostic qui ne correspond pas, ou un hôpital que l’assureur classe « hors réseau » pour ce contrat précis.
Certains refus sont justifiés, mais beaucoup ne le sont pas. Le seul moyen de savoir à quel cas vous avez affaire est de contester par le bon canal.
Ce guide explique pourquoi les demandes de remboursement sont rejetées en Thaïlande, comment faire appel d’abord auprès de l’assureur, puis comment saisir l’OIC si l’assureur ne cède pas, et ce qu’il faut préparer avant d’envoyer quoi que ce soit.
Contents
- L'essentiel à retenir
- Pourquoi les demandes de remboursement santé sont rejetées en Thaïlande
- La procédure de recours interne de l'assureur
- Quand et comment saisir l'OIC
- Comment construire un recours solide
- Erreurs courantes et pièges à éviter
- FAQ
- De quel délai dispose un assureur pour répondre à un recours en Thaïlande ?
- Déposer une plainte auprès de l'OIC coûte-t-il quelque chose ?
- L'OIC peut-elle forcer mon assureur à payer ?
- Une quote-part équivaut-elle à un refus de remboursement ?
- Et si ma demande relevait de la Sécurité sociale thaïlandaise plutôt que d'une assurance privée ?
- Sources citées
L’essentiel à retenir
- La plupart des refus en Thaïlande relèvent de quatre catégories : maladies préexistantes non déclarées, dossier incomplet ou manquant, soins dans un hôpital qui n’offre pas le tiers payant avec votre contrat, et clauses d’exclusion que l’assuré n’a jamais lues de près.
- Demandez d’abord le refus par écrit, avec la clause du contrat citée précisément, avant toute autre démarche. Un « non couvert » prononcé au téléphone par un centre d’appels n’est pas une vraie réponse.
- Tous les assureurs thaïlandais disposent d’une procédure de réclamation interne, et vous devez l’épuiser avant que l’OIC n’intervienne.
- L’Office of Insurance Commission (OIC) reçoit les plaintes des consommateurs par téléphone au 1186, en ligne via son portail de réclamations ou sur place à son bureau de Bangkok, et peut contraindre un assureur à répondre.
- Depuis le 20 mars 2025, les contrats santé individuels neufs ou renouvelés en Thaïlande peuvent comporter une clause de quote-part si vous multipliez les petites demandes. C’est une condition du contrat, pas un refus, et mieux vaut savoir faire la différence.
- Gardez toute la correspondance par écrit. Les appels avec les courtiers et les centres d’appels sont la première cause de querelles du type « c’est ce qu’on m’a dit » qui n’aboutissent à rien.
Pourquoi les demandes de remboursement santé sont rejetées en Thaïlande
Les assureurs santé thaïlandais rejettent les demandes pour une poignée de raisons récurrentes. Presque toutes se ramènent à quatre éléments :
- Ce que vous avez déclaré à l’assureur lors de la souscription
- Les documents que l’hôpital vous a remis
- L’établissement dans lequel vous êtes entré
- Ce que le texte du contrat exclut réellement
Litiges sur les maladies préexistantes
Un litige sur une maladie préexistante survient quand l’assureur estime que votre demande actuelle se rattache à un problème de santé que vous aviez, ou dont vous aviez raisonnablement connaissance, avant le début du contrat. Les assureurs thaïlandais pratiquent ce que le secteur appelle la sélection médicale a posteriori : ils émettent le contrat d’abord et ne consultent votre dossier médical complet qu’au moment d’une demande importante.
Si ce dossier révèle un élément non déclaré dans le questionnaire, d’un diagnostic antérieur à un médicament que vous preniez déjà, l’assureur peut refuser la demande concernée ou, dans les cas les plus graves, annuler purement et simplement le contrat.
C’est là que naissent les pires litiges, car la définition de « préexistant » est plus large que ce que la plupart des gens imaginent. Une seule consultation pour des symptômes qui s’avèrent plus tard liés à un diagnostic plus lourd peut suffire, même si on ne vous a jamais expliqué ce qu’ils signifiaient à l’époque. Comment fonctionnent réellement les maladies préexistantes dans l’assurance santé thaïlandaise détaille la façon dont les assureurs définissent le terme et ce qui compte comme déclaration.
Peu importe que ce soit chronique ou non. Même un bras cassé complètement guéri est une maladie préexistante. Et si vous omettez des informations médicales importantes, cela peut entraîner l’annulation du contrat dès le départ.
Carsten Creutzburg, courtier en assurance avec plus de 20 ans d’expérience
Conseil : si un courtier vous dit de ne pas mentionner un petit problème de santé dans le questionnaire, exigez ce conseil par écrit ou ignorez-le. Les assurances verbales d’un courtier ne pèsent rien pour le service de souscription de l’assureur une fois qu’une demande est sur la table.
Documents manquants ou incomplets
Les assureurs thaïlandais rejettent une grande part des demandes pour de simples raisons administratives. Les lacunes les plus fréquentes sont :
- Une facture détaillée sans codes d’actes
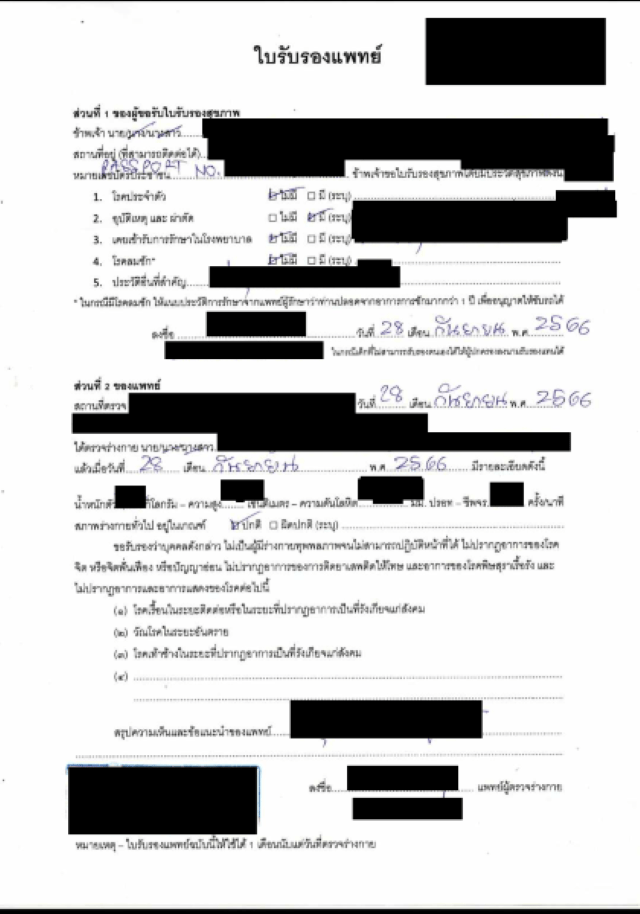
- Un certificat médical (ใบรับรองแพทย์) qui ne précise pas le diagnostic
- Un compte rendu de sortie qui ne correspond pas à ce qui a été facturé
Les services de facturation des hôpitaux thaïlandais ont l’habitude d’établir ces documents pour les demandes d’assurance, mais le niveau de détail varie beaucoup entre un petit hôpital de province et un grand hôpital privé de Bangkok, et c’est le patient, pas l’hôpital, qui se retrouve à gérer le refus.
Le plus sûr est de demander, avant de quitter l’hôpital, une copie complète et détaillée de chaque facture et de chaque dossier médical, même pour une consultation externe, et de conserver vos propres copies séparément de ce que l’hôpital envoie directement à l’assureur.
Confusion entre hôpital du réseau et hors réseau
La confusion sur le réseau survient quand un assuré pense qu’un hôpital pratique le tiers payant alors que ce n’est pas le cas, ou croit que « tiers payant » veut dire que tous les frais sont couverts sans appel préalable pour accord. Avec le tiers payant (soins sans avance de frais), l’assureur règle directement l’hôpital au moment des soins ; hors de ce réseau, ou pour toute hospitalisation non urgente, vous payez en général d’abord et demandez le remboursement ensuite.
Même dans le réseau propre d’un hôpital, les assureurs appliquent des plafonds « raisonnables et usuels » sur certains actes, et une facture qui dépasse ce barème interne voit l’excédent renvoyé au patient.
La seule façon fiable d’éviter une mauvaise surprise consiste à appeler vous-même votre assureur pour obtenir un accord préalable avant toute hospitalisation ou tout acte programmé, plutôt que de compter sur le guichet de facturation de l’hôpital pour confirmer votre couverture à votre place.
Autres motifs de refus fréquents
Quelques autres cas reviennent assez souvent pour mériter une mention à part.
- Déclaration tardive : la plupart des contrats fixent un délai, souvent 30 jours après les soins, pour déposer une demande. Si vous le dépassez, l’assureur peut refuser pour ce seul motif de procédure, que les soins aient été couverts ou non.
- Clauses d’exclusion : les soins dentaires, la chirurgie esthétique et la kinésithérapie en ambulatoire sont souvent exclus ou plafonnés très bas dans les formules économiques, et les assurés ne découvrent souvent le plafond que lorsqu’une demande revient payée en partie seulement.
- La règle de la quote-part : depuis le 20 mars 2025, le régulateur thaïlandais des assurances impose aux contrats santé individuels neufs ou renouvelés une clause qui déclenche une quote-part (et non un refus) si vous déposez trois demandes ou plus dans l’année pour une liste définie de petits maux (maux de tête, grippe, inflammation musculaire, diarrhée, reflux acide) pour un total supérieur à 200 % de votre prime annuelle, ou trois demandes pour une maladie courante pour un total supérieur à 400 % de votre prime annuelle. Atteindre l’un des deux seuils entraîne une quote-part de 30 % sur l’année de contrat suivante ; atteindre les deux la porte à 50 %. Les interventions chirurgicales lourdes et les maladies graves sont totalement exclues de la règle. (Vérifié en septembre 2026.)
Une clause de quote-part n’a rien à voir avec un refus pur et simple. C’est un partage des frais inscrit dans le contrat lui-même, et la contester ne se fait pas comme contester un refus. Vous vérifiez que l’assureur a appliqué correctement le déclencheur, vous ne soutenez pas que les soins auraient dû être couverts intégralement.
La procédure de recours interne de l’assureur
Tout assureur agréé en Thaïlande doit disposer d’une procédure de réclamation interne, et vous devez la suivre avant que l’OIC n’intervienne en votre faveur. Voyez-y un dossier de preuves que vous constituez, pas une formalité à expédier au plus vite.
- Obtenez le refus par écrit. Demandez à l’assureur, par e-mail, la clause exacte, l’exclusion ou la condition sur laquelle il s’appuie pour refuser. Un refus au téléphone par un téléconseiller ne se conteste pas, faute d’élément précis à réfuter.
- Comparez le refus au texte de votre contrat. Sortez votre véritable contrat, pas la brochure commerciale, et retrouvez la clause citée par l’assureur. Il arrive qu’il cite une clause qui ne correspond pas tout à fait à la situation, et c’est précisément cet écart que votre recours exploite.
- Constituez votre dossier. Rassemblez la facture hospitalière détaillée, le certificat médical, le compte rendu de sortie et, quand le litige est médical plutôt que procédural, un deuxième avis écrit du médecin traitant ou d’un autre spécialiste.
- Déposez un recours écrit en bonne et due forme. Adressez-le au service réclamations ou relations clients de l’assureur, nominativement si vous trouvez un nom, joignez vos justificatifs et dites clairement ce que vous demandez : paiement intégral, paiement partiel ou annulation du déclenchement de la quote-part.
- Fixez une échéance. Indiquez que vous attendez une réponse écrite sous 15 jours ouvrés et que vous saisirez l’OIC si l’affaire n’est pas réglée. Les assureurs répondent plus vite dès que l’OIC est citée nommément.
Un courtier en assurance indépendant et sérieux peut peser réellement à ce stade : les courtiers traitent en permanence avec les services sinistres des mêmes assureurs et ont souvent un contact direct plutôt que la file d’attente générale d’un centre d’appels. Les courtiers en assurance en Thaïlande explique comment en choisir un et ce qu’un courtier peut ou ne peut pas faire pour vous quand une demande est déjà contestée.
Quand et comment saisir l’OIC
L’Office of Insurance Commission (OIC) est le régulateur thaïlandais des assurances et reçoit les plaintes des consommateurs contre tout assureur autorisé à opérer dans le pays. Saisissez-la une fois que le service réclamations de l’assureur a rejeté votre recours, est resté silencieux au-delà d’un délai raisonnable ou vous a donné une réponse qui ne traite pas réellement la clause en litige.
Le rôle de l’OIC
L’OIC traite les plaintes des consommateurs contre les assureurs selon deux voies distinctes sur son propre site : l’examen des plaintes par ses agents et la médiation des litiges par ses médiateurs professionnels. Déposer une plainte met le nom du régulateur sur le courrier que reçoit l’assureur, et les assureurs thaïlandais y répondent généralement plus vite qu’à un énième e-mail du seul assuré.
Comment déposer une plainte
Vous pouvez joindre l’OIC de trois façons : par téléphone, en ligne ou sur place.
- Par téléphone : appelez le 1186, la ligne d’assistance aux consommateurs de l’OIC, et demandez à déposer une plainte contre votre assureur. L’aide en anglais est limitée, donc il vaut mieux avoir au bout du fil un ami, un conjoint ou votre courtier parlant thaï. (Vérifié en septembre 2026.)
- En ligne : l’OIC exploite un portail dédié au dépôt des plaintes (complaintportal.oic.or.th) où vous créez un compte, téléversez la lettre de refus, les documents du contrat et vos justificatifs, puis soumettez directement le dossier. (Vérifié en septembre 2026.)
- Sur place : apportez votre contrat, une pièce d’identité et tout l’historique de votre recours auprès de l’assureur au siège de l’OIC à Bangkok, 22/79 Ratchadaphisek Road, Chankasem, Chatuchak, Bangkok 10900, et faites ouvrir un dossier auprès d’un agent de permanence. (Vérifié en septembre 2026.)
Ce qui se passe après le dépôt
Une fois votre plainte acceptée, l’OIC en informe l’assureur et exige une réponse écrite formelle sur le point précis du litige. Beaucoup de dossiers se règlent à ce stade, simplement parce que l’assureur doit justifier son refus devant un régulateur et non plus seulement devant l’assuré.
Si la réponse de l’assureur ne règle rien, l’OIC peut proposer une médiation entre vous et le représentant de l’assureur pour parvenir à un accord. La plupart des contrats d’assurance vendus en Thaïlande comportent aussi une clause d’arbitrage facultative standard : si la médiation échoue, vous ou l’assureur pouvez porter le litige devant l’institut d’arbitrage de l’OIC, ou vous conservez le droit de saisir directement les tribunaux thaïlandais.
L’arbitrage et le procès sont le dernier recours. Presque tous les litiges qui franchissent les étapes précédentes de ce guide se règlent avant d’en arriver là.
Comment construire un recours solide
Un recours solide repose sur la documentation et la précision. Rien de compliqué, mais en négliger l’une ou l’autre suffit généralement à transformer un litige gagnable en refus confirmé.
Exigez tout par écrit. Chaque appel à l’assureur devrait être suivi d’un e-mail résumant ce qui a été dit. Si l’assureur refuse de donner le motif de son refus par écrit, signalez-le explicitement dans votre plainte à l’OIC.
Soignez le codage. Demandez au service assurances de l’hôpital de revérifier les codes de diagnostic et d’actes sur la facture avant l’envoi. Un code qui ne correspond pas fait partie des raisons les plus courantes, et les plus faciles à corriger, pour lesquelles une demande est renvoyée.
Appuyez-vous sur un deuxième avis médical quand le litige est médical. Si l’assureur soutient qu’une maladie est préexistante ou que les soins n’étaient pas médicalement nécessaires, l’avis écrit d’un spécialiste pèse plus lourd que votre propre récit de vos symptômes.
Citez le contrat à l’assureur. Mentionner dans votre lettre de recours le numéro exact de la clause et son texte, plutôt que de la décrire avec vos mots, rend plus difficile pour l’assureur de réinterpréter la clause après coup.
Impliquez votre courtier tôt, pas en dernier recours. Un courtier qui vous a vendu le contrat entretient une relation commerciale avec l’assureur et dispose souvent d’un accès plus rapide à un gestionnaire sinistres qu’un assuré qui appelle sans introduction.
Fixez une échéance et tenez-la. Les recours vagues qui ne mentionnent jamais l’OIC ont tendance à dormir dans une file d’attente. Ceux qui citent une date précise et le régulateur obtiennent plus souvent une réponse.
Bon à savoir : si votre contrat est un plan international et non un contrat local agréé en Thaïlande, les litiges passent en général d’abord par la procédure de réclamation de l’assureur, mais l’OIC ne peut réguler et contraindre à répondre que la conduite d’un assureur local agréé en Thaïlande. Assurance santé locale ou internationale en Thaïlande approfondit cette distinction.
Erreurs courantes et pièges à éviter
Quelques erreurs reviennent sans cesse dans les témoignages d’expatriés sur les litiges d’assurance en Thaïlande, et la plupart sont évitables.
Sur les forums d’expatriés, l’un des avertissements les plus constants concerne la déclaration. Signaler une maladie à un courtier par téléphone ne sert à rien si elle n’apparaît pas dans le formulaire écrit. Des assurés qui pensaient qu’une mention orale valait déclaration ont vu leurs demandes refusées, voire leur contrat annulé, lorsque l’assureur a obtenu l’intégralité du dossier médical après un gros sinistre.
Considérer le premier refus comme définitif est une autre erreur courante. Les assureurs comptent sur le fait qu’une partie des assurés acceptent simplement un rejet plutôt que de contester par un recours écrit, et la communauté d’expatriés juge en général l’OIC réellement utile et favorable aux consommateurs dès qu’une plainte est déposée, loin d’un organisme à craindre ou à éviter.
Croire que l’accueil de l’hôpital comprend votre contrat mieux que vous provoque aussi beaucoup de factures surprises évitables. Le personnel de facturation connaît la relation de son hôpital avec un assureur, pas les petits caractères de votre formule précise : un « oui, vous êtes couvert » de l’admission ne vaut donc pas accord préalable de votre assureur.
Les assureurs locaux reçoivent des avis réellement partagés de leurs assurés. Certains décrivent des agents qui se démènent pour faire aboutir une demande, d’autres un examen ultra strict, surtout pour les soins en ambulatoire. Cette irrégularité est en soi une raison de conserver chaque document et chaque e-mail, car un même assureur peut se comporter très différemment d’un dossier à l’autre.
L’expérience et les erreurs d’un expatrié avec l’assurance santé en Thaïlande montre bien comment ces failles se traduisent dans la pratique. L’avis sur Muang Thai Insurance et l’avis sur le plan Thaïlande de Cigna Global présentent plus en détail deux des assureurs les plus utilisés.
FAQ
De quel délai dispose un assureur pour répondre à un recours en Thaïlande ?
Il n’existe pas de délai légal unique pour tous les types de demandes. En pratique, fixez donc votre propre échéance, généralement 15 jours ouvrés, dans votre recours écrit, et indiquez que vous saisirez l’OIC si vous n’avez pas obtenu de réponse sur le fond d’ici là.
Déposer une plainte auprès de l’OIC coûte-t-il quelque chose ?
Déposer une plainte ou demander une médiation auprès de l’OIC ne nécessite pas d’avocat et constitue la première étape habituelle pour les assurés, gratuitement, avant qu’un litige n’ait à passer par un arbitrage formel ou devant les tribunaux.
L’OIC peut-elle forcer mon assureur à payer ?
L’OIC peut contraindre un assureur à répondre formellement à une plainte et mener une médiation vers un accord, ce qui règle la plupart des litiges. Si la médiation échoue, il reste la clause d’arbitrage présente dans la plupart des contrats thaïlandais ou une action civile devant les tribunaux thaïlandais, deux voies qui échappent au pouvoir de l’OIC d’ordonner directement un paiement.
Une quote-part équivaut-elle à un refus de remboursement ?
Non. Une quote-part selon la règle thaïlandaise de mars 2025 signifie que l’assureur paie une partie de la demande et que vous réglez le reste selon un pourcentage convenu à l’avance, alors qu’un refus signifie que l’assureur ne paie rien. Si un assureur applique un pourcentage de quote-part dont vous n’avez pas été informé ou qui ne correspond pas à l’historique de demandes qui le déclenche, c’est une erreur de facturation qui mérite d’être contestée par la même procédure de recours.
Et si ma demande relevait de la Sécurité sociale thaïlandaise plutôt que d’une assurance privée ?
Les litiges relevant du régime de la Sécurité sociale (Social Security Office, SSO) suivent une procédure distincte de celle de l’OIC, puisque le SSO est un programme public d’assurance sociale et non un assureur privé régulé par l’OIC. Le SSO thaïlandais face à l’assurance santé privée explique en quoi les deux systèmes diffèrent et où se situe la procédure de réclamation de chacun.
Sources citées
- Office of Insurance Commission (OIC), page de contact pour les consommateurs : confirme le numéro de la ligne d’assistance 1186, l’adresse postale (22/79 Ratchadaphisek Road, Chankasem, Chatuchak, Bangkok 10900) et l’adresse e-mail, relevés directement sur le site de l’OIC.
- Office of Insurance Commission (OIC), navigation du site officiel : confirme l’existence et les URL des voies distinctes « Complaint consideration by competent officials » et « Dispute Mediation by Professionals », ainsi que du système de dépôt de plaintes en ligne (complaintportal.oic.or.th/ppms), comme canaux consommateurs à part entière.
- Portail de plaintes de l’OIC (complaintportal.oic.or.th) : le système en ligne de l’OIC pour déposer une plainte en assurance, relié directement depuis son site officiel.
- Siam Legal International, « New Thai Health Insurance Co-Pay Rule Going Into Effect March 20th » : confirme la date d’entrée en vigueur du 20 mars 2025, les seuils de 200 % et 400 % de la prime annuelle, les quotes-parts de 30 % et 50 % qui en résultent, l’exclusion des interventions lourdes et des maladies graves, et l’application de la règle aux nouveaux contrats et aux renouvellements à compter de cette date.
- Rajah & Tann Asia, note juridique sur la clause de quote-part en Thaïlande : recoupement confirmant la même date d’entrée en vigueur du 20 mars 2025 et les ordonnances sous-jacentes de l’OIC nº 14/2564 (assurance vie) et nº 15/2564 (assurance non-vie).
- Lexology, « First-step analysis: bringing insurance litigation proceedings in Thailand » : confirme que les contrats d’assurance thaïlandais comportent couramment une clause d’arbitrage facultative standard soumettant les litiges à l’institut d’arbitrage de l’OIC comme alternative à une action civile.
 Español:
 English:
 Deutsch: