
Toute société enregistrée en Thaïlande doit déposer chaque mois ses déclarations de retenue à la source (PND 3 ou PND 53) et remettre des certificats de retenue à ses prestataires. Les taux pour les services, les loyers et la publicité vont de 1 % à 5 %, et certains paiements sont taxés plus lourdement.
En Thaïlande, les sociétés enregistrées doivent déposer des déclarations de retenue à la source pour les services achetés auprès de particuliers ou de personnes morales. Les taux pour les services, les loyers et la publicité vont de 1 % à 5 %. Les dividendes et certains paiements à des sociétés étrangères sont soumis à des taux plus élevés.
Ces déclarations se déposent chaque mois, dans les 7 ou 15 jours suivant la fin du mois où la rémunération imposable a été versée. Le formulaire PND 3 concerne les prestataires particuliers, le PND 53 les personnes morales qui travaillent pour votre société.
La suite de cet article détaille le dépôt de la déclaration de retenue à la source et la façon de soumettre les formulaires PND 3 et PND 53 pour les prestataires de votre société en Thaïlande.
Contents
- Points clés à retenir
- De quoi s’agit-il ?
- Qui doit déposer cette déclaration ?
- Comment préparer le PND 3 et le PND 53
- Taux de la retenue à la source
- Retenue à la source sur les dividendes, les intérêts et les redevances
- Retenue à la source en cas de paiement à une société étrangère
- Retenue à la source sur les paiements à des sociétés hors de Thaïlande (PND 54)
- Passer à 1 % avec l’e-Withholding Tax
- Exemple chiffré : un mois de retenue à la source
- Justificatifs pour le PND 3 et le PND 53
- Comment déposer le PND 3 et le PND 53
- Émettre les certificats de retenue à la source
- Ce que doit contenir un certificat de retenue (50 Tawi)
- Puis-je faire la déclaration moi-même ?
- Comment payer l’impôt
- Comment demander le remboursement de la retenue à la source ?
- Quand déposer le PND 3 et le PND 53
- Pénalités de retard
- Exemption
- Questions fréquentes
- Quel est le taux standard de retenue à la source sur les dividendes en Thaïlande ?
- Quelle retenue s’applique aux intérêts versés à une société thaïlandaise ?
- Quel taux de retenue s’applique aux redevances en Thaïlande ?
- Les freelances et propriétaires particuliers doivent-ils retenir l’impôt sur les paiements qu’ils reçoivent ?
- Quel taux de retenue s’applique au paiement de services à une société étrangère ?
- Une convention de double imposition peut-elle réduire le taux de retenue thaïlandais ?
- La retenue à la source est-elle la même chose que la TVA ?
- La retenue à la source s’applique-t-elle aux gains de concours ou aux cadeaux promotionnels ?
- Quelles sont les échéances du PND 3 et du PND 53 d’octobre à décembre 2026 ?
- Qu’est-ce que le PND 54 et quand l’utiliser ?
- Comment la majoration pour retenue à la source tardive est-elle calculée ?
- Dois-je retenir l’impôt sur les factures d’hôtel et de restaurant ?
- Dois-je quand même envoyer un certificat si je paie via l’e-Withholding Tax ?
- À vous de jouer
- Sources citées
Points clés à retenir
- Toute société enregistrée en Thaïlande doit déposer chaque mois un PND 3 (pour les prestataires particuliers) ou un PND 53 (pour les prestataires personnes morales), quelle que soit sa taille.
- La date limite est le 7 du mois pour un dépôt papier, repoussée au 15 si vous déclarez en ligne via le portail e-filing du Département des impôts (Revenue Department).
- Les taux dépendent du type de prestation : 3 % pour la plupart des services, 1 % pour le transport, 2 % pour la publicité et 5 % pour les loyers.
- Aucune retenue n’est nécessaire quand la valeur de l’accord est inférieure à 1 000 THB. À partir de 1 000 THB, la retenue s’applique même si vous payez en plusieurs versements plus petits.
- Si vous payez un prestataire l’intégralité de la somme sans retenir l’impôt, c’est à vous de régler la retenue, majorée des intérêts éventuels.
- Pour chaque transaction, vous émettez le certificat de retenue en trois exemplaires : les exemplaires 1 et 2 vont au prestataire, l’exemplaire 3 reste dans votre société.
- Classer dès le départ chaque prestataire comme particulier ou personne morale évite les erreurs de dépôt et les déclarations rectificatives.
- Un comptable qui connaît le système du Département des impôts thaïlandais gère les déclarations mensuelles, échange en thaï avec les agents et maintient votre société en règle pour un tarif raisonnable.
De quoi s’agit-il ?
Le PND 3 est le formulaire de déclaration de retenue à la source pour les particuliers, et le PND 53 celui pour les sociétés.
En Thaïlande, le principe est simple : votre société déduit la retenue à la source du paiement versé à son prestataire. Par exemple, si un traducteur indépendant vous facture 1 000 THB, vous devez retenir 3 % (30 THB) sur le paiement, à déclarer dans le formulaire PND 3 avant le 7 ou le 15 du mois suivant. (Vérifié en septembre 2026.)
Votre société verse ces 3 % au Département des impôts en déposant le PND 3, puis envoie ou remet au prestataire deux exemplaires du certificat de retenue à la source. Il pourra s’en servir pour récupérer la retenue lorsqu’il déposera sa déclaration de revenus thaïlandaise en mars de l’année suivante.
Si vous avez une société enregistrée, quelle que soit sa taille, vous devez déposer le bon formulaire (PND 3 ou PND 53) auprès du Département des impôts dans les 7 ou 15 jours suivant la fin du mois, en indiquant le statut du prestataire et en versant le pourcentage de retenue correspondant à la prestation.
Qui doit déposer cette déclaration ?
Les sociétés thaïlandaises doivent retenir le pourcentage d’impôt prévu sur les paiements faits à leurs prestataires pour différents types de services.
Les paiements à des prestataires à l’étranger sont eux aussi soumis à la retenue à la source si certains critères sont remplis.
Un comptable local peut vous aider pour les démarches de fin de mois.
En savoir plus :
- Comment créer une société en Thaïlande, étape par étape (en anglais)
- Choisir la bonne société de comptabilité à Bangkok
Comment préparer le PND 3 et le PND 53
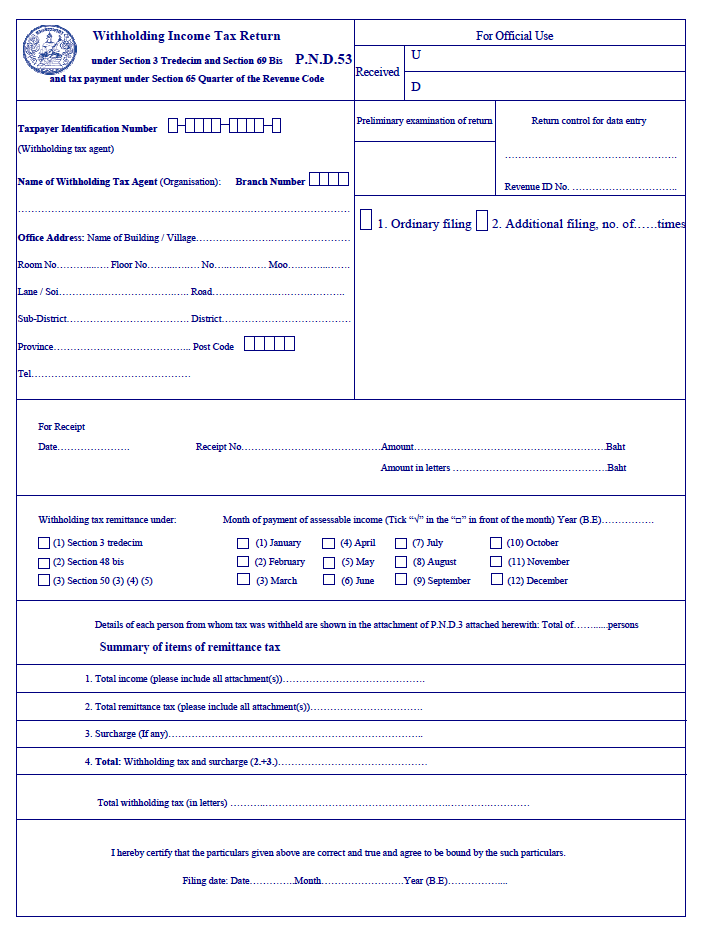
Vous trouverez les versions anglaises du formulaire PND 3, du formulaire PND 53 et du certificat de retenue à la source sur le site du Département des impôts.
Dans les formulaires PND, vous indiquez le montant payé pour la prestation, le mois de paiement et le numéro fiscal du prestataire.
Le PND 3 concerne les paiements à des prestataires particuliers, le PND 53 les paiements à des prestataires personnes morales ayant travaillé pour votre société au cours du mois écoulé.
Taux de la retenue à la source
Les taux varient selon le type de prestation et s’appliquent en pourcentage des honoraires du prestataire :
- La plupart des services – 3 % (services juridiques, comptabilité, réparations, nettoyage, construction, etc.)
- Transport – 1 %
- Publicité – 2 %
- Loyer – 5 %
Article associé : Travailler en Thaïlande : le guide pour les expatriés
Retenue à la source sur les dividendes, les intérêts et les redevances
Outre les honoraires et les loyers, les sociétés thaïlandaises retiennent aussi l’impôt sur des paiements comme les dividendes, les intérêts et les redevances. Ces taux sont fixés par le Département des impôts et s’appliquent lorsqu’une société thaïlandaise effectue le paiement :
- Dividendes : 10 % pour un actionnaire particulier. Les dividendes versés à une autre société suivent des règles plus restreintes, demandez donc conseil à votre comptable avant de retenir quoi que ce soit.
- Intérêts versés à une société résidente : 1 %, porté à 10 % si le bénéficiaire est une association ou une fondation.
- Redevances : 3 %, également portées à 10 % pour les associations et les fondations.
- Gains de concours et cadeaux promotionnels : 5 %.
Retenue à la source en cas de paiement à une société étrangère
Les honoraires de services et de prestations professionnelles versés à une société étrangère sont soumis à un taux différent selon que celle-ci dispose ou non d’un établissement permanent en Thaïlande :
- Avec une succursale thaïlandaise : retenue au même taux de 3 % que pour une société locale.
- Activité en Thaïlande mais sans établissement permanent : retenue de 5 %.
- Aucune activité en Thaïlande (prestataire à l’étranger) : retenue de 15 % au titre de la Section 70, déclarée sur le PND 54.
Les taux applicables aux autres types de paiements à des non-résidents ou à des sociétés étrangères peuvent encore varier, et être réduits par l’une des conventions fiscales de la Thaïlande. Consultez la convention concernée sur les pages du Département des impôts consacrées aux conventions, ou faites confirmer le taux par un conseiller fiscal thaïlandais agréé avant de l’appliquer à un paiement transfrontalier.
Retenue à la source sur les paiements à des sociétés hors de Thaïlande (PND 54)
Le taux de 3 % pour les services mentionné plus haut vaut pour les sociétés qui exercent une activité en Thaïlande. Si vous payez une société étrangère sans activité en Thaïlande, comme un concédant de logiciel ou un consultant installé à l’étranger, c’est la Section 70 du Code des impôts (Revenue Code) qui s’applique. (Vérifié en octobre 2026.)
- Taux : selon le Département des impôts, les honoraires de services et les redevances de licence de logiciel versés à une telle société sont soumis à une retenue de 15 %.
- Formulaire : vous déclarez et réglez via le PND 54, intitulé officiellement « Withholding Tax and Profit Remittance Return under Sections 70 and 70 Bis ».
- Échéance : dans les 7 jours suivant la fin du mois de paiement. Le Département des impôts range le PND 54 avec les PND 1, 2, 3 et 53 parmi les déclarations bénéficiant du délai supplémentaire en ligne : avec l’e-filing, vous avez donc jusqu’au 15.
- Convention fiscale : une convention de double imposition peut réduire le taux pour certains types de paiements, comme les redevances. Le Département des impôts publie les taux conventionnels par pays.
Conservez la copie du PND 54 et le justificatif de paiement. Votre prestataire étranger en aura besoin pour faire valoir un crédit d’impôt pour la taxe thaïlandaise dans son pays.
Passer à 1 % avec l’e-Withholding Tax
Vous pouvez réduire le taux retenu en payant vos prestataires via le système e-Withholding Tax. Dans ce cas, votre banque prélève l’impôt au moment du paiement et le reverse pour vous au Département des impôts.
L’intérêt principal, c’est le taux : les paiements qui impliquent normalement 3 %, 2 % ou 5 % sont tous retenus à 1 % seulement via l’e-Withholding Tax. Votre trésorerie respire, puisqu’une part moindre de chaque paiement est mise de côté.
Vous allégez aussi vos démarches. La banque se charge de la déclaration et du certificat pour ces paiements, et vous n’avez plus à déposer de PND 3 ou PND 53 mensuel à leur sujet.
Le 16 juin 2026, le Conseil des ministres a approuvé la prolongation de ce taux réduit de 1 % jusqu’au 31 décembre 2027. (Vérifié en octobre 2026.)
Les sociétés bénéficient aussi d’un bonus : si vous investissez dans les systèmes e-Withholding Tax ou e-Tax Invoice et e-Receipt, vous pouvez déduire le double du coût réel de votre impôt sur les sociétés, là encore jusqu’à fin 2027.
Exemple chiffré : un mois de retenue à la source
Imaginons que votre société thaïlandaise effectue quatre paiements en septembre 2026. Le tableau montre ce que vous retenez, ce que reçoit le prestataire et sur quelle déclaration l’impôt figure. Les montants s’entendent hors TVA pour simplifier le calcul.
| Paiement | Type de prestataire | Montant (THB) | Taux | Retenue (THB) | Déclaration |
|---|---|---|---|---|---|
| Traducteur indépendant | Particulier | 20 000 | 3 % | 600 | PND 3 |
| Agence de publicité | Société thaïlandaise | 50 000 | 2 % | 1 000 | PND 53 |
| Loyer de bureau | Propriétaire particulier | 30 000 | 5 % | 1 500 | PND 3 |
| Frais de coursier | Société thaïlandaise | 8 000 | 1 % | 80 | PND 53 |
Vous versez 104 820 THB au total aux quatre prestataires et gardez 3 180 THB pour le Département des impôts. Sur ce montant, 2 100 THB vont sur le PND 3 (traducteur et propriétaire) et 1 080 THB sur le PND 53 (agence et coursier).
Pour les paiements de septembre, la date limite papier est le 7 octobre 2026 et la date limite en ligne le 15 octobre 2026, selon le calendrier de dépôt du Département des impôts. (Vérifié en octobre 2026.) Chaque prestataire reçoit également un certificat de retenue indiquant la somme retenue. Si vous aviez payé le traducteur via l’e-Withholding Tax, les 3 % seraient passés à 1 % (200 THB).
Avant de vous mettre d’accord sur un loyer, lisez ce qu’il faut vérifier avant de signer un contrat de location, car les 5 % sont prélevés sur chaque loyer que paie votre société.
Comment est calculée la majoration de retard
La Section 27 du Code des impôts ajoute une majoration de 1,5 % par mois, ou fraction de mois, sur l’impôt non reversé. Elle court du lendemain de l’échéance jusqu’au jour du paiement et ne peut pas dépasser le montant de l’impôt dû. Le Département des impôts indique que la loi ne permet ni de l’annuler ni de la réduire. (Vérifié en octobre 2026.)
Dans l’exemple ci-dessus, si vous réglez les 3 180 THB vingt jours après la date limite en ligne, cela fait une fraction de mois, donc une majoration de 47,70 THB (1,5 % de 3 180 THB). L’amende distincte pouvant atteindre 2 000 THB pour dépôt tardif (Section 35) peut s’y ajouter, sauf si vous démontrez un cas de force majeure.
Justificatifs pour le PND 3 et le PND 53
Pour préparer chaque mois le PND 3 et le PND 53, vous devez transmettre à votre comptable :
- Les copies des pièces d’identité des prestataires particuliers ayant travaillé pour votre société
- Le nom, l’adresse et le numéro fiscal des sociétés ayant travaillé pour la vôtre
- Les factures des prestations réalisées pour votre société au cours du mois écoulé
Le comptable remplit ensuite les formulaires PND 3 et PND 53 et les transmet au Département des impôts. Il émet aussi des exemplaires du certificat de retenue pour chaque prestataire, afin qu’ils puissent demander un remboursement lors de leur déclaration de revenus annuelle.
Comment déposer le PND 3 et le PND 53
Il y a deux façons de déposer les formulaires de retenue à la source : sur papier auprès du Département des impôts de votre secteur, ou en ligne via le site E-Filing.
Il suffit de choisir le formulaire PND 3 ou PND 53 et de le déposer en version numérique.
Enregistrez ensuite le fichier dans les dossiers de votre société. Il est recommandé de conserver les documents fiscaux de l’entreprise au moins cinq ans. Pour une vue d’ensemble des obligations fiscales des sociétés, consultez notre guide sur la PND 50 (impôt sur les sociétés).
Si votre société n’a pas encore d’identifiant ni de mot de passe pour l’e-filing, vous pouvez utiliser ce site pour remplir la demande Por. Or. 01 d’accès à l’e-filing.
Si vous passez par un comptable pour ouvrir votre société et vous immatriculer à la TVA, il a peut-être déjà créé un compte pour vous.
L’e-filing est bien plus pratique, et la plupart des sociétés y sont déjà passées.
En savoir plus :
- Les impôts à gérer en tant que chef d’entreprise en Thaïlande
- Général : combien de temps conserver les documents de la société ?
Émettre les certificats de retenue à la source
Remettez le certificat de retenue au prestataire au moment où vous retenez l’impôt, en trois exemplaires pour chaque paiement.
Les certificats peuvent être remplis et imprimés avec la plupart des logiciels de comptabilité thaïlandais, ou vous pouvez acheter dans une papeterie locale un carnet de certificats vierges à remplir à la main.
Les exemplaires 1 et 2 sont remis au prestataire : l’un est joint à sa déclaration de revenus, l’autre lui sert de référence. L’exemplaire 3 est conservé par le payeur (votre société) comme justificatif.
Ce que doit contenir un certificat de retenue (50 Tawi)
Le certificat de retenue est émis au titre de la Section 50 Bis du Code des impôts, et les comptables thaïlandais l’appellent le 50 Tawi (หนังสือรับรองการหักภาษีเงินได้ ณ ที่จ่าย). Pour les paiements de services, de loyers et de publicité traités dans ce guide, il doit être émis immédiatement à chaque retenue. (Vérifié en octobre 2026.)
Le formulaire anglais du Département des impôts comporte ces rubriques :
- Payeur : nom, adresse et numéro fiscal de votre société.
- Prestataire : la personne ou la société sur laquelle vous avez retenu l’impôt, avec son nom, son adresse et son numéro fiscal ou d’identité.
- Référence de la déclaration : le numéro d’ordre sur votre PND 3 ou PND 53 et une case cochée pour le type de formulaire.
- Détails du paiement : le type de revenu, la date de paiement, le montant versé et l’impôt retenu.
- Mode de paiement : retenue à la source, paiement à chaque fois, paiement unique ou autre arrangement.
- Signature : la signature du payeur, la date d’émission et le cachet de la société.
Le formulaire porte lui-même un avertissement : un payeur qui n’émet pas le certificat s’expose à une amende pouvant atteindre 2 000 THB au titre de la Section 35. Si vous payez via l’e-Withholding Tax, la banque vous remet, ainsi qu’au prestataire, un justificatif électronique : aucun certificat papier à remplir.
Puis-je faire la déclaration moi-même ?
C’est possible, mais mieux vaut confier à un comptable la préparation et le dépôt des PND 3 et PND 53 mensuels, ainsi que l’émission des certificats de retenue de votre société, afin d’éviter toute pénalité pour information erronée.
Le comptable peut aussi échanger avec un agent du Département des impôts en cas de question sur le formulaire, un vrai plus, sauf si vous parlez couramment thaï.
En savoir plus : Apprendre le thaï en ligne : le guide complet et les cours disponibles
Envie de déléguer ? Expat Tax Thailand aide les expatriés sur place pour le conseil fiscal et le dépôt des déclarations, et compte plus de 350 avis cinq étoiles d’expatriés. Vous bénéficiez d’une consultation gratuite et d’un guide gratuit sur la déclaration fiscale thaïlandaise. Parler à Expat Tax Thailand (Sponsorisé)
Comment payer l’impôt
Après avoir déposé le PND 3 et/ou le PND 53, vous pouvez régler la retenue directement au Département des impôts de votre secteur, par virement bancaire ou par paiement QR.
Comment demander le remboursement de la retenue à la source ?
Vous pouvez réclamer le remboursement de la retenue une fois par an, en même temps que votre déclaration de revenus annuelle, via le site E-filing, pour récupérer l’ensemble des sommes retenues.
Pour cela, vous devez transmettre au Département des impôts toutes les copies de certificats de retenue reçues de vos clients. Le total de tous les certificats déposés vous sera remboursé.
Le remboursement peut se faire de trois façons : en espèces (si le dépôt est effectué au Département des impôts local), par virement bancaire, ou sous forme de crédit d’impôt.
Vous pouvez intégrer le montant retenu à votre déclaration de revenus annuelle. Si l’impôt total dû dépasse le montant retenu, vous devez payer la différence. Dans le cas contraire, vous pouvez demander un remboursement.
En savoir plus :
- Comment augmenter vos chances d’obtenir des remboursements d’impôt
- Quand et comment déclarer ses impôts en tant que chef d’entreprise en Thaïlande
Quand déposer le PND 3 et le PND 53
Les échéances suivantes pour les déclarations mensuelles de retenue à la source s’appliquent à tout payeur, que la société soit thaïlandaise ou étrangère :
- PND 3 : au plus tard le 7 de chaque mois pour un dépôt papier
- PND 53 : au plus tard le 7 de chaque mois pour un dépôt papier
Actuellement, le Département des impôts accorde un délai jusqu’au 15 de chaque mois pour le dépôt en ligne des formulaires de retenue à la source. (Vérifié en septembre 2026.) Cette mesure n’est toutefois reconduite que d’année en année : vérifiez donc les éventuelles mises à jour des échéances à chaque nouvel exercice fiscal.
Pénalités de retard
Il est important de déposer les déclarations de retenue à la source dans les délais pour éviter les pénalités, et avec exactitude pour ne pas avoir à déposer de déclarations rectificatives.
Le non-respect du calendrier de dépôt des impôts d’une société est sévèrement sanctionné :
- Pour chaque formulaire déposé en retard (ou non déposé) pour le mois, l’amende peut atteindre 2 000 THB, à laquelle s’ajoute une majoration de 1,5 % par mois ou fraction de mois sur l’impôt dû, plafonnée au montant de l’impôt. Seul un cas de force majeure permet une exception.
- Toute personne qui omet délibérément de déposer les formulaires requis pour échapper à l’impôt encourt une peine de prison pouvant aller jusqu’à 1 an ou une amende pouvant atteindre 200 000 THB, voire les deux.
De plus, comme la loi impose de retenir l’impôt et de le reverser au Département des impôts avant le 7 du mois suivant (ou le 15 en cas de dépôt en ligne), si vous payez un prestataire l’intégralité de la somme sans retenir l’impôt, vous devrez régler cet impôt vous-même. (Vérifié en septembre 2026.)
En savoir plus :
Exemption
Vous n’avez pas à retenir l’impôt lorsque la valeur de l’accord est inférieure à 1 000 THB. À partir de 1 000 THB, vous retenez même si vous payez en versements inférieurs à 1 000 THB. (Vérifié en octobre 2026.)
Par exemple, si vous engagez un traducteur indépendant pour 999 THB, vous n’avez pas besoin de retenir l’impôt et pouvez le payer en totalité.
Si vous refaites appel au même traducteur, la nouvelle mission constitue un accord distinct, évalué sur sa propre valeur.
En revanche, si vous avez un contrat de longue durée de 1 000 THB ou plus avec ce freelance, vous retenez l’impôt sur chaque paiement, même les plus petits.
Questions fréquentes
Quel est le taux standard de retenue à la source sur les dividendes en Thaïlande ?
Les dividendes versés à un actionnaire particulier sont soumis à une retenue de 10 %. Pour ceux versés à une société, la retenue ne s’applique que dans certains cas, par exemple pour une société étrangère exerçant en Thaïlande, et une société thaïlandaise à responsabilité limitée détenant au moins 25 % du payeur est hors du champ de la règle. Le payeur déclare cela selon la procédure habituelle de la retenue à la source.
Quelle retenue s’applique aux intérêts versés à une société thaïlandaise ?
Les intérêts versés à une société thaïlandaise résidente sont soumis à une retenue de 1 %. Si le bénéficiaire est une association ou une fondation, le taux passe à 10 %.
Quel taux de retenue s’applique aux redevances en Thaïlande ?
Les redevances versées à une société sont soumises à 3 %. Pour les associations ou fondations, le taux est de 10 %.
Les freelances et propriétaires particuliers doivent-ils retenir l’impôt sur les paiements qu’ils reçoivent ?
Non. La retenue est prélevée par la personne ou la société qui paie, pas par le bénéficiaire. Un freelance ou un propriétaire reçoit le montant net une fois l’impôt retenu et reversé par son client ou son locataire. Cela est distinct de son propre impôt sur le revenu.
Quel taux de retenue s’applique au paiement de services à une société étrangère ?
Cela dépend de la présence ou non d’un établissement permanent de la société étrangère en Thaïlande. Avec une succursale, le taux est identique au taux national de 3 %. Une société étrangère exerçant en Thaïlande sans succursale est taxée à 5 %, et un prestataire à l’étranger sans activité en Thaïlande à 15 %, déclarés sur le PND 54.
Une convention de double imposition peut-elle réduire le taux de retenue thaïlandais ?
Dans certains cas, oui. La Thaïlande a conclu des conventions de double imposition avec plusieurs pays, qui peuvent abaisser le taux standard sur certains paiements transfrontaliers. Vérifiez les termes exacts de la convention auprès du Département des impôts ou d’un conseiller fiscal agréé.
La retenue à la source est-elle la même chose que la TVA ?
Non. La retenue à la source est une avance sur l’impôt sur le revenu, imputée sur l’impôt final du bénéficiaire. La TVA est un impôt distinct sur la consommation, déclaré séparément. Consultez notre guide sur l’immatriculation à la TVA.
La retenue à la source s’applique-t-elle aux gains de concours ou aux cadeaux promotionnels ?
Oui. Les prix et cadeaux promotionnels sont soumis à une retenue de 5 %.
Quelles sont les échéances du PND 3 et du PND 53 d’octobre à décembre 2026 ?
Les déclarations papier sont dues avant le 7 du mois, et les déclarations en ligne avant le 15. Le calendrier du Département des impôts indique pour le dépôt en ligne le 15 octobre 2026, le 16 novembre 2026 (le 15 tombe un dimanche) et le 15 décembre 2026. L’échéance papier de décembre passe au 8 décembre 2026, car le 7 est un jour férié. (Vérifié en octobre 2026.)
Qu’est-ce que le PND 54 et quand l’utiliser ?
Le PND 54 est la déclaration de l’impôt que vous retenez au titre de la Section 70 lorsque vous payez une société étrangère sans activité en Thaïlande. Le Département des impôts a fixé un taux de 15 % pour les honoraires de services et les redevances de licence de logiciel. Vous le déposez dans les 7 jours suivant la fin du mois, ou avant le 15 en ligne.
Comment la majoration pour retenue à la source tardive est-elle calculée ?
Elle s’élève à 1,5 % de l’impôt impayé par mois ou fraction de mois, à compter du lendemain de l’échéance. La majoration ne peut pas dépasser l’impôt lui-même. Une amende pouvant atteindre 2 000 THB pour dépôt tardif peut s’ajouter.
Dois-je retenir l’impôt sur les factures d’hôtel et de restaurant ?
Non. La règle des 3 % pour les services du Département des impôts exclut expressément l’hébergement hôtelier et la restauration. Les primes d’assurance vie versées à un assureur thaïlandais en sont également exclues, et relèvent d’un taux propre de 1 %.
Dois-je quand même envoyer un certificat si je paie via l’e-Withholding Tax ?
La banque vous remet, ainsi qu’à votre prestataire, un justificatif électronique à réception du paiement. Elle transmet ensuite les données et l’impôt au Département des impôts sous 4 jours ouvrables, et celui-ci vous délivre un reçu électronique.
À vous de jouer
Gérer la comptabilité d’une société en Thaïlande, avec les déclarations de retenue à la source et les certificats, peut être complexe, surtout si vous ne parlez pas thaï. Informez-vous sur les déclarations que vous devez déposer en tant que chef d’entreprise, et évitez les erreurs comptables classiques.
Avec l’aide de cabinets comptables locaux qui connaissent le système comptable thaïlandais sur le bout des doigts et ont l’habitude du Département des impôts, vous restez en règle sans trop de tracas, même avec un petit budget de comptabilité.
Sources citées
- Thai Revenue Department, Corporate Income Tax (withholding tax rates) : https://www.rd.go.th/english/6044.html
- Revenue Departmental Order No. Tor Por 4/2528 (en anglais) : taux de retenue par type de paiement, règle des 1 000 THB et règle de reversement sous 7 jours.
- Revenue Code, Sections 14 à 27 (en anglais) : la majoration de 1,5 % par mois de la Section 27.
- Revenue Code, Sections 28 à 37 (en anglais) : amendes et pénalités des Sections 35 et 37 Bis.
- Revenue Code, Sections 38 à 64 (en anglais) : émission du certificat au titre de la Section 50 Bis.
- Formulaire de certificat de retenue à la source (en anglais) : rubriques et présentation en trois exemplaires.
- Formulaire PND 54 (en anglais) : la déclaration pour les paiements de la Section 70 à des sociétés étrangères.
- Décision du Département des impôts du 3 juin 2551 (Section 70) et décision du 12 juin 2545 : retenue de 15 % et PND 54 pour les paiements à des sociétés étrangères.
- Date limite de dépôt en ligne du Département des impôts, 15 octobre 2026 : échéance en ligne pour les PND 1, 2, 3, 53 et 54.
- Communiqué de presse 14/2569 du Département des impôts : prolongation par le Conseil des ministres du taux de 1 % de l’e-Withholding Tax et de la double déduction jusqu’au 31 décembre 2027.
- Communiqué de presse 5/2564 du Département des impôts : fonctionnement de l’e-Withholding Tax, dont le reversement sous 4 jours ouvrables.
 English:
 Deutsch:
 Español: