This article will take approximately 27 minutes to read. Don't have the time right now? No worries. Email the ad-free version of the article to yourself and read it later!
Eine thailändische Kreditkarte zu bekommen, kann selbst für Thailänder schwierig sein, ganz zu schweigen von Expats.
Das liegt daran, dass Banken an uns andere Maßstäbe anlegen. Sie verlangen von Expats ein höheres monatliches Einkommen, wenn wir angestellt sind, oder, wenn wir ein Unternehmen besitzen, müssen wir Jahre warten, bevor wir eine Karte beantragen können.
Als ich meine erste Kreditkarte in Thailand beantragte, hatte ich gerade ein Unternehmen in Thailand gegründet. Ich musste mehr als drei Jahre warten, bevor die thailändische Bank mir eine Kreditkarte gab. Meine kürzlich eingestellte thailändische Mitarbeiterin hingegen konnte ganz einfach eine neue Karte bei derselben Bank bekommen.
Aber nicht alle Hoffnung ist verloren. Wenn Du einige der Mindestanforderungen erfüllst, kannst Du tatsächlich relativ problemlos eine thailändische Kreditkarte bekommen.
Am Ende dieses Leitfadens zeige ich Dir, welche thailändischen Kreditkarten für Expats am besten geeignet sind, welche Anforderungen Du erfüllen musst, um eine zu beantragen, und mit welchem Kreditlimit Du ungefähr rechnen kannst.
Wir bieten außerdem eine Thailand Starter Kit Premium-Mitgliedschaft an. Wenn Du beitrittst, erhältst Du sofortigen Zugang zu Hunderten exklusiver Thailand-Guides, die Dir zeigen, wie Du Tausende von Dollar sparst, einen Job findest, ein Unternehmen gründest, Deine Finanzen verwaltest und vieles mehr.
Contents
- Das Wichtigste in Kürze
- Vorteile einer thailändischen Kreditkarte
- Eine thailändische Kreditkarte beantragen
- Anbieter thailändischer Kreditkarten
- Die besten Kreditkarten in Thailand
- Die richtige thailändische Kreditkarte wählen
- Bei welcher Bank bekommst Du am einfachsten eine thailändische Kreditkarte?
- Kreditlimits
- Zinssätze
- Thailands Grenzen für Kreditkartenzinsen und Mindestzahlungen
- Deine thailändische Kreditkartenrechnung bezahlen
- Kreditkartengebühren
- Kreditkartengebühren erlassen lassen
- Auslandseinsatzgebühren
- Vergleichsportale
- Besicherte thailändische Kreditkarten
- Deine thailändische Kreditauskunft prüfen und aufbauen
- Alternativen
- Kann ich als Freelancer oder Digitaler Nomade eine thailändische Kreditkarte bekommen?
- Was tun, wenn Dein Antrag auf eine thailändische Kreditkarte abgelehnt wird
- Nächste Schritte
- Häufig gestellte Fragen
- Können Ausländer in Thailand eine Kreditkarte bekommen?
- Welche Unterlagen brauche ich, um eine thailändische Kreditkarte zu beantragen?
- Wie hoch muss mein Mindesteinkommen für eine thailändische Kreditkarte sein?
- Kann ich eine thailändische Kreditkarte ohne Arbeitserlaubnis bekommen?
- Welche Banken sind bei Expats für thailändische Kreditkarten am beliebtesten?
- Können Unternehmer eine thailändische Kreditkarte bekommen?
- Was ist eine besicherte thailändische Kreditkarte?
- Können Freelancer oder Digitale Nomaden eine thailändische Kreditkarte bekommen?
- Gibt es eine gesetzliche Obergrenze für die Zinsen einer thailändischen Kreditkarte?
- Kann ich als Ausländer meine eigene Kreditauskunft in Thailand einsehen?
- Was soll ich tun, wenn eine thailändische Bank meinen Kreditkartenantrag ablehnt?
Das Wichtigste in Kürze
- Um für eine thailändische Kreditkarte infrage zu kommen, musst Du in der Regel mindestens THB50.000 verdienen und mindestens sechs Monate lang eine Arbeitserlaubnis besitzen.
- Wenn Du ein Unternehmen besitzt, musst Du es einige Jahre führen, bevor Du eine thailändische Kreditkarte beantragen kannst.
- Wenn Du keine Arbeitserlaubnis hast, genehmigen manche Banken trotzdem eine Karte, wenn Du eine Kaution von THB100.000 bis THB200.000 hinterlegst. Eine besicherte, Prepaid-ähnliche Karte ist die günstigere Alternative und benötigt nur eine Einzahlung von THB30.000.
- Kasikorn Bank, Bangkok Bank, SCB und UOB sind die beliebtesten Banken, um eine thailändische Kreditkarte zu beantragen.
- Es ist besser, eine thailändische Kreditkarte online zu beantragen, statt persönlich in eine Bankfiliale zu gehen.
Vorteile einer thailändischen Kreditkarte
Obwohl Du Deine Kreditkarte aus dem Heimatland fast überall in Thailand nutzen kannst, wo sie akzeptiert wird, bietet eine lokale thailändische Kreditkarte einige Vorteile.
Online-Shopping
Online-Shopping ist in Thailand beliebt. Im letzten Jahr habe ich den Überblick verloren, wie oft ich mit meiner thailändischen Kreditkarte online eingekauft habe, von Gadgets bis hin zu Lebensmitteln. Das ist besser, als meine internationale Kreditkarte zu nutzen, weil keine Nutzungsgebühren anfallen. Außerdem sperrt Dein Kreditkartenunternehmen Dich nicht, nachdem es mehrere Käufe innerhalb Thailands bemerkt hat.
Cashback-Prämien
Wenn Du häufig in Restaurants isst oder oft Dein Auto betankst, kannst Du eine Reihe von Cashback-Optionen nutzen, die zwischen 1 und 5 Prozent bringen. Ich zum Beispiel habe eine Karte, die ich zum Tanken benutze, weil sie mir automatisch 1 % Rabatt gibt.
Rabatte
Viele Restaurants bieten Rabatte an, wenn Du mit Kreditkarte bezahlst. Diese Rabatte gelten nur für thailändische Kreditkarten und richten sich oft nicht nach dem Kartentyp, sondern nach der ausstellenden Bank.
Die Rabatte reichen von 5 bis 20 Prozent und können in manchen Fällen sogar noch höher ausfallen.
Bonusprogramme
Fluggesellschaften wie Thai Airways und Bangkok Airways arbeiten mit thailändischen Kreditkartenanbietern zusammen und bieten Punkte an, die Du gegen kostenlose Upgrades und Flüge eintauschen kannst.
Außerdem gibt es Bonusprogramme von Kaufhäusern, die Rabatte bieten. Viele davon scheinen den Nutzern jedoch nicht so viel zu bringen wie die Programme der Fluggesellschaften.
Eine thailändische Kreditkarte beantragen
Kreditkarten sind für Expats im Land ein heikles Thema. Selbst wenn Du in Thailand arbeitest, wirst Du feststellen, dass der Prozess für uns tendenziell schwieriger ist als für Einheimische.
Noch komplizierter wird es, wenn Du ein Unternehmen in Thailand führst. Eines Tages kam eine meiner Mitarbeiterinnen aus der Verwaltung mit einem riesigen Teddybären ins Büro. Sie hatte ihn gerade dafür bekommen, dass sie sich an einem Stand im Erdgeschoss für eine Kreditkarte angemeldet hatte. Als ich als Firmeninhaber nach einer Karte fragte, wurde mir gesagt, dass ich nicht berechtigt sei.
Trotzdem kannst Du eine thailändische Kreditkarte bekommen, wenn Du bestimmte Anforderungen erfüllst.
Voraussetzungen
Um eine thailändische Kreditkarte zu beantragen, brauchst Du eine Arbeitserlaubnis, einen Einkommensnachweis und musst einige weitere Voraussetzungen erfüllen.
Arbeitserlaubnis und Gehaltsabrechnungen
Eine Reihe von Banken verlangt, dass Du eine thailändische Arbeitserlaubnis vorlegst, die noch mindestens sechs weitere Monate gültig ist. Außerdem musst Du Gehaltsabrechnungen der letzten drei Monate vorlegen. Das bedeutet, Du musst drei Monate warten, bevor Du eine thailändische Kreditkarte beantragen kannst.
In manchen Fällen musst Du auch nachweisen, dass Du länger als drei Monate angestellt bist. Selbstständige müssen eine Einkommenshistorie von bis zu drei Jahren vorlegen. Diese Anforderungen variieren jedoch von Karte zu Karte.

Wenn Du keine thailändische Arbeitserlaubnis hast, kannst Du unter Umständen trotzdem eine Kreditkarte bekommen, wenn Du THB100.000 bis THB200.000 als Sicherheit auf ein Festgeldkonto bei der Bank einzahlst.
Mehr dazu: Du willst eine Arbeitserlaubnis in Thailand? So bekommst Du eine
Mindesteinkommen
Normalerweise müssen Expats den Banken ein höheres Mindesteinkommen nachweisen als Thailänder, um für eine Kreditkarte infrage zu kommen. Dieser Betrag liegt bei den meisten Banken bei mindestens THB50.000.
UOB hat eine Liste thailändischer Kreditkarten, die für Expats verfügbar sind. Klicke auf eine dieser Karten, um Vorteile, Aktionen, Zinssätze und Gebühren zu erfahren.
Genauer gesagt verlangt die UOB PRIVI MILES Card sowohl von Thailändern als auch von Expats ein Mindesteinkommen von THB50.000 pro Monat.
Wie Du siehst, hat jedes Kreditkartenunternehmen unterschiedliche Anforderungen. Am besten erkundigst Du Dich direkt bei dem Unternehmen, dessen Karte Dich interessiert.
Wenn Du ein Unternehmen besitzt, sind Deine Chancen auf eine thailändische Kreditkarte noch geringer, es sei denn, Du erfüllst einige zusätzliche Anforderungen. Es ist eine ungeschriebene Regel, dass Du Dein Unternehmen in Thailand mindestens einige Jahre führen musst, bevor Du eine thailändische Kreditkarte beantragen kannst.
Das gilt nicht nur für Expats, sondern auch für Thailänder. Ich habe einen thailändischen Freund mit eigenem Unternehmen, der immer noch keine Kreditkarte bekommt, weil er sein Unternehmen erst kürzlich gegründet hat.
Altersgrenzen
Manche Kreditkartenunternehmen haben auch eine Altersgrenze für Antragsteller und Zusatzkarteninhaber. Manche thailändischen Banken verlangen beispielsweise, dass Antragsteller mindestens 18 Jahre alt sind, während andere das Mindestalter auf 21 Jahre festlegen.
Antragsverfahren
Der Antragsprozess für eine thailändische Kreditkarte ist recht unkompliziert.
Zuerst füllst Du das Online-Formular aus. Du musst Deinen Namen, Kontaktdaten, Gehalt und weitere Angaben machen.
Nach ein paar Tagen ruft Dich ein Bankmitarbeiter zurück und stellt Dir einige Fragen zu Deinem Job und Einkommen. Anschließend fordert die Bank eine Reihe von Dokumenten an, die Du zusammenstellen und über einen von der Bank organisierten Motorradkurier verschicken kannst.
Der Genehmigungsprozess dauert in der Regel 7 bis 15 Tage.
Ich empfehle, online zu beantragen, da die Stände vor Ort oder einzelne Bankfilialen nicht immer die Vorschriften und Anforderungen für Expats kennen.
Anbieter thailändischer Kreditkarten
Eine Kreditkarte in Thailand zu bekommen, mag unmöglich erscheinen. Viele Banken bieten Expats jedoch Kreditkarten an, wenn sie die Voraussetzungen erfüllen.
Die angesehensten dieser Banken sind:
- Kasikorn Bank (KBank)
- Bangkok Bank
- Siam Commercial Bank (SCB)
- KrungSri
- UOB Bank
Ob Du als Expat für eine thailändische Kreditkarte infrage kommst, hängt von Deinem Gehalt ab. Banken weisen Dir auf Grundlage dieses Betrags eine Kreditkarte zu oder empfehlen Dir eine.
Die besten Kreditkarten in Thailand
Werfen wir einen Blick auf einige der am meisten empfohlenen Kreditkarten für Expats in Thailand.
Kasikorn Banks Passion Card
Die Passion Card von Kasikorn Bank (KBank) ist eine gute Karte für Expats in Thailand mit mittlerem Einkommen. Sie ist die beliebteste Karte und wird Dir von den meisten Bankangestellten am ehesten empfohlen.
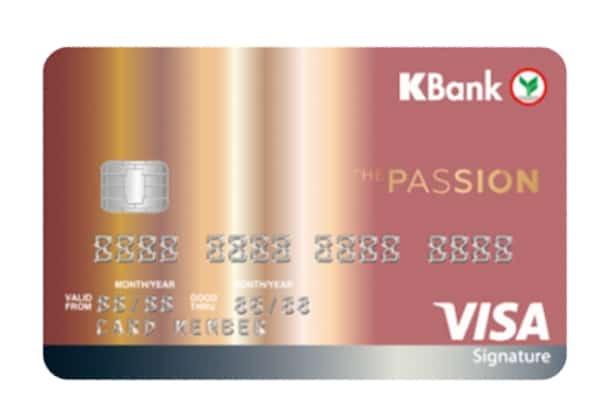
Diese Karte hat ein Mindesteinkommen von THB70.000 pro Monat.
Die Passion Card ist auch eine Prämienkarte. Sie bietet THB10 Cashback für je 100 Punkte. Diese Prämienpunkte kannst Du in Hotels und Restaurants einlösen. Außerdem sammelst Du dreifache Punkte, wenn Du Deine Kreditkarte im Ausland nutzt.
Wenn Du bereits ein Girokonto bei KBank hast, empfehle ich Dir, eine ihrer Kreditkarten zu beantragen. Sie funktioniert nahtlos mit der Banking-App.
Wenn Du weniger als THB70.000 im Monat verdienst, schau Dir stattdessen die Platinum Card an.
CardX Ultra Platinum
SCB (bekannt als CardX) bietet Expats eine Vielzahl von Kreditkarten an, für die Du je nach Einkommen infrage kommst.
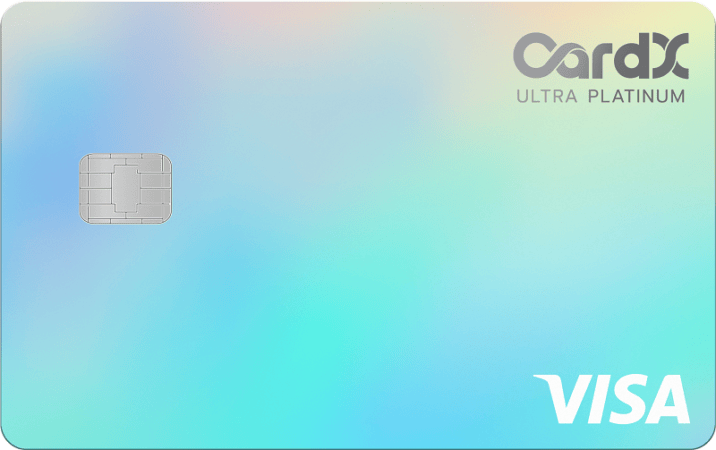
Ihre Kreditkarten zählen zu den besten in Thailand, und SCB hat zudem ein benutzerfreundliches Online-Banking-System.
Um infrage zu kommen, müssen Expats jedoch ein monatliches Gehalt von mindestens THB100.000 nachweisen, belegt durch Gehaltsabrechnungen.
Manche Kreditkarten verlangen noch höhere Gehälter. Wenn Du die Voraussetzungen erfüllst, ist dies eine der besten Banken, um eine thailändische Kreditkarte zu beantragen.
Die Ultra Platinum Card gehört zu den besten. Du erhältst 1 Prämienpunkt für je THB25, die Du ausgibst. Diese Punkte kannst Du gegen Rabatte in Restaurants und bei Autovermietungen einlösen.
UOB Banks PRVI Miles
UOB Bank PRVI Miles ist eine großartige Kreditkarte, wenn Du Flugmeilen und Zugang zu Flughafenlounges sammeln möchtest. Du musst dafür nicht einmal für ein thailändisches Unternehmen arbeiten. Wenn Du also über ein Unternehmen außerhalb Thailands ein angemessenes Gehalt beziehst, ist dies die beste Karte für Dich.
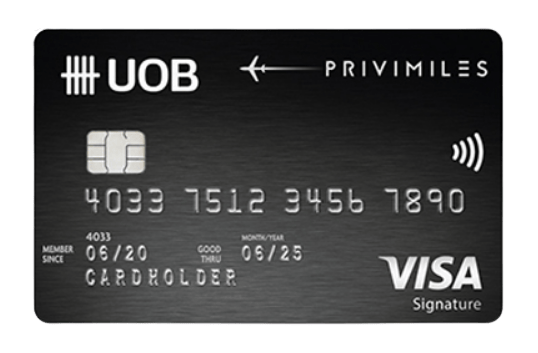
Du musst das Mindesteinkommen von THB50.000 pro Monat erfüllen, und die Jahresgebühr für die Karte beträgt THB4.000.
Außerdem ist diese Karte eine großartige Alternative, wenn Du ursprünglich an eine CitiBank-Kreditkarte gedacht hattest. CitiBank war früher eine beliebte Kreditkarte für Expats in Thailand. UOB hat jedoch vor einigen Jahren alle CitiBank-Filialen im Land übernommen.
Im Gegensatz zu den beiden anderen Banken ist UOB eine singapurische Bank. Wenn Du also in Singapur arbeitest oder häufig dorthin reist, ist diese Karte ideal.
AEON
Eine gute thailändische Kreditkarte für Thai-Airways-Vorteile ist die AEON Royal Orchid Plus Platinum Card.
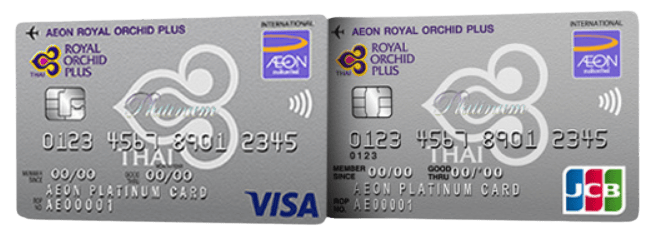
Sie bietet 3 Prozent Cashback auf Thai-Airways-Tickets und Duty-Free-Einkäufe an Bord, und Du sammelst Thai-Airways-Meilen im Verhältnis von THB15 pro Meile. Die Jahresgebühr für die Karte ist mit THB3.000 etwas günstiger als bei UOB.
Ich kenne persönlich keine Expats mit dieser Karte, aber nach meinen Recherchen scheint sie eine der interessantesten Karten zu sein, wenn Du Royal-Orchid-Plus-Meilen sammeln möchtest.
Die richtige thailändische Kreditkarte wählen
Wenn Du in Thailand lebst und ein anständiges Gehalt beziehst, wirst Du wahrscheinlich keine großen Probleme haben, eine thailändische Kreditkarte zu bekommen. An diesem Punkt ändert sich die Frage von: Welche kann ich bekommen? zu: Welche hätte ich gerne?
Die meisten thailändischen Kreditkarten bieten Bonusprogramme an, und die beste Art, diese Punkte zu nutzen, ist, sie gegen Flugmeilen einzutauschen.
In Thailand empfehle ich FlyerBonus, ein Vielfliegerprogramm von Bangkok Airways. Es kooperiert unter anderem mit Etihad, Air France-KLM, Cathay Pacific und JAL.
Du kannst auch Royal Orchid Plus wählen, ein Vielfliegerprogramm von Thai Airways, das Teil des Star-Alliance-Netzwerks ist.
Ich empfehle Bangkok Airways, weil Du ungefähr alle zwei Jahre von massiven Aktionen profitieren kannst.

Manchmal bietet Bangkok Airways für einen begrenzten Zeitraum alle Strecken mit 20 Prozent Rabatt auf die übliche Meilenzahl an. Kasikorn Bank bietet K-Point-Rabattcodes, die beim Kauf eines Flugtickets Barrabatte von bis zu 1.000 gewähren, und je 4 K-Points erhältst Du 1 FlyerBonus-Punkt.
Das Beste daran? Du kannst Aktionen kombinieren, um Deine Meilenpunkte auf das Sechsfache zu erhöhen. Am besten behältst Du Deine Kreditkartenpunkte (die nicht verfallen) und wartest, bis ein solches Angebot kommt, bevor Du sie eintauschst.
Wenn Du lieber Thai Airways nutzt, gibt es eine Reihe lokaler Karten, mit denen Du Punkte gegen Meilen oder andere Optionen eintauschen kannst.
Bei welcher Bank bekommst Du am einfachsten eine thailändische Kreditkarte?
Du hast viele Möglichkeiten, Dir eine Kreditkarte zu sichern, aber manchmal hängt es davon ab, wo Du ein Bankkonto in Thailand eröffnest. Es kann sein, dass Du einige Monate warten musst, bevor Du endlich eine Karte bekommst. Die erste Bank, die mir bereitwillig eine thailändische Kreditkarte gab, war jedenfalls Kasikorn Bank.
Und die erste Bank, die mir Firmenkreditkarten zur Verfügung stellte, war Bangkok Bank. Genau wie bei Bankkonten selbst scheinen diese beiden am einfachsten im Umgang zu sein und gehören zu den besseren Optionen, wenn es darum geht, den besten Wechselkurs in Thailand zu bekommen.
Nachdem wir die Voraussetzungen geklärt haben, schauen wir uns einige beliebte Anbieter thailändischer Kreditkarten für Expats an.
Kreditlimits
Kreditkartenlimits hängen von Deinem Gehalt ab. Sie variieren von Person zu Person, aber meiner Erfahrung nach liegen die meisten anfänglichen Kreditlinien THB20.000 bis THB30.000 über Deinem Monatsgehalt. Wenn Du zum Beispiel THB80.000 im Monat verdienst, liegt Deine Kreditlinie bei etwa THB110.000.
Bei den meisten Kreditkartenunternehmen kannst Du eine Limiterhöhung beantragen. Um ein höheres Limit zu beantragen, musst Du jedoch ein Formular ausfüllen und Ausweis, Gehaltsabrechnungen, Kontoauszüge oder Kontostände vorlegen.
Banken können Dein Kreditlimit auch vorübergehend erhöhen, wenn Du ins Ausland reist und im Notfall Geld benötigst.
Das kannst Du über die mobile App Deiner Bank erledigen. Alternativ kannst Du die Bank anrufen oder eine ihrer Filialen besuchen.
Sie können Deine Kreditlinie um 10 bis 40 Prozent erhöhen. Bei guter Bonität erhöhen sie Dein Limit unter Umständen sogar um 100 Prozent.
Deine maximale Kreditlinie, ob vorübergehend oder dauerhaft, richtet sich jedoch nach den Regeln der Bank of Thailand nach Deinem Einkommen: bis zum 1,5-Fachen Deines Monatseinkommens, wenn Du unter THB30.000 im Monat verdienst, das 3-Fache zwischen THB30.000 und knapp unter THB50.000, und bis zum 5-Fachen, sobald Du THB50.000 im Monat oder mehr verdienst. Wenn Du zum Beispiel THB100.000 im Monat verdienst, darf Deine Kreditlinie THB500.000 nicht übersteigen.
Zinssätze
Die Zinssätze für Kreditkarten liegen bei 16 Prozent für alle im obigen Abschnitt genannten Karten. Das ist ein durchschnittlicher Zinssatz und gilt für die meisten Kreditkarten mit Prämienprogrammen. Dieser Zinssatz ist im Vergleich zu den USA relativ niedrig.
Wenn Du Deinen Kreditkartensaldo natürlich jeden Monat vollständig begleichst, werden keine Zinsen berechnet.
UOB PRVI Miles bietet eine großzügige Zahlungsfrist von 55 Tagen ab dem Datum des vorherigen Abrechnungszyklus. Das ist deutlich flexibler als bei jeder Kreditkarte von KBank, die für ihre Passion Card eine Zahlungsfrist von 15 bis 25 Tagen ab dem Datum des vorherigen Abrechnungszyklus bietet.
Mit thailändischen Kreditkarten hast Du auch Zugang zu Bargeldvorschüssen. Beachte aber, dass die Zinsen sofort anfallen und Du keine Zahlungsfrist hast, um sie zurückzuzahlen.
Thailands Grenzen für Kreditkartenzinsen und Mindestzahlungen
Die oben genannten 16 Prozent sind kein gewöhnlicher Marktzins, sondern eine Obergrenze, die von der Bank of Thailand (BOT), der Zentralbank des Landes, festgelegt wurde. Sie gilt für jede Kreditkarte, die eine Geschäftsbank in Thailand ausstellt, unabhängig von der Nationalität des Karteninhabers.
Die BOT senkte die Obergrenze im August 2020 als Entlastungsmaßnahme für Karteninhaber während der Pandemie von 18 auf 16 Prozent pro Jahr und hat sie seitdem beibehalten. Diese 16 Prozent decken die Summe aus Zinsen, Strafgebühren und Servicegebühren ab, die eine Bank von Dir verlangen darf, nicht nur die Zinsen allein.
- Mindestzahlung. Die kleinste Rate, die eine Bank auf Deiner Abrechnung verlangen darf, liegt bei 10 Prozent des offenen Saldos. Seit 2020 gibt es zusätzlich eine reduzierte Mindestzahlung von 8 Prozent als Entlastung aus der Pandemiezeit, die bis Ende 2026 verlängert wurde.
- Automatische Kartenkündigung. Verpasst Du drei Monate in Folge Dein Zahlungsdatum, muss die Bank die Karte komplett kündigen, statt den Saldo weiterlaufen zu lassen.
- Gebühr für Bargeldvorschüsse. Zusätzlich zu den Zinsen kann eine Bank bis zu 3 Prozent auf jeden Bargeldvorschuss berechnen, den Du über die Karte abhebst.
Auch Deine maximale Kreditlinie richtet sich in Stufen nach Deinem Einkommen, was differenzierter ist als ein pauschaler Multiplikator. Liegt Dein Monatseinkommen unter THB30.000, beträgt die Obergrenze das 1,5-Fache Deines Einkommens. Zwischen THB30.000 und knapp unter THB50.000 sind es das 3-Fache. Das eingangs in diesem Leitfaden genannte 5-Fache gilt erst, sobald Dein Einkommen THB50.000 im Monat oder mehr erreicht.
Deine thailändische Kreditkartenrechnung bezahlen
Jede der oben genannten Karten hat ihre eigene Banking-App, mit der das Bezahlen Deiner thailändischen Kreditkarte problemlos funktioniert. Du kannst Deine Transaktionen einsehen und Deinen Saldo über die App begleichen.
Wenn Du keine Banking-App nutzen kannst, kannst Du am Geldautomaten der ausstellenden Bank Deiner Kreditkarte bezahlen. Alternativ kannst Du persönlich in einer Bankfiliale bezahlen. Du kannst Zahlungen auch automatisieren, indem Du die Bank Deinen Saldo jeden Monat von Deinem Bankkonto abbuchen lässt.
Generell haben KBank und SCB die benutzerfreundlichsten Apps.
In meinem Fall habe ich mich einfach in meine Banking-App eingeloggt und dort bezahlt.
Kreditkartengebühren
Die Jahresgebühr hängt von den Vorteilen der Karte ab. Du zahlst zwischen THB2.000 und über THB10.000 pro Jahr. Viele Karten, darunter die KBank Passion und UOB PRVI Miles, haben eine Jahresgebühr von THB4.000.
Die Jahresgebühr wird in der Regel im ersten Jahr erlassen.
Bei einer Basiskarte fällt hingegen keine Jahresgebühr an.
Kreditkartengebühren erlassen lassen
Zum Glück können die meisten Jahresgebühren für Kreditkarten erlassen werden, wenn Du jährlich einen bestimmten Betrag ausgibst.
Die UOB PRVI Miles Card hat zum Beispiel eine Jahresgebühr von THB4.000. Diese kann erlassen werden, wenn Du jährlich THB300.000 mit der Karte ausgibst. Die SCB Ultra Platinum Card hat eine Jahresgebühr von THB5.000. Diese kann erlassen werden, wenn Du jährlich THB100.000 ausgibst.
Bei der KBank Passion Card kann die Gebühr erlassen werden, wenn Du 12 Transaktionen im Jahr tätigst.
Auslandseinsatzgebühren
Auslandseinsatzgebühren sind das versteckte Anti-Bonusprogramm. Das heißt, je mehr Du die Karte nutzt, desto mehr Strafgebühren zahlst Du.
Für Vielreisende und Menschen, die viel online einkaufen (besonders Unternehmen), ist dies mit Abstand der größte Kostenfaktor bei der Kreditkartennutzung und übersteigt jede Jahresgebühr bei Weitem.
In Thailand ausgestellte Kreditkarten haben bei Nutzung im Ausland in der Regel einen Aufschlag von 2 Prozent. Manche Karten liegen bei nur 1 Prozent, andere verlangen bis zu 2,5 Prozent.
Die durch Bonusprogramme gesammelten Punkte gleichen die zusätzlichen Gebühren nur selten aus. Wenn Du also die Möglichkeit hast, für Käufe anderswo eine lokale Kreditkarte zu nutzen, solltest Du das tun.
Wenn Du oft reist oder viele Online-Bestellungen aufgibst, können sich die umsatzabhängigen Auslandseinsatzgebühren thailändischer Kreditkarten wirklich summieren.
Wenn Du zum Beispiel einen Flug für 900 US-Dollar (rund 765 €) online buchst, zahlst Du mit einer typischen thailändischen Kreditkarte zusätzlich 23,50 US-Dollar (rund 20 €) an versteckten Wechselkursgebühren.
Bei Käufen, die nicht in thailändischem Baht abgerechnet werden, bist Du in der Regel mit einer ausländischen Kreditkarte besser bedient, die keine Auslandseinsatzgebühr berechnet. Solche Karten gibt es in vielen Ländern.
Umgekehrt gilt das natürlich genauso. Wenn Deine im Ausland ausgestellte Kreditkarte eine Auslandseinsatzgebühr hat, geben Deine Zahlungen in Thailand Deinem Kartenanbieter zusätzlich 2,5 Prozent Provision, die aus Deiner eigenen Tasche kommt. Manchmal wird das separat ausgewiesen, manchmal ist es als sogenannte Absicherungsgebühr im Wechselkurs enthalten.
Vergleichsportale
Wenn Du auf der Suche nach einer einfachen Möglichkeit bist, die beste thailändische Kreditkarte für Deine Bedürfnisse zu finden, bieten wir im Rahmen unserer Thailand Starter Kit Premium-Mitgliedschaft eine Liste von Kreditkarten-Vergleichsportalen an.
Wenn Du beitrittst, kannst Du Tausende von Dollar an Ersparnissen freischalten und erfahren, wie Du ein sorgenfreies Expat-Leben in Thailand führst.
Besicherte thailändische Kreditkarten
Es gibt weitere Banken in Thailand, die besicherte Kreditkarten anbieten. Dabei handelt es sich im Grunde um Prepaid-Karten mit Prämien. Sie unterscheiden sich von echten Kreditkarten, da Du Geld einzahlen musst, das Du bereits besitzt, statt ein Mindesteinkommen nachweisen zu müssen, um infrage zu kommen.
Bangkok Bank bietet Expats diese Art von Kreditkarte an, weil sie für die Bank weniger riskant ist. Sei Dir aber bewusst, dass diese Prepaid-Karten als Kreditkarten beworben werden.
Wenn Du eine Kreditkarte für Notfälle suchst, reicht eine besicherte Prepaid-Kreditkarte nicht aus.
Eine besicherte Karte ist jedoch ideal, wenn Du das Mindesteinkommen für eine Kreditkarte nicht erfüllst. Diese Karten bieten aber einige der gleichen Vorteile wie eine herkömmliche thailändische Kreditkarte. Zum Beispiel kannst Du damit ein Auto mieten und Prämien sammeln.
Um eine besicherte Kreditkarte zu beantragen, musst Du mindestens THB30.000 auf ein Konto einzahlen. Du kannst allerdings nur den eingezahlten Betrag ausgeben. Die Bank gewährt Dir keinen zusätzlichen Kredit.
Die Anforderungen für eine besicherte Kreditkarte mit Kreditlinie sind wie folgt. Beachte jedoch, dass sie je nach Bank variieren können.
- Gehaltsabrechnungen (der letzten sechs bis 12 Monate)
- Kontoauszüge der letzten sechs Monate
- Arbeitserlaubnis
- Reisepass
Für eine besicherte thailändische Kreditkarte musst Du kein Mindesteinkommen erfüllen, da Du nur Geld ausgeben kannst, das Du bereits auf das Konto eingezahlt hast.
Deine thailändische Kreditauskunft prüfen und aufbauen
Hinter jeder der oben genannten Einkommens- und Arbeitserlaubnis-Anforderungen steckt noch etwas: Banken rufen auch Deine Akte beim National Credit Bureau (NCB) ab, der Stelle, die landesweit die gemeinsamen Rückzahlungsdaten für Banken führt, und dürfen deren Inhalt bei der Entscheidung über Deinen Antrag berücksichtigen.
Wenn Du gerade erst angekommen bist und in Thailand noch nie einen Kredit aufgenommen oder eine Karte besessen hast, hast Du wahrscheinlich gar keine NCB-Akte. Das heißt, die Bank hat keine Rückzahlungshistorie, anhand derer sie Dich beurteilen kann, zusätzlich zu einer möglichen Lücke bei Einkommen oder Arbeitserlaubnis-Dauer. Das ist mit ein Grund, warum ganz neu Angekommene abgelehnt werden, selbst wenn sie ihr Einkommen nachweisen können.
Ausländer können ihre eigene NCB-Akte einsehen. Das geht an den Selbstbedienungs-Terminals an einigen Standorten in Bangkok oder über die Apps und Filialen teilnehmender Banken, darunter Krungsri, Bangkok Bank, GSB und KKP. Ein Haken: Auf der NCB-Website steht auf Englisch nicht klar, welches Ausweisdokument jeder Kanal von Ausländern akzeptiert. Frag deshalb vorher bei NCB oder der Filiale nach, bevor Du hinfährst.
Wenn Du noch nicht für eine reguläre Karte infrage kommst, frag bei der ausstellenden Bank nach, ob ihre besicherte Karte, oben beschrieben, genauso an das NCB meldet wie eine normale Kreditkarte. Falls ja, kannst Du sie etwa ein Jahr lang verantwortungsvoll nutzen, um Dir eine thailändische Rückzahlungshistorie aufzubauen, bevor Du eine unbesicherte Karte beantragst.
Alternativen
Kreditkarten sind in Thailand nicht ganz so unverzichtbar wie in anderen Ländern. In vielen Situationen kannst Du auch ohne Karte bezahlen.
QR-Codes
Heutzutage können die meisten Unternehmen und Privatpersonen in Thailand Zahlungen per Banking-QR-Code entgegennehmen. Das wird sogar zur Standardzahlungsmethode im Land. Von großen Kettenläden im Einkaufszentrum bis zu kleinen Läden auf dem Markt bieten fast alle Banking-QR-Code-Zahlungen an.
Wenn Du also ein Bankkonto eröffnest, installiere sofort eine Banking-App auf Deinem Handy. Damit kannst Du dann per QR-Code bezahlen. Das ist sehr praktisch.
Außerdem arbeiten Banken in Thailand seit Kurzem mit Banken aus anderen Ländern zusammen, hauptsächlich in der ASEAN-Region, um internationale Banking-QR-Codes auch Touristen zugänglich zu machen.
Das bedeutet, Du kannst in Thailand mit der Banking-App Deines Heimatlandes bezahlen, ohne thailändische Währung zu benötigen. Beachte aber, dass Banken auf beiden Seiten Wechselkursgebühren für diesen Service berechnen.
Geldautomaten
Dort, wo Du herkommst, nutzt Du vielleicht nur Geldautomaten, um Bargeld abzuheben oder Deinen Kontostand zu prüfen.
In Thailand bilden diese Automaten jedoch einen Großteil der Online-Banking-Funktionen ab, die Du von zu Hause kennst. Tatsächlich kannst Du Geldautomaten nutzen, um andere Personen und Unternehmen zu bezahlen.
Convenience-Stores
Nicht nur Expats haben es schwer, in Thailand eine Kreditkarte zu bekommen. Auch ein erheblicher Teil der Bevölkerung besitzt keine Plastikkarte.
Deshalb bezahlen viele ihre Rechnungen bar in lokalen Convenience-Stores wie 7-ELEVEN.
Thailändische Debitkarten
Eine der einfachsten Möglichkeiten, in Thailand zu bezahlen, ob online oder vor Ort, ist die thailändische Debitkarte.
Natürlich kannst Du nicht mehr ausgeben, als Du auf Deinem Bankkonto hast, und in manchen Fällen gibt es ein tägliches Limit für die Nutzung.
Die meisten Geschäfte in Thailand akzeptieren jedoch thailändische Debitkarten. Beachte aber, dass fast alle kleinen Läden und Marktverkäufer in Thailand keine Debitkarten akzeptieren.
Kann ich als Freelancer oder Digitaler Nomade eine thailändische Kreditkarte bekommen?
Ehrlich gesagt wird es SEHR SCHWIERIG für Dich sein, eine thailändische Kreditkarte zu bekommen, wenn Du Freelancer, Digitaler Nomade oder Remote-Worker bist. Tatsächlich wird es auch schwierig sein, ein thailändisches Bankkonto zu eröffnen. Die Anforderungen werden von Jahr zu Jahr strenger.
Selbst für Thailänder: Ich habe viele thailändische Freunde, die Freelancer sind. Sie alle sagen dasselbe: Sie bekommen keine Kreditkarte mehr, nachdem sie sich selbstständig gemacht haben. Einer meiner Freunde bekam einen Anruf von einem Kreditkartenvertreter. Nachdem er dem Vertreter erzählte, dass er als Freelancer für ein Unternehmen aus Hongkong arbeitet, teilte ihm der Vertreter sofort mit, dass sie ihm keine Kreditkarte ausstellen könnten.
Was tun, wenn Dein Antrag auf eine thailändische Kreditkarte abgelehnt wird
Eine Ablehnung ist nicht zwangsläufig endgültig. Mit ein paar Schritten lässt sich das oft noch drehen.
- Frag die Bank nach dem genauen Grund. Die häufigsten Ursachen sind ein Einkommen unter der Mindestgrenze der jeweiligen Karte, eine Arbeitserlaubnis, die die geforderte Mindestdauer noch nicht erreicht hat, oder eine dünne beziehungsweise negative NCB-Akte. Für jeden Fall gibt es eine andere Lösung.
- Warte lieber ab und beantrage die Karte dann erneut, statt es sofort wieder zu versuchen. Wenn Deine Arbeitserlaubnis noch ein paar Monate braucht, um die Sechs-Monats-Grenze einer Bank zu erreichen, oder Du mehr Gehaltsabrechnungen sammeln musst, ist es wichtiger, genau diese Lücke zuerst zu schließen, als sofort erneut zu beantragen, denn wiederholte Ablehnungen hinterlassen zusätzliche Anfragen in Deiner Akte.
- Versuche es bei einer anderen Bank. Wie die Einkommenszahlen weiter oben in diesem Leitfaden zeigen, liegen die Mindesteinkommen für eine thailändische Kreditkarte je nach Bank und Karte zwischen etwa THB50.000 und THB100.000. Eine Ablehnung bei einer Bank bedeutet also nicht, dass Du überall abgelehnt wirst.
- Beantrage stattdessen eine besicherte Karte. Wie oben beschrieben, entfällt bei einer besicherten Karte die Prüfung von Einkommen und Arbeitserlaubnis komplett, da sie durch Deine eigene Einzahlung gedeckt ist.
- Nutze in der Zwischenzeit bargeldlose Alternativen. QR-Code-Zahlungen und eine thailändische Debitkarte, beide weiter unten beschrieben, decken die meisten alltäglichen Ausgaben ab, während Du die Voraussetzungen für eine reguläre Karte erfüllst.
Nächste Schritte
Meiner Erfahrung nach hast Du gute Chancen auf eine thailändische Kreditkarte, wenn Du mindestens ein bis zwei Jahre für ein thailändisches Unternehmen gearbeitet und ein Mindestgehalt von THB 50.000 verdient hast. Es kann schwieriger sein, wenn Du wie ich Unternehmer bist, aber es ist trotzdem möglich. Ich habe es geschafft, also solltest Du es auch schaffen.
Bist Du dagegen Digitaler Nomade oder Rentner, kann es schwierig sein, eine thailändische Kreditkarte zu bekommen. Ziehe in diesem Fall stattdessen eine besicherte Kreditkarte in Betracht.
Häufig gestellte Fragen
Hier findest Du Antworten auf häufig gestellte Fragen zur thailändischen Kreditkarte für Ausländer.
Können Ausländer in Thailand eine Kreditkarte bekommen?
Ja. Expats können sich qualifizieren, allerdings verlangen Banken von ihnen in der Regel mehr Einkommensnachweise als von thailändischen Antragstellern, und für Unternehmer dauert der Prozess länger als für Angestellte.
Welche Unterlagen brauche ich, um eine thailändische Kreditkarte zu beantragen?
Eine thailändische Arbeitserlaubnis, die noch mindestens sechs Monate gültig ist, sowie Gehaltsabrechnungen der letzten drei Monate. Manche Banken verlangen zusätzlich einen Nachweis, dass Du länger als drei Monate angestellt bist, und Selbstständige benötigen unter Umständen eine Einkommenshistorie von bis zu drei Jahren.
Wie hoch muss mein Mindesteinkommen für eine thailändische Kreditkarte sein?
Die meisten Banken setzen die Grenze bei etwa THB50.000 im Monat an, wobei es Unterschiede gibt: Kasikorns Passion Card verlangt THB70.000, und die Ultra Platinum Card von SCB (CardX) sogar THB100.000.
Kann ich eine thailändische Kreditkarte ohne Arbeitserlaubnis bekommen?
Ja, manche Banken stellen trotzdem eine aus, wenn Du THB100.000 bis THB200.000 als Sicherheit auf ein Festgeldkonto einzahlst.
Welche Banken sind bei Expats für thailändische Kreditkarten am beliebtesten?
Kasikorn Bank, Bangkok Bank, Siam Commercial Bank (SCB, mittlerweile unter der Marke CardX), KrungSri und UOB.
Können Unternehmer eine thailändische Kreditkarte bekommen?
Es ist schwieriger. Banken erwarten in der Regel, dass Du Dein Unternehmen in Thailand schon einige Jahre führst, und das gilt nicht nur für Expats, sondern auch für thailändische Unternehmer.
Was ist eine besicherte thailändische Kreditkarte?
Eine Prepaid-ähnliche Karte, die unter anderem von Bangkok Bank angeboten wird: Du zahlst mindestens THB30.000 ein und kannst nur bis zu diesem Betrag ausgeben. Sie hat kein Mindesteinkommen als Voraussetzung, was sie zu einer Option macht, wenn Du für eine reguläre Karte nicht infrage kommst.
Können Freelancer oder Digitale Nomaden eine thailändische Kreditkarte bekommen?
Es ist sehr schwierig. Banken achten streng auf den Nachweis einer lokalen Anstellung, und selbst thailändische Freelancer berichten, abgelehnt zu werden, sobald sie erwähnen, für ein ausländisches Unternehmen zu arbeiten.
Gibt es eine gesetzliche Obergrenze für die Zinsen einer thailändischen Kreditkarte?
Ja. Die Bank of Thailand (BOT) begrenzt Zinsen, Strafgebühren und Servicegebühren zusammen auf 16 Prozent pro Jahr. Diesen Satz senkte sie im August 2020 von 18 Prozent und hat ihn seitdem beibehalten. Die Obergrenze gilt für jede Karte, die eine thailändische Geschäftsbank ausstellt, unabhängig von der Nationalität des Karteninhabers.
Kann ich als Ausländer meine eigene Kreditauskunft in Thailand einsehen?
Ja. Das National Credit Bureau (NCB), Thailands Auskunftei, führt Ausländer ausdrücklich als berechtigte Nutzer und bietet Selbstbedienungs-Terminals in Bangkok sowie die Abfrage über die Apps und Filialen teilnehmender Banken. Kläre vorher ab, welches Ausweisdokument der jeweilige Kanal akzeptiert, denn das ist online nicht klar geregelt.
Was soll ich tun, wenn eine thailändische Bank meinen Kreditkartenantrag ablehnt?
Frag zuerst bei der Bank nach dem genauen Grund. Schließe dann entweder die Lücke und beantrage die Karte erneut, sobald Deine Arbeitserlaubnis lange genug läuft oder Deine Einkommenshistorie ausreicht, oder versuche es bei einer anderen Bank, da die Mindesteinkommen je nach Karte stark variieren. Eine besicherte Karte oder die oben beschriebenen QR-Code- und Debitkarten-Optionen können Dich in der Zwischenzeit überbrücken.

 English:
 Français:
 Español: