Seit Ende 2024 schreiben thailändische Banken ausländische Kunden per E-Mail und SMS an und bitten sie, Steuerformulare zu unterschreiben. Bei Amerikanern speisen diese Formulare ein US-Meldesystem, das seit 2010 läuft. Dieser Ratgeber erklärt, was FATCA ist, was Deine thailändische Bank mit Deinen Daten macht, welche Formulare Du einreichen musst und wie Du Versäumtes nachholst, falls Du bisher nie eine Meldung abgegeben hast.
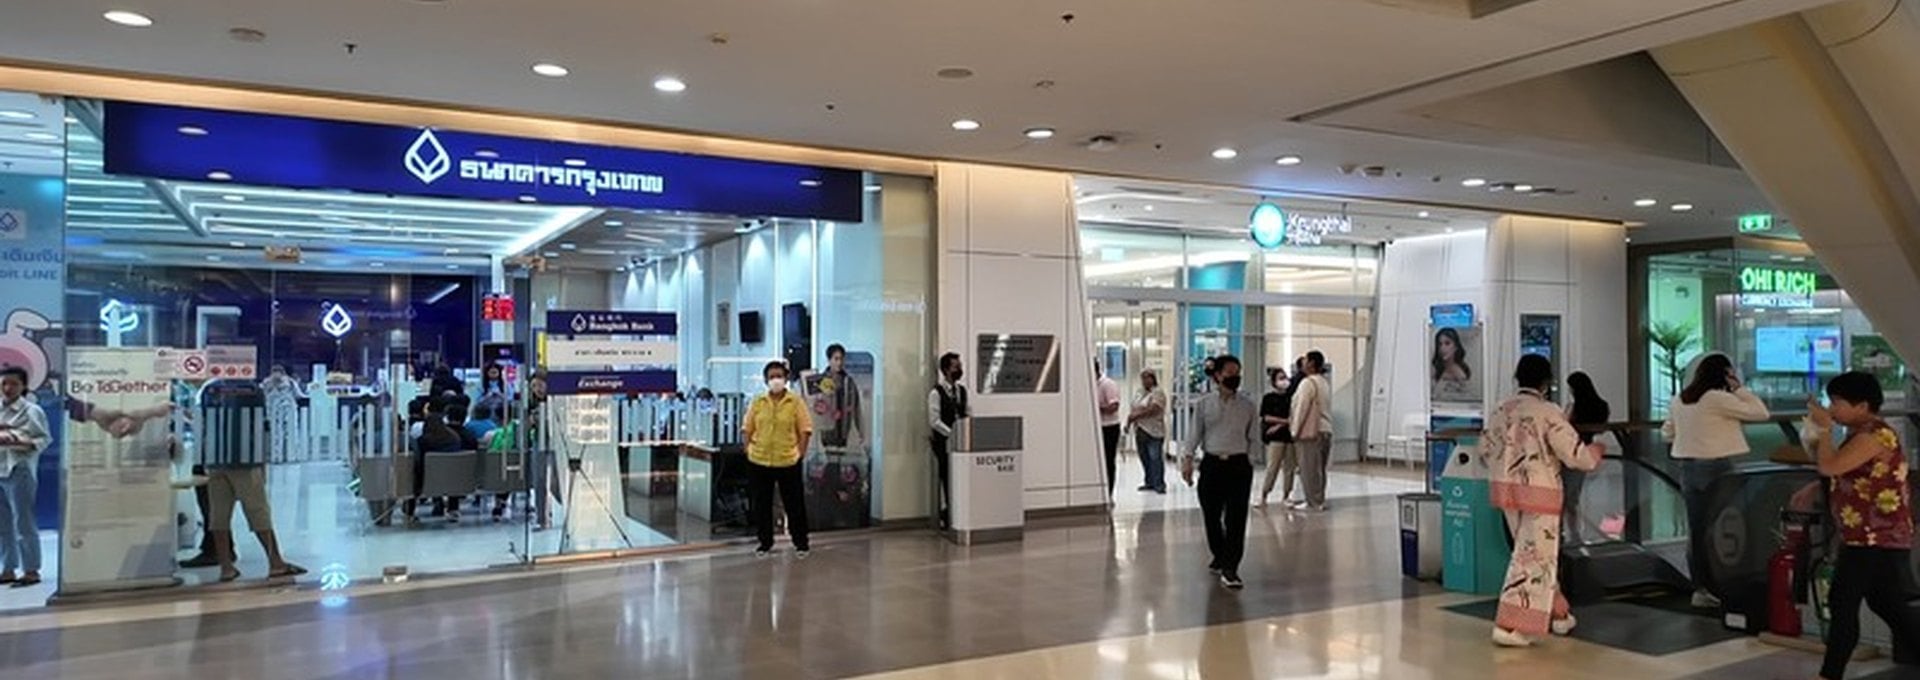
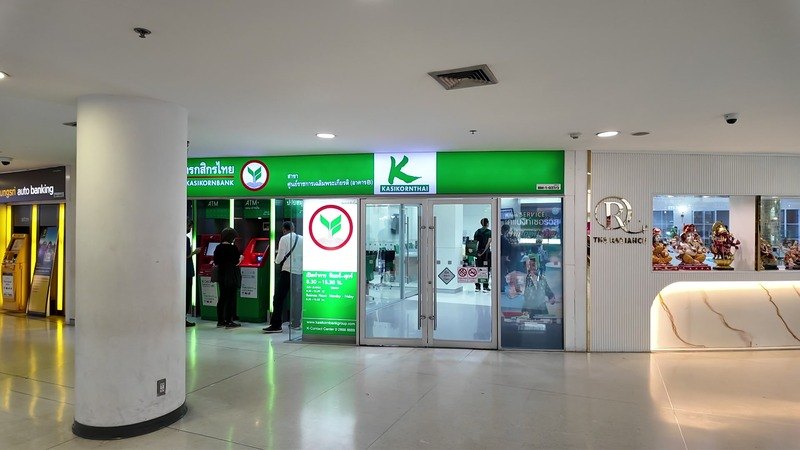
Thailand ist dem System im April 2024 beigetreten. Die Kasikorn Bank begann wenige Monate später, ihre Kundenliste abzuarbeiten, danach folgten die Bangkok Bank und die Krungthai. Wer hier mit einem US-Pass ein Konto führt, dessen Kontodaten sind bereits auf dem Weg zur US-Steuerbehörde IRS.
Mit einer Steuer hat das nichts zu tun, es ist Papierkram. Die meisten Amerikaner hier machen dabei denselben Fehler: Sie sorgen sich um das große Formular, das für sie gar nicht gilt, und erfahren nie von dem kleinen, das sie tatsächlich betrifft.
Umrechnungen in diesem Artikel beruhen auf dem Kurs des US-Finanzministeriums vom 30. Juni 2026: 33,2 THB je US-Dollar.
Contents
- Das Wichtigste in Kürze
- Was FATCA ist
- Wie thailändische Banken FATCA umsetzen
- FBAR und Form 8938
- Was als meldepflichtiger Vermögenswert gilt
- Thailändische Investmentfonds und das PFIC-Problem
- So reichst Du ein
- Strafen
- So holst Du Versäumtes nach, wenn Du nie eingereicht hast
- Verzicht auf die US-Staatsbürgerschaft
- Häufige Fehler und Stolperfallen
- Häufig gestellte Fragen
- Beeinflusst eine FATCA-Anfrage meine Rentner-Verlängerung?
- Heißt FATCA, dass Thailand mein US-Einkommen besteuert?
- Muss ich meine Eigentumswohnung melden?
- Muss mein thailändischer Ehepartner ein W-9 unterschreiben?
- Müssen Green-Card-Inhaber einreichen?
- Was, wenn meine thailändische Bank mich nie etwas gefragt hat?
- Quellen
Das Wichtigste in Kürze
- Thailands FATCA-Abkommen gilt seit dem 29. April 2024. Thailändische Banken melden Konten von US-Personen an die thailändische Steuerbehörde (Revenue Department), die sie an die IRS weitergibt.
- Der FBAR ist das Formular, das die meisten Amerikaner in Thailand erwischt. Sobald alle Deine Auslandskonten zusammen an einem einzigen Tag mehr als 8.500 € (10.000 US$) ausmachen, musst Du ihn einreichen.
- Die meisten Rentner brauchen Form 8938 nie. Wer im Ausland lebt, muss es erst ab 170.000 € (200.000 US$) am Jahresende oder 255.000 € (300.000 US$) zu irgendeinem Zeitpunkt abgeben, bei gemeinsamer Veranlagung gelten doppelt so hohe Grenzen.
- Ein FBAR bedeutet nicht, dass Du Steuern zahlen musst.
- Dein Haus oder Deine Eigentumswohnung musst Du nicht melden. Thailändische Investmentfonds, RMFs und SSFs dagegen schon, und sie werden in den USA steuerlich äußerst unangenehm behandelt.
- Nie eingereicht? Die Streamlined Foreign Offshore Procedures decken drei Jahre Steuererklärungen und sechs Jahre FBARs ab, ohne Strafzahlung, sofern das Versäumnis nicht vorsätzlich war.
- Der Verzicht auf die US-Staatsbürgerschaft wurde im April 2026 deutlich günstiger: Die Gebühr sank von rund 2.000 € (2.350 US$) auf 383 € (450 US$). An den Regeln zur Wegzugsteuer hat sich nichts geändert.
Was FATCA ist
FATCA ist ein US-Gesetz von 2010, das Banken außerhalb der USA verpflichtet, Konten von US-Staatsbürgern und Green-Card-Inhabern an die IRS zu melden. Ausgeschrieben heißt es Foreign Account Tax Compliance Act. Ziel ist Transparenz.
Grundlage sind Abkommen zwischen Regierungen. Thailand hat ein Model-1-Abkommen unterzeichnet, das seit dem 29. April 2024 in Kraft ist. Deine thailändische Bank meldet an die thailändische Steuerbehörde, und die leitet die Daten an die IRS weiter.
Das US-Finanzministerium führt inzwischen 113 Länder und Gebiete mit bestehenden Abkommen. (Geprüft im September 2026.) Ein Land, in dem ein Amerikaner unbemerkt ein Bankkonto halten kann, gibt es nicht mehr.
FATCA schafft keine neue Steuer. Es schafft eine Papierspur, und auf alles, was darin auftaucht, gelten die ohnehin bestehenden US-Steuerregeln.
FATCA und CRS sind nicht dasselbe
Der Brief Deiner Bank betrifft meist zwei getrennte Systeme. Deshalb bekommt Dein britischer Nachbar eine fast gleiche E-Mail und vergleicht dann ratlos mit Dir die Unterlagen.
- FATCA: amerikanisches Recht, nur für US-Personen. Es löst das W-9 und die Fragen nach US-Staatsbürgerschaft oder US-Geburtsort aus.
- CRS: der Common Reporting Standard, ein OECD-Abkommen, dem Thailand ebenfalls beigetreten ist. Er erfasst Steuerpflichtige aller teilnehmenden Länder, deshalb werden auch Nicht-Amerikaner nach einer Steuernummer gefragt.
Als Amerikaner unterschreibst Du in der Regel die FATCA-Selbstauskunft und ein W-9. Alle anderen unterschreiben das CRS-Formular und ein W-8BEN.
Wie thailändische Banken FATCA umsetzen
Thailändische Banken verlangen von amerikanischen Kunden ein W-9 und eine Social-Security-Nummer. Seit 2024 wollen viele zusätzlich eine thailändische Steuernummer. Diese Angaben sammeln sie schon seit Juli 2014. Wer sein Konto vor diesem Datum eröffnet hat, dessen Akte gehört genau zu denen, die eine Bank jetzt nachträglich vervollständigt.
Die Bank sucht nach jedem Hinweis darauf, dass Du Amerikaner sein könntest. Ein US-Pass ist klar. Aber auch ein US-Geburtsort in einem Nicht-US-Pass zählt, und so erfahren Leute, die die Staaten als Baby verlassen haben, dass sie der IRS Papiere schulden.
Eine US-Postanschrift reicht ebenfalls, genauso eine US-Telefonnummer oder eine Vollmacht über Dein Konto, die jemand in der Heimat hält.
Die thailändische Steuernummer ist der heikle Punkt, wenn Du Dein Jahr auf mehrere Länder aufteilst. Das Revenue Department vergibt sie an Steuerresidenten oder Personen mit thailändischem Einkommen. Verbringst Du weniger als 180 Tage hier und hast kein Einkommen vor Ort, sitzt Du zwischen einer Bank, die eine Nummer will, und einem Finanzamt, das keinen Grund sieht, Dir eine zu geben.
Unser Ratgeber zur thailändischen Steuernummer erklärt, was das Amt tatsächlich verlangt.
Wenn Deine Bank eine FATCA-Aktualisierung anfordert
Diese Anfragen sind echt. Sie begannen im November 2024, als die Kasikorn Bank ihren Kunden per E-Mail drei Anhänge schickte: eine FATCA-CRS-Selbstauskunft, ein W-9 und ein W-8BEN.
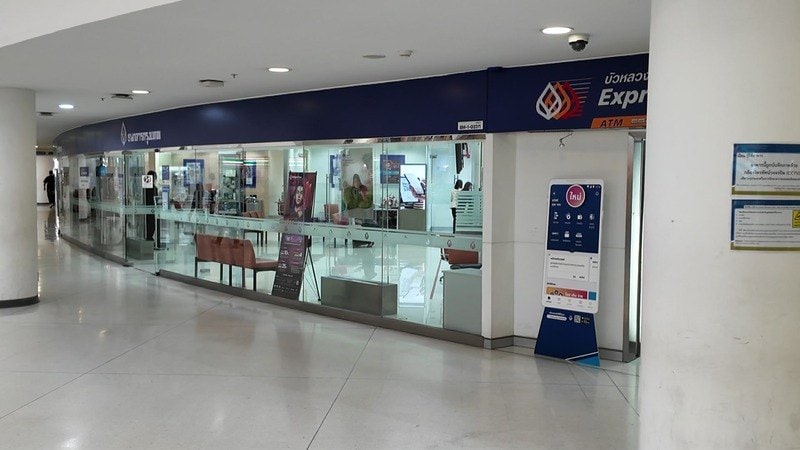
Die Bangkok Bank zog im Februar 2025 nach. Die Krungthai schickte im selben Monat eine SMS, die mit dem Wort URGENT begann, und viele warfen einen Blick darauf und hielten sie für einen Betrugsversuch.
Verständlich. Thailändische Banken werden ständig imitiert, und die Nachricht las sich wie jede Phishing-SMS, die je geschrieben wurde. Kunden aller drei Banken bestätigten in den Foren, dass sie echt war.
Tipp: Klicke nie auf einen Link oder Anhang in einer Bank-SMS. Öffne Deine Banking-App oder geh mit Pass und Sparbuch in eine Filiale und frag, was gebraucht wird. Ist die Anfrage echt, liegt sie dort in der Akte.
Bring Deinen Pass, das Sparbuch, Deine Social-Security-Nummer und, falls vorhanden, eine thailändische Steuernummer mit. Manche Filialen schicken Dich mit den Formularen nach Hause und wollen sie unterschrieben zurückhaben.
Rentner sorgen sich meist um ein einziges Konto: das mit den 800.000 THB (etwa 20.400 € bzw. 24.000 US$) für die Visumverlängerung. In Forenberichten ist von blockierten Überweisungen die Rede, bis der Kunde in der Filiale erscheint, auch wenn die Filiale nicht immer erklärt, was die Sperre ausgelöst hat. Wer die Unterlagen eingereicht hat, konnte danach normal weiterbanken.
Der Papierkram Deiner Bank und Deine Visumverlängerung sind zwei getrennte Vorgänge, und das FATCA-Abkommen gibt der Einwanderungsbehörde in keinem von beiden eine Rolle. Falls Du Dich bei Überweisungen ausgesperrt findest, erklärt unser Ratgeber Was tun, wenn ein thailändisches Bankkonto gesperrt wird, welche Schritte nötig sind.
Die Unterschrift zu verweigern ist der einzige wirklich schlechte Zug. Eine Bank, die Deinen Status nicht belegen kann, darf das Konto einschränken oder schließen. Den Nachweis der Mittel für eine Visumverlängerung zu erbringen ist schwer genug, auch ohne dass Du vorher vom thailändischen Bankwesen ausgeschlossen wirst.
Weiterlesen:
- Thailändisches Bankkonto: So eröffnest Du eines als Ausländer
- Die einfachste Bank für ein thailändisches Konto
FBAR und Form 8938
Die meisten Amerikaner in Thailand müssen den FBAR abgeben, nicht aber Form 8938. Die Schwellen liegen bei 8.500 € (10.000 US$) und 170.000 € (200.000 US$). Die eine erwischt einen gewöhnlichen Rentner mit Visumeinlage und Alltagskonto, die andere zielt auf ernsthafte Vermögen.
Auch die Adressaten unterscheiden sich. Der FBAR geht an FinCEN, eine Stelle des US-Finanzministeriums, und hat mit Deiner Steuererklärung nichts zu tun. Form 8938 wird Deinem Form 1040 beigefügt und geht an die IRS.
Das eine ersetzt das andere nicht. Viele hier müssen beide abgeben.
| FBAR (FinCEN Form 114) | Form 8938 | |
|---|---|---|
| Einzureichen bei | FinCEN, über das BSA-E-Filing-System | der IRS, als Anlage zu Deinem Form 1040 |
| Schwelle bei Wohnsitz im Ausland | Alle Auslandskonten zusammen über 8.500 € (10.000 US$, etwa 332.000 THB) zu irgendeinem Zeitpunkt im Jahr | Über 170.000 € (200.000 US$, etwa 6,6 Mio. THB) am letzten Tag des Jahres oder über 255.000 € (300.000 US$) zu irgendeinem Zeitpunkt |
| Schwelle bei gemeinsamer Veranlagung im Ausland | Dieselben 8.500 € (10.000 US$) | Über 340.000 € (400.000 US$) am letzten Tag oder über 510.000 € (600.000 US$) zu irgendeinem Zeitpunkt |
| Frist | 15. April, mit automatischer Verlängerung bis 15. Oktober | Der Abgabetermin Deiner Steuererklärung, einschließlich Verlängerungen |
| Fallen darauf Steuern an? | Nein, es ist eine reine Informationsmeldung | Nein, es ist eine reine Informationsmeldung |
Die 8.500 € (10.000 US$) gelten insgesamt, nicht pro Konto. Zwei Konten mit je 5.100 € (6.000 US$) bringen Dich darüber. Das gilt auch für eine einzelne Überweisung, die nur auf dem Weg woandershin durchläuft.
Außerdem zählt der höchste Stand, den jedes Konto im Lauf des Jahres erreicht hat, nicht der Kontostand am 31. Dezember. Verkaufst Du im März ein Auto, hältst das Geld eine Woche auf dem Konto und gibst es aus, musst Du trotzdem melden.
Die höheren Schwellen von Form 8938 gelten nur, wenn Du wirklich im Ausland lebst. Die IRS verlangt dafür einen steuerlichen Wohnsitz im Ausland und 330 Tage außerhalb der USA innerhalb von zwölf Monaten. Teilst Du Dein Jahr zwischen Thailand und den Staaten auf, gelten für Dich die Schwellen für in den USA Ansässige, die bei 42.500 € (50.000 US$) beginnen. (Geprüft im September 2026.)
Was als meldepflichtiger Vermögenswert gilt
Ein thailändisches Bankkonto gehört auf beide Formulare. Ein thailändisches Haus auf Deinen eigenen Namen gehört auf keines. Dazwischen widersprechen sich die beiden Formulare oft genug, dass es nervt.
| Vermögenswert | FBAR | Form 8938 |
|---|---|---|
| Thailändisches Spar- oder Girokonto | Ja | Ja |
| Thailändisches Festgeld | Ja | Ja |
| Thailändischer Investmentfonds, RMF oder SSF | Ja | Ja |
| SET-Aktien in einem thailändischen Depot | Ja, das Konto selbst | Ja, das Konto selbst |
| Thailändische Aktien, direkt und nicht über ein Konto gehalten | Nein | Ja |
| Eine Eigentumswohnung oder ein Haus auf Deinen Namen | Nein | Nein |
| Immobilie, die über eine thailändische Gesellschaft gehalten wird | Nein | Die Beteiligung an der Gesellschaft ist meldepflichtig, ihr Wert schließt die Immobilie ein |
| Ein Konto, über das Du nur Zeichnungsberechtigung hast | Ja | Nein, außer Du hast ein wirtschaftliches Interesse daran |
| Bargeld im Safe zu Hause | Nein | Nein |
Die Zeichnungsberechtigung wird gern übersehen. Kannst Du Geld von einem Konto abziehen, indem Du die Bank anweist, es zu überweisen, gehört dieses Konto auf Deinen FBAR, selbst wenn das Geld nicht Dir gehört. Denk an einen Angestellten mit Vollmacht über das Firmenkonto oder an eine Tochter, die auf dem thailändischen Konto ihres betagten Vaters eingetragen ist.
Gemeinschaftskonten mit thailändischem Ehepartner
Führst Du mit Deinem thailändischen Ehepartner ein Gemeinschaftskonto, meldest Du den gesamten Kontostand, nicht nur Deine Hälfte. Das Formular verlangt den vollen Höchstwert des Kontos.
Dein Ehepartner muss nichts einreichen. Der FBAR gilt für US-Personen, und ein thailändischer Staatsangehöriger, der weder US-Bürger noch Green-Card-Inhaber ist, hat überhaupt keine Pflicht. Das Konto wird gemeldet, weil Dein Name darauf steht.
Sind beide Ehepartner Amerikaner, reicht jeder einen eigenen FBAR ein, und jeder meldet den vollen Wert der Gemeinschaftskonten. Es gibt eine Ausnahme: Gehören alle Konten, die der nicht einreichende Ehepartner melden müsste, gemeinsam mit dem einreichenden Ehepartner, und füllen beide Form 114a aus, genügt ein einziger FBAR für beide.
Der übliche Rat aus den Foren lautet, das Geld Deines thailändischen Ehepartners auf dessen eigenem Konto zu lassen. So bleiben seine Finanzen aus einer US-Meldung heraus, und Deine Unterlagen werden einfacher. Manchen thailändischen Ehepartnern missfällt die Vorstellung, einer fremden Regierung gemeldet zu werden, und darüber solltest Du reden, bevor jemand ein Gemeinschaftskonto eröffnet.
Gut zu wissen: Zu viel zu melden ist keine Straftat. Für ein Konto, das Du nicht hättest angeben müssen, gibt es keine Strafe. Wenn Du Dir unsicher bist, setz es also auf das Formular.
Thailändische Investmentfonds und das PFIC-Problem
Ein thailändischer Investmentfonds ist nach US-Recht ein PFIC, und die PFIC-Besteuerung ist so hart, dass die meisten amerikanischen Expats die Finger davon lassen. PFIC steht für Passive Foreign Investment Company. Die Regeln sollen verhindern, dass Amerikaner Kapitaleinkünfte im Ausland parken, und sie machen keine Ausnahme für einen Rentner, der einen Fonds gekauft hat, weil der Bankangestellte ihn empfohlen hat.
Zwei Dinge tun weh. Deine Gewinne werden zum höchsten regulären Steuersatz statt zum Satz für langfristige Kursgewinne besteuert, dazu kommt für jedes Jahr, in dem Du den Fonds gehalten hast, ein Zinsaufschlag. Außerdem braucht jeder Fonds sein eigenes Form 8621, und Steuerberater rechnen pro Formular ab.
Gerade die Produkte, die langjährigen Residenten am stärksten verkauft werden, fallen darunter:
- RMF: der Retirement Mutual Fund, verkauft mit einem thailändischen Steuerabzug, den die IRS nicht anerkennt.
- SSF: der Super Savings Fund. Gleiche Konstruktion, gleiches Problem.
- Thailändische Investmentfonds allgemein: auch die harmlos wirkenden Anleihefonds, die Banken zum Parken von Bargeld vorschlagen.
- Fondsgebundene thailändische Lebensversicherungen: Policen mit Spar- oder Fondskomponente.
In den Expat-Foren ist das eine der wenigen Fragen mit einer einhelligen Antwort: Halte Deine Anlagen in einem US-Depot und kaufe in den USA aufgelegte Fonds. Ein thailändischer Steuerabzug von 15.000 THB ist ein schlechter Tausch gegen eine US-Steuererklärung, deren Erstellung mehr kostet.
So reichst Du ein
Den FBAR reichst Du selbst ein, online und kostenlos, über das BSA-E-Filing-System von FinCEN. Ein Steuerberater ist nicht nötig. Halte bereit: den Namen auf jedem Konto, die Kontonummer, Name und Adresse der Bank, die Kontoart und den höchsten Stand, den das Konto im Jahr erreicht hat.
Die Baht-Umrechnung ist der knifflige Teil. Nimm den Jahresendkurs des US-Finanzministeriums, den auch die FBAR-Anleitung vorgibt. Für den 31. Dezember 2025 lag er bei 31,66 THB je US-Dollar. (Geprüft im September 2026.)
Ein anderer nachprüfbarer Kurs ist nur erlaubt, wenn es keinen Kurs des Finanzministeriums gibt, was beim Baht nie vorkommt. Der TT-Kurs Deiner Bank ist der falsche Ausgangspunkt, was auch immer in den Foren darüber steht, dass man damit durchkommt.
Nimm den Höchststand jedes Kontos, rechne alle zu diesem einen Jahresendkurs um und addiere sie. Rechne nicht zum Kurs des jeweiligen Spitzentags um.
Form 8938 reichst Du, falls nötig, mit Deiner Steuererklärung ein. Beide Formulare sind am 15. April fällig.
Der FBAR hat eine automatische Verlängerung bis 15. Oktober, und Amerikaner im Ausland haben für die Steuererklärung selbst bis 15. Juni Zeit. Beides musst Du nicht beantragen.
Zur Steuererklärung selbst erklärt unser Ratgeber US-Steuern als amerikanischer Expat in Thailand, welche Unterlagen Du brauchst und welche Steuerberater es gibt.
Strafen
Die Strafen sehen auf dem Papier brutal aus und treffen in der Praxis sehr ungleich. Wer Form 8938 versäumt, zahlt ab 8.500 € (10.000 US$), dazu weitere 8.500 € (10.000 US$) für je 30 Tage nach der Benachrichtigung durch die IRS, bis zu 51.000 € (60.000 US$). Strafrechtliche Sanktionen sind obendrein möglich.
Die FBAR-Strafen hängen vom Vorsatz ab. Nicht vorsätzliche Verstöße kosten bis zu 8.500 € (10.000 US$), jährlich an die Inflation angepasst. Vorsätzliche kosten den höheren Betrag aus 85.000 € (100.000 US$) oder der Hälfte des Kontostands, und daher stammen die Horrorgeschichten.
Bis 2023 rechnete die IRS diese Strafen pro Konto. Ein Steuerzahler mit 272 nicht gemeldeten Konten über fünf Jahre bekam 2,3 Mio. € (2,72 Mio. US$) in Rechnung gestellt. Der Supreme Court kippte das und entschied, dass eine nicht vorsätzliche Strafe pro Meldung anfällt.
Hast Du vier oder fünf thailändische Konten, macht dieses Urteil den Unterschied zwischen einer Strafe und fünf.
Tipp: Strafen werden deutlich wahrscheinlicher, sobald die IRS Dir zuvorkommt. Die unten beschriebenen Nachholprogramme sind für Leute gedacht, die von sich aus kommen, und sie schließen sich, sobald eine Prüfung läuft.
So holst Du Versäumtes nach, wenn Du nie eingereicht hast
Mit den Streamlined Foreign Offshore Procedures können Amerikaner im Ausland drei Jahre Steuererklärungen und sechs Jahre FBARs nachreichen, ohne Strafen wegen verspäteter Abgabe, verspäteter Zahlung, ungenauer Angaben oder FBAR-Verstößen. Es ist der Standardweg für alle, die vor Jahren hergezogen sind und erst jetzt erfahren haben, dass es diese Formulare gibt.
Du qualifizierst Dich, wenn Du außerhalb der USA lebst und das Versäumnis nicht vorsätzlich war. Die IRS meint damit Fahrlässigkeit, Unachtsamkeit, einen Irrtum oder ein ehrliches Missverständnis des Gesetzes. Der Wohnsitztest verlangt 330 Tage außerhalb der USA in einem der letzten drei Jahre, was jeder fest ansässige Thailand-Resident erfüllt.
Dann reichst Du ein: drei Jahre Steuererklärungen, sechs Jahre FBARs und Form 14653, mit dem Du bestätigst, dass Du nicht absichtlich gehandelt hast. Diese Bestätigung unterschreibst Du unter Strafandrohung wegen Meineids.
Bei den Kosten sind sich die Foren einig. Das Verfahren selbst läuft reibungslos, und die IRS meldet sich in der Regel überhaupt nicht zurück, was Leute verunsichert, die einen Brief erwarten. Weh tut die Rechnung der Spezialkanzleien, die das vorbereiten, oft mehrere tausend Dollar für Erklärungen, die einzeln betrachtet einfach wären.
Gut zu wissen: Du hast Deine Steuererklärungen immer abgegeben und nur noch nie vom FBAR gehört? Schuldest Du keine zusätzlichen Steuern, lass das Streamlined-Verfahren aus. Reiche die verspäteten FBARs über das normale System mit einer beigefügten Erklärung nach.
Verzicht auf die US-Staatsbürgerschaft
Verzichte nicht wegen des FBAR-Papierkrams auf die Staatsbürgerschaft. Für einen durchschnittlichen Rentner ist das ein Formular, einmal im Jahr, eine Stunde Deiner Zeit. Das Recht, in den USA zu leben und zu arbeiten, aufzugeben, nur um das zu vermeiden, ist ein schlechter Tausch.
Werden sich die Regeln ändern?
Die USA besteuern ihre Bürger überall auf der Welt, als einziges großes Land, das das noch tut. Ein Gesetzentwurf, der das ändern sollte, der Residence-Based Taxation for Americans Abroad Act, wurde im Dezember 2024 eingebracht und verfiel einen Monat später mit dem damaligen Kongress.
Stand September 2026 hat ihn niemand neu eingebracht, und die Initiatoren warten weiter auf eine Kostenschätzung des Joint Committee on Taxation. (Geprüft im September 2026.) Reiche nach den Regeln ein, wie sie heute gelten.
Häufige Fehler und Stolperfallen
Diese Punkte tauchen in den Expat-Foren und den Threads zum thailändischen Bankwesen immer wieder auf. Alle lassen sich vermeiden.
- Die FATCA-Mail der Bank löschen: Sie wirkt wie Phishing, besonders als SMS, und ist es nicht. Frag lieber in einer Filiale nach, statt sie zu ignorieren.
- Die 8.500 € (10.000 US$) als Einkommensgrenze verstehen: 10.000 US$ auf einem thailändischen Konto lösen einen FBAR aus, keine Steuerrechnung. Sie sagen nichts darüber aus, ob Du US-Steuern schuldest.
- Nur den Kontostand zum Jahresende melden: Der FBAR will den Höchststand jedes Kontos. Eine Visumeinlage, die im März ihren Höchststand hatte, gehört auf das Formular, auch wenn sie im Dezember längst weg war.
- Konten übersehen, die nicht Dir gehören: Zeichnungsberechtigung über ein Firmenkonto oder das Konto eines Elternteils ist meldepflichtig.
- Annehmen, die Foreign Earned Income Exclusion schütze Dich: Der Freibetrag, für 2026 rund 113.000 € (132.900 US$), senkt Deine Steuer. An der Meldepflicht ändert er nichts. Auch wer null US-Steuern schuldet, reicht beide Formulare ein.
- Thailändische Fonds wegen des thailändischen Steuervorteils kaufen: Die PFIC-Behandlung kostet meist mehr, als der Abzug spart.
- Die Kinder vergessen: Ein Kind eines amerikanischen Elternteils ist meist selbst US-Bürger und hat dieselben Pflichten. Junge Erwachsene mit doppelter thailändisch-amerikanischer Staatsangehörigkeit, thailändischem Job und thailändischem Bankkonto erfahren es oft als Letzte.
- Die Staatsbürgerschaft vor der Bank verbergen: Sie erfährt sie ohnehin aus Pass oder Geburtsort, und eine falsche Selbstauskunft ist weit schlimmer als die Meldung, die sie vermeiden soll.
Häufig gestellte Fragen
Beeinflusst eine FATCA-Anfrage meine Rentner-Verlängerung?
Nein. FATCA ist eine Bank- und Steuerangelegenheit, und die thailändische Einwanderungsbehörde spielt dabei keine Rolle.
Auf die praktische Überschneidung solltest Du achten. Schränkt Deine Bank ein Konto ein, solange der Papierkram halb erledigt herumliegt, bekommst Du womöglich nur schwer eine Bankbestätigung, wenn Du sie brauchst. Kümmere Dich also lange vor der Verlängerungssaison um die Anfrage.
Heißt FATCA, dass Thailand mein US-Einkommen besteuert?
Nein. FATCA schickt Kontoinformationen von Thailand in die USA, nicht umgekehrt.
Ob Thailand Dein Auslandseinkommen besteuert, ist eine eigene Frage. Sie hängt von der thailändischen Steuerresidenz ab, die ab 180 Tagen in einem Kalenderjahr gilt, und davon, was Du ins Land überweist. Unser Ratgeber zur thailändischen Besteuerung von Auslandseinkommen erklärt, wie das funktioniert.
Muss ich meine Eigentumswohnung melden?
Nicht, wenn sie auf Deinen eigenen Namen läuft. Direkt gehaltene ausländische Immobilien sind weder ein specified foreign financial asset noch ein Finanzkonto.
Hältst Du die Immobilie über eine thailändische Gesellschaft, ändert sich das. Die Beteiligung an der Gesellschaft kommt auf Form 8938, und ihr Wert schließt die Immobilie ein.
Muss mein thailändischer Ehepartner ein W-9 unterschreiben?
Nur, wenn er US-Bürger oder Green-Card-Inhaber ist. Andernfalls unterschreibt er ein W-8BEN oder das CRS-Formular. Bei einem Gemeinschaftskonto erfolgt die Meldung wegen Deines Status, und Dein Ehepartner schuldet der IRS weiterhin nichts.
Müssen Green-Card-Inhaber einreichen?
Ja. Green-Card-Inhaber sind für beide Formulare US-Personen, und Jahre in Thailand ändern nichts, solange die Karte nicht förmlich aufgegeben wurde. Lässt Du eine Karte verfallen, ohne Form I-407 einzureichen, bestehen die Pflichten in der Regel fort.
Was, wenn meine thailändische Bank mich nie etwas gefragt hat?
Du musst trotzdem einreichen. Deine Pflichten hängen nicht davon ab, was Deine Bank tut, und Konten, die vor Juli 2014 eröffnet wurden, sind noch nicht alle geprüft worden. Manche Filialen sind einfach langsamer als andere.
Weiterlesen:
- Als Amerikaner in Thailand leben
- Social Security und amerikanische Expats in Thailand
- Einkommensteuer in Thailand für Ausländer
Quellen
- US Department of the Treasury, FATCA agreements by jurisdiction: Thailands Model-1-Abkommen, in Kraft seit 29. April 2024, und die Zahl von 113 Ländern und Gebieten.
- IRS, Comparison of Form 8938 and FBAR requirements: Schwellen, Fristen, Strafen und welche Vermögenswerte jedes Formular abdeckt.
- IRS, Summary of FATCA reporting for US taxpayers: der 330-Tage-Test für die höheren Schwellen im Ausland.
- FinCEN, Report of Foreign Bank and Financial Accounts: die Gesamtschwelle von 10.000 US$ und das BSA-E-Filing-System.
- FinCEN, FBAR line item filing instructions: Meldung von Gemeinschaftskonten, Ehegattenausnahme und Form 114a sowie die Regel zum Wechselkurs des Finanzministeriums.
- US Treasury, reporting rates of exchange: der Kurs von 31,66 THB für den 31. Dezember 2025 und 33,2 THB für den 30. Juni 2026.
- IRS, Streamlined Foreign Offshore Procedures: die Pflicht zu drei und sechs Jahren Nachreichung, Form 14653 und der Strafenerlass.
- Supreme Court of the United States, Bittner v. United States (2023): nicht vorsätzliche FBAR-Strafen fallen pro Meldung an, nicht pro Konto.
- Federal Register, Schedule of Fees for Consular Services: die Senkung der Verzichtsgebühr von 2.350 US$ auf 450 US$, gültig ab 13. April 2026.
- IRS, Expatriation tax: der Vermögenstest von 2 Mio. US$ und der durchschnittliche Steuerbetrag von 206.000 US$ für 2025.
- IRS, Figuring the Foreign Earned Income Exclusion: der Freibetrag von 132.900 US$ für 2026.
 Español:
 English:
 Français: