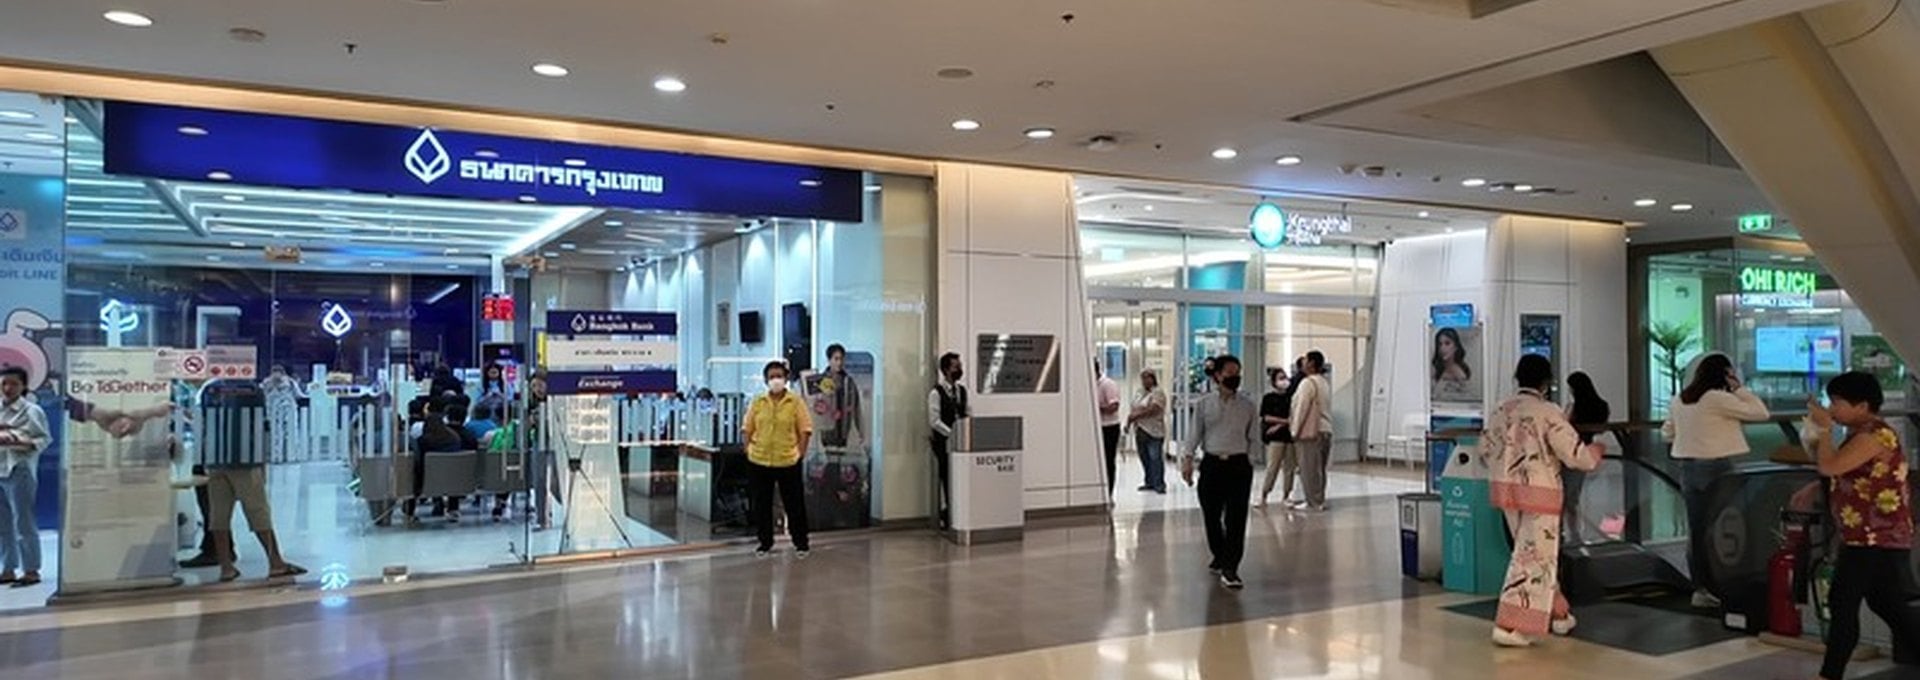
Depuis fin 2024, les banques thaïlandaises envoient e-mails et SMS à leurs clients étrangers pour leur demander de signer des formulaires fiscaux. Pour les Américains, ces formulaires alimentent un système de déclaration américain en place depuis 2010. Ce guide explique ce qu’est FATCA, ce que votre banque thaïlandaise fait de vos informations, quels formulaires vous devez déposer et comment régulariser votre situation si vous n’avez jamais rien déclaré.
La Thaïlande a rejoint le système en avril 2024. Kasikorn a commencé à passer en revue son fichier clients quelques mois plus tard, puis Bangkok Bank, puis Krungthai. Si vous avez un compte ici avec un passeport américain, les détails de ce compte sont déjà en route vers l’IRS.
Rien de tout cela n’est un impôt. C’est de la paperasse. Et la plupart des Américains installés ici se trompent de la même manière : ils s’inquiètent du gros formulaire qui ne les concerne pas et n’entendent jamais parler du petit qui les concerne.
Les conversions de cet article utilisent le taux du Trésor américain au 30 juin 2026 : 33,2 THB pour 1 USD.
Contents
- Points essentiels
- Ce qu'est FATCA
- Comment les banques thaïlandaises appliquent FATCA
- FBAR et formulaire 8938
- Ce qui constitue un actif à déclarer
- Fonds communs thaïlandais et problème des PFIC
- Comment déposer
- Pénalités
- Comment régulariser si vous n'avez jamais rien déposé
- Renoncer à la nationalité américaine
- Erreurs courantes et pièges
- Questions fréquentes
- Une demande FATCA affectera-t-elle ma prolongation de séjour pour retraite ?
- FATCA signifie-t-il que la Thaïlande taxe mes revenus américains ?
- Dois-je déclarer mon condo ?
- Mon conjoint thaïlandais doit-il signer un W-9 ?
- Les titulaires de la carte verte doivent-ils déposer ?
- Et si ma banque thaïlandaise ne m'a jamais rien demandé ?
- Sources citées
Points essentiels
- L’accord FATCA de la Thaïlande est en vigueur depuis le 29 avril 2024. Les banques thaïlandaises transmettent les comptes détenus par des Américains au Revenue Department thaïlandais, qui les fait suivre à l’IRS.
- Le FBAR est le formulaire qui piège la plupart des Américains en Thaïlande. Dès que l’ensemble de vos comptes étrangers dépasse 10 000 USD ne serait-ce qu’un seul jour, vous devez le déposer.
- La plupart des retraités n’ont jamais besoin du formulaire 8938. À l’étranger, le seuil est de 200 000 USD le dernier jour de l’année, ou de 300 000 USD à tout moment, et il double pour une déclaration conjointe.
- Déposer un FBAR ne signifie pas que vous devez de l’impôt.
- Votre maison ou votre condo n’est pas à déclarer. Les fonds communs de placement thaïlandais, les RMF et les SSF le sont, et ils subissent un traitement fiscal américain très pénalisant.
- Vous n’avez jamais rien déposé ? Les Streamlined Foreign Offshore Procedures couvrent trois années de déclarations de revenus et six années de FBAR sans pénalité, à condition que le manquement n’ait pas été délibéré.
- Renoncer à la nationalité américaine est devenu bien moins cher en avril 2026 : les frais sont passés de 2 350 USD à 450 USD. Les règles de l’exit tax n’ont pas bougé.
Ce qu’est FATCA
FATCA est une loi américaine de 2010 qui oblige les banques situées hors des États-Unis à déclarer à l’IRS les comptes détenus par des citoyens américains et des titulaires de la carte verte. Son nom complet est Foreign Account Tax Compliance Act. L’objectif est la transparence.
Le dispositif repose sur des accords entre États. La Thaïlande a signé un accord de type Model 1, en vigueur depuis le 29 avril 2024. Votre banque thaïlandaise déclare au Revenue Department, qui transmet le dossier à l’IRS.
Le Trésor américain recense aujourd’hui 113 juridictions ayant conclu un accord. (Vérifié en septembre 2026.) Il n’existe plus de pays où un Américain puisse garder discrètement un compte bancaire.
FATCA ne crée aucun nouvel impôt. Il crée une trace écrite, et les règles fiscales américaines qui existaient déjà s’appliquent à tout ce qui y figure.
FATCA et CRS ne sont pas la même chose
Le courrier de votre banque couvre généralement deux systèmes distincts. C’est pourquoi votre voisin britannique reçoit un e-mail presque identique et compare ensuite ses papiers avec vous, perplexe.
- FATCA : loi américaine, uniquement pour les personnes américaines. C’est lui qui déclenche le formulaire W-9 et les questions sur la nationalité américaine ou le lieu de naissance aux États-Unis.
- CRS : la norme commune de déclaration (Common Reporting Standard), un accord de l’OCDE que la Thaïlande a aussi rejoint. Il concerne les résidents fiscaux de tous les pays participants, d’où la demande de numéro fiscal faite aux non-Américains.
Un Américain signe en général l’auto-certification FATCA et un W-9. Tous les autres signent le formulaire CRS et un W-8BEN.
Comment les banques thaïlandaises appliquent FATCA
Les banques thaïlandaises demandent à leurs clients américains un W-9 et un numéro de Sécurité sociale américaine. Depuis 2024, beaucoup réclament aussi un numéro fiscal thaïlandais. Elles collectent ces données depuis juillet 2014 : si vous avez ouvert votre compte avant cette date, votre dossier fait partie de ceux que la banque est en train de compléter.
La banque cherche le moindre indice laissant penser que vous pourriez être américain. Un passeport américain, évidemment. Un lieu de naissance aux États-Unis sur un passeport étranger compte aussi, et c’est ainsi que des personnes parties des États-Unis dans leur enfance découvrent qu’elles doivent des papiers à l’IRS.
Une adresse postale américaine suffit. Un numéro de téléphone américain aussi, ou une procuration sur votre compte détenue par un proche resté au pays.
Le numéro fiscal thaïlandais pose problème si vous partagez votre année entre plusieurs pays. Le Revenue Department l’attribue aux résidents fiscaux ou aux personnes ayant des revenus en Thaïlande. Si vous passez moins de 180 jours ici sans revenu local, vous vous retrouvez coincé entre une banque qui exige un numéro et un bureau des impôts qui ne voit aucune raison de vous en donner un.
Notre guide sur l’obtention d’un numéro fiscal thaïlandais détaille ce que le bureau demande réellement.
Si votre banque envoie une demande de mise à jour FATCA
Ces demandes sont authentiques. Elles ont commencé en novembre 2024, quand Kasikorn a envoyé à ses clients trois pièces jointes par e-mail : une auto-certification FATCA-CRS, un W-9 et un W-8BEN.
Bangkok Bank a suivi en février 2025. Krungthai a envoyé un SMS le même mois, commençant par le mot URGENT, et beaucoup de gens n’ont fait qu’y jeter un œil avant de conclure à une arnaque.
C’est compréhensible. Les banques thaïlandaises sont imitées en permanence, et le message ressemblait à tous les SMS d’hameçonnage jamais écrits. Des clients des trois banques ont confirmé sur les forums que la demande était authentique.
Astuce : n’utilisez jamais un lien ou une pièce jointe reçus par SMS d’une banque. Ouvrez votre application bancaire, ou présentez-vous en agence avec votre passeport et votre livret bancaire pour demander ce qu’il faut fournir. Si la demande est réelle, l’agence l’aura dans son dossier.
Apportez votre passeport, votre livret bancaire, votre numéro de Sécurité sociale américaine et, si vous en avez un, un numéro fiscal thaïlandais. Certaines agences vous renvoient chez vous avec les formulaires et les veulent signés.
Les retraités s’inquiètent surtout d’un seul compte : celui qui contient 800 000 THB (environ 24 000 USD) pour la prolongation de visa. Des témoignages sur les forums décrivent des virements bloqués jusqu’à ce que le client se présente en agence, même si l’agence n’explique pas toujours ce qui a déclenché le blocage. Ceux qui se sont exécutés ont retrouvé un fonctionnement bancaire normal.
Les démarches de votre banque et votre prolongation de visa sont deux procédures distinctes, et rien dans l’accord FATCA ne confère un rôle à l’immigration dans l’une ou l’autre. Si vos virements se retrouvent bloqués, notre guide sur que faire quand un compte bancaire thaïlandais est suspendu détaille les démarches.
Refuser de signer est la seule vraie mauvaise décision. Une banque qui ne peut pas documenter votre statut peut restreindre ou fermer le compte. Justifier des fonds pour une prolongation de visa est déjà assez difficile sans être exclu du système bancaire thaïlandais au préalable.
À lire aussi :
- Compte bancaire thaïlandais : comment l’ouvrir en tant qu’étranger
- Où ouvrir le plus facilement un compte bancaire thaïlandais
FBAR et formulaire 8938
La plupart des Américains en Thaïlande doivent déposer le FBAR, et non le formulaire 8938. Les seuils sont de 10 000 USD et de 200 000 USD. L’un piège un retraité ordinaire avec un dépôt pour son visa et un compte courant. L’autre vise les gros patrimoines.
Ils n’ont pas non plus le même destinataire. Le FBAR va au FinCEN, un service du Trésor, et n’a rien à voir avec votre déclaration de revenus. Le formulaire 8938 est joint à votre formulaire 1040 et va à l’IRS.
Déposer l’un ne dispense pas de l’autre. Beaucoup de gens ici doivent déposer les deux.
| FBAR (FinCEN Form 114) | Formulaire 8938 | |
|---|---|---|
| Déposé auprès de | Le FinCEN, via le système BSA E-Filing | L’IRS, joint à votre formulaire 1040 |
| Seuil si vous vivez à l’étranger | Ensemble des comptes étrangers au-delà de 10 000 USD (environ 332 000 THB) à tout moment de l’année | Au-delà de 200 000 USD (environ 6,6 millions de THB) le dernier jour de l’année, ou au-delà de 300 000 USD à tout moment |
| Seuil, déclaration conjointe de couple marié à l’étranger | Le même seuil de 10 000 USD | Au-delà de 400 000 USD le dernier jour, ou au-delà de 600 000 USD à tout moment |
| Échéance | 15 avril, avec prolongation automatique jusqu’au 15 octobre | La date limite de votre déclaration de revenus, prolongations comprises |
| Devez-vous de l’impôt dessus ? | Non, c’est une déclaration d’information | Non, c’est une déclaration d’information |
Ces 10 000 USD s’apprécient en cumul, pas compte par compte. Deux comptes de 6 000 USD chacun vous font dépasser le seuil. Un simple virement de passage vers une autre destination aussi.
Et c’est le solde le plus élevé atteint par chaque compte durant l’année qui compte, pas le solde du 31 décembre. Vous vendez une voiture en mars, gardez l’argent une semaine, le dépensez : vous devez quand même déclarer.
Les seuils plus élevés du formulaire 8938 ne s’appliquent que si vous vivez réellement à l’étranger. L’IRS exige un domicile fiscal dans un pays étranger, plus 330 jours passés hors des États-Unis sur une période de 12 mois. Si vous partagez votre année entre la Thaïlande et les États-Unis, ce sont les seuils des résidents américains qui s’appliquent, à partir de 50 000 USD. (Vérifié en septembre 2026.)
Ce qui constitue un actif à déclarer
Un compte bancaire thaïlandais figure sur les deux formulaires. Une maison thaïlandaise à votre nom ne figure sur aucun. Entre les deux, les deux formulaires se contredisent assez souvent pour que ce soit agaçant.
| Actif | FBAR | Formulaire 8938 |
|---|---|---|
| Compte d’épargne ou compte courant thaïlandais | Oui | Oui |
| Dépôt à terme thaïlandais | Oui | Oui |
| Fonds commun de placement thaïlandais, RMF ou SSF | Oui | Oui |
| Actions SET détenues sur un compte-titres thaïlandais | Oui, le compte lui-même | Oui, le compte lui-même |
| Actions thaïlandaises détenues directement, hors compte | Non | Oui |
| Un condo ou une maison à votre nom | Non | Non |
| Bien détenu via une société thaïlandaise | Non | La participation dans la société est à déclarer, et sa valeur inclut le bien |
| Un compte sur lequel vous n’avez qu’une signature autorisée | Oui | Non, sauf si vous y avez un intérêt |
| Espèces dans un coffre à la maison | Non | Non |
La signature autorisée prend beaucoup de monde au dépourvu. Si vous pouvez sortir de l’argent d’un compte en demandant à la banque de le virer, ce compte figure sur votre FBAR, même si aucun des fonds n’est à vous. Pensez à un employé disposant d’une délégation sur le compte de l’entreprise, ou à une fille ajoutée sur le compte thaïlandais de son père âgé.
Comptes joints avec un conjoint thaïlandais
Si vous avez un compte joint avec votre conjoint thaïlandais, vous déclarez la totalité du solde, pas votre moitié. Le formulaire demande la valeur maximale complète du compte.
Votre conjoint ne dépose rien. Le FBAR concerne les personnes américaines, et un ressortissant thaïlandais qui n’est ni citoyen américain ni titulaire de la carte verte n’a aucune obligation. Le compte est déclaré parce que votre nom y figure.
Quand les deux conjoints sont américains, chacun dépose un FBAR distinct et déclare la valeur totale des comptes joints. Il existe une exception. Si tous les comptes que le conjoint non déclarant devrait déclarer sont détenus conjointement avec le conjoint déclarant, et que les deux remplissent le formulaire 114a, un seul FBAR couvre le couple.
Le conseil habituel des forums est de laisser l’argent de votre conjoint thaïlandais sur son propre compte. Cela garde ses finances hors d’une déclaration américaine et simplifie la vôtre. Certains conjoints thaïlandais détestent l’idée d’être signalés à un gouvernement étranger, et mieux vaut en discuter avant d’ouvrir un compte joint.
Bon à savoir : déclarer en trop n’est pas un délit. Aucune pénalité ne sanctionne l’inscription d’un compte que vous n’aviez pas besoin d’indiquer ; en cas d’hésitation, mettez-le sur le formulaire.
Fonds communs thaïlandais et problème des PFIC
Un fonds commun de placement thaïlandais est un PFIC au regard du droit américain, et le traitement fiscal des PFIC est assez punitif pour que la plupart des expatriés américains n’y touchent pas. PFIC signifie passive foreign investment company, soit société d’investissement étrangère passive. Ces règles visent à empêcher les Américains de mettre leurs revenus de placement à l’abri à l’étranger, et elles ne font aucune exception pour un retraité qui a acheté un fonds parce que le conseiller de la banque le lui a suggéré.
Deux points font mal. Vos gains sont imposés au taux ordinaire maximal plutôt qu’au taux des plus-values à long terme, avec des intérêts ajoutés pour chaque année de détention du fonds. Ensuite, chaque fonds exige son propre formulaire 8621, et les préparateurs facturent au formulaire.
Les produits les plus poussés auprès des résidents de longue date sont justement ceux qui sont concernés :
- RMF : le fonds de retraite (retirement mutual fund), vendu grâce à une déduction fiscale thaïlandaise que l’IRS ne reconnaît pas.
- SSF : le super savings fund. Même structure, même problème.
- Les fonds communs thaïlandais en général : y compris les fonds obligataires d’apparence sûre que les banques proposent pour placer des liquidités.
- L’assurance-vie thaïlandaise liée à des placements : les contrats comportant une composante épargne ou en unités de compte.
Sur les forums d’expatriés, c’est l’une des rares questions qui reçoit une réponse unanime : gardez vos placements sur un compte-titres américain et achetez des fonds domiciliés aux États-Unis. Une déduction fiscale thaïlandaise de 15 000 THB est un mauvais marché face à une déclaration américaine dont la préparation coûte plus cher.
Comment déposer
Le FBAR se dépose soi-même, en ligne, gratuitement, via le système BSA E-Filing du FinCEN. Aucun préparateur n’est nécessaire. Ayez sous la main le nom figurant sur chaque compte, le numéro de compte, le nom et l’adresse de la banque, le type de compte et le solde le plus élevé atteint durant l’année.
La conversion des bahts est la partie délicate. Utilisez le taux de fin d’année du Trésor, celui que prévoient les instructions du FBAR. Pour le 31 décembre 2025, ce taux était de 31,66 THB pour 1 USD. (Vérifié en septembre 2026.)
Vous ne pouvez recourir à un autre taux vérifiable que s’il n’existe aucun taux du Trésor, ce qui n’arrive jamais avec le baht. Le taux TT de votre banque est un mauvais point de départ, quoi que disent les forums sur la possibilité de s’en tirer ainsi.
Prenez le solde le plus élevé de chaque compte, convertissez-les tous à ce seul taux de fin d’année, puis additionnez. Ne convertissez pas au taux du jour de chaque pic.
Le formulaire 8938, si vous en avez besoin, se dépose avec votre déclaration de revenus. Les deux formulaires sont dus le 15 avril.
Le FBAR bénéficie d’une prolongation automatique jusqu’au 15 octobre, et les Américains à l’étranger ont jusqu’au 15 juin pour la déclaration de revenus elle-même. Vous n’avez à demander ni l’une ni l’autre.
Pour la partie déclaration de revenus, notre guide sur la déclaration d’impôts américains pour un expatrié américain en Thaïlande présente les documents à prévoir et les préparateurs.
Pénalités
Les pénalités paraissent brutales sur le papier et tombent de façon très inégale dans la pratique. Un formulaire 8938 manquant coûte 10 000 USD au départ, plus 10 000 USD supplémentaires par tranche de 30 jours après la notification de l’IRS, jusqu’à 60 000 USD. Des sanctions pénales sont possibles en plus.
Les pénalités du FBAR dépendent de l’intention. Sans intention délibérée, elles montent jusqu’à 10 000 USD, ajustés chaque année en fonction de l’inflation. En cas de manquement délibéré, elles atteignent le plus élevé de 100 000 USD ou de la moitié du solde du compte, et c’est de là que viennent les histoires d’horreur.
Jusqu’en 2023, l’IRS appliquait ces pénalités par compte. Un contribuable avec 272 comptes non déclarés sur cinq ans s’est vu réclamer 2,72 millions de dollars. La Cour suprême a annulé cette pratique et jugé qu’une pénalité sans intention délibérée s’applique par déclaration.
Si vous détenez quatre ou cinq comptes thaïlandais, cet arrêt fait la différence entre une pénalité et cinq.
Astuce : les pénalités deviennent bien plus probables quand l’IRS vous découvre avant vous. Les programmes de régularisation ci-dessous sont conçus pour ceux qui se manifestent d’eux-mêmes, et ils se ferment dès que vous faites l’objet d’un contrôle.
Comment régulariser si vous n’avez jamais rien déposé
Les Streamlined Foreign Offshore Procedures permettent aux Américains à l’étranger de déposer trois années de déclarations de revenus et six années de FBAR sans pénalité pour défaut de dépôt, défaut de paiement, inexactitude ou manquement au FBAR. C’est la voie habituelle pour quelqu’un installé ici depuis des années et qui vient seulement d’apprendre que ces formulaires existaient.
Vous êtes éligible si vous vivez hors des États-Unis et que le manquement n’était pas délibéré. L’IRS entend par là la négligence, l’inadvertance, l’erreur ou une incompréhension sincère de la loi. Le critère de résidence exige 330 jours hors des États-Unis durant l’une des trois dernières années, ce que remplit tout résident installé en Thaïlande.
Vous déposez ensuite : trois années de déclarations, six années de FBAR et le formulaire 14653, qui atteste que vous n’avez pas agi délibérément. Vous signez cette attestation sous peine de parjure.
Côté coût, les forums s’accordent. La procédure elle-même se déroule sans accroc, et l’IRS n’envoie généralement rien en retour, ce qui déconcerte ceux qui attendent un courrier. Ce qui coûte cher, c’est la facture des cabinets spécialisés qui préparent ces dossiers, souvent plusieurs milliers de dollars pour des déclarations qui seraient simples prises une à une.
Bon à savoir : vous avez toujours déposé vos déclarations de revenus et simplement jamais entendu parler du FBAR ? Si vous ne devez aucun impôt supplémentaire, passez la procédure streamlined. Déposez les FBAR en retard par le système normal, avec une explication jointe.
Renoncer à la nationalité américaine
Ne renoncez pas à cause de la paperasse du FBAR. Pour un retraité moyen, cette paperasse se résume à un formulaire, une fois par an, une heure de votre temps. Abandonner le droit de vivre et de travailler aux États-Unis pour l’éviter est un mauvais calcul.
Les règles vont-elles changer ?
Les États-Unis imposent leurs citoyens où qu’ils vivent, seul grand pays à le faire encore. Un projet de loi visant à changer cela, le Residence-Based Taxation for Americans Abroad Act, a été déposé en décembre 2024 et est tombé avec ce Congrès un mois plus tard.
En septembre 2026, personne ne l’a redéposé, et ses promoteurs attendent toujours une estimation de coût du Joint Committee on Taxation. (Vérifié en septembre 2026.) Déposez selon les règles telles qu’elles sont.
Erreurs courantes et pièges
Ces erreurs reviennent sans cesse sur les forums d’expatriés et dans les discussions sur les banques thaïlandaises. Toutes peuvent être évitées.
- Supprimer l’e-mail FATCA de la banque : il ressemble à de l’hameçonnage, surtout par SMS, et n’en est pas. Renseignez-vous en agence plutôt que de l’ignorer.
- Prendre les 10 000 USD pour un seuil de revenus : 10 000 USD sur un compte thaïlandais déclenchent un FBAR, pas une facture d’impôt. Cela ne dit rien sur le fait que vous devez ou non de l’impôt américain.
- Ne déclarer que le solde de fin d’année : le FBAR demande le solde le plus élevé de chaque compte. Un dépôt de visa qui a culminé en mars doit figurer sur le formulaire, même s’il avait disparu en décembre.
- Oublier des comptes qui ne sont pas les vôtres : une signature autorisée sur le compte d’une entreprise ou d’un parent doit être déclarée.
- Croire que l’exclusion des revenus du travail à l’étranger vous couvre : l’exclusion (Foreign Earned Income Exclusion), de 132 900 USD pour 2026, réduit votre impôt. Elle ne change rien à l’obligation de déclarer. Même ceux qui ne doivent aucun impôt américain déposent les deux formulaires.
- Acheter des fonds thaïlandais pour l’avantage fiscal thaïlandais : le traitement PFIC coûte généralement plus que la déduction ne rapporte.
- Oublier les enfants : l’enfant d’un parent américain est généralement citoyen américain, avec les mêmes obligations. Les jeunes adultes binationaux thaïlandais et américains, avec un emploi et un compte bancaire en Thaïlande, sont souvent les derniers à l’apprendre.
- Cacher sa nationalité à la banque : elle la déduira de toute façon de votre passeport ou de votre lieu de naissance, et une fausse auto-certification est bien pire que la déclaration qu’elle cherche à éviter.
Questions fréquentes
Une demande FATCA affectera-t-elle ma prolongation de séjour pour retraite ?
Non. FATCA relève du domaine bancaire et fiscal, et l’immigration thaïlandaise n’y joue aucun rôle.
Le recoupement pratique est celui qu’il faut surveiller. Si votre banque restreint un compte pendant que son dossier reste à moitié traité, vous risquez d’avoir du mal à obtenir une attestation bancaire au moment où il vous en faut une ; réglez donc la demande bien avant la période des prolongations.
FATCA signifie-t-il que la Thaïlande taxe mes revenus américains ?
Non. FATCA transmet des informations sur les comptes de la Thaïlande vers les États-Unis, pas dans l’autre sens.
La question de savoir si la Thaïlande taxe vos revenus étrangers est distincte : elle dépend de la résidence fiscale thaïlandaise, qui commence à 180 jours par année civile, et de ce que vous rapatriez dans le pays. Notre guide sur l’imposition des revenus étrangers en Thaïlande explique son fonctionnement.
Dois-je déclarer mon condo ?
Pas si vous en êtes propriétaire en nom propre. Un bien immobilier étranger détenu directement n’est pas un specified foreign financial asset, ni un compte financier.
Si le bien est détenu via une société thaïlandaise, la situation change. La participation dans la société figure sur le formulaire 8938, et sa valeur inclut le bien.
Mon conjoint thaïlandais doit-il signer un W-9 ?
Seulement s’il est citoyen américain ou titulaire de la carte verte. Sinon, il signe un W-8BEN ou le formulaire CRS. Sur un compte joint, la déclaration a lieu en raison de votre statut, et votre conjoint ne doit toujours rien à l’IRS.
Les titulaires de la carte verte doivent-ils déposer ?
Oui. Les titulaires de la carte verte sont des personnes américaines pour les deux formulaires, et des années passées en Thaïlande n’y changent rien tant que la carte n’a pas été formellement abandonnée. Si vous laissez une carte expirer sans déposer le formulaire I-407, les obligations se poursuivent généralement.
Et si ma banque thaïlandaise ne m’a jamais rien demandé ?
Vous devez quand même déposer. Vos obligations ne dépendent pas de ce que fait votre banque, et les comptes ouverts avant juillet 2014 n’ont pas tous été examinés. Certaines agences sont simplement plus lentes que d’autres.
À lire aussi :
- Vivre en Thaïlande en tant qu’Américain
- Sécurité sociale américaine et expatriés américains en Thaïlande
- Impôt sur le revenu en Thaïlande pour les étrangers
Sources citées
- US Department of the Treasury, FATCA agreements by jurisdiction : l’accord Model 1 de la Thaïlande en vigueur le 29 avril 2024, et le chiffre de 113 juridictions.
- IRS, Comparison of Form 8938 and FBAR requirements : seuils, échéances, pénalités et actifs couverts par chaque formulaire.
- IRS, Summary of FATCA reporting for US taxpayers : le critère des 330 jours pour les seuils plus élevés applicables à l’étranger.
- FinCEN, Report of Foreign Bank and Financial Accounts : le seuil cumulé de 10 000 USD et le système BSA E-Filing.
- FinCEN, FBAR line item filing instructions : déclaration des comptes joints, exception du conjoint et formulaire 114a, et règle du taux de change du Trésor.
- US Treasury, reporting rates of exchange : le taux de 31,66 THB pour le 31 décembre 2025 et de 33,2 THB pour le 30 juin 2026.
- IRS, Streamlined Foreign Offshore Procedures : l’obligation de déposer trois et six années, le formulaire 14653 et l’allègement des pénalités.
- Supreme Court of the United States, Bittner v. United States (2023) : les pénalités FBAR sans intention délibérée s’appliquent par déclaration, et non par compte.
- Federal Register, Schedule of Fees for Consular Services : les frais de renonciation ramenés de 2 350 USD à 450 USD, à compter du 13 avril 2026.
- IRS, Expatriation tax : le critère de patrimoine net de 2 millions USD et le chiffre moyen d’impôt de 206 000 USD pour 2025.
- IRS, Figuring the Foreign Earned Income Exclusion : l’exclusion de 132 900 USD pour 2026.
 Español:
 English:
 Deutsch: