
Für viele Expats ist Motorradfahren in Thailand keine besonders verlockende Idee.
Ein eigenes Motorrad hat hier aber echte Vorteile: Es ist günstig, pflegeleicht, macht Spaß und spart im Verkehr jede Menge Zeit.
Gefährlich kann es allerdings auch werden. Wer hier Motorrad fährt, sollte deshalb unbedingt eine Versicherung abschließen.
Schauen wir uns an, welche Möglichkeiten es gibt.
Contents
- Die wichtigsten Punkte
- Pflicht oder freiwillig: Motorradversicherung in Thailand
- Die gesetzliche Haftpflichtversicherung (CTPL)
- Ganz ohne Versicherung
- Versicherung abschließen
- Häufige Fragen
- Ist eine Motorradversicherung in Thailand gesetzlich vorgeschrieben?
- Was kostet die CTPL, und was passiert, wenn ich sie nicht habe?
- Brauche ich einen thailändischen Führerschein oder einen Internationalen Führerschein, um versichert zu sein?
- Ist bei meinem Mietmotorrad eine Versicherung enthalten?
- Deckt eine Reise- oder Krankenversicherung Motorradunfälle in Thailand ab?
- Ist Typ 1 oder Typ 2+ besser für ein normales Motorrad?
- Verwendete Quellen
Die wichtigsten Punkte
- Die CTPL (Por Ror Bor) ist für jedes Motorrad Pflicht und kostet 161,57 bis 645,21 THB im Jahr. Sie zahlt aber nur Behandlungskosten, und die Höchstbeträge sind niedrig, besonders wenn Du den Unfall verursacht hast.
- Die meisten Fahrer schließen zusätzlich zur CTPL eine private Versicherung ab. Typ 2+ ist am beliebtesten: Er deckt Kollision, Diebstahl und Schäden Dritter ab und kostet deutlich weniger als Typ 1.
- Typ 1 ist der umfassendste Schutz und gilt vor allem für große Maschinen ab 250 ccm. Nur er deckt Unfälle ohne Beteiligung eines anderen Fahrzeugs ab, etwa die Kollision mit einer Mauer, und nur bei ihm ist ein Hochwasserschaden standardmäßig eingeschlossen. Auf CheckDi lag Typ 1 für eine Honda CB500F (Baujahr 2024) im Oktober 2026 ab 6.595 THB im Jahr.
- Häufige Ablehnungsgründe sind Fahren ohne thailändischen Führerschein, Alkohol am Steuer und die Nutzung des Motorrads durch einen nicht eingetragenen Fahrer. Lies das Kleingedruckte genau, bevor Du Dich auf Deinen Schutz verlässt.
- Selbstbeteiligung (Excess) und Deductible werden oft verwechselt, selbst von Versicherungsvertretern in Thailand. Ein Excess lässt sich manchmal erlassen, ein Deductible nie.
- Vertragswerkstätten arbeiten mit Originalteilen und zertifizierten Mechanikern, haben aber längere Wartezeiten. Freie Werkstätten sind schneller und günstiger, ihre Qualität schwankt jedoch stark. Informiere Dich also vorher gut.
- Mit einem Vergleichsportal wie CheckDi siehst Du alle Tarife und Preise auf einen Blick, statt jeden Versicherer einzeln anzufragen.
Pflicht oder freiwillig: Motorradversicherung in Thailand
Das thailändische Recht kennt zwei getrennte Ebenen der Motorradversicherung, und genau die werden von Neulingen am häufigsten durcheinandergebracht. Die eine ist gesetzliche Pflicht und hängt an der Fahrzeugzulassung. Die andere ist ein freiwilliger Zusatz, dessen Preis vom gewünschten Schutz abhängt.
- CTPL (Por Ror Bor): Pflicht für jedes zugelassene Motorrad und wird jedes Jahr zusammen mit der Fahrzeugsteuer erneuert. Der Beitrag ist niedrig und fix: 161,57 bis 645,21 THB im Jahr, je nach Hubraum. Sie zahlt nur bei Verletzung, Tod oder Invalidität von Personen, nicht für Schäden an Deinem Motorrad, und die Leistung ist deutlich niedriger, wenn Du den Unfall verursacht hast.
- Freiwillige Versicherung (Typ 1, 2+, 2, 3+, 3): ein eigener kommerzieller Vertrag privater Versicherer, den Du zusätzlich zur CTPL abschließt. Er deckt das, was die CTPL nicht anfasst: Dein eigenes Motorrad, Diebstahl und Brand sowie Schäden am Fahrzeug der Gegenseite. Leistung und Preis sinken von Typ 1 (am umfassendsten, am teuersten) bis Typ 3 (am günstigsten, am eingeschränktesten).
Ohne CTPL kannst Du ein Motorrad weder zulassen noch die Steuer erneuern, daran führt kein Weg vorbei. Die freiwillige Versicherung ist eine eigene Entscheidung, und um sie geht es im weiteren Verlauf dieses Ratgebers hauptsächlich.
Die gesetzliche Haftpflichtversicherung (CTPL)
Die gesetzliche Haftpflichtversicherung (CTPL) heißt bei den Einheimischen Por Ror Bor. Du musst sie jedes Jahr abschließen, so verlangt es das Gesetz.
Die Prämie für ein privat genutztes Motorrad ist nach Hubraum festgelegt und liegt zwischen 161,57 und 645,21 THB im Jahr. (Geprüft im September 2026.)
- Bis 75 ccm: 161,57 THB im Jahr
- Über 75 bis 125 ccm: 323,14 THB im Jahr
- Über 125 bis 150 ccm: 430,14 THB im Jahr
- Über 150 ccm: 645,21 THB im Jahr
Sie ist günstig, zahlt aber nur bei Verletzungen und Todesfällen, nicht für Schäden an irgendeinem Motorrad.
Die Deckungsgrenze hängt davon ab, ob Du den Unfall verursacht hast.
- Wenn Du den Unfall verschuldet hast, gibt es nur die Grundleistung: bis zu 30.000 THB für Behandlungskosten oder 35.000 THB bei Tod oder dauerhafter Invalidität, insgesamt höchstens 65.000 THB.
- Trifft Dich keine Schuld, steigt die Grenze auf 80.000 THB für Behandlungskosten und 500.000 THB bei Tod oder dauerhafter Invalidität, dazu kommen 200 THB pro Tag für bis zu 20 Tage stationären Krankenhausaufenthalt. (Geprüft im September 2026.)
Wer ein Motorrad ohne CTPL fährt, riskiert eine Geldstrafe von bis zu 10.000 THB. Dieselbe Höchststrafe droht dem Halter, wenn er das Motorrad nicht versichert hat. (Geprüft im September 2026.)
Weil die gesetzliche Haftpflicht nur Behandlungskosten abdeckt, entscheiden sich die meisten Motorradfahrer in Thailand für eine private Versicherung als zusätzlichen Schutz.
Wo kaufen: Die CTPL bekommst Du bei der Landverkehrsbehörde (Department of Land Transport), bei Versicherungsvertretern oder bei Maklern. Normalerweise schließt Du sie gleichzeitig ab, wenn Du die jährliche Fahrzeugsteuer zahlst.
Private Versicherung
Bei Motorrädern ist die Auswahl kleiner als bei Autos, es gibt nur eine Handvoll Anbieter. Viriyah, Roojai und Thaivivat bieten regelmäßig Motorradversicherungen an. Die Tarife und Preise jedes Versicherers einzeln zu prüfen, ist allerdings mühsam.
Ich selbst nutze CheckDi, um die verfügbaren Motorradversicherungen in Thailand auf einmal zu finden und zu vergleichen.
Leistungen
- Alleinunfälle: Nur Typ 1 deckt Unfälle ab, an denen kein Dritter beteiligt ist. Dazu zählen der Aufprall gegen eine Mauer oder einen Hund, Kratzer an einem Bauwerk, die Kollision mit einem Baum und Ähnliches. Du musst dabei aber unter Umständen eine Selbstbeteiligung (Excess) von mindestens 1.000 THB zahlen. Die Höhe hängt vom Tarif ab.
- Kollision: Typ 1, 2+ und 3+ enthalten normalerweise eine Kollisionsdeckung. Sie übernimmt die Reparaturkosten Deines Motorrads, sofern der Schaden durch den Zusammenstoß mit einem anderen Fahrzeug entstanden ist. Achte auf die Details der Kollisionsdeckung: Teurere Tarife erlauben die Reparatur in der Vertragswerkstatt der Motorradmarke, günstigere schicken Dich in freie Werkstätten. Hast Du den Unfall verursacht, kann eine Selbstbeteiligung fällig werden. Bei einem Totalschaden erhältst Du unter Umständen 70 bis 100 % der Versicherungssumme.
- Behandlungskosten: Alle Versicherungstypen übernehmen Behandlungskosten nach Verkehrsunfällen. Die Summe ist wahrscheinlich bei allen Typen ähnlich, und sie fällt niedriger aus, wenn Du den Unfall verursachst. Für die Erstattung verlangen die Versicherer einen Arztbeleg, es sei denn, Du gehst in eines ihrer Partnerkrankenhäuser. Für Deine Behandlungskosten kannst Du die Motorradversicherung, eine Krankenversicherung und eine Familienversicherung nutzen.
- Diebstahl: Der Diebstahlschutz greift möglicherweise nicht, wenn Dein Motorrad durch Deine eigene Nachlässigkeit gestohlen wird, etwa weil Du es nicht abgeschlossen oder an einem unsicheren Ort geparkt hast, oder bei Unterschlagung. Je nach Alter des Fahrzeugs bekommst Du eventuell nur 70 bis 80 % der Versicherungssumme.
- Brand und Hochwasser: Nur Typ 1 schließt Hochwasserschäden standardmäßig ein. Brandschutz gehört zu Typ 1, Typ 2+ und Typ 2. (Geprüft im September 2026.)
- Typ 2+ und 3+: Hochwasserschäden sind nur abgedeckt, wenn Du den Hochwasserschutz als Zusatz gebucht hast. Prüfe Deinen Versicherungsschein also vor der Regenzeit.
- Geparkt oder gefahren: Ein Motorrad, das beim Ansteigen des Wassers geparkt war, ist der einfachste Hochwasserfall. Wer absichtlich in tiefes Hochwasser fährt, muss damit rechnen, dass der Versicherer den Schaden als eigene Fahrlässigkeit wertet und den Anspruch ablehnt.
- Nach einer Überschwemmung: Versuche nicht, ein Motorrad zu starten, das im Wasser stand, denn das kann den Motor ruinieren. Schiebe es heraus, fotografiere die Schäden und ruf zuerst Deinen Versicherer an. Die einzelnen Schritte der Schadensmeldung findest Du in unserem Ratgeber zu Aufräumarbeiten und Versicherungsansprüchen nach Überschwemmungen in Bangkok.
- Sachschäden Dritter: Der Gedanke ähnelt der Kollisionsdeckung, es wird aber nur das Fahrzeug der Gegenseite bezahlt. Das ist das Verkaufsargument von Typ 3: Nach einem Unfall musst Du nur Dein eigenes Motorrad reparieren lassen und Dir um die andere Partei keine Sorgen machen.
- Personenschäden Dritter: Alle Versicherungstypen, auch die gesetzliche Haftpflicht CTPL, enthalten die Deckung für Personenschäden Dritter, sofern sie durch ein Fahrzeug verursacht werden. Wirst Du also als Fußgänger von einem Auto angefahren, kannst Du Dir zusätzlich zur Forderung an den Fahrer wenigstens Kosten aus der CTPL erstatten lassen.
Ausschlüsse
Es gibt Standardausschlüsse, aufgrund derer jeder Motorradversicherer Ansprüche ablehnen kann: fehlender Führerschein, Alkohol am Steuer, nicht berechtigter Fahrer, Nutzung des Motorrads als Taxi oder Umzugsfahrzeug, Fahrerflucht und Krieg. Die Ausschlüsse unterscheiden sich von Versicherer zu Versicherer. Lies das Kleingedruckte unbedingt sorgfältig.
- Führerschein: Ohne thailändischen Führerschein kann die Versicherung Ansprüche ablehnen.
- Alkohol am Steuer: Nach thailändischem Recht gilt ein Fahrer ab 50 mg Alkohol pro 100 ml Blut (50 mg%) als betrunken. Bei Trunkenheit wird der Versicherungsanspruch abgelehnt, und dazu drohen Geldstrafe und Haft. (Geprüft im September 2026.) Die Grenze sinkt auf 20 mg%, wenn Du:
- unter 20 bist
- einen vorläufigen Führerschein hast
- mit einem Führerschein für eine andere Fahrzeugklasse fährst, zum Beispiel mit dem Autoführerschein
- ohne Führerschein oder mit einem entzogenen oder gesperrten fährst
- Nicht berechtigter Fahrer: Das hängt vom Tarif ab. Manche Tarife decken jeden Fahrer, der einen Führerschein hat und nicht betrunken ist, andere nur eine bestimmte Person.
- Zweckentfremdung: Manche Versicherer leisten nicht, wenn Du das Motorrad unsachgemäß nutzt. Dazu zählt, mehr Personen mitzunehmen, als erlaubt sind, oder ein privates Motorrad für Warentransport oder Umzüge einzusetzen.
- Fahrerflucht: Wenn Du einen Unfall verursachst und die Unfallstelle verlässt, übernimmt die Versicherung keine Kosten. In Thailand ist das eine Straftat und endet vor Gericht.
- Krieg: Motorradversicherer können Schäden durch Krieg und Proteste ablehnen, unabhängig davon, ob Du in einem Risikogebiet lebst. Entstehen die Schäden durch solche Ereignisse, bist Du nicht versichert.
Internationaler Führerschein und Gültigkeit des Anspruchs
Die Liste der Ausschlüsse oben nennt einen ungültigen Führerschein als Standardgrund für abgelehnte Ansprüche, und gerade bei ausländischen Fahrern kommt das ständig vor. Der Haken ist nicht, ob Du überhaupt einen Führerschein hast, sondern ob es der richtige für ein Motorrad ist.
Ein Autoführerschein, ob thailändisch oder ausländisch, berechtigt nicht zum Motorradfahren. Um legal zu fahren und den Anspruch zu erhalten, brauchst Du in der Regel eines von beiden:
- Einen thailändischen Motorradführerschein oder
- einen ausländischen Motorradführerschein aus Deinem Heimatland plus einen passenden Internationalen Führerschein (IDP) mit Motorradklasse.
Ein reiner Autoführerschein oder ein IDP ohne Motorradklasse genügt in der Regel nicht, auch wenn ihn der Verleiher nie sehen will. Stellt der Versicherer das nach einem Motorradunfall fest, kann er den Anspruch komplett ablehnen, und Du bleibst auf Behandlungs- und Reparaturkosten sitzen.
Das gilt genauso, wenn Du ein Motorrad mietest, statt es zu besitzen. Die Versicherung des Verleihers knüpft fast immer an dieselbe Führerscheinpflicht, und im Mietvertrag steht das vor der Unterschrift selten klar.
Eine fehlende Fahrerlaubnis ist nicht die einzige Falle. Jaruwitt A., Gründer und CEO des thailändischen Versicherungsmaklers CheckDi, hat uns erzählt, was ihm am häufigsten begegnet:
Viele Schadenfälle werden abgelehnt, weil der Fahrer keinen gültigen Motorradführerschein hatte oder keinen Helm trug.
Jaruwitt A., Gründer und CEO, CheckDi
Gut zu wissen: Die genauen Anforderungen können je nach Versicherer und Tarif variieren. Klär vor der Fahrt, was Dein konkreter Vertrag verlangt, und geh nicht einfach davon aus, dass Dein heimischer Führerschein oder ein IDP für Autos reicht.
Typen
Für Dein Motorrad stehen mehrere Versicherungstypen zur Wahl.
Typ 1 gibt es vor allem für große Maschinen, also Motorräder über 250 ccm. Er bietet die höchsten Deckungssummen und ist zugleich der teuerste.
Typ 2+ und 3+ sind für normale Motorräder unter 249 ccm gedacht.
Hier die Typen im Einzelnen.
Gut zu wissen: In Thailand versteht nicht jeder dasselbe unter einem Big Bike. Manche meinen Motorräder über 400 ccm, andere zählen schon alles über 250 ccm dazu.
Typ 1
Das ist die teuerste und umfassendste Versicherung in Thailand. Sie soll Dich bei allen Unfällen und Problemen absichern. Außerdem ist sie der einzige Typ, der Unfälle ohne Dritte abdeckt, etwa die Kollision mit einer Mauer oder einem Hund oder einen Kratzer. Manchmal musst Du eine Selbstbeteiligung zahlen, in anderen Fällen bleibt sie Dir erspart.
Typ 1 gibt es normalerweise für Fahrzeuge, die jünger als fünf Jahre sind. Auch für ein älteres Motorrad ist er aber noch möglich, wenn es eine saubere Historie ohne größere Unfälle hat.
Gut zu wissen: Beim Abschluss von Typ 1 kannst Du oft die Höhe der Selbstbeteiligung, den Namen des Fahrers und die Reparatur in einer Vertragswerkstatt oder einer freien Werkstatt wählen. Das kann die Jahresprämie erhöhen oder senken.
Typ 2+
Typ 2+ ist die zweitteuerste Motorradversicherung in Thailand. Die Deckung ähnelt Typ 1, schließt aber Unfälle ohne Beteiligung Dritter aus. Außerdem schickt Typ 1 Dein Motorrad tendenziell in die Vertragswerkstatt, während es bei Typ 2+ in freie Werkstätten geht.
Typ 2+ ist in Thailand wegen Leistung und Prämie recht beliebt.
Typ 2
Typ 2 ähnelt Typ 2+, auch im Preis, hat aber keine Kollisionsdeckung. Deshalb ziehen die meisten Typ 2+ vor, und nur noch wenige Versicherer bieten Typ 2 überhaupt an.
Typ 3+
Typ 3+ umfasst den nötigen Schutz bei Verkehrsunfällen, die Kollisionsdeckung und Sachschäden Dritter. Der Hauptunterschied zu 2+ ist, dass Typ 3+ keinen Schutz bei Diebstahl, Brand und Terrorismus bietet und Hochwasserschutz nur als optionalen Zusatz.
Ein Beispiel: Typ 3+ für ein Motorrad unter 110 ccm enthält pro Jahr normalerweise:
- Kollision: 10.000 THB
- Behandlungskosten: 50.000 THB
- Behandlungskosten bei Personenschäden Dritter: 300.000 THB
- Sachschäden Dritter: 600.000 THB
- Jahresprämie: 1.499 THB
Typ 3
Das ist eine einfache private Versicherung, die nur Behandlungskosten und die Haftung gegenüber Dritten abdeckt. Bei vielen Thailändern ist sie für alte oder wenig wertvolle Motorräder beliebt.
Die Tabelle unten vergleicht die übliche Deckung aller Versicherungstypen. Sie gibt Dir eine grobe Vorstellung davon, was jeweils abgedeckt sein sollte.
Mit CheckDi bekommst Du für alle Versicherungstypen ein genaues Angebot samt Deckungssummen.
Die Leistungen hängen von mehreren Faktoren ab.
| Leistung | 1 | 2+ | 2 | 3+ | 3 | CTPL |
| Alleinunfall | O | X | X | X | X | X |
| Kollision | O | O | X | O | X | X |
| Behandlungskosten | O | O | O | O | O | O |
| Diebstahl | O | O | O | X | X | X |
| Brand | O | O | O | X | X | X |
| Hochwasser | O | Nur als Zusatz | X | Nur als Zusatz | X | X |
| Terrorismus | O | O | O | X | X | X |
| Sachschäden Dritter | O | O | O | O | O | X |
| Personenschäden Dritter | O | O | O | O | O | O |
Roojai veröffentlicht seine Motorradprämien nach Typ, und sie zeigen, wie groß die Preisspanne ist (geprüft im September 2026):
- Typ 1: ab 4.250 THB im Jahr, im Schnitt 9.500 THB
- Typ 2+: ab 2.200 THB im Jahr, im Schnitt 4.000 THB
- Typ 2: ab 1.700 THB im Jahr, im Schnitt 3.000 THB
- Typ 3+: ab 1.750 THB im Jahr, im Schnitt 3.100 THB
- Typ 3: ab 880 THB im Jahr, im Schnitt 1.280 THB
Dein eigenes Angebot hängt vom Motorrad, seinem Alter und den gewählten Zusätzen ab, zum Beispiel dem Hochwasserschutz. Die aktuellen Zahlen findest Du auf der Seite von Roojai zur Motorradversicherung.
Echte Angebote für zwei gängige Motorräder liegen im selben Bereich. Wir haben sie im Oktober 2026 für die private Nutzung auf CheckDi abgefragt. Die Honda Click 125i (2024) ist der typische Stadtroller, die Honda CB500F (2024) ein Big Bike der Mittelklasse. (Geprüft im Oktober 2026.)
| Typ | Honda Click 125i (2024) | Honda CB500F (2024) |
|---|---|---|
| Typ 1, Werkstattreparatur | Ab 5.385 THB im Jahr | Ab 6.595 THB im Jahr |
| Typ 2+ | Ab 2.501 THB im Jahr | Ab 3.474 THB im Jahr |
| Typ 2 | 2.215 THB im Jahr | 2.690 THB im Jahr |
| Typ 3+ | Ab 1.880 THB im Jahr | Ab 2.297 THB im Jahr |
| Typ 3 | Ab 1.008 THB im Jahr | Ab 1.057 THB im Jahr |
| Nur Diebstahl und Totalschaden | 550 THB im Jahr | 1.450 THB im Jahr |
Roojai hatte für beide Motorräder die günstigsten Preise bei Typ 1, Typ 2 und Typ 3. Die Angebote können sich je nach Alter und Profil des Fahrers ändern.
Tarife zu fast demselben Preis können sehr unterschiedliche Summen abdecken. Der Typ 2+ von Thai Paiboon für 2.501 THB zahlt bis zu 10.000 THB für Schäden an Deiner Click. Der Typ 2+ von Roojai für 2.811 THB zahlt bis zu 33.000 THB. Vergleiche also zuerst die Deckungssumme, dann den Preis.
Selbstbeteiligung (Excess)
Der Excess ist ein fester Betrag, den Du zahlst, wenn Du einen Schaden meldest. Bei einem Big Bike ist er recht hoch und kann bei 20.000 THB pro Fall beginnen.
Einen Excess zahlst Du, wenn ein Schaden oder Kratzer ohne erkennbare Ursache entsteht oder kein Dritter beteiligt ist, zum Beispiel wenn während der Fahrt ein Nagel den Reifen durchsticht, die Windschutzscheibe grundlos springt oder Tiere Teile beschädigen.
Der Excess kann erlassen werden, wenn das Motorrad durch etwas beschädigt wird, das kein Fahrzeug ist, etwa durch eine Mauer, Pfosten, Bäume, Tiere oder Steine. Bei einem Schaden durch ein anderes Fahrzeug kann er ebenfalls entfallen, wenn Du den Unfall nicht verursacht hast.
Jeder Versicherer handhabt den Erlass des Excess jedoch anders, und selbst manche Versicherungsvertreter geben falsche Auskünfte. Lies das Kleingedruckte genau und frag nach, wenn Du Dir nicht sicher bist, ob der Excess erlassen werden kann.
Deductible (Selbstbehalt)
Das Deductible dagegen ist ein fester Betrag, den Du mit dem Versicherer vereinbarst und bei jedem Schadensfall selbst trägst. Es kann nicht erlassen werden, dafür sinkt der Gesamtpreis der Versicherung.
In Thailand werden Excess und Deductible häufig verwechselt, sogar von Versicherungsvertretern. Im Thailändischen teilen sie sich dasselbe Wort. Lies das Kleingedruckte also sorgfältig.
Schadenfreiheitsrabatt
Viele Versicherer in Thailand gewähren einen Schadenfreiheitsrabatt: Wer in dem Jahr keine oder nur wenige kleine Schäden gemeldet hat, bekommt bei der Verlängerung einen Nachlass. Das gibt es nur bei einigen Tarifen, meist bei Typ 1. Wer dagegen mehrmals im selben Jahr einen Schaden meldet, zahlt bei der Verlängerung mehr.
Vertragswerkstatt und freie Werkstatt
Beim Abschluss einer Motorradversicherung, vor allem bei Typ 1, 2+ und 3+, wirst Du gefragt, ob Dein Motorrad in einer Vertragswerkstatt oder in einer freien Werkstatt repariert werden soll.
Die Vertragswerkstatt gehört zum Hersteller Deines Motorrads. Bei einer Honda geht sie zum Beispiel in eine offizielle Honda-Werkstatt.
Der Vorteil: Zertifizierte Mechaniker reparieren Dein Motorrad mit Originalersatzteilen. Die Werkstatt tauscht manchmal ein Teil aus, statt das alte zu reparieren. Danach hat das Motorrad in der Regel keine Probleme mehr.
Dafür dauert die Reparatur in der Vertragswerkstatt oft lange, weil es Warteschlangen gibt. Außerdem gibt es sie vor allem in den ländlichen Provinzen nur vereinzelt, und der Tarif ist teurer.
Freie Werkstätten gibt es viel mehr. Sie sind leichter zu finden, schneller und günstiger. Du musst Dir die Werkstatt aber sorgfältig aussuchen: Man hört oft Geschichten von Leuten, die ihr Motorrad in eine freie Werkstatt gebracht haben und danach mehr Probleme hatten.
Manche freien Werkstätten verbauen gefälschte Teile und reparieren schlampig, was später zu weiteren Schäden führt. Auch passt der Lack nach einer Reparatur dort oft nicht zur Originalfarbe. Natürlich gibt es auch freie Werkstätten mit gutem Standard, aber dafür musst Du etwas recherchieren.
Außerdem macht es einen Unterschied, ob die freie Werkstatt Partner der Versicherung ist oder nicht.
Diebstahlversicherung
Weil es in Thailand viele Motorraddiebe gibt, existiert eine eigene Diebstahlversicherung für zugelassene Motorräder. Sie kostet für ein neues Motorrad 1.000 bis 2.000 THB im Jahr und deckt 80 % des Marktpreises.
Die Deckungssumme sinkt jedes Jahr um 10 %, ebenso die Prämie. Die Diebstahlversicherung hat meist ein Limit von 50.000 THB.
Bei einem Motorrad, das älter als vier Jahre ist, kann die Diebstahlversicherung sogar unter 500 THB im Jahr kosten, die Gesamtgrenze sinkt dann aber auf 6.000 bis 10.000 THB.
Wird Dein Motorrad gestohlen, melde das zuerst der Polizei und der Versicherung. Danach versucht die Versicherung, das gestohlene Fahrzeug zu finden, und rechnet Deinen Anspruch ab. Das dauert normalerweise dreißig Tage.
Für die Entschädigung musst Du das Eigentum am Fahrzeug auf die Versicherung übertragen.
Versicherung für Big Bikes
Nur wenige Versicherer bieten Typ 1 für Big Bikes an, also für Maschinen über 250 ccm. Auf CheckDi war Roojai im Oktober 2026 der einzige Anbieter mit einem Typ-1-Angebot für eine Honda CB500F (2024). Es lag ab 6.595 THB im Jahr mit Werkstattreparatur oder bei 7.887 THB mit Reparatur beim Händler. (Geprüft im Oktober 2026.)
Teurere Motorräder kosten mehr in der Versicherung, denn die Prämie richtet sich nach dem Wert des Motorrads.
Manchmal ist es teurer und bietet dennoch weniger Deckung. Der Grund sind das höhere Unfallrisiko und die teuren Reparaturen.
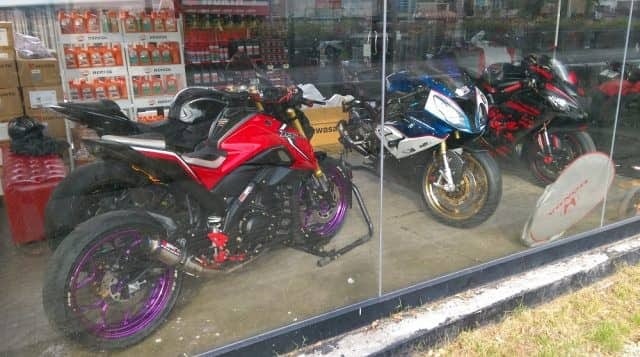
Typ 1 für Big Bikes bekommst Du über CheckDi. Die Prämie liegt bei gleicher Leistung unter der großer Versicherer.
Das ist der günstigste Typ-1-Tarif, den CheckDi im Oktober 2026 für eine CB500F (2024) angezeigt hat, von Roojai:
- Eigenschaden (Kollision): 137.000 THB
- Brand und Diebstahl: 137.000 THB
- Unfall und Behandlungskosten: je ab 50.000 THB, auf Wunsch erhöhbar
- Kaution (Bail Bond): 50.000 THB
- Deductible: frei wählbar von 3.000 bis 50.000 THB pro Schadensfall
- Fahrer: nur ein namentlich genannter Fahrer
- Jahresprämie: 6.595 THB
Wenn Du lieber direkt bei einer Versicherungsgesellschaft abschließen möchtest, bietet Viriyah einen beliebten Typ 1 für Big Bikes an.
Wichtig bei der Big-Bike-Versicherung: Die meisten Anbieter verlangen bei jedem Schaden im Schnitt 5.000 THB Excess, egal ob der Versicherte den Schaden verursacht hat oder nicht.
Typ 2+ und 3+ gibt es auch für Big Bikes. Prämien und Leistungen liegen etwas höher als bei normalen Motorrädern.
Ganz ohne Versicherung
Vielleicht überlegst Du, auf eine zusätzliche private Versicherung für Dein Motorrad zu verzichten.
Möglich ist das, empfehlenswert nicht.
Laut dem Accident Data Center Thailand werden in Thailand jedes Jahr mehrere Hunderttausend Menschen bei Verkehrsunfällen verletzt. Über 75 % der schweren Unfälle gehen auf Motorräder zurück. Die Royal Thai Police stellte fest, dass die Hälfte davon von rücksichtslosen Fahrern verursacht wurde.
Was heißt das für Dich?
Motorradunfälle passieren in Thailand regelmäßig und enden oft tödlich.
Sich allein auf die gesetzliche Haftpflichtversicherung zu verlassen, reicht deshalb möglicherweise nicht.
Selbst 80.000 THB für Behandlungskosten genügen nicht, wenn Du einige Tage im Krankenhaus bleiben musst.
Wer ein Motorrad kaufen will und in Thailand regelmäßig fährt, sollte deshalb eine Motorradversicherung abschließen.
Gut zu wissen: Eine Krankenversicherung ist eine gute Idee. Sie deckt aber nur Deine eigenen Behandlungskosten, nicht Dein Motorrad, die Haftung gegenüber Dritten oder die Allgemeinhaftung, die bei Verkehrsunfällen häufig eine Rolle spielen.
Versicherung abschließen
Heutzutage geht der Abschluss einer Motorradversicherung am einfachsten online.
Auf vielen Maklerportalen kannst Du verschiedene Motorradtarife vergleichen und den passenden direkt buchen.
Beim Abschluss einer Motorradversicherung werden möglicherweise diese Unterlagen verlangt:
- eine Kopie der Fahrzeugzulassung
- eine Kopie der ersten Seite Deines Reisepasses
- eine Kopie Deines Führerscheins
- eine Kopie Deiner bisherigen Versicherungspolice
Für Typ 1 musst Du eventuell Fotos Deines Motorrads von allen Seiten einreichen: vorn, hinten, links und rechts.
Mit der Suche nach Deiner Versicherung kannst Du bei CheckDi anfangen. Auf dieser Website schließe ich jedes Mal meine Motorradversicherung ab.
Weitere Artikel:
- Autoversicherung in Thailand: Der komplette Ratgeber zum Abschluss
- Thailändischer Führerschein: Unterlagen, Prüfungen und Verlängerung
Häufige Fragen
Ist eine Motorradversicherung in Thailand gesetzlich vorgeschrieben?
Ja, aber nur ein Teil davon. Die CTPL (Por Ror Bor) ist für jedes zugelassene Motorrad Pflicht und wird bei der jährlichen Erneuerung der Fahrzeugsteuer geprüft. Die freiwillige kommerzielle Versicherung (Typ 1 bis 3) ist optional, aber dringend zu empfehlen, weil die Leistung der CTPL so begrenzt ist.
Was kostet die CTPL, und was passiert, wenn ich sie nicht habe?
Die CTPL kostet je nach Hubraum 161,57 bis 645,21 THB im Jahr. Wer ohne sie fährt, riskiert eine Geldstrafe von bis zu 10.000 THB, und die Fahrzeugsteuer lässt sich erst erneuern, wenn Du sie abgeschlossen hast.
Brauche ich einen thailändischen Führerschein oder einen Internationalen Führerschein, um versichert zu sein?
In der Regel ja. Versicherer nennen einen ungültigen oder fehlenden Führerschein häufig als Ablehnungsgrund. Für ausländische Fahrer heißt das: ein thailändischer Motorradführerschein oder ein ausländischer Motorradführerschein plus passender IDP. Ein Autoführerschein allein reicht für ein Motorrad nicht.
Ist bei meinem Mietmotorrad eine Versicherung enthalten?
Nicht immer, und selten so umfassend, wie man denkt. Frag den Verleiher genau, welche Deckung enthalten ist und ob er denselben thailändischen Führerschein oder IDP verlangt wie eine Versicherung, die Du selbst abschließen würdest. In vielen Mietverträgen steht dazu wenig, bis etwas passiert.
Deckt eine Reise- oder Krankenversicherung Motorradunfälle in Thailand ab?
Eine Krankenversicherung übernimmt Deine eigenen Behandlungskosten nach einem Unfall, aber keine Schäden an Deinem Motorrad, keine Haftung gegenüber Dritten und keine Allgemeinhaftung. Das deckt nur eine spezielle Motorradversicherung.
Ist Typ 1 oder Typ 2+ besser für ein normales Motorrad?
Für ein normales Motorrad unter 250 ccm ist Typ 2+ meist die praktische Wahl. Er deckt Kollision, Diebstahl und Schäden Dritter bei einer deutlich niedrigeren Prämie als Typ 1, der vor allem auf Big Bikes und den seltenen Unfall ohne anderes Fahrzeug ausgelegt ist.
Verwendete Quellen
- Bangkok Insurance, Standardbedingungen der CTPL: Grundleistungen der CTPL (30.000 THB Behandlung, 35.000 THB Tod oder Invalidität) und volle Höchstbeträge (80.000 THB Behandlung, 500.000 THB Tod oder dauerhafte Invalidität, 200 THB pro Tag stationär für bis zu 20 Tage).
- Office of Insurance Commission, Gesetz zum Schutz von Opfern von Kraftfahrzeugunfällen B.E. 2535: Geldstrafen von bis zu 10.000 THB für Besitz oder Nutzung eines Fahrzeugs ohne CTPL.
- Muang Thai Insurance Broker, CTPL-Tarifliste für Motorräder: CTPL-Prämien von 161,57 bis 645,21 THB nach Hubraum.
- Roojai, Motorradversicherung: Hochwasser- und Brandschutz nach Versicherungstyp sowie Prämienspannen für Typ 1 bis Typ 3.
- Thai PBS, Hochwasserhinweise der Office of Insurance Commission (September 2026): Typ 1 deckt Hochwasserschäden; Typ 2+ und 3+ nur mit zusätzlichem Hochwasserschutz.
- Government Public Relations Department, Promillegrenzen: die allgemeine Grenze von 50 mg% und die Grenze von 20 mg% für junge Fahrer, Fahrer mit vorläufigem Führerschein, Fahrer der falschen Klasse und ohne Führerschein.
- CheckDi, Vergleich von Motorradversicherungen: Jahresangebote nach Versicherungstyp für eine Honda Click 125i (2024) und eine Honda CB500F (2024) sowie Details zum günstigsten Typ-1-Tarif für die CB500F, Oktober 2026.
 English:
 Français:
 Español: