Un étranger peut détenir des actions thaïlandaises, encaisser des dividendes et rapatrier l’argent. Ce guide présente les courtiers qui acceptent les expatriés, les documents à fournir, les frais, les NVDR, la fiscalité et les erreurs que les habitués des forums signalent.
Acheter des actions thaïlandaises est la partie facile. Le plus dur pour la plupart des expatriés, c’est d’obtenir l’ouverture du compte, car les questions arrivent avant même que vous ayez choisi une seule action.
Quel visa avez-vous ? Avez-vous un permis de travail ? Où est votre livret de banque thaïlandais ?
Les réponses déterminent quel courtier vous acceptera, et ils ne répondent pas tous de la même façon. Un expatrié titulaire d’un visa Non-Immigrant O a été refusé par un courtier, puis a ouvert un compte chez un autre le mois suivant avec son seul passeport.
Ce guide fait le tour de la question : qui peut ouvrir un compte, quels courtiers acceptent les étrangers, combien cela coûte, quelle version d’une action acheter, comment les dividendes sont imposés et comment récupérer votre argent.
Contents
- Points clés à retenir
- Les étrangers peuvent-ils acheter des actions thaïlandaises ?
- Pourquoi investir via un courtier thaïlandais
- Conditions requises
- Quels courtiers acceptent les étrangers
- Documents
- La procédure d'ouverture
- Coûts
- Limites pour les étrangers, actions F et NVDR
- Fiscalité de vos actions thaïlandaises
- Comment retirer votre argent
- Alternatives à un compte-titres thaïlandais
- Erreurs courantes et pièges à éviter
- Questions fréquentes
- Puis-je ouvrir un compte-titres thaïlandais avec un visa touristique ?
- Ai-je besoin d'un permis de travail pour acheter des actions thaïlandaises ?
- Quel impôt les étrangers paient-ils sur les dividendes thaïlandais ?
- Les étrangers paient-ils un impôt sur les plus-values des actions thaïlandaises ?
- Les étrangers peuvent-ils acheter des ETF thaïlandais ?
- Quelle différence entre les actions -R et -F ?
- Puis-je rapatrier mes gains ?
- Sources citées
Points clés à retenir
- Les étrangers qui vivent en Thaïlande peuvent ouvrir un compte-titres thaïlandais et négocier en leur nom les actions cotées à la SET.
- Il vous faut un visa de long séjour, un compte bancaire thaïlandais et un numéro de téléphone thaïlandais. Un simple tampon de touriste ne suffit pas.
- Les plus-values de vente d’actions cotées à la SET sont exonérées d’impôt pour les particuliers, et les dividendes subissent une retenue à la source forfaitaire de 10 %.
- Achetez la version -R (NVDR) ou -F d’une action pour que les dividendes vous parviennent.
- Les commissions en ligne démarrent autour de 0,15 % du montant de l’opération, et les courtiers n’exigent pas tous un permis de travail : déposez donc votre dossier au siège du courtier plutôt qu’en agence bancaire.
- Conservez la preuve de chaque virement que vous faites entrer en Thaïlande. Cela simplifie beaucoup le rapatriement de l’argent par la suite.
Les étrangers peuvent-ils acheter des actions thaïlandaises ?
Oui, les étrangers peuvent acheter, par l’intermédiaire d’une société de bourse thaïlandaise, des actions cotées à la Bourse de Thaïlande (Stock Exchange of Thailand, SET) et sur son marché des petites entreprises, le mai. Les dividendes et le produit des ventes sont versés à leur nom. Aucun visa d’investisseur spécial n’entre en jeu.
La plupart des grands courtiers appartiennent à une banque thaïlandaise.
- Bualuang Securities fait partie du groupe Bangkok Bank
- KSecurities appartient à Kasikornbank
- InnovestX appartient à SCB
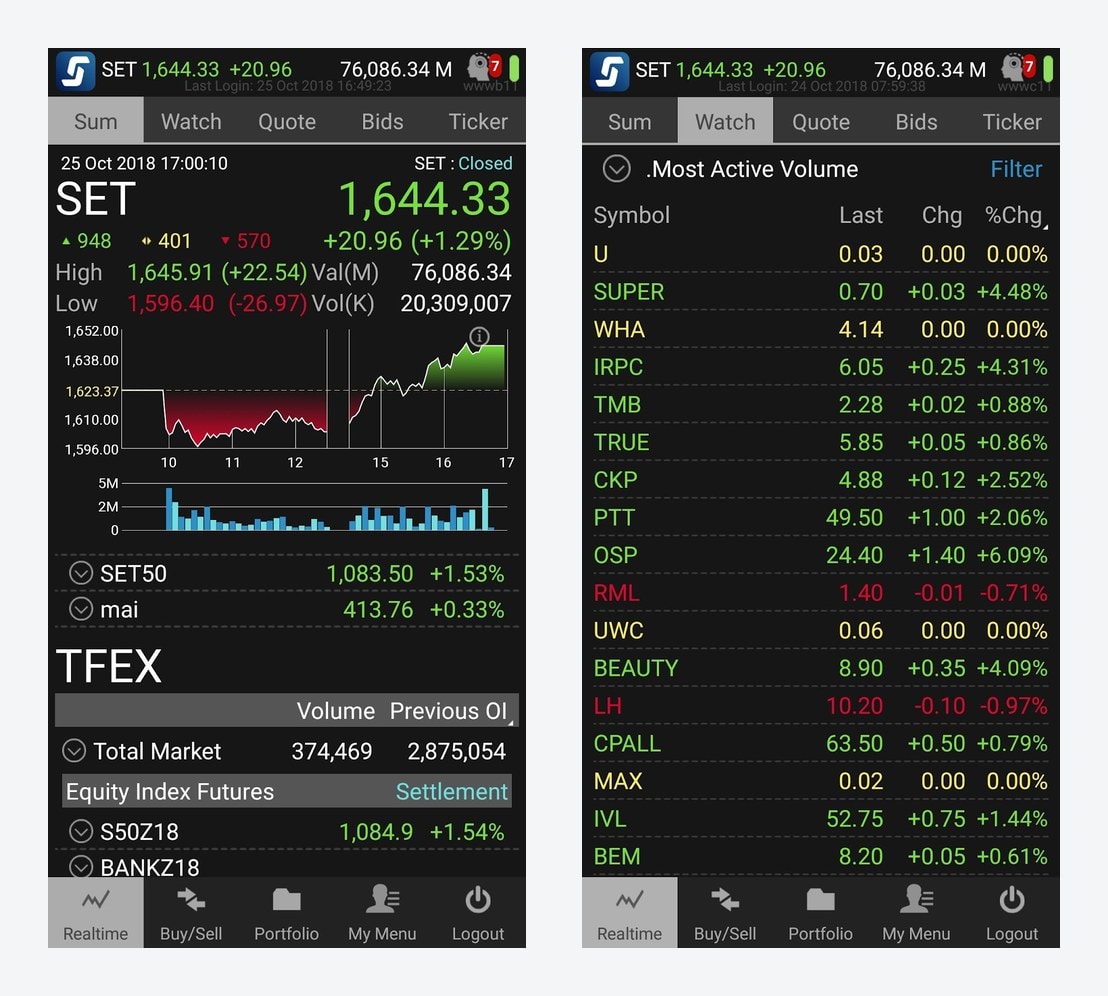
Vous passez vos ordres par une application, le plus souvent Streaming, que presque tous les courtiers thaïlandais utilisent.
Les limites qui existent se situent au niveau des entreprises. La plupart des sociétés cotées plafonnent la part de capital que les étrangers peuvent détenir, et c’est pourquoi les codes boursiers thaïlandais existent en plusieurs versions. La section sur les limites pour les étrangers, plus bas, explique laquelle choisir.
Pourquoi investir via un courtier thaïlandais
Les plus-values réalisées en vendant des actions à la SET sont exonérées d’impôt pour les particuliers en Thaïlande, que vous soyez résident fiscal thaïlandais ou étranger sans activité professionnelle sur place. (Vérifié en septembre 2026.) Pour un investisseur à long terme, c’est le principal atout.
Les autres avantages sont plus modestes, mais ils s’additionnent :
- Impôt forfaitaire sur les dividendes : les dividendes des sociétés thaïlandaises cotées subissent une retenue à la source de 10 %, et ceux des sociétés bénéficiant de la promotion du Board of Investment sont exonérés.
- Pas d’impôt sur les ventes d’actions : le ministère des Finances a abandonné en septembre 2023 son projet de taxe sur les transactions, si bien que vendre ne coûte rien de plus que la commission et les frais.
- Des coûts inférieurs à ceux d’un courtier étranger : les actions thaïlandaises achetées via un courtier hors de Thaïlande s’accompagnent en général de commissions bien plus élevées que sur un compte en ligne local.
- Un usage pour les bahts que vous avez déjà : si vous gagnez ou détenez des THB ici, vous pouvez les investir sans les convertir dans une autre devise, puis les reconvertir.
Le principal inconvénient, c’est le marché lui-même. La SET est dominée par les banques, l’énergie et les télécoms, et les données d’entreprise en anglais peuvent se faire rares dès qu’on sort des grandes capitalisations.
Conditions requises
Pour ouvrir un compte-titres thaïlandais en tant qu’étranger, vous devez
- avoir au moins 20 ans
- vivre en Thaïlande avec un visa de long séjour
- avoir un compte bancaire thaïlandais
- avoir un numéro de mobile enregistré en Thaïlande
(Vérifié en septembre 2026.)
KSecurities énumère exactement ces conditions sur sa page de compte pour étrangers, et les autres courtiers demandent à peu près la même chose.
Un visa touristique ou un tampon d’exemption de visa ne convient pas. Le compte bancaire thaïlandais dont vous avez besoin d’abord est lui-même difficile à ouvrir sans visa de long séjour, et certaines agences exigent en plus le livret jaune de résidence (tabien baan).
Ce que les courtiers demandent réellement
Le permis de travail est le document le plus simple à présenter, mais il n’est pas exigé partout. KSecurities accepte l’un de ces documents officiels thaïlandais avec votre photo :
- Un permis de travail
- Un livret d’enregistrement des étrangers (alien registration book)
- Un autre document officiel thaïlandais avec votre photo, comme une carte d’identité rose
Si vous n’en avez aucun, KSecurities prendra l’un de ceux-ci à la place :
- Un livret jaune de résidence (Tor.Ror.13)
- Un visa Non-Immigrant, par exemple retraite ou mariage
- Un récépissé de déclaration des 90 jours délivré par l’immigration
Les retraités et les conjoints titulaires d’un visa retraite ou d’un visa mariage peuvent en général ouvrir un compte chez KSecurities sans permis de travail. Le récépissé de votre dernière déclaration des 90 jours peut aussi servir de justificatif.
Si vous vivez hors de Thaïlande
Les étrangers qui vivent à l’étranger ne peuvent généralement pas ouvrir de compte de particulier chez un courtier thaïlandais, car ses conditions supposent une adresse thaïlandaise, une banque thaïlandaise et un numéro de téléphone thaïlandais. Les solutions pratiques sont un courtier international qui donne accès à la SET, ou un fonds qui détient des actions thaïlandaises.
Les deux sont traités dans les alternatives, plus bas.
Quels courtiers acceptent les étrangers
Bualuang Securities et KSecurities publient tous deux en anglais les étapes d’ouverture de compte pour les étrangers, ce sont donc les points de départ les plus prévisibles. (Vérifié en septembre 2026.) D’autres courtiers acceptent aussi les étrangers, mais les règles dépendent souvent de l’agence et de l’employé.
- Bualuang Securities : vous envoyez par la poste des copies certifiées de vos documents à son équipe Digital Investment Service, à Zuellig House sur Silom Road, et votre identifiant et votre mot de passe arrivent par e-mail en cinq jours ouvrés environ. Il ne demande une copie du permis de travail que si vous travaillez en Thaïlande. Dans un fil de forum d’expatriés de novembre 2025, un investisseur a ouvert un compte avec son seul passeport et un visa Non-O.
- KSecurities : vous remplissez les formulaires et les apportez dans une agence KSecurities. C’est lui qui accepte la plus large gamme publiée d’alternatives au permis de travail, listées plus haut.
- InnovestX (SCB) : des membres de forums indiquent qu’il accepte les étrangers sans permis de travail, mais l’un d’eux a dû se rendre en personne à l’agence principale pour faire sa demande.
- Krungsri Securities : le même fil de novembre 2025 signale le refus d’un étranger sans permis de travail.
Les plateformes d’investissement 100 % application sont une impasse pour la plupart des étrangers. Leur inscription suppose une carte d’identité thaïlandaise ou un nom écrit en thaï. La vérification d’identité en ligne via NDID repose elle aussi sur la carte d’identité thaïlandaise, ce qui explique que le dossier papier ou la visite en agence restent la voie habituelle pour les expatriés.
Astuce : déposez votre demande au siège du courtier ou dans l’une de ses propres agences, pas dans une agence de la banque mère. Les conseillers bancaires vendent surtout des fonds communs de placement, et les habitués des forums disent que c’est là qu’on vous oriente vers un fonds que vous n’aviez pas demandé.
Les citoyens américains peuvent ouvrir un compte chez un courtier thaïlandais, mais ils signent un formulaire FATCA (W-9), et Bualuang ne leur permet pas d’acheter des actions américaines via son compte d’investissement mondial. Tous les autres signent un W-8BEN déclarant qu’ils ne sont pas des personnes américaines.
Documents
Le dossier d’ouverture d’un étranger chez un courtier thaïlandais demande votre passeport, un document officiel thaïlandais qui vous relie à la Thaïlande, un justificatif de votre adresse thaïlandaise et une copie de votre livret de banque thaïlandais. (Vérifié en septembre 2026.) Le tableau ci-dessous rassemble ce que publient Bualuang et KSecurities.
| Document | À quoi il sert |
|---|---|
| Passeport (original, plus une ou deux copies) | Identité. Bualuang veut deux copies certifiées par courrier ; KSecurities veut l’original en agence. |
| Permis de travail, livret jaune, carte rose, visa Non-Immigrant ou récépissé des 90 jours | Preuve que vous vivez en Thaïlande. KSecurities en accepte un seul au choix ; Bualuang ne demande le permis de travail que si vous travaillez ici. |
| Facture d’électricité, de téléphone, relevé de carte de crédit ou relevé bancaire | Justificatif de votre adresse thaïlandaise (KSecurities). Il doit porter votre nom, la même adresse que le formulaire et dater du dernier mois. |
| Copie de votre livret de banque thaïlandais | Compte où arrivent les dividendes et les retraits, et compte de règlement automatique. |
| Formulaire W-8BEN ou W-9 | Déclaration du statut fiscal américain (FATCA). Les citoyens américains signent le W-9. |
| Demande d’ouverture de compte et questionnaire d’adéquation | Les formulaires propres au courtier, dont un court test sur votre expérience d’investisseur et votre tolérance au risque. |
Le courtier peut demander d’autres pièces en examinant votre dossier. Un numéro d’identification fiscale thaïlandais ne figure sur aucune des deux listes publiées, mais il est utile si vous voulez un jour récupérer l’impôt sur les dividendes.
La procédure d’ouverture
Ouvrir un compte-titres thaïlandais en tant qu’étranger prend en général environ une semaine entre la demande et la première connexion. Bualuang annonce environ cinq jours ouvrés d’approbation une fois les documents reçus. (Vérifié en septembre 2026.)
- Ouvrez d’abord un compte bancaire thaïlandais : chaque courtier relie votre compte de trading à un compte bancaire thaïlandais pour les dividendes et les retraits.
- Choisissez un courtier et un type de compte : voyez plus bas Cash Balance et Cash Account. Dites clairement au courtier lequel vous voulez.
- Déposez les formulaires : par courrier (Bualuang) ou en agence (KSecurities). Comptez sur une pile de signatures, une déclaration FATCA et un questionnaire d’adéquation.
- Attendez l’approbation : vous recevez par e-mail un numéro de compte et vos identifiants, et un code par SMS sur votre numéro thaïlandais pour la première connexion.
- Alimentez le compte : virez des bahts depuis votre banque thaïlandaise. Un compte Cash Balance doit être approvisionné avant que vous puissiez négocier.
- Installez l’application de trading : la plupart des courtiers utilisent Streaming. Demandez à votre marketing officer (le terme thaïlandais pour votre conseiller) de vous montrer comment passer un ordre.
Cash Balance ou Cash Account
Les courtiers thaïlandais proposent deux types de compte de base, et ce choix influe à la fois sur votre commission et sur la facilité avec laquelle vous pourrez rapatrier l’argent plus tard :
- Compte Cash Balance : vous déposez d’abord de l’argent chez le courtier et négociez à partir de ce solde. KSecurities facture 0,15 % en ligne sur ce compte, et le courtier garde vos liquidités entre deux opérations.
- Cash Account (ATS) : les opérations se règlent automatiquement sur votre compte bancaire thaïlandais via l’Automated Transfer System, si bien que le produit des ventes retombe dans votre banque. KSecurities facture 0,20 % en ligne plus 14 THB de frais de règlement.
Pour les étrangers qui comptent rapatrier de l’argent un jour, le compte Cash Balance présente un avantage supplémentaire, traité plus bas dans la partie sur le retrait de l’argent.
À lire aussi :
- Ouvrir un compte bancaire thaïlandais en 2026 : conditions, meilleures banques et règles pour les touristes
- Où ouvrir le plus facilement un compte bancaire thaïlandais
Coûts
La commission en ligne chez un courtier thaïlandais démarre autour de 0,15 % du montant de l’opération, auxquels s’ajoutent des frais de bourse et de régulation de 0,007 % et 7 % de TVA sur le total. (Vérifié en septembre 2026.) Négocier via un marketing officer coûte plus cher, soit 0,25 % pour la plupart des tailles d’ordres de particuliers.
| Montant négocié par jour | Via un marketing officer | En ligne, Cash Balance | En ligne, Cash Account (ATS) |
|---|---|---|---|
| Jusqu’à 5 millions THB | 0,25 % | 0,15 % | 0,20 % |
| 5-10 millions THB | 0,22 % | 0,13 % | 0,18 % |
| 10-20 millions THB | 0,18 % | 0,11 % | 0,15 % |
| Plus de 20 millions THB | 0,15 % | 0,10 % | 0,12 % |
En plus de la commission, chaque opération supporte les mêmes frais de bourse chez tous les courtiers :
- Frais de négociation SET : 0,005 % du montant de l’opération
- Frais de compensation : 0,001 % du montant de l’opération
- Frais de régulation : 0,001 % du montant de l’opération
- TVA : 7 % sur la commission et les frais cumulés
Surveillez les commissions minimales quotidiennes si vous achetez de petits montants. Bualuang n’applique aucun minimum sur un compte Cash Balance négocié en ligne avec confirmations par e-mail, mais 100 THB par jour sur un compte ATS avec relevés envoyés par courrier. KSecurities n’annonce aucun minimum quotidien.
Prenons un exemple : un achat en ligne de 100 000 THB à 0,15 % coûte 150 THB de commission plus 7 THB de frais, et avec 7 % de TVA le total atteint environ 168 THB.
Limites pour les étrangers, actions F et NVDR
La détention étrangère de la plupart des sociétés thaïlandaises est plafonnée à 49 % par le Foreign Business Act, et certains secteurs, comme les banques commerciales, à 25 %. Les statuts d’une société peuvent fixer une limite plus basse. Une fois que les étrangers atteignent le maximum, les nouveaux acheteurs étrangers ont besoin d’une autre version de l’action.
Chaque société cotée peut apparaître sous plusieurs codes dans votre application de trading :
- Actions étrangères (-F) : inscrites à votre nom sur le registre étranger, avec les mêmes dividendes et droits de vote qu’un actionnaire thaïlandais. Elles ne sont disponibles que tant que la société a de la place pour les étrangers, et les -F très demandées peuvent se négocier avec une prime quand cette place s’épuise.
- NVDR (-R) : certificats de dépôt sans droit de vote émis par Thai NVDR Co., une filiale de la SET. Ils ont le même prix et les mêmes avantages financiers que l’action sous-jacente, dont les dividendes et les droits de souscription, mais sans droit de vote. La limite pour les étrangers ne les concerne pas.
- Actions locales (sans suffixe) : le marché principal où négocient les investisseurs thaïlandais.
Depuis le 4 juin 2024, seuls les clients étrangers peuvent acheter des NVDR. La SEC a modifié les règles pour empêcher les investisseurs thaïlandais d’utiliser les NVDR pour masquer leurs participations, ce qui réserve la ligne -R aux étrangers.
Quelle version acheter
Achetez la version -R (NVDR) par défaut, ou la version -F si la société a encore de la place pour les étrangers et que vous voulez le droit de vote. Pour un petit actionnaire, perdre la voix à l’assemblée générale change très peu de choses en pratique.
Évitez de détenir des actions locales ordinaires. L’investisseur chevronné derrière Thaistocks.com avertit que de nombreux courtiers ne protègent plus les dividendes et les droits de souscription d’un étranger sur les actions locales. Un fil de forum d’expatriés rapporte le cas d’un acheteur qui avait pris des actions locales sans être prévenu, puis avait payé des frais pour les transférer sur le registre étranger avant la date du dividende.
Astuce : vérifiez le suffixe sur l’écran d’ordre avant de confirmer. PTT, PTT-R et PTT-F sont la même société, mais seules les deux dernières sont faites pour vous.
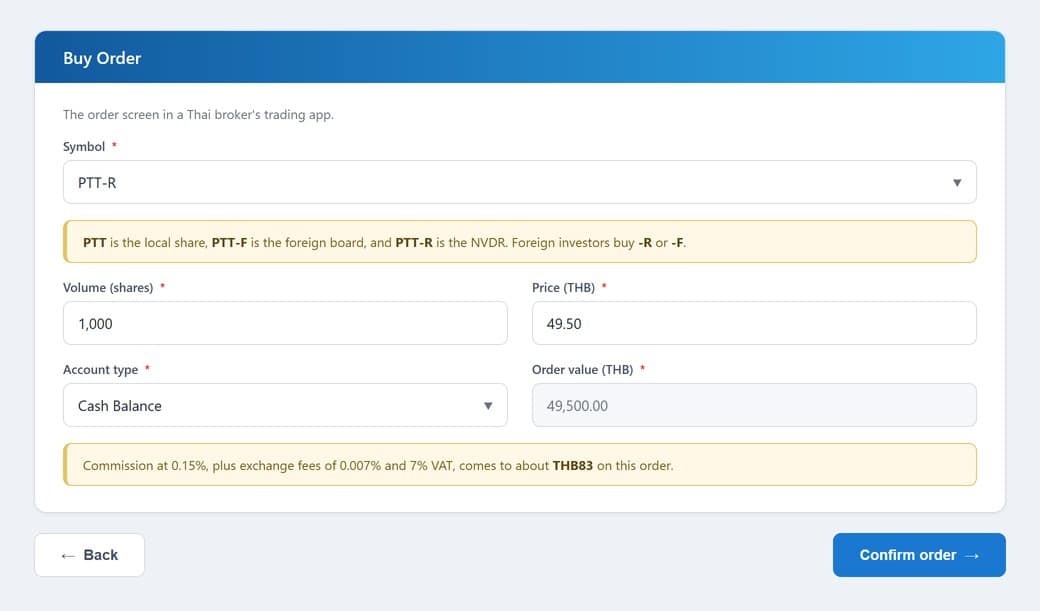
Si de la place se libère plus tard pour les étrangers, vous pouvez demander à votre courtier de convertir vos NVDR en actions -F.
Fiscalité de vos actions thaïlandaises
Les particuliers ne paient aucun impôt thaïlandais sur les plus-values de vente d’actions cotées à la SET, et les dividendes des sociétés thaïlandaises cotées subissent 10 % de retenue à la source avant de vous parvenir. (Vérifié en septembre 2026.) Pour la plupart des investisseurs étrangers, ces deux règles couvrent tout.
Dividendes
La retenue à la source de 10 % sur les dividendes s’applique aux étrangers comme aux Thaïlandais, et elle est prélevée automatiquement avant que le dividende n’arrive sur votre compte bancaire. La société délivre une attestation de retenue à la source pour le montant prélevé. Les dividendes des sociétés bénéficiant de la promotion du Board of Investment sont exonérés.
Si vous êtes résident fiscal thaïlandais (présent en Thaïlande 180 jours ou plus au cours d’une année fiscale), vous pouvez considérer ces 10 % comme l’impôt définitif sur le dividende et ne pas le déclarer. C’est l’option la plus simple, et beaucoup d’investisseurs ne déposent jamais de déclaration pour leurs dividendes.
Récupérer les 10 %
Les résidents fiscaux thaïlandais peuvent à la place inclure leurs dividendes dans une déclaration de revenus thaïlandaise et demander un crédit d’impôt sur les dividendes pour l’impôt sur les sociétés déjà payé par l’entreprise. Si vos revenus totaux sont modestes, cela peut valoir un remboursement d’une partie ou de la totalité des 10 % retenus.
Sur les forums d’expatriés, les habitués soulignent qu’un étranger qui a un numéro fiscal thaïlandais peut réclamer ce remboursement chaque année, et qu’on l’oublie facilement. Il vous faut un numéro d’identification fiscale thaïlandais, les attestations de retenue à la source et une déclaration de revenus. Le crédit s’ajoute à votre revenu puis se déduit de l’impôt dû : faites donc le calcul dans les deux sens avant de déposer.
Alimenter le compte depuis l’étranger
Les résidents fiscaux thaïlandais sont imposés sur les revenus étrangers qu’ils font entrer en Thaïlande, si bien que l’argent que vous virez pour alimenter un compte-titres peut avoir sa propre dimension fiscale. Qu’un virement soit imposable ou non dépend de sa nature (revenu ou épargne) et de la date à laquelle il a été gagné. Le détail figure dans notre guide sur l’impôt sur les revenus étrangers en Thaïlande.
Fonds Thai ESG
Les fonds Thai ESG achetés entre le 1er janvier 2024 et le 31 décembre 2026 ouvrent droit à une déduction fiscale pouvant aller jusqu’à 30 % du revenu imposable, plafonnée à 300 000 THB par an, si vous conservez les parts au moins cinq ans. (Vérifié en septembre 2026.) Les étrangers peuvent acheter ces fonds via une banque ou un courtier thaïlandais.
La déduction n’aide que si vous avez un revenu imposable en Thaïlande et que vous déposez une déclaration thaïlandaise. Pour un retraité qui n’en dépose pas, un fonds Thai ESG n’est qu’un fonds actions de plus avec cinq ans de blocage.
Comment retirer votre argent
Les étrangers peuvent vendre leurs actions thaïlandaises et envoyer le produit à l’étranger, mais les banques thaïlandaises demandent d’où vient l’argent avant de traiter un gros virement sortant. La preuve la plus simple est une trace écrite montrant que vous avez fait entrer l’argent en Thaïlande au départ.
Gardez les relevés bancaires de chaque virement entrant. Conservez aussi vos relevés de courtier, car ils relient l’argent que vous avez versé à celui que vous retirez.
Le type de compte compte ici. L’investisseur derrière Thaistocks.com, qui vit en Thaïlande depuis 35 ans, recommande un compte Cash Balance aux étrangers susceptibles de rapatrier leur argent. Vos fonds restent alors chez le courtier entre deux opérations au lieu de se mélanger à d’autres sommes sur votre compte bancaire, où la banque pourrait ensuite vous demander de prouver qu’ils viennent de l’étranger.
Pour de plus petites sommes, beaucoup d’expatriés évitent le virement bancaire et envoient de l’argent depuis la Thaïlande par un service de transfert d’argent. C’est généralement moins cher qu’un virement international bancaire.
Alternatives à un compte-titres thaïlandais
Si vous ne pouvez pas ouvrir de compte-titres thaïlandais, ou si vous ne voulez pas choisir des actions une par une, vous pouvez investir dans des actions thaïlandaises via des fonds ou un courtier hors de Thaïlande. Chaque voie échange commodité contre coût à sa manière.
- Fonds communs de placement thaïlandais : vendus dans toute agence bancaire thaïlandaise avec votre compte bancaire habituel, sans compte-titres. Comparez les frais et les performances passées avant d’acheter, car les conseillers bancaires ont tendance à pousser le fonds du moment.
- ETF cotés à la SET : achetés via votre compte-titres comme une action. Les étrangers peuvent en acheter, même si un marketing officer dit le contraire ; un membre de forum à qui l’on avait d’abord dit non a fini par acheter un ETF sur l’or via Bualuang. Vérifiez le ratio de frais, car certains ETF thaïlandais coûtent bien plus cher que leurs équivalents occidentaux.
- Courtiers internationaux avec accès à la SET : une option si vous vivez hors de Thaïlande. Attendez-vous à des commissions plus élevées que sur un compte local et vérifiez que le courtier couvre le marché thaïlandais avant d’ouvrir.
- Fonds Thaïlande à l’étranger : beaucoup de sociétés de gestion internationales proposent un fonds ou un ETF Thaïlande, le plus souvent en dollars américains, de sorte que votre rendement évolue avec le baht autant qu’avec les actions thaïlandaises.
Notre espace investisseur compare ces options à l’immobilier, aux obligations et à la création d’entreprise.
Erreurs courantes et pièges à éviter
La plupart des problèmes que les étrangers signalent avec leurs comptes-titres thaïlandais viennent de choix faits dès le premier jour. Voici ceux qui reviennent sans cesse sur les forums d’expatriés :
- Acheter des actions locales : la confusion la plus courante dans les fils de forum. Tenez-vous-en aux codes -R ou -F pour que dividendes et droits de souscription vous parviennent sans frais de conversion.
- Demander conseil en agence bancaire : sur les forums d’expatriés, le conseil constant est de ne pas demander à un employé de banque où investir. Vous risquez de repartir avec un fonds commun aux frais élevés.
- Se laisser convaincre de négocier fréquemment : les marketing officers sont rémunérés par les commissions, et Thaistocks.com avertit que beaucoup vous pousseront vers le trading plutôt que vers l’investissement. Un poli « Je suis un investisseur à long terme » y met généralement fin.
- Prendre un refus pour définitif : le non d’un courtier ne veut pas dire que tous diront non. Les règles sur le permis de travail varient d’un courtier à l’autre, et même d’une agence à l’autre.
- Choisir le type de compte par hasard : si vous comptez rapatrier votre argent, demandez un compte Cash Balance et dites-le clairement à l’inscription.
- S’attendre à tout avoir en anglais : Streaming propose un mode anglais, mais les communiqués des sociétés, les analyses et une partie du support passent d’abord par le thaï. Les grands courtiers affectent des marketing officers anglophones, alors demandez-en un.
Astuce : avant de choisir des actions, consultez les pages de sociétés de la SET pour l’historique financier et les versements de dividendes. Certaines petites sociétés cotées sont gérées surtout au profit de leurs propriétaires, et les données de long terme en anglais sont plus difficiles à trouver pour elles.
Questions fréquentes
La plupart des questions que se posent les étrangers sur les comptes-titres thaïlandais tournent autour du visa, des impôts et du rapatriement de l’argent.
Puis-je ouvrir un compte-titres thaïlandais avec un visa touristique ?
Non, les courtiers thaïlandais exigent que vous viviez en Thaïlande, et un visa touristique ou un tampon d’exemption de visa ne remplit pas cette condition. Vous aurez aussi du mal à ouvrir le compte bancaire thaïlandais dont le courtier a besoin.
Ai-je besoin d’un permis de travail pour acheter des actions thaïlandaises ?
Non, le permis de travail n’est pas exigé chez tous les courtiers. KSecurities accepte à la place un visa Non-Immigrant, un livret jaune ou un récépissé de déclaration des 90 jours, et Bualuang ne demande un permis de travail que si vous travaillez en Thaïlande.
Quel impôt les étrangers paient-ils sur les dividendes thaïlandais ?
Les étrangers paient une retenue à la source forfaitaire de 10 % sur les dividendes des sociétés thaïlandaises cotées, prélevée avant que le paiement ne vous parvienne. Ce n’est pas les 30 % que certains expatriés attendent d’après les règles américaines, et les dividendes des sociétés bénéficiant de la promotion du BOI sont exonérés.
Les étrangers paient-ils un impôt sur les plus-values des actions thaïlandaises ?
Non, les particuliers ne paient aucun impôt thaïlandais sur les plus-values de vente d’actions à la SET. Votre pays d’origine peut tout de même taxer la plus-value, selon l’endroit où vous êtes résident fiscal.
Les étrangers peuvent-ils acheter des ETF thaïlandais ?
Oui, les étrangers qui ont un compte-titres thaïlandais peuvent acheter des ETF cotés à la SET comme ils achètent des actions. Si votre marketing officer dit le contraire, demandez-lui de vérifier.
Quelle différence entre les actions -R et -F ?
Les actions -F sont inscrites à votre nom sur le registre étranger avec plein droit de vote, tandis que les actions -R (NVDR) donnent les mêmes dividendes et le même prix mais pas de droit de vote. Les NVDR ne dépendent pas de la limite de détention étrangère de la société, elles sont donc toujours disponibles.
Puis-je rapatrier mes gains ?
Oui, les étrangers peuvent rapatrier le produit des ventes et les dividendes. Gardez la trace de l’argent que vous avez fait entrer en Thaïlande et vos relevés de courtier, car les banques demandent l’origine des fonds pour les gros virements sortants.
Sources citées
- Stock Exchange of Thailand, Tax : exonération des plus-values pour les particuliers, retenue à la source de 10 % sur les dividendes, exonération des dividendes BOI.
- Thai NVDR Co., FAQs : avantages financiers des NVDR, droits de vote, conversion en actions étrangères.
- SET Circular PorKor.(Wor) 4/2567 : achats de NVDR limités aux clients étrangers à partir du 4 juin 2024.
- Clearstream, Investment regulation Thailand : limite de détention étrangère de 49 % selon le Foreign Business Act, 25 % pour les banques commerciales.
- Revenue Department, Revenue Code Sections 38-64 : règle de résidence des 180 jours, crédit d’impôt sur les dividendes, option pour l’impôt libératoire de 10 % sur les dividendes thaïlandais.
- KSecurities, Open Account for Foreigners : conditions et documents acceptés.
- KSecurities, Securities Trading Commission and Fees : taux de commission, frais de bourse, frais ATS de 14 THB.
- Bualuang Securities, How to Open a Trading Account : documents pour étrangers, demande par courrier, approbation en cinq jours, restriction pour les citoyens américains.
- Bualuang Securities, Commission Rates : commission minimale quotidienne selon le type de compte.
- Bangkok Post, Planned financial transaction tax axed : le ministère des Finances abandonne la taxe sur les ventes d’actions, septembre 2023.
- SCB, New Tax Criteria for Thai ESG : plafond de 300 000 THB, 30 % du revenu, durée de détention de cinq ans pour les achats 2024-2026.
- Thaistocks.com, As a foreigner, how to open a Thai broker account : types de compte pour le rapatriement, pratiques des marketing officers.
 Español:
 English:
 Deutsch: