Le guide complet de Thailand Starter Kit pour envoyer de l’argent en Thaïlande : Wise, Remitly, virement bancaire, codes SWIFT et la meilleure méthode selon chaque situation.
Envoyer de l’argent en Thaïlande n’a rien d’évident.
Entre les frais de transfert internationaux et les frais cachés dans les taux de change, les pièges sont nombreux.
En dehors des circuits bancaires classiques, il existe d’autres solutions qui vous permettent souvent de récupérer plus de bahts pour la même somme.
Chacune a ses atouts, des frais réduits à des paiements plus simples.
À la fin de ce guide, vous saurez comment transférer de l’argent de votre pays vers la Thaïlande en obtenant les meilleurs taux de change et en évitant les frais les plus lourds.
Contents
- Points clés
- Ce qu'il faut savoir avant d'envoyer de l'argent en Thaïlande
- Taux de change actuels pour la Thaïlande
- Conditions pour envoyer de l'argent en Thaïlande
- Règles de la Banque de Thaïlande pour l'argent entrant
- Les options pour envoyer de l'argent en Thaïlande
- Combien de temps faut-il pour envoyer de l'argent en Thaïlande ?
- Quel est le moyen le plus rapide d'envoyer de l'argent en Thaïlande ?
- Combien coûte l'envoi d'argent en Thaïlande ?
- Compte en bahts ou compte en devises ?
- Codes SWIFT des principales banques de Thaïlande
- Paie-t-on des impôts thaïlandais sur l'argent que l'on s'envoie à soi-même ?
- Les meilleures façons d'envoyer de l'argent en Thaïlande selon la situation
- Questions fréquentes
- Y a-t-il une limite à la somme que je peux envoyer en Thaïlande ?
- Pourquoi ma banque me demande-t-elle le motif d'un transfert ?
- Dois-je déclarer mes espèces en arrivant en Thaïlande ?
- Puis-je garder l'argent en dollars plutôt qu'en bahts ?
- La Thaïlande taxera-t-elle l'argent que je transfère depuis mon compte d'origine ?
- Sources citées
Points clés
- Pour envoyer de l’argent en Thaïlande, trois critères comptent avant tout : les frais de transfert, les taux de change et les délais.
- Wise est généralement le moyen le moins cher pour envoyer moins de 10 000 USD vers la Thaïlande. En revanche, au-delà de 20 000 USD, un virement bancaire peut revenir moins cher.
- Les frais et les taux changent souvent. Ouvrez un compte Wise pour profiter de frais bas et de bons taux auprès de l’un des services de transfert d’argent les plus fiables.
Ce qu’il faut savoir avant d’envoyer de l’argent en Thaïlande
Quand vous envoyez de l’argent en Thaïlande, soyez attentif à trois points :
- les frais de transfert
- les taux de change
- les délais de transfert
Frais de transfert
Quelle que soit la méthode choisie, l’envoi d’argent en Thaïlande entraîne toujours des frais. Ils prennent trois formes :
- des frais fixes
- des frais en pourcentage
- des frais mixtes
Ces frais sont fixés par les banques depuis lesquelles vous envoyez l’argent.
Frais fixes
Les frais fixes sont intéressants pour les gros montants, beaucoup moins pour les petits envois. Peu importe la somme envoyée, vous payez le même prix. C’est sans doute la partie la plus visible des frais (même si ce n’est généralement pas la plus lourde, comme nous le verrons plus loin). De nombreuses banques appliquent ce système.
Frais en pourcentage
Les frais peuvent aussi correspondre à un pourcentage du montant envoyé. C’est le cas lorsque vous utilisez la carte bancaire de votre pays d’origine en Thaïlande.
Frais mixtes
Parfois, on vous facture les deux : de petits frais fixes plus un pourcentage élevé. La méthode de transfert doit être adaptée au montant envoyé, sinon vous payez trop cher pour une petite somme.
Taux de change
L’essentiel des frais d’un transfert international se cache dans les taux de change.
En plus des frais prélevés par votre banque, PayPal ou d’autres prestataires, vous pouvez payer un supplément pouvant aller jusqu’à 4 % du montant du transfert, voire plus, dissimulé dans le taux de change.
Certaines entreprises parlent de frais de couverture (par exemple dans les petites lignes des cartes bancaires et de PayPal), d’autres n’en parlent pas du tout. Comme les surcharges carburant des compagnies aériennes, c’est un coût supplémentaire que vous finissez par payer.
Même les services qui affirment ne facturer aucun frais distinct glissent souvent un supplément dans le taux de change.
Cet écart peut dépasser les frais affichés sur votre reçu ou votre devis.
Étude de cas sur un taux de change : envoyer des livres sterling en Thaïlande via la Kasikorn Bank
Si vous envoyez des livres sterling en Thaïlande, la Kasikorn Bank conserve environ 3,4 % du montant total du transfert sous forme de marge sur le taux de change, en plus des éventuels frais fixes.
Ces frais de change sont rarement mentionnés ailleurs que dans les petites lignes, et sur de gros montants, la facture grimpe vite.
Pour un transfert de 100 000 THB, cela représente jusqu’à 3 400 THB de frais cachés. Pour l’achat d’un condo à 2 000 000 THB, ce sont 68 000 THB qui partent rien qu’en frais de transfert. C’est beaucoup pour un coût que votre banque ne prend généralement pas la peine de signaler.
Avec un service de transfert en ligne comme Wise, en revanche, vous payez des frais transparents, en général de 0,5 à 2 % selon la devise, sans marge cachée sur le taux de change.
Délais de transfert
Un transfert de votre pays vers la Thaïlande peut prendre quelques secondes ou quelques jours, selon que vous avez déjà ouvert un compte auprès d’un service de transfert d’argent ou non.
- Un virement international classique prend environ deux à trois jours ouvrés.
- Un service de transfert comme Wise ou Remitly peut aussi être quasi instantané.
Encaisser en Thaïlande un chèque venu des États-Unis peut prendre jusqu’à six semaines.
Devise
Certaines banques étrangères prélèvent jusqu’à 4 % de l’ensemble du transfert via des taux de change défavorables quand vous les laissez convertir votre devise en bahts thaïlandais.
La solution est simple : ne les laissez pas faire. Demandez à votre banque d’envoyer le montant dans votre devise, puis veillez à ce que l’argent arrive sur un compte Bangkok Bank, qui propose en général les meilleurs taux de conversion pour les transferts entrants.
Pour les montants inférieurs à 400 000 THB, mieux vaut passer par un service de transfert en ligne : Bangkok Bank facture des frais d’entrée qui annulent son avantage de taux sur les petites sommes.
Pour les très gros montants, le taux légèrement meilleur de Bangkok Bank compense ces frais fixes.
Taux de change actuels pour la Thaïlande
Chaque service de transfert affiche le taux de change thaïlandais du moment, mais cela ne veut pas dire que c’est le meilleur disponible. Consultez le taux moyen du marché pour le baht thaïlandais sur XE.com et comparez-le avec celui que propose votre service.
Gardez à l’esprit qu’il s’agit de taux moyens du marché : vous n’obtiendrez donc jamais exactement ce taux. L’objectif est de s’en approcher le plus possible.
Conditions pour envoyer de l’argent en Thaïlande
Pour envoyer de l’argent en Thaïlande, il vous faut une banque d’où envoyer et un compte bancaire thaïlandais pour recevoir. Si vous passez par un service en ligne, vous devez aussi vous inscrire auprès d’un service comme Wise, ce qui implique de fournir vos informations personnelles et une pièce d’identité, comme un passeport, pour ouvrir un compte.
Côté destinataire, vous aurez besoin de :
- le nom du destinataire
- la banque du destinataire
- le numéro de compte bancaire du destinataire
- le code SWIFT
Règles de la Banque de Thaïlande pour l’argent entrant
La Thaïlande ne plafonne pas les sommes que vous pouvez y envoyer. Selon la Banque de Thaïlande, les devises étrangères ou les bahts peuvent être transférés ou introduits dans le pays sans limite. Ce sont surtout les formalités qui se remarquent. (Vérifié en octobre 2026.)
Voici ce qui vous attend à l’arrivée d’un transfert.
- Un motif pour chaque transfert : selon Bangkok Bank, l’expéditeur doit indiquer un motif à chaque envoi, car les banques thaïlandaises doivent le déclarer à la Banque de Thaïlande. Les motifs courants sont les frais de subsistance, le paiement de marchandises, l’achat d’un condominium et l’investissement dans une entreprise. Choisissez celui qui correspond et gardez la même formulation chaque mois pour les virements réguliers.
- Justificatifs pour les gros montants : la Banque de Thaïlande demande aux banques de réclamer des justificatifs pour les opérations de 200 000 USD ou plus, sauf si la banque a déjà terminé ses vérifications « Know Your Business » sur le client. Chaque banque peut fixer un seuil plus bas. Kasikornbank demande des justificatifs pour les transferts entrants de 50 000 USD ou plus et vous laisse 10 jours ouvrés pour les fournir.
- Très gros montants reçus : toute personne qui reçoit de l’étranger des devises d’une valeur de 1 million USD ou plus doit les vendre à une banque agréée ou les déposer sur un compte en devises dans les 360 jours suivant la réception.
- Espèces dans les bagages : introduire plus de 450 000 THB en billets de baht ou plus de 15 000 USD en billets étrangers (ou l’équivalent) nécessite une déclaration en douane.
- Achat d’un condo : les acheteurs étrangers relevant du quota étranger doivent prouver que des devises ont été introduites en Thaïlande (ou retirées d’un compte en bahts pour non-résidents ou d’un compte en devises) pour un montant au moins égal au prix du bien. C’est pourquoi les documents bancaires comptent. Notre guide sur l’achat d’un condo en Thaïlande détaille le reste de la procédure.
Pour toute somme importante, demandez à votre banque thaïlandaise quels documents elle exige avant que l’expéditeur ne débloque les fonds. Un transfert qui attend des papiers peut rester bloqué plusieurs jours.
Les options pour envoyer de l’argent en Thaïlande
Voici les options les plus courantes pour envoyer de l’argent en Thaïlande, afin de choisir la mieux adaptée à votre situation.
Changer des espèces en Thaïlande
Avantages :
- Les meilleurs taux de change disponibles
- Pas de frais de transfert ni de délais de traitement
- Aucun compte à ouvrir
Inconvénients :
- Risqué de transporter de grosses sommes en espèces
- Les billets étrangers de plus de 15 000 USD (ou 450 000 THB en bahts) doivent être déclarés en douane
- La file d’attente pour changer de l’argent peut être très longue
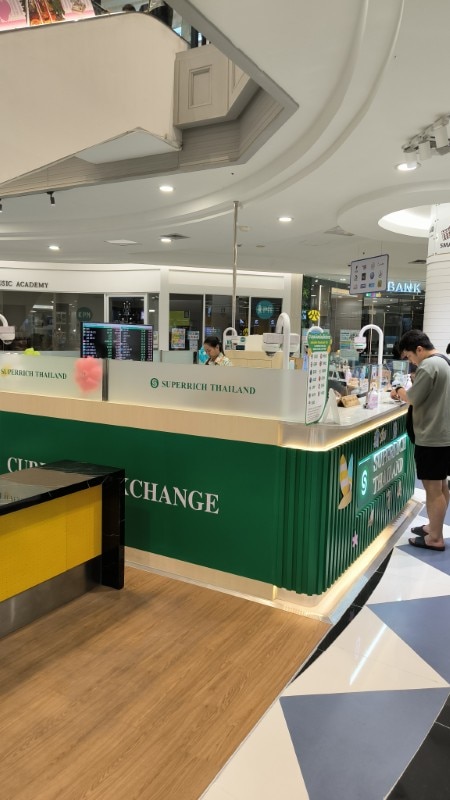
Changer des espèces en Thaïlande vous offre les meilleurs taux, et vous pouvez introduire jusqu’à 15 000 USD en billets étrangers (ou 450 000 THB en bahts) dans le pays sans les déclarer à la douane thaïlandaise.
Si vous évitez les kiosques de l’aéroport et changez plutôt chez SuperRich, vous obtiendrez les meilleurs taux de toute la Thaïlande.
Par rapport à un virement bancaire, la voie des espèces fait économiser environ 80 USD pour 20 000 USD introduits. La plupart des gens, moi y compris, ne se promèneraient pas avec autant de liquide pour économiser 80 USD. Un service en ligne est donc la meilleure option suivante.
À lire aussi : Baht thaïlandais : comment obtenir les meilleurs taux de change
Services de transfert d’argent en ligne
Pour économiser un maximum sur les frais et faire arriver l’argent rapidement, utilisez un service de transfert en ligne. Ces services ont beaucoup progressé depuis la première publication de ce guide et sont aujourd’hui le choix par défaut de la plupart des expatriés.
Pour commencer, vous ouvrez un compte chez le prestataire et vérifiez votre identité en envoyant votre passeport ou votre carte d’identité. L’ensemble prend généralement trois à cinq jours ouvrés.
Il vous faut aussi un compte bancaire en Thaïlande pour recevoir l’argent.
Voyons deux services de transfert en ligne populaires : Wise et Remitly.
Wise
Avantages :
- Frais transparents, sans coûts cachés
- Taux moyen du marché
- Transferts rapides, souvent le jour même
- Paiements PromptPay déployés en 2026 pour les comptes avec adresse thaïlandaise (jusqu’à 10 000 THB par paiement reçu)
Inconvénients :
- Les frais varient selon la devise et peuvent atteindre 2 %
- Les paiements d’autres personnes dans une devise autre que le baht sont convertis automatiquement en bahts à partir d’octobre 2026 pour les comptes ouverts avant le 21 janvier 2026
- Vérification d’identité demandée régulièrement
- Transfert maximal de 2 000 000 THB vers Kasikorn Bank et Bangkok Bank, 1 499 999 THB vers SCB et 500 000 THB vers les autres banques
Wise vous permet d’envoyer de l’argent en Thaïlande sans frais cachés : ce que vous voyez au départ est ce que vous payez. C’est sans doute le plus connu de tous ces prestataires.
Wise facture entre 0,5 et 2 % du montant transféré, selon la devise d’origine.
C’est un bon choix pour les transferts inférieurs à 2 000 USD, où un virement bancaire classique coûterait plus cher.
Par exemple, un de mes employés a transféré 1 605,95 USD vers la Thaïlande avec Wise. Il a payé 18 USD de frais et obtenu le taux moyen du marché.
Avec un taux d’environ 33 bahts pour un dollar au moment du transfert, il a reçu 52 402,35 THB sur son compte bancaire thaïlandais.
À noter pour 2026 : Wise modifie entre mars et octobre 2026 les comptes personnels avec adresse thaïlandaise. Ces changements apportent de nouvelles fonctions utiles (dont les paiements PromptPay, la livraison de carte en Thaïlande et la possibilité d’envoyer des bahts à l’étranger), mais ils impliquent aussi que, à partir d’octobre 2026 pour les comptes ouverts avant le 21 janvier 2026, les paiements d’autres personnes dans une devise autre que le baht soient convertis automatiquement en bahts. Les rechargements depuis votre propre compte bancaire étranger ne sont pas convertis. Si vous détenez plusieurs devises, cela change la façon de gérer vos conversions. Lisez le détail de ce qui change pour Wise en Thaïlande.
À lire aussi : Wise est-il le meilleur moyen d’envoyer de l’argent en Thaïlande ?
Remitly
Avantages :
- Les frais du premier transfert sont offerts
- Le retrait en espèces est pratique si vous n’avez pas encore de compte bancaire thaïlandais
- L’option Express livre en quelques minutes
Inconvénients :
- Les taux sont généralement moins bons que chez Wise
- Les transferts Economy peuvent prendre trois à cinq jours ouvrés
- Les banques de retrait en espèces peuvent facturer des frais supplémentaires
Remitly est un service de transfert d’argent qui propose deux façons d’envoyer de l’argent en Thaïlande : virement bancaire ou retrait en espèces.
Si vous utilisez Remitly pour transférer jusqu’à 1 000 USD vers un compte bancaire thaïlandais, deux types de coûts entrent en jeu :
- Frais de transfert
- Frais de change
Remitly propose deux options de transfert : Express et Economy.
L’option Express livre l’argent en quelques minutes, avec des frais pouvant aller jusqu’à 12,99 USD. L’option Economy facture 3,99 USD au maximum, mais le transfert peut prendre trois à cinq jours ouvrés.
Remitly applique en outre une marge sur le taux de change qui n’est pas indiquée séparément.
Cela reste une option solide, surtout pour un premier transfert, puisque les frais en sont offerts.
Vous pouvez aussi utiliser Remitly pour programmer un retrait en espèces dans l’une de ces banques en Thaïlande :
- Siam Commercial Bank
- Krung Thai Bank
Sachez que ces banques peuvent facturer des frais de retrait supplémentaires d’environ 0,25 % du montant transféré.
Autres services
Wise et Remitly ne sont pas vos seules options pour envoyer de l’argent en ligne. Si vous cherchez une alternative, consultez notre test de WorldRemit. La plupart de ces services fonctionnent de la même manière : inscription, vérification d’identité, lancement du transfert.
De nouveaux services apparaissent sans cesse, mais je n’en ai vu aucun qui vaille la peine de changer. Rien ne vous empêche cependant d’ouvrir des comptes chez plusieurs prestataires, de comparer les devis et d’utiliser celui qui offre les meilleurs taux.
Virements bancaires internationaux
Avantages :
- Accepté pour les démarches officielles, comme la preuve de revenus pour un visa ou l’achat d’un condo
- Taux parfois compétitifs pour les gros montants
- Pas de plafond pour les gros montants
- Fonctionne avec n’importe quel compte bancaire thaïlandais
Inconvénients :
- Les coûts sont répartis entre plusieurs intervenants et difficiles à calculer à l’avance
- Les frais peuvent atteindre 4 % du montant transféré, voire plus
- Délais de traitement plus longs que les services en ligne
- Taux médiocres pour les petits montants
Le virement bancaire international est souvent le premier réflexe quand on veut envoyer de l’argent en Thaïlande. Sans préparation, il peut pourtant vous coûter jusqu’à 4 % du montant, voire plus, sans que personne ne vous le dise. Et cela s’ajoute aux frais annoncés.
Vous devez payer des frais de transfert aux intervenants suivants :
- Banque émettrice : c’est la banque depuis laquelle vous envoyez l’argent, généralement dans votre pays. Chaque banque émettrice a sa propre grille tarifaire. Les frais de transfert sont en général faciles à trouver, mais si vous voulez que votre banque se charge de la conversion, comparez son taux avec le taux moyen du marché sur XE.com avant de valider.
- Banque réceptrice : c’est la banque qui reçoit l’argent en Thaïlande. Bangkok Bank facture par exemple :
- Des frais de réception de 0,25 % du montant transféré (minimum 200 THB, maximum 500 THB), convertis au taux d’achat télégraphique (Telegraphic Transfer Buying Rate) de Bangkok Bank
- Des frais de câble d’environ 200 THB
- Des frais de change d’environ 0,5 %
En général, les virements bancaires coûtent plus cher et mettent plus de temps que les services en ligne. Sauf raison précise, ce n’est généralement pas la meilleure option. Voici des raisons courantes d’y recourir :
- Constituer une preuve de transfert de fonds de l’étranger pour l’achat d’un condo
- Remplir les conditions de transfert de revenus de certains visas, comme le visa de retraite pour la Thaïlande
- Envoyer plus de 2 000 000 THB en un seul transfert
Bon à savoir : les frais des virements bancaires internationaux sont aussi plus difficiles à calculer qu’on ne le pense. Contrairement aux services en ligne, les banques les détaillent rarement sur leur site. Il faut examiner à la fois les frais de transfert et les marges de change de votre banque émettrice et de la banque réceptrice.
Western Union
Avantages :
- Disponible dans plus de 5 000 points en Thaïlande
- Remise d’espèces le jour même si besoin
- Pas de compte bancaire thaïlandais nécessaire
Inconvénients :
- L’une des options les plus chères, avec des marges de change allant jusqu’à 7,5 %
- Des frais fixes de 10 à 50 USD en plus de la marge de change
- Horaires d’ouverture limités dans les points de retrait
Western Union est l’un des services de transfert instantané les plus connus. En principe, il permet de mettre de l’argent liquide à disposition de n’importe qui dans le monde en quelques minutes. Mais ce service a un prix, dont une partie est affichée sur leur site.
Selon votre pays d’envoi, les frais fixes vont de 10 à 50 USD.
Le vrai coût se trouve dans les taux de change. Les transferts non instantanés via les banques démarrent autour de 4 %. Pour les transferts instantanés, comptez environ 7,5 % du montant envoyé.
Si vous avez besoin de l’argent le jour même, Western Union peut le remettre dans l’un de ses 5 000 points en Thaïlande, dont les horaires sont toutefois limités.
PayPal
PayPal transfère tous les comptes thaïlandais vers PayPal Thaïlande, et conserver un compte personnel suppose de s’inscrire avec une carte d’identité nationale thaïlandaise (NDID). Les étrangers risquent de ne pas pouvoir en obtenir une : ne comptez donc pas sur PayPal pour faire entrer de l’argent en Thaïlande. Lisez notre article sur la relance de PayPal pour les dernières nouvelles.
Combien de temps faut-il pour envoyer de l’argent en Thaïlande ?
Avec un service en ligne comme Wise, l’argent arrive en général presque instantanément, à condition d’avoir déjà ouvert un compte avec les coordonnées bancaires de l’expéditeur et du destinataire.
Pour un premier transfert avec Wise, il peut falloir quelques heures ou quelques jours pour être validé et finaliser l’envoi.
Avec un virement bancaire classique, comptez plusieurs jours selon le nombre de banques impliquées. Il arrive qu’une troisième ou quatrième banque correspondante intervienne dans la chaîne, surtout quand la banque émettrice ou réceptrice est peu habituée aux transferts internationaux.
Quel est le moyen le plus rapide d’envoyer de l’argent en Thaïlande ?
Quel que soit votre pays, pour le transfert le plus rapide vers la Thaïlande, utilisez l’un de ces services en ligne :
Dans la plupart des cas, vous recevez l’argent en quelques minutes une fois le compte créé.
Combien coûte l’envoi d’argent en Thaïlande ?
Le coût dépend du service choisi et du montant envoyé. En moyenne, comptez environ 10 à 20 USD pour chaque tranche de 1 000 USD transférée vers la Thaïlande.
Compte en bahts ou compte en devises ?
Sauf instruction contraire, votre banque thaïlandaise convertit les devises entrantes en bahts avant de créditer votre compte. Bangkok Bank, par exemple, applique son propre « Telegraphic Transfer Buying Rate » pour la conversion. (Vérifié en octobre 2026.)
Un compte de dépôt en devises (FCD) permet de garder l’argent en dollars, en euros ou en livres jusqu’à ce que vous décidiez de convertir. La Banque de Thaïlande autorise les résidents à déposer sans limite les devises reçues de l’étranger, et les non-résidents peuvent aussi détenir des comptes en devises sans limite.
| Compte | Idéal pour | À savoir |
|---|---|---|
| Compte d’épargne en bahts | Dépenses quotidiennes | La banque convertit à l’arrivée à son propre taux d’achat. |
| Compte en devises (FCD) | Conserver une devise jusqu’à ce que le taux vous convienne, ou renvoyer de l’argent à l’étranger | Les virements de l’étranger peuvent être déposés sans limite. Les billets étrangers peuvent être déposés jusqu’au montant que vous avez apporté ou 15 000 USD par jour et par personne. |
Certaines banques demandent à l’expéditeur de ne pas convertir l’argent. La Government Savings Bank, par exemple, invite les expéditeurs à demander à leur banque de ne pas convertir en bahts et d’envoyer dans l’une des devises acceptées (USD, EUR, GBP, JPY ou CNY).
Codes SWIFT des principales banques de Thaïlande
Pour un virement bancaire international, vous aurez besoin du code SWIFT de la banque réceptrice. Voici les codes SWIFT des banques thaïlandaises les plus courantes, au cas où votre expéditeur vous les demanderait.
| Banque | Code SWIFT |
|---|---|
| Bangkok Bank | BKKBTHBK |
| Kasikorn Bank (KBank) | KASITHBK |
| Krung Thai Bank | KRTHTHBK |
| SCB (Siam Commercial Bank) | SICOTHBK |
| Bank of Ayudhya (Krungsri) | AYUDTHBK |
| TMBThanachart Bank (TTB) | TMBKTHBK |
| Government Savings Bank | GSBATHBK |
| CIMB Thai | UBOBTHBK |
| UOB Thailand | UOVBTHBK |
| Citibank Thailand | CITITHBX |
Paie-t-on des impôts thaïlandais sur l’argent que l’on s’envoie à soi-même ?
Transférer vos propres économies en Thaïlande est un simple transfert, pas un revenu. La question fiscale concerne les revenus que vous gagnez à l’étranger puis faites entrer dans le pays.
Depuis le 1er janvier 2024, l’instruction Por. 161/2566 du Département des impôts (modifiée par Por. 162/2566) rend les revenus de source étrangère imposables en Thaïlande lorsque ces deux conditions sont réunies. (Vérifié en octobre 2026.)
- Vous avez perçu le revenu à partir du 1er janvier 2024, au cours d’une année fiscale où vous avez passé 180 jours ou plus en Thaïlande.
- Vous faites entrer ce revenu en Thaïlande la même année fiscale ou une année ultérieure.
Le revenu s’ajoute alors à votre revenu imposable thaïlandais de l’année où vous le faites entrer. Les revenus perçus avant le 1er janvier 2024 sont hors du champ de l’instruction, même si vous les transférez plus tard. L’exemple du Département des impôts lui-même est celui d’un loyer d’un bien situé à l’étranger : perçu en 2024, transféré sur un compte bancaire thaïlandais en 2025 et imposé au titre de l’année fiscale 2025.
La date à laquelle votre argent a été gagné peut donc compter davantage que celle de l’envoi. Conservez les relevés qui montrent quand et d’où provient chaque somme. Nos guides sur l’impôt sur les revenus de source étrangère en Thaïlande et sur l’impôt sur le revenu pour les étrangers entrent dans le détail, et un conseiller fiscal thaïlandais peut examiner votre cas.
Les meilleures façons d’envoyer de l’argent en Thaïlande selon la situation
La meilleure méthode dépend de ce que vous voulez financer. Voici ce que nous recommandons en général selon les situations les plus courantes.
Vie quotidienne
Pour les dépenses courantes, un service de transfert en ligne est la solution. Toute notre équipe basée en Thaïlande en utilise un, et la plupart sont chez Wise depuis des années sans souci, à part une nouvelle vérification d’identité de temps en temps. C’est rapide, transparent, et les frais sont faciles à comprendre dès le départ.
Pension
Un service de transfert en ligne convient aussi aux pensions, mais cela dépend de la façon dont votre pension est versée. Certains organismes ne paient que par virement bancaire, auquel cas vous n’avez peut-être pas le choix de la méthode.
Renseignez-vous d’abord auprès de votre caisse de retraite avant de mettre quoi que ce soit en place.
Achat immobilier
Si vous achetez un condo ou un bien immobilier en Thaïlande, un virement via une banque thaïlandaise est l’option la plus simple. Nous recommandons généralement Bangkok Bank pour cela.
Deux raisons à cela.
- D’abord, les taux de change pour les gros transferts peuvent être plus compétitifs que ceux des services en ligne à ce niveau de montant.
- Ensuite, et c’est plus important, vous recevez un formulaire officiel Foreign Exchange Transaction (FET), le document qui prouve que les fonds viennent de l’étranger. Cette paperasse est une obligation légale pour les ressortissants étrangers qui achètent un bien en Thaïlande, il faut donc bien la faire.
Exigences de visa
Pour certains visas, comme le visa de retraite pour la Thaïlande, vous devez prouver que vos fonds ont été transférés depuis l’étranger. Un virement bancaire direct est généralement le moyen le plus simple d’y répondre.
Certains expatriés utilisent aussi des services en ligne pour cela, mais vous devrez peut-être demander des justificatifs supplémentaires au prestataire, ce qui n’est pas toujours simple. En cas de doute, un virement bancaire simplifie les choses.
Questions fréquentes
Y a-t-il une limite à la somme que je peux envoyer en Thaïlande ?
Non. La Banque de Thaïlande autorise le transfert de devises ou de bahts vers le pays sans limite. Votre banque thaïlandaise peut demander des justificatifs pour les gros montants, et la Banque de Thaïlande fixe ce seuil à 200 000 USD pour les banques (certaines demandent plus tôt). Votre prestataire peut aussi plafonner chaque transfert. Wise indique par exemple 2 000 000 THB pour Kasikornbank et Bangkok Bank, 1 499 999 THB pour Siam Commercial Bank et 500 000 THB pour les autres banques. (Vérifié en octobre 2026.)
Pourquoi ma banque me demande-t-elle le motif d’un transfert ?
Les banques thaïlandaises doivent enregistrer un motif pour les transferts entrants et le déclarer à la Banque de Thaïlande. Bangkok Bank explique que cette règle vise à prévenir la fraude et le blanchiment d’argent. Choisissez le motif qui convient, comme les frais de subsistance ou l’achat d’un condominium, et gardez-le d’un transfert à l’autre.
Dois-je déclarer mes espèces en arrivant en Thaïlande ?
Oui, au-delà des seuils. Selon la Banque de Thaïlande, introduire des billets de baht d’une valeur supérieure à 450 000 THB, ou des billets étrangers d’une valeur supérieure à 15 000 USD (ou l’équivalent), exige une déclaration en douane. Il n’y a pas de plafond pour introduire des espèces, mais il faut les déclarer au-delà de ces montants. (Vérifié en octobre 2026.)
Puis-je garder l’argent en dollars plutôt qu’en bahts ?
Oui, avec un compte de dépôt en devises (FCD). Les fonds reçus de l’étranger peuvent y être déposés sans limite, et vous pouvez ensuite les convertir en bahts ou renvoyer de l’argent à l’étranger. Demandez à la banque quelles devises elle accepte, car chaque banque a sa propre liste.
La Thaïlande taxera-t-elle l’argent que je transfère depuis mon compte d’origine ?
Uniquement s’il s’agit de revenus de source étrangère relevant des règles de 2024 du Département des impôts. Si vous avez passé 180 jours ou plus en Thaïlande au cours de l’année où vous avez perçu le revenu, et que vous l’avez perçu à partir du 1er janvier 2024, le faire entrer en Thaïlande le rend imposable l’année où vous le transférez. Les économies constituées avant cette date sont une autre question : voyez avec un conseiller fiscal.
Sources citées
- Banque de Thaïlande, Exchange Control Regulation : entrées illimitées, règle de rapatriement à partir de 1 million USD, comptes en devises, justificatifs à partir de 200 000 USD, seuils de déclaration en douane.
- Bangkok Bank, FAQs about transferring funds into Thailand : motif du transfert, frais de réception, taux de conversion, code SWIFT.
- Kasikornbank, Global Inward : justificatifs pour les transferts entrants de 50 000 USD ou plus.
- Government Savings Bank, Advice for receiving international fund transfers : envoi dans une devise autre que le baht et devises acceptées.
- Département des impôts, Departmental Instruction Por. 161/2566 : revenus de source étrangère imposés lorsqu’ils entrent en Thaïlande, avec la date limite du 1er janvier 2024 ajoutée par Por. 162/2566.
- Département des impôts, Q&A on Por. 161 and Por. 162 : test des 180 jours et exemples chiffrés.
- Wise Help Centre, Upcoming changes to your Wise account in Thailand : fonctions PromptPay et conversion des paiements entrants hors baht.
- Department of Lands, Condominium Act B.E. 2522 and ministerial regulations : article 19, preuve des devises introduites en Thaïlande.
 English:
 Español:
 Deutsch: