
Mit dem Destination Thailand Visa (DTV) darfst Du lange in Thailand bleiben, doch im Alltag zu bezahlen kann zur Herausforderung werden. Thailand wird bargeldlos, fast alles läuft über eine thailändische Banking-App, und die bekommen DTV-Inhaber nur schwer. Dieser Ratgeber zeigt, wie Du mit dem DTV in Thailand trotzdem bezahlen kannst.
Wir erklären, warum Banken DTV-Inhaber abweisen, was zu tun ist, wenn Du schon ein thailändisches Konto hast, und welche Apps und Karten Du stattdessen nutzen kannst. Dazu kommen die Erfahrungen anderer DTV-Inhaber, die das alles ausprobiert haben.
Contents
Das Wichtigste in Kürze
- Mit einem DTV kannst Du in Thailand kein Bankkonto eröffnen. Thailändische Banken verlangen von Ausländern eine Arbeitserlaubnis oder ein Langzeitvisum, und das DTV liefert weder das eine noch das andere.
- Plane ohne Konto. Für kleine QR-Zahlungen eignet sich ein TrueMoney-Wallet, dazu kommen eine Karte von zu Hause und Bargeld. Wise QR ist nur für Kunden mit thailändischer Adresse gedacht.
- Selbst ein bestehendes Konto kann nach dem Wechsel zum DTV eingefroren werden. Leg also nicht Dein ganzes Geld darauf.
- Auch andere Apps wie TAGTHAi Easy Pay nehmen QR-Zahlungen ohne thailändisches Bankkonto an.
- Wer sich in einem Kalenderjahr 180 Tage oder länger in Thailand aufhält, wird dort steuerlich ansässig. Behalte Deine Tage also im Blick.
Warum Du mit einem DTV kein thailändisches Bankkonto eröffnen kannst
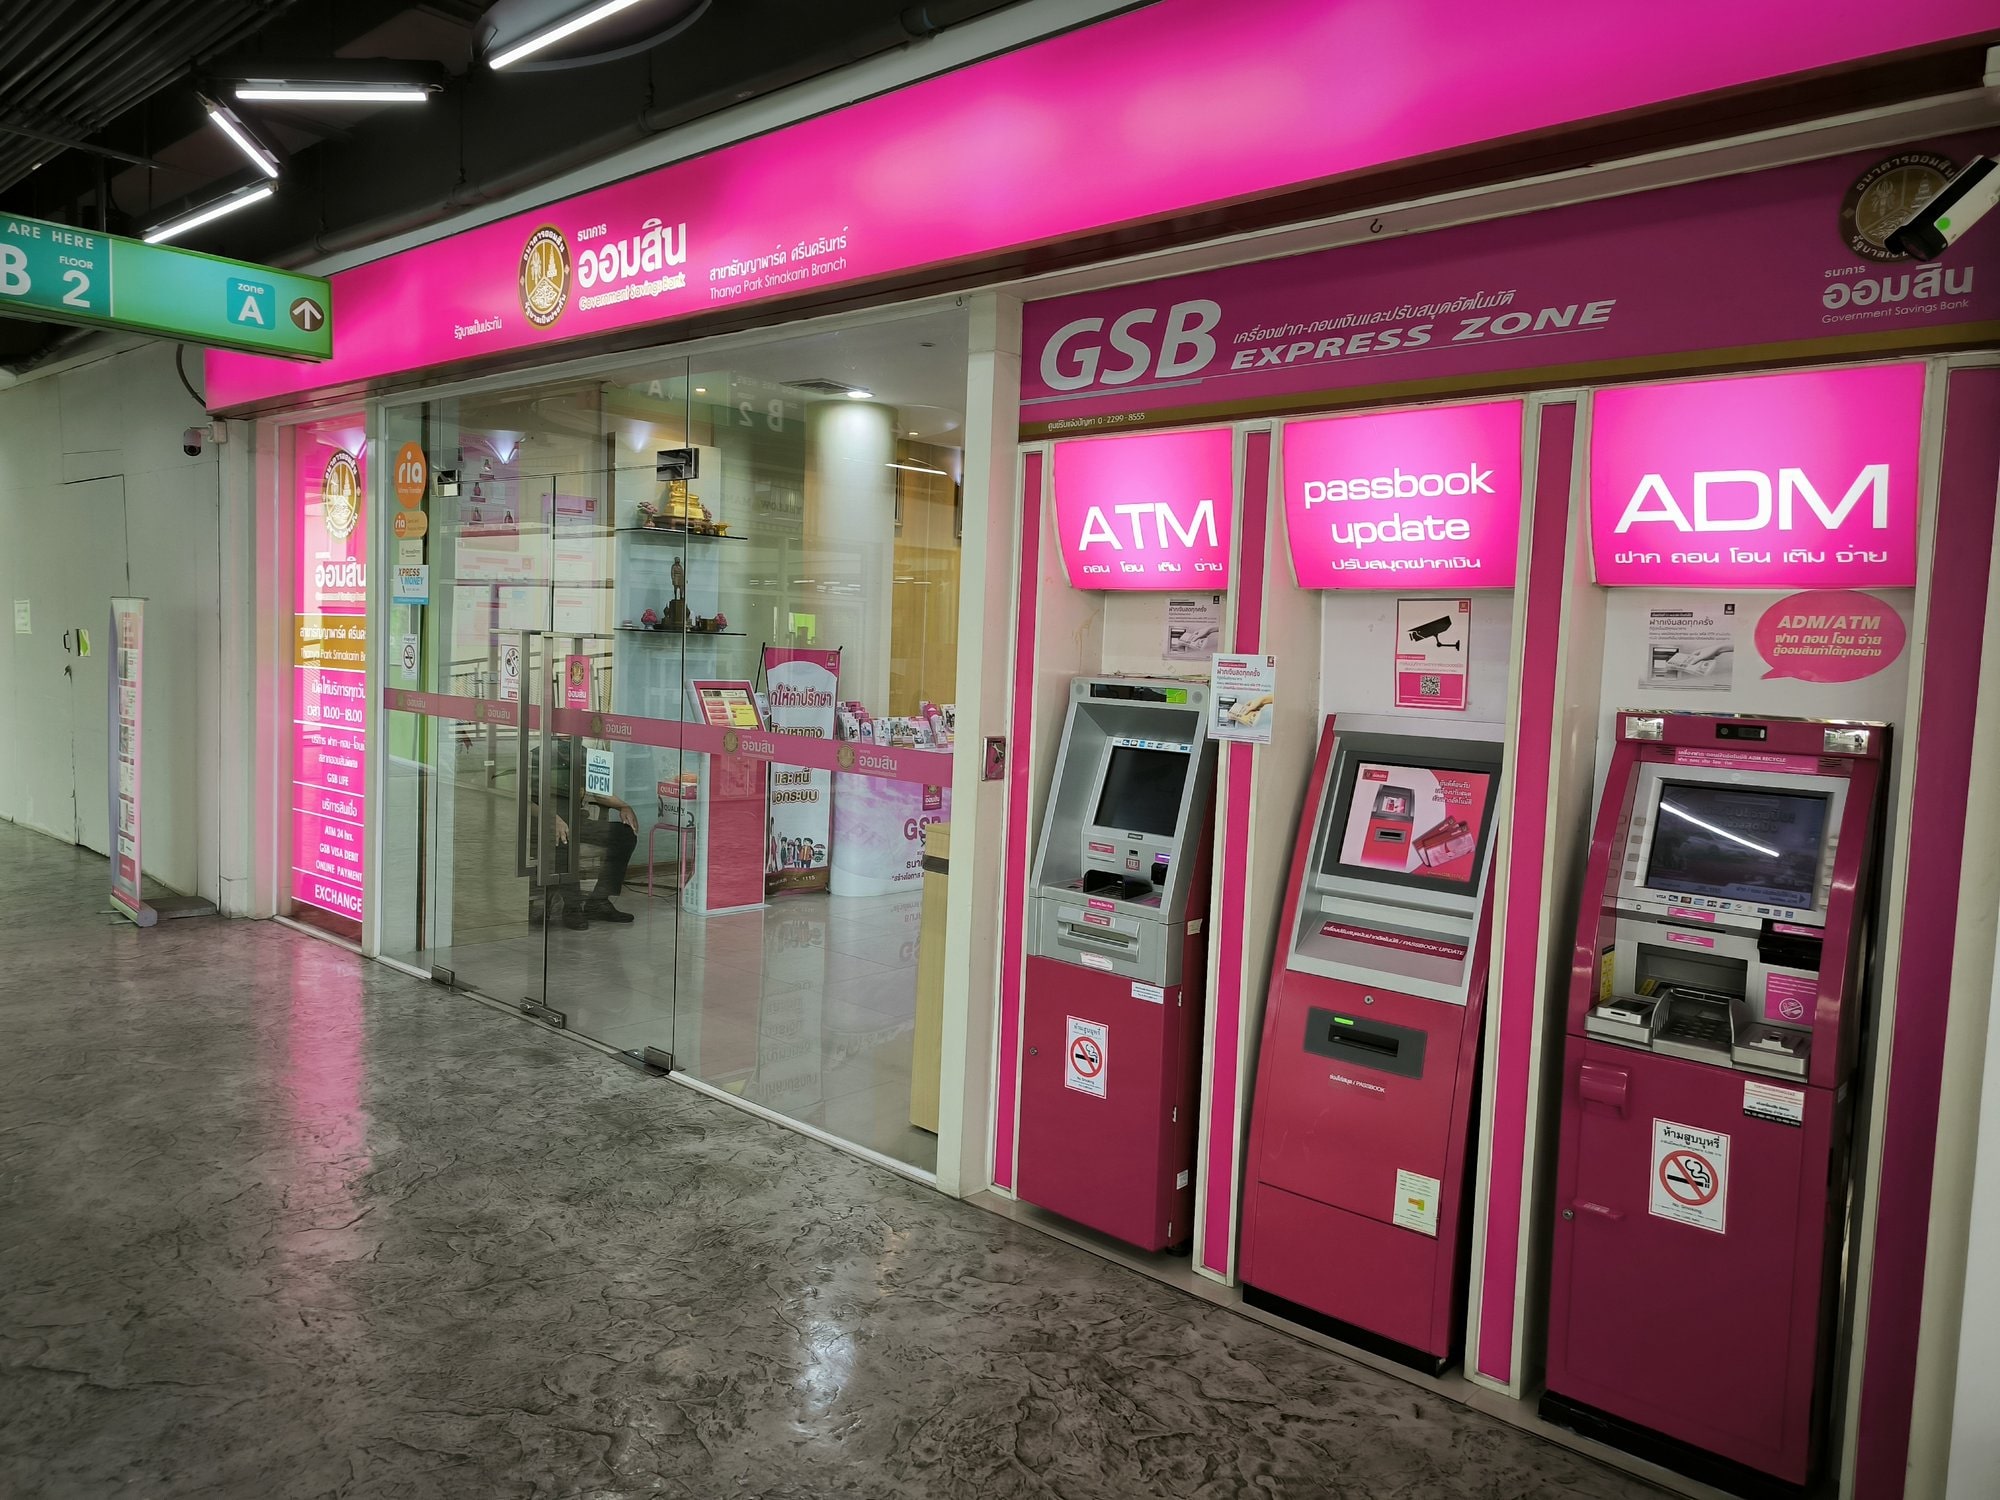
Du reichst Deinen Reisepass über den Tisch, der Bankmitarbeiter schlägt die Visumseite auf, und die Antwort lautet Nein. Genau das erwartet Dich mit einem DTV. Thailändische Banken verlangen von Ausländern ein Langzeitvisum und einen Nachweis, warum sie im Land leben, meist eine Arbeitserlaubnis. Das DTV liefert beides nicht.
Das zeigt sich schon in den Unterlagenlisten der Banken. Laut FAQ der SCB braucht ein Ausländer für ein Sparkonto Reisepass und Arbeitserlaubnis. Die Liste der LH Bank führt Geschäftsinhaber, Angestellte, Thailand-Elite-Mitglieder und Rentner auf, eine Zeile für das DTV gibt es nicht.
Im November 2025 zeigte uns ein Leser die E-Mail einer großen thailändischen Bank, laut der sie seit April 2025 keine Konten mehr für DTV-Inhaber eröffnet. Die Berichte von DTV-Inhabern mit funktionierendem Konto, die wir gefunden haben, betreffen alle Konten, die früher mit einem anderen Visum eröffnet wurden, keine neuen.
Deine erste Woche solltest Du deshalb nicht damit verbringen, von Filiale zu Filiale zu ziehen. Richte lieber die Alternativen weiter unten ein und sieh sie realistisch: Sie helfen bei kleinen Alltagszahlungen, ersetzen aber kein thailändisches Bankkonto.
Ein thailändisches Konto würde Dir vor allem einfache lokale Zahlungen bringen und eine Möglichkeit, Baht zu empfangen. Größere Posten wie Miete und Ersparnisse müssen Deine Karte und Dein Bankkonto zu Hause abdecken. Wenn Du später auf ein Visum mit Arbeitserlaubnis wechselst, lohnt sich unser Ratgeber zum einfachsten Ort für die Eröffnung eines thailändischen Bankkontos, und unser DTV-Ratgeber behandelt das Visum selbst.
Du hast schon ein thailändisches Bankkonto?
Wer sein Konto mit einem früheren Visum eröffnet hat, muss nach dem Wechsel mit Problemen rechnen. In Expat-Foren heißt es oft, die Karte habe nicht mehr funktioniert oder die App sei gesperrt gewesen, nachdem der Inhaber auf das DTV gewechselt war. Das sind Erfahrungen aus der Community und keine veröffentlichte Regel. Trotzdem ist es besser, es vor dem Mietstichtag herauszufinden: Frag Deine Bank schriftlich, wie hoch Dein Tageslimit ist und welches Dokument es erhöht.
Auch ein bestehendes Konto ist nicht völlig sicher. Manche Banken frieren Konten ein und verlangen ein Langzeitvisum, bevor sie sie wieder freigeben, und ein DTV reicht dafür womöglich nicht. Mitte 2025 berichteten mehrere Leser in einer DTV-Facebook-Gruppe, ihre Konten seien nach dem Wechsel eingefroren worden, einige sogar geschlossen, obwohl sie der Bank einen Stapel Unterlagen vorgelegt hatten. Ein Leser verbrachte im November 2025 etwa zwei Stunden in einer Filiale und bekam die Karte wieder zum Laufen, die App blieb aber gesperrt. Der Schalterangestellte sagte, das lasse sich erst nach einem Visumwechsel ändern.
Nicht jeden trifft das. Andere Leser schreiben, ihre Konten seien nach dem Wechsel ganz normal weitergelaufen, und einer bekam ein eingefrorenes Konto wieder frei, indem er das neue Visum und die Passstempel vorzeigte. Wir würden uns nicht darauf verlassen, zu diesen Glücklichen zu gehören, und einen Teil des Geldes außerhalb dieses Kontos halten.
Wird Dein Konto gesperrt, ruf sofort die Bank an. Geh danach mit Reisepass, aktuellem Visum und Adressnachweis in die Filiale.
Mit QR-Code zahlen, ohne thailändisches Bankkonto
Du wirst QR-Aufsteller an Marktständen und Kaffeetheken sehen, denn in Thailand nehmen viele Läden und Stände Zahlungen per QR-Code an. PromptPay, das System hinter diesen Codes, läuft normalerweise über eine thailändische Banking-App. Ohne die sind die Möglichkeiten begrenzt. TrueMoney funktioniert allein mit dem Reisepass, allerdings mit engen Limits, und Wise hilft nur, wenn Du eine thailändische Adresse hast.
| Option | Was Du brauchst | Wichtigste Limits |
|---|---|---|
| Wise | Die Identitätsprüfung von Wise (das DTV wird akzeptiert) und eine in Thailand registrierte Adresse | 30.000 THB pro Tag, 10.000 THB pro Zahlung in Baht; QR-Scan wird von März bis Dezember 2026 schrittweise eingeführt |
| TrueMoney-Wallet | Dein Reisepass und eine thailändische Handynummer | Das Wallet fasst bis zu 30.000 THB; Zahlungen im Geschäft und Überweisungen teilen sich ein Tageslimit von 30.000 THB; keine Überweisungen auf ein Bankkonto |
Wise
Wer zu Hause schon Wise nutzt, denkt leicht, damit sei hier alles gelöst. Bei QR-Zahlungen trifft das meist nicht zu. Der QR-Scan von Wise funktioniert nur für Kunden mit Registrierungsadresse in Thailand und wird auch für sie erst zwischen März und Dezember 2026 schrittweise freigeschaltet. Liegt Dein Wise-Konto auf einer Adresse in der Heimat, solltest Du nicht darauf zählen, damit QR-Codes zu scannen.
Selbst mit thailändischer Adresse sind die Limits niedrig. Du kannst bis zu 30.000 THB am Tag ausgeben, eine einzelne Zahlung darf nicht über 10.000 THB liegen, wobei Wise sagt, das Tageslimit steige, je mehr Du das Konto nutzt. Für Essen, Taxis und Einkäufe reicht das, die Miete würden wir damit aber nicht bezahlen. Bei der Identitätsprüfung akzeptiert Wise das DTV, die Verifizierung ist also nicht das Problem.
Sobald das Konto eine thailändische Adresse hat, hebt die Wise-Karte an thailändischen Geldautomaten kein Bargeld mehr ab, im Ausland funktioniert sie aber weiterhin. Und wenn Kunden Dir Dollar oder Euro über Deine Wise-Kontodaten überweisen, wandelt Wise das Geld automatisch in Baht um, samt Gebühren. Geld, das Du von Deinem eigenen ausländischen Bankkonto einzahlst, wird nicht umgetauscht. Wenn Du Kunden in Fremdwährung Rechnungen stellst, würden wir es uns zweimal überlegen, Deine Wise-Adresse auf Thailand umzustellen.
TrueMoney
TrueMoney ist das thailändische E-Wallet, das wir in der ersten Woche einrichten würden, denn es braucht nur Deinen Reisepass, einen Gesichtsscan und eine thailändische Handynummer. Wichtig ist nur: Es ist ein Wallet für Kleingeld und kein Bankkonto.
Die Anmeldung dauert in der App ein paar Minuten:
- Lade die TrueMoney-App herunter und tippe auf Register / Sign In.
- Gib Deine thailändische Handynummer und den 6-stelligen Code ein, der per SMS kommt.
- Scanne Deinen Reisepass in der App.
- Scanne Dein Gesicht.
- Trage Deine Daten ein.
- Warte auf die Bestätigung per SMS, die laut TrueMoney bis zu 8 Stunden dauern kann.
Sobald Du drin bist, fallen vor allem die Limits auf. Das Wallet kann nur 30.000 THB gleichzeitig enthalten. Zahlungen im Geschäft, Überweisungen an andere Wallets und internationale Zahlungen teilen sich ein Tageslimit von 30.000 THB. Du kannst kein Geld vom Wallet auf ein Bankkonto schicken, und Überweisungen von Wallet zu Wallet sind auf 5.000 THB im Monat begrenzt. Internationale Zahlungen, etwa Einkäufe auf einer ausländischen Website, sind auf 1.000 THB im Monat gedeckelt.
Für eine höhere Stufe braucht es einen Nachweis. In der Liste von TrueMoney stehen unter anderem ein Reisepass mit Non-Immigrant-Visum oder eine Arbeitserlaubnis, ob ein DTV zählt, steht dort nicht. Wir würden deshalb mit der Stufe nur mit Reisepass planen.
Im November 2025 berichteten zwei Leser, TrueMoney habe sie mit einem Foto ihres DTV verifiziert, einen nach mehreren Versuchen, ein anderer wurde immer wieder abgelehnt. Das sind Erfahrungen von Lesern. Die eigene Liste von TrueMoney nennt das DTV nicht.
Mehrere Leser schimpfen über das Aufladen. Ohne thailändisches Bankkonto lädst Du mit Bargeld auf. Leser berichteten Ende 2025, 7-Eleven und Lotus’s nähmen jeweils 3.000 THB an, in einem True-Shop oder an einem TrueMoney-Kiosk gehen dagegen etwa 20.000 THB auf einmal.
Tipp: Hab immer etwas Bargeld dabei. Eine QR-Zahlung kann scheitern, wenn eine App ein Update braucht oder Du ein Limit erreichst.
Weitere Möglichkeiten
Wise und TrueMoney sind nicht die einzigen Wege zu bezahlen. TAGTHAi Easy Pay nutzen Leser tatsächlich. TouristDigiPay ist ein Krypto-Pilotprojekt für Kurzzeitbesucher, auf das sich ein DTV-Inhaber also nicht verlassen kann, und unser PromptPay-Ratgeber rät von DeepPocket ab. Kommst Du aus China, Malaysia, Singapur, Japan, Korea oder ein paar anderen Ländern, kann Deine eigene Banking- oder E-Wallet-App thailändische QR-Codes womöglich direkt scannen. Unser Ratgeber zu PromptPay und QR-Zahlungen vergleicht sie.
Prüfe vor der Wahl, welche QR-Codes die jeweilige App bezahlen kann. An Marktständen und in kleinen Läden hängt oft ein privater QR-Code, den Leser an dem „xxx“ in der darunter aufgedruckten Nummer erkennen. Bei einem Test der wichtigsten Apps im November 2025 stellte ein Leser fest, dass eine App nur geschäftliche QR-Codes bezahlte, womit viel Streetfood wegfällt. Leser, die TAGTHAi im August 2025 in einer DTV-Facebook-Gruppe nutzten, hatten dieselbe Beschwerde. Beim Aufladen gingen die Erfahrungen auseinander. Manche sagten, man könne es nur mit ausländischem Bargeld an einem Wechselschalter laden, einer lud mit Baht an einem Kiosk in einem Lotus’s auf, und ein anderer gab das Scannen auf und zahlte stattdessen mit der Karte.
Miete bezahlen
Bei der Miete wird das Leben ohne thailändisches Konto umständlich, denn manche Vermieter akzeptieren nur Banküberweisungen. In einer DTV-Facebook-Gruppe schrieben Leser im Juli 2025, sie zahlten per Wise-Überweisung direkt auf das thailändische Konto des Vermieters, per Auslandsüberweisung von der Heimatbank oder bar. Einer berichtete, eine Wise-Überweisung habe einmal zwei Wochen gebraucht. Wir würden die Miete deshalb früh schicken und den Vermieter vor der Unterschrift fragen, wie er bezahlt werden möchte.
Hat Dein Wise-Konto eine thailändische Adresse, zählen Zahlungen von Deinem Wise-Guthaben zum Tageslimit von 30.000 THB. Bei höherer Miete würden wir sie deshalb entweder als Wise-Überweisung direkt von Deiner Heimatbank schicken, was laut Wise nicht auf dieses Limit angerechnet wird, oder per Auslandsüberweisung bzw. bar zahlen.
Und die Steuer?
Steuern sind ein so großes Thema, dass sie einen eigenen Ratgeber verdienen, deshalb halten wir uns kurz. Das DTV selbst macht Dich nicht steuerpflichtig in Thailand. Entscheidend ist, wie lange Du im Land bist. Wer sich in einem Kalenderjahr 180 Tage oder länger in Thailand aufhält, ist für dieses Jahr in Thailand steuerlich ansässig. Wir würden daher auf dem Handy eine Liste aller Ein- und Ausreisedaten führen.
Wenn Du remote arbeitest oder Geld nach Thailand bringst, lies unseren Ratgeber zur Besteuerung von im Ausland erzielten Einkünften. Musst Du am Ende eine Steuererklärung abgeben, erklärt unser Ratgeber zur Steuer-ID, wie Du die nötige Nummer bekommst.
Wenn Du mehrere Jahre bleiben willst, vergleiche das DTV in unserem Ratgeber DTV vs. LTR-Visum mit der 10-Jahres-Option.
Häufig gestellte Fragen
Kann ich mit einem DTV ein thailändisches Bankkonto eröffnen?
Nein. Thailändische Banken verlangen eine Arbeitserlaubnis oder ein Langzeitvisum. Plane mit einem TrueMoney-Wallet für kleine Zahlungen, dazu Deine Karte von zu Hause und etwas Bargeld.
Kann ich PromptPay ohne thailändisches Bankkonto nutzen?
Ja. TrueMoney funktioniert allein mit Deinem Reisepass, und Wise wird es können, sobald der QR-Scan für Dein Konto freigeschaltet ist (von März bis Dezember 2026 schrittweise für Kunden mit thailändischer Adresse).
Funktioniert mein bestehendes thailändisches Bankkonto mit einem DTV weiter?
Vielleicht, aber verlass Dich nicht darauf. Manche Inhaber finden nach dem Wechsel ihre Karte oder App gesperrt, und manche Banken frieren Konten ein, bis ein Langzeitvisum vorgelegt wird.
Reicht eine Wise-Karte zum Leben?
Allein nicht. Zum Bezahlen ist sie praktisch, aber QR-Zahlungen setzen eine thailändische Adresse voraus, und die Tageslimits sind niedrig. Wir würden deshalb Bargeld und eine zweite Karte dabeihaben.
Zitierte Quellen
- Außenministerium, Destination Thailand Visa: 180 Tage pro Aufenthalt, fünf Jahre Gültigkeit.
- LH Bank, Kontoeröffnung und erforderliche Unterlagen für Ausländer: Unterlagen nach Kundentyp, Callcenter für andere Visumtypen, Adressnachweis.
- SCB, FAQ zu Einlagenkonten: Reisepass und Arbeitserlaubnis als Ausweis für Ausländer.
- Wise, bevorstehende Änderungen an Deinem Wise-Konto in Thailand: DTV für die Verifizierung akzeptiert, PromptPay-QR, Limits, Geldautomaten, automatische Umrechnung.
- TrueMoney Support, Guthaben- und Transaktionslimits für Ausländer: Wallet-Größen und Limits.
- TrueMoney, Beispiele für Nachweisdokumente: Dokumente für die höhere Stufe.
- Revenue Department, Wie zahlen in Thailand lebende Ausländer Steuern?: die 180-Tage-Regel zur steuerlichen Ansässigkeit.
 Español:
 English:
 Français: